Points clés
- Le formulaire S-1 d'Anthropic, rendu public le 26 octobre, indique que l'entreprise loue désormais ses propres centres de données et les puces IA qu'ils contiennent, en plus de louer de la puissance de calcul auprès d'Amazon et de Google, filiale d'Alphabet.
- Cela fait de l'un des deux plus gros clients IA d'AWS un concurrent partiel, et cela limite la part de la facture informatique croissante d'Anthropic qu'AWS peut gagner au-delà de son contrat actuel.
- L'engagement d'Anthropic de 110 milliards de dollars envers AWS court jusqu'en 2036, tandis qu'Amazon a dépensé 132 milliards de dollars en capex en 2025 et en prévoit environ 220 milliards en 2026.
- Les résultats du 29 octobre d'Amazon ont montré une accélération de la croissance d'AWS à 39 % et un carnet de commandes en hausse à 578 milliards de dollars, et le PDG Andy Jassy prévoit une croissance d'AWS supérieure à 40 % en 2027 et 2028.
Amazon (AMZN) a un nouveau concurrent dans le cloud, et c'est l'un de ses plus gros clients.
Le S-1 d'Anthropic, rendu public le 26 octobre, indique que le créateur de Claude loue désormais directement des puces IA et les exploite dans des centres de données loués et gérés pour lui, construits selon ses propres spécifications. Cela s'ajoute à la location de puissance de calcul auprès d'Amazon et de Alphabet (GOOG). Anthropic appelle cet effort Anthropic Direct. Le S-1 nomme Fluidstack, la société derrière l'accord de 50 milliards de dollars sur les centres de données au Texas et à New York qu'Anthropic a annoncé en novembre 2025, comme un partenaire qui développe et exploite des centres de données pour elle, et Anthropic prévoit de signer d'autres baux.
Dans l'épisode du 27 octobre de Prof G Markets, l'investisseur Paul Kedrosky a résumé ce que cela signifie :
« Ils reproduisent essentiellement AWS, Amazon Web Services, dans les deux sens. »
Il veut dire qu'Anthropic développe à la fois les produits que les clients utilisent et le cloud qui les sous-tend. De son point de vue, Anthropic n'a guère le choix. S'appuyer sur ses plus grands concurrents la rend vulnérable, elle doit donc faire des investissements en double pour cesser de dépendre d'eux, à la fois stratégiquement et pour la commission qu'ils prélèvent sur les ventes via leurs places de marché cloud. Il s'attend à ce que ces dépenses s'accélèrent à partir de maintenant.
Pour AWS, c'est un gros client qui planifie une sortie partielle.
Amazon s'est préparé pour cette demande
Anthropic s'est engagée à dépenser 110 milliards de dollars auprès d'AWS jusqu'en 2036, liés aux puces Trainium d'Amazon, et 114,5 milliards de dollars auprès de Google, filiale d'Alphabet, jusqu'en 2033, selon la lecture du S-1 par CNBC. Amazon a dépensé massivement pour être prêt à honorer des factures de cette taille. Ses dépenses d'investissement ont plus que doublé, passant de 52,7 milliards de dollars en 2023 à 132 milliards de dollars en 2025...

Et la direction prévoit environ 220 milliards de dollars de capex en espèces en 2026, un chiffre qu'elle a réaffirmé le 29 octobre.
TIKR suit 60 analystes sur Amazon. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
Cette construction a absorbé la majeure partie du free cash flow d'Amazon, qui est passé de 32,9 milliards de dollars en 2024 à seulement 7,7 milliards de dollars en 2025...
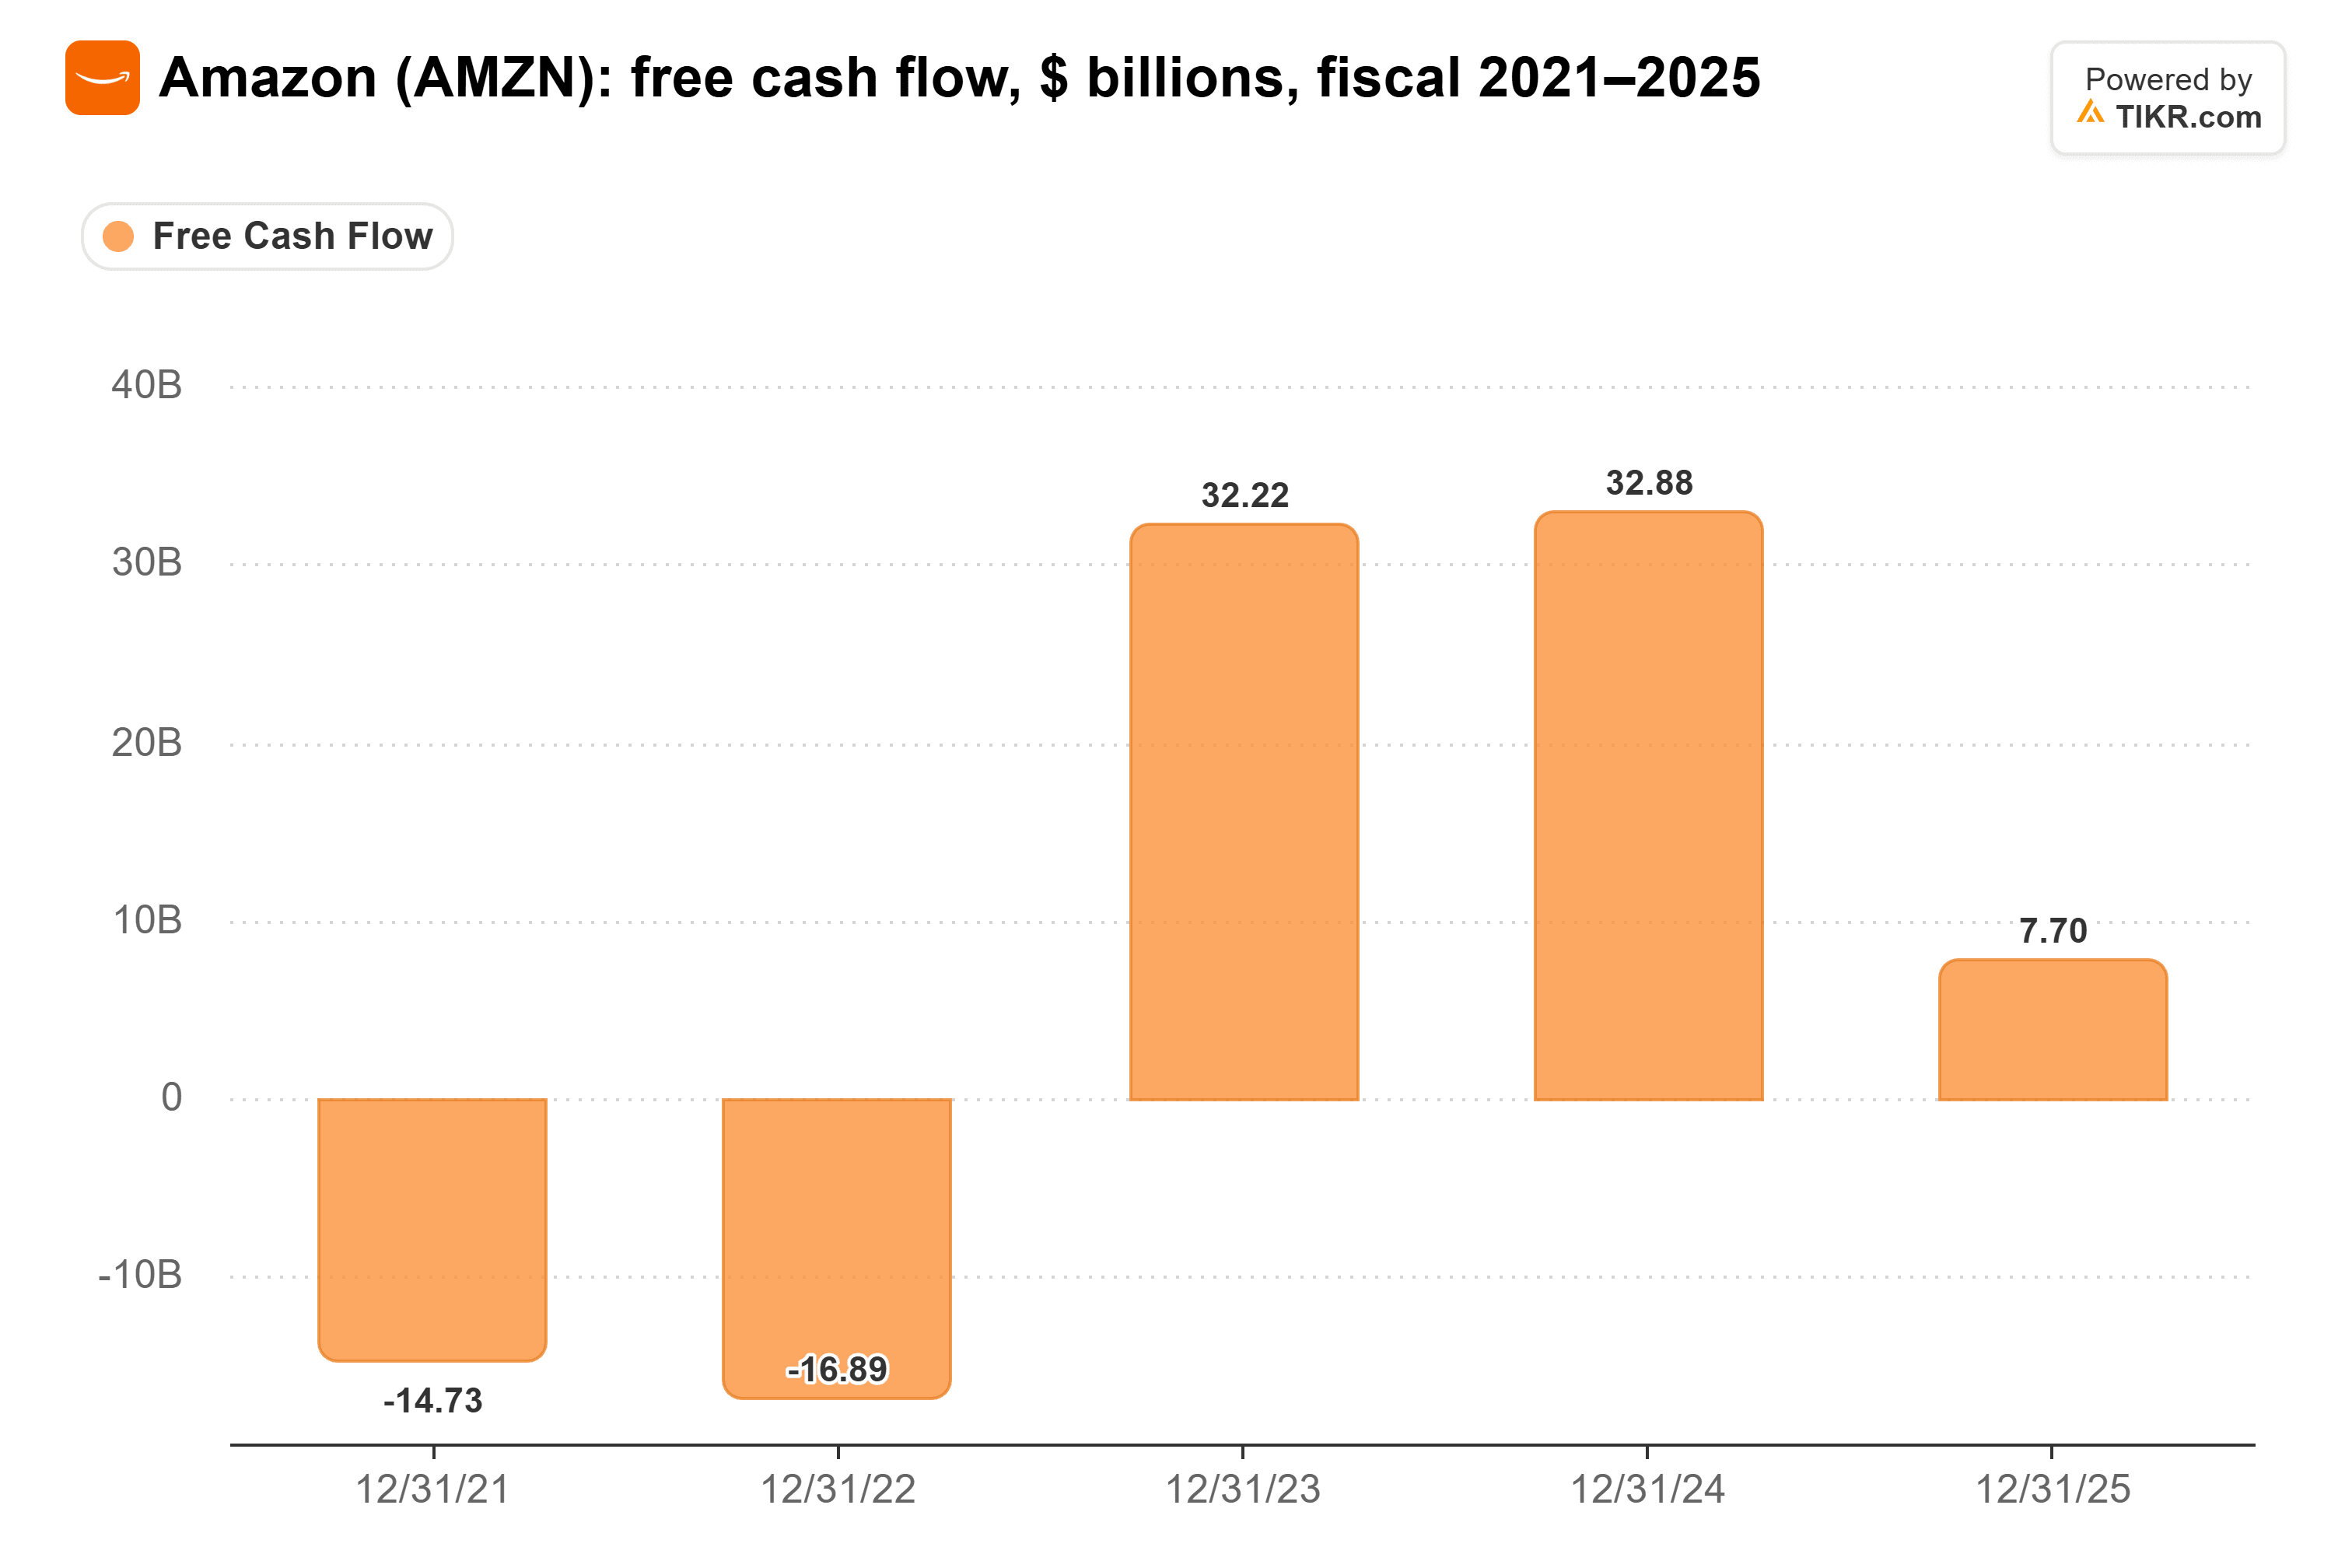
Selon la propre mesure d'Amazon, le free cash flow sur les 12 mois se terminant le 30 septembre était une sortie de 42,4 milliards de dollars, contre 7,6 milliards de dollars trois mois plus tôt.
Ainsi, chaque dollar de demande IA qu'AWS conserve compte pour le moment où ces dépenses seront rentabilisées. Anthropic Direct n'apparaîtra cependant pas beaucoup dans le capex d'Anthropic elle-même. Le S-1 indique qu'elle obtient les puces via des baux d'équipement et les bâtiments également via des baux, donc la construction se traduit par des engagements de location à long terme plutôt que par des dépenses initiales.
Les contrats constituent un plancher
AWS conserve ces 110 milliards de dollars quoi qu'il arrive. Le S-1 d'Anthropic indique que ses accords informatiques à long terme l'obligent à payer pour la capacité indépendamment de son utilisation réelle, donc pour l'instant Anthropic Direct ajoute des centres de données en plus de ce qu'Anthropic doit déjà à Amazon.
AWS ne manque pas non plus d'acheteurs. Jassy a déclaré le 23 octobre que la capacité d'AWS est largement épuisée jusqu'en 2027, une bonne partie de 2028 étant déjà réservée.
C'est le potentiel de hausse qui diminue. Le carnet de commandes d'AWS a plus que doublé, passant de 244 milliards de dollars fin 2025 à 496 milliards de dollars au 30 juin 2026, alors qu'Anthropic et OpenAI ont chacun ajouté des engagements de 100 milliards de dollars ou plus. Ce type de bond de la part d'Anthropic sera plus difficile à répéter une fois qu'elle aura d'abord rempli ses propres bâtiments.
De plus : Amazon possède une part importante d'Anthropic, une participation qu'elle a évaluée à 190,4 milliards de dollars au 30 juin. Anthropic affirme qu'exploiter ses propres centres de données pourrait apporter des avantages de coût à long terme. Kedrosky dit que ses marges ne tiennent que si le coût informatique de chaque token continue de baisser. Si posséder ses propres centres de données y contribue, Amazon en récupère une partie des bénéfices en tant qu'actionnaire.
Ce que le T3 d'Amazon dit sur le risque Anthropic
Les résultats du 29 octobre d'Amazon ont répondu en partie à la question. Les revenus d'AWS ont augmenté de 39 % pour atteindre 46,0 milliards de dollars, son sixième trimestre consécutif de croissance accélérée, avec une marge opérationnelle de 38,7 %. Le carnet de commandes est passé à 578 milliards de dollars contre 496 milliards de dollars en trois mois, et Jassy l'a qualifié de « bien diversifié ». Il a également projeté une croissance d'AWS supérieure à 40 % en 2027 et 2028. Amazon n'a pas dit quelle part de ces 82 milliards de dollars provenait des deux laboratoires.
Les propres centres de données d'Anthropic ne nuiront pas à AWS cette année ni l'année prochaine, et le contrat protège Amazon jusqu'en 2036. Ils limitent cependant ce qu'Amazon peut attendre de l'un de ses deux plus gros clients IA. Mais un carnet de commandes de 578 milliards de dollars et un objectif de croissance de plus de 40 % pour deux années supplémentaires indiquent que le scénario haussier pour AWS ne reposait jamais sur Anthropic seule. Le coût, c'est le cash : une sortie de 42,4 milliards de dollars sur les douze derniers mois pendant que cette capacité est construite.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Amazon. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !