

Points clés
- Les estimations moyennes des analystes de Bloomberg prévoient une croissance du résultat net d'AMD de 501 % sur quatre ans, devant Broadcom et Nvidia. AMD publiera ses résultats du troisième trimestre le 3 novembre.
- La majeure partie de cette croissance est attendue en 2027, année où les analystes prévoient que le BPA plus que doublera grâce aux ventes de centres de données pour l'IA.
- L'avertissement d'Intel sur le marché des PC a touché la partie la plus petite d'AMD. Le segment Client représente 27 % des ventes, tandis que le segment Data Center en représente 58 % et est en train de doubler.
- À 45 fois les bénéfices futurs, AMD doit fournir des prévisions pour le quatrième trimestre proches des 16,2 milliards de dollars que les analystes impliquent, juste pour maintenir sa position.
Wall Street s'attend à ce que Advanced Micro Devices (AMD) augmente son résultat net de 501 % sur quatre ans, en comptant l'année en cours. Ce chiffre provient des estimations moyennes des analystes de Bloomberg, dans une liste partagée par Jon Erlichman sur X. Cela place AMD bien devant Broadcom (AVGO) à 306 % et Nvidia (NVDA) à 168 %.
La première occasion pour AMD de défendre cette prévision arrive mardi 3 novembre, lorsqu'elle publiera ses résultats du troisième trimestre après la clôture. Elle y arrive meurtrie. L'action a chuté de 11 % vendredi 30 octobre, après qu'Intel (INTC) a averti que son ralentissement sur le marché des PC durerait au moins jusqu'à la première moitié de 2027, entraînant les actions des fabricants de puces dans sa chute.
La prévision repose sur 2027
Le consensus de TIKR montre à quel point cette croissance est concentrée sur le court terme. Les analystes s'attendent à ce que le BPA normalisé passe de 4,17 $ en 2025 à 7,62 $ cette année, puis plus que double pour atteindre 15,93 $ en 2027.
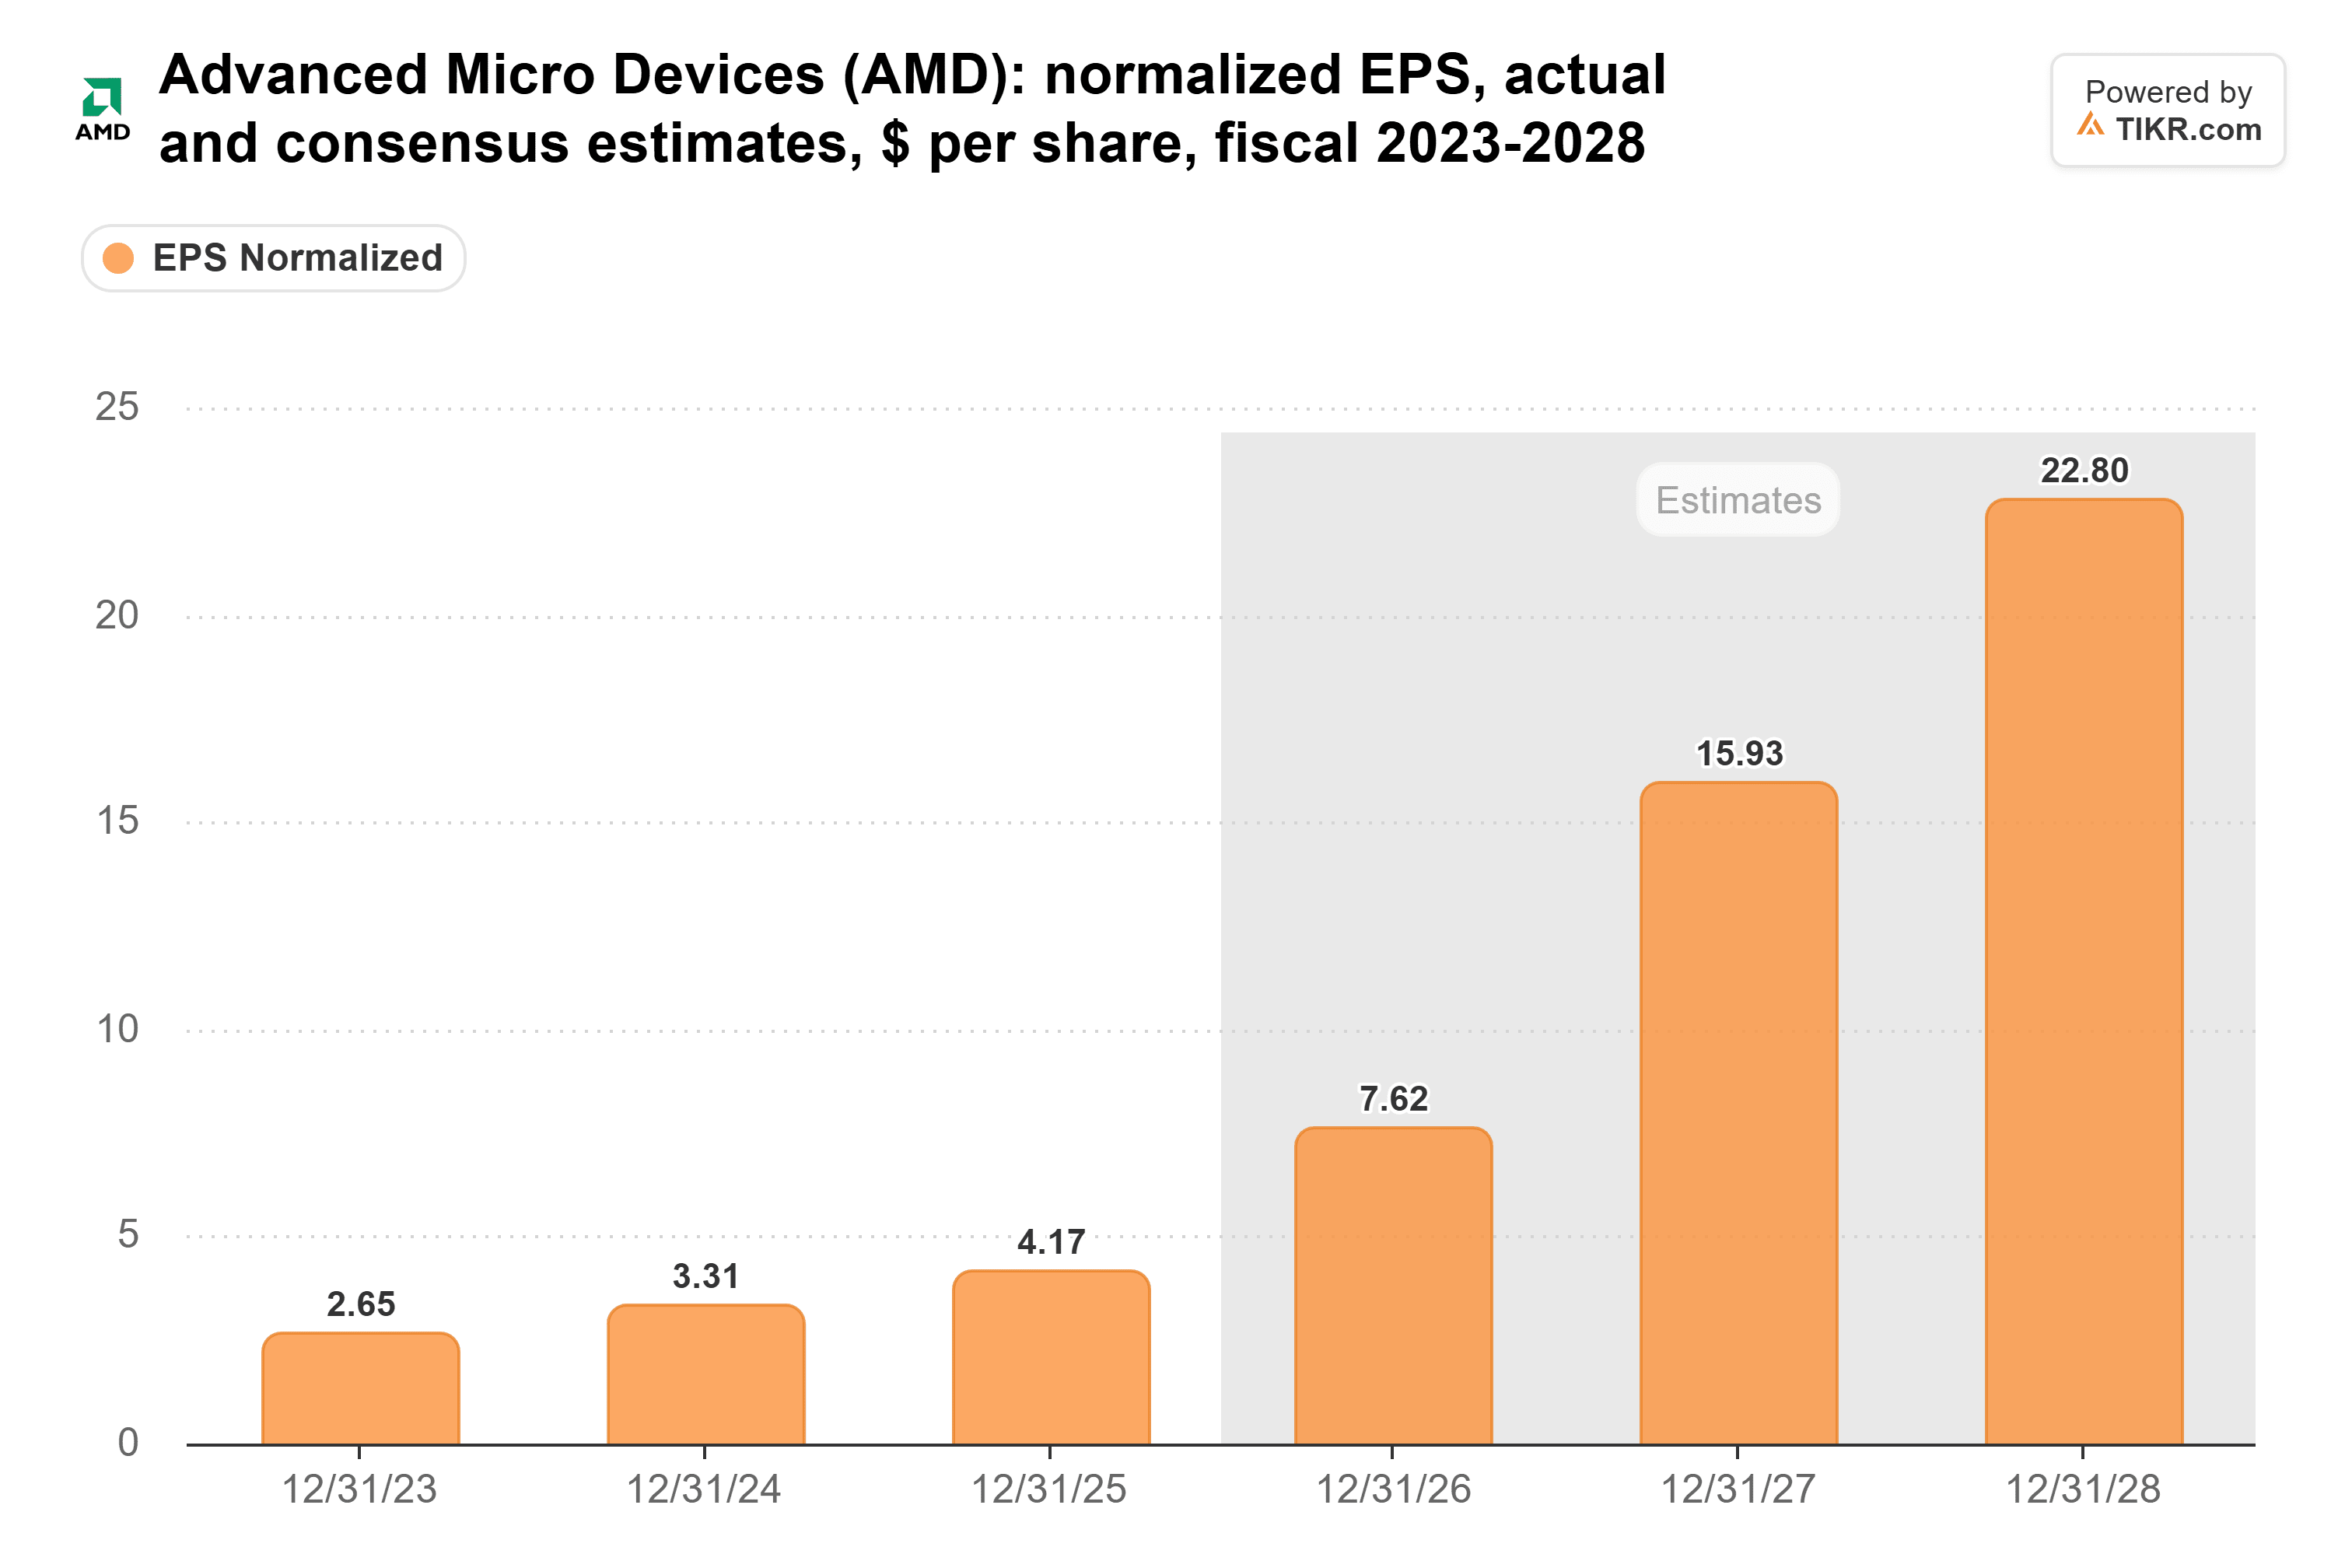
L'estimation pour 2028 de 22,80 $ représente environ 5,5 fois ce qu'AMD a gagné en 2025, et près des deux tiers de cette progression se concentrent en 2026 et 2027.
Les bénéfices sont déjà en mouvement. Le résultat net trimestriel a atteint 2,30 milliards de dollars au trimestre de juin 2026, contre 0,77 milliard de dollars au trimestre de septembre 2024.

Ce dernier trimestre comprend 483 millions de dollars de gains sur investissements. Sans eux, il est d'environ 1,8 milliard de dollars, ce qui représente tout de plus du double. Le chiffre de mardi sera comparé à 1,24 milliard de dollars il y a un an.
Le bond attendu en 2027 est un pari sur les centres de données pour l'IA. Lors de sa conférence téléphonique d'août, la direction a déclaré s'attendre à ce que le chiffre d'affaires du segment Data Center plus que double l'année prochaine, alors que ses baies Helios sont expédiées à des clients dont OpenAI, Meta et Anthropic. Les analystes ont pris la note : l'estimation du BPA pour 2027 a augmenté d'environ 21 % par rapport à 13,18 $ fin juillet.
TIKR suit 55 analystes sur AMD. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur AMD, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur AMD
L'avertissement d'Intel touche la moitié la plus petite d'AMD
Intel s'attend à ce que son chiffre d'affaires client baisse de plus de 20 % par rapport au troisième trimestre, et c'est ce qui a fait chuter AMD vendredi. Mais au deuxième trimestre, le segment Client d'AMD a rapporté 3,1 milliards de dollars, soit environ 27 % des ventes. Le segment Data Center a rapporté 6,7 milliards de dollars, soit 58 %, plus du double par rapport à l'année précédente.
AMD avait également prévu seulement une légère croissance du segment Client pour le troisième trimestre, donc une partie d'un marché PC faible est déjà intégrée dans les chiffres. Le bond de 78 % du chiffre d'affaires data center d'Intel pointe dans l'autre sens, sur le segment qui compte le plus pour AMD.
L'action AMD est valorisée pour que Helios arrive à temps
Même après vendredi, AMD se négocie à 45 fois les bénéfices futurs, bien au-dessus de sa moyenne quinquennale de 35x.

C'est en baisse par rapport à un pic de 67x fin juin, mais cela suppose toujours qu'une bonne partie des bénéfices de 2027 se matérialise comme prévu. Ainsi, le troisième trimestre en lui-même importe moins que ce qui l'accompagne. La direction l'avait prévu à environ 13,0 milliards de dollars de chiffre d'affaires, plus ou moins 300 millions de dollars, contre un consensus de 13,09 milliards de dollars.
Le chiffre à surveiller est la prévision pour le quatrième trimestre. Les prévisions des analystes pour 2026 impliquent un chiffre d'affaires d'environ 16,2 milliards de dollars pour le quatrième trimestre, en hausse de 58 % par rapport à l'année précédente, alors que les volumes de Helios augmentent au quatrième trimestre et au premier semestre 2027.
Une prévision proche de 16,2 milliards de dollars maintiendrait l'estimation pour 2027 à la hausse. Une prévision nettement inférieure signifierait que Helios arrive plus tard ou en plus petit volume, et le chiffre de 2027 serait revu à la baisse en conséquence. La direction a également déclaré que ses perspectives pour 2027 dépendaient de la mise en service en temps voulu des capacités de centres de données par les clients. Toute réserve de la part de la PDG Lisa Su sur ce calendulaire aurait un impact direct sur des estimations qui ont déjà été relevées.
Deux façons de lire le trimestre d'AMD
La lecture optimiste : le segment Data Center représente déjà 58 % des ventes et est en train de doubler, Helios est en phase de montée en puissance, et les analystes ont relevé leurs estimations pour 2027 d'environ 21 % en trois mois. Sur cette trajectoire, l'avertissement d'Intel sur les PC n'est que du bruit.
La lecture pessimiste : à 45x, l'action a besoin d'une prévision pour le quatrième trimestre proche de 16 milliards de dollars et d'un mot confiant sur 2027 juste pour maintenir sa position actuelle. Le segment Client représente encore 27 % des ventes, et des perspectives client faibles pourraient réduire les estimations pour 2026 même si Helios reste sur la bonne voie.
Le ralentissement du marché des PC est le risque le plus faible ici. Le calendrier est le plus grand risque, et la prévision pour le quatrième trimestre de mardi en est la première véritable indication.
Alors, quelle est la valeur réelle de l'action AMD ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que AMD pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !======


