Points clés
- Le chiffre d'affaires d'Amazon au troisième trimestre a augmenté de 12 % pour atteindre 201,9 milliards de dollars et AWS a progressé de 39 % à 46,0 milliards de dollars, mais le BPA de 1,89 $ a manqué l'estimation de 1,96 $.
- Les dépenses d'investissement (capex) ont atteint 77,3 milliards de dollars au trimestre contre un consensus de 58,7 milliards de dollars, et le flux de trésorerie disponible glissant est passé à -42,4 milliards de dollars.
- Les prévisions de chiffre d'affaires pour le quatrième trimestre, comprises entre 240 et 247 milliards de dollars, sont inférieures au consensus au point médian, et Amazon prévoit de dépenser significativement plus en capex en 2027.
- Le rapport attendu le 4 février devra montrer une croissance d'AWS se maintenant près de 40 % et une trajectoire crédible de retour à un flux de trésorerie disponible positif.
Amazon (AMZN) vient d'afficher la marge opérationnelle la plus élevée de son histoire. L'action a néanmoins reculé, clôturant vendredi à 240 $, en baisse de 1,4 % et à 16 % de son plus haut sur 52 semaines à 287 $.
Blâmez le tableau des flux de trésorerie. Amazon a dépensé 77,3 milliards de dollars en capex au troisième trimestre, et le flux de trésorerie disponible glissant est tombé à -42,4 milliards de dollars.
Une grande partie de ces dépenses revient à Nvidia (NVDA), qui prévoit de déployer 2 millions de GPU supplémentaires sur AWS en 2027 et 2028. Amazon n'est pas seul dans le rouge. Meta Platforms (META) a rapporté son premier trimestre de flux de trésorerie disponible négatif depuis son introduction en bourse une semaine plus tôt, à -2,12 milliards de dollars.
Ainsi, la croissance d'AWS ne suffit plus à clore le débat. Les investisseurs veulent savoir quand toutes ces dépenses se transformeront à nouveau en cash.
Une marge record assortie d'un écart
Le chiffre d'affaires a augmenté de 12 % pour atteindre 201,9 milliards de dollars, juste en dessous du consensus de 202,3 milliards de dollars. Le BPA de 1,89 $ a manqué l'estimation de 1,96 $, et le résultat net a baissé de 2 % car le trimestre de l'année précédente incluait une plus-value avant impôts de 9,5 milliards de dollars sur la participation d'Amazon dans Anthropic.
Plus haut dans le compte de résultat, le trimestre était excellent :
- Le résultat opérationnel a bondi de 61 % à 28,1 milliards de dollars, une marge record de 13,9 %.
- Le chiffre d'affaires d'AWS a augmenté de 39 % à 46,0 milliards de dollars, son rythme le plus rapide depuis près de cinq ans.
- Le carnet de commandes d'AWS a atteint 496 milliards de dollars.
Les prévisions étaient plus faibles. Amazon prévoit un chiffre d'affaires au quatrième trimestre compris entre 240 et 247 milliards de dollars, et le point médian de 243,5 milliards de dollars se situe en dessous du consensus de 244,5 milliards de dollars. Sa fourchette de résultat opérationnel, comprise entre 28,5 et 33,5 milliards de dollars, reste favorable par rapport aux 25,0 milliards de dollars un an plus tôt.
La rentabilité s'est rapidement améliorée…
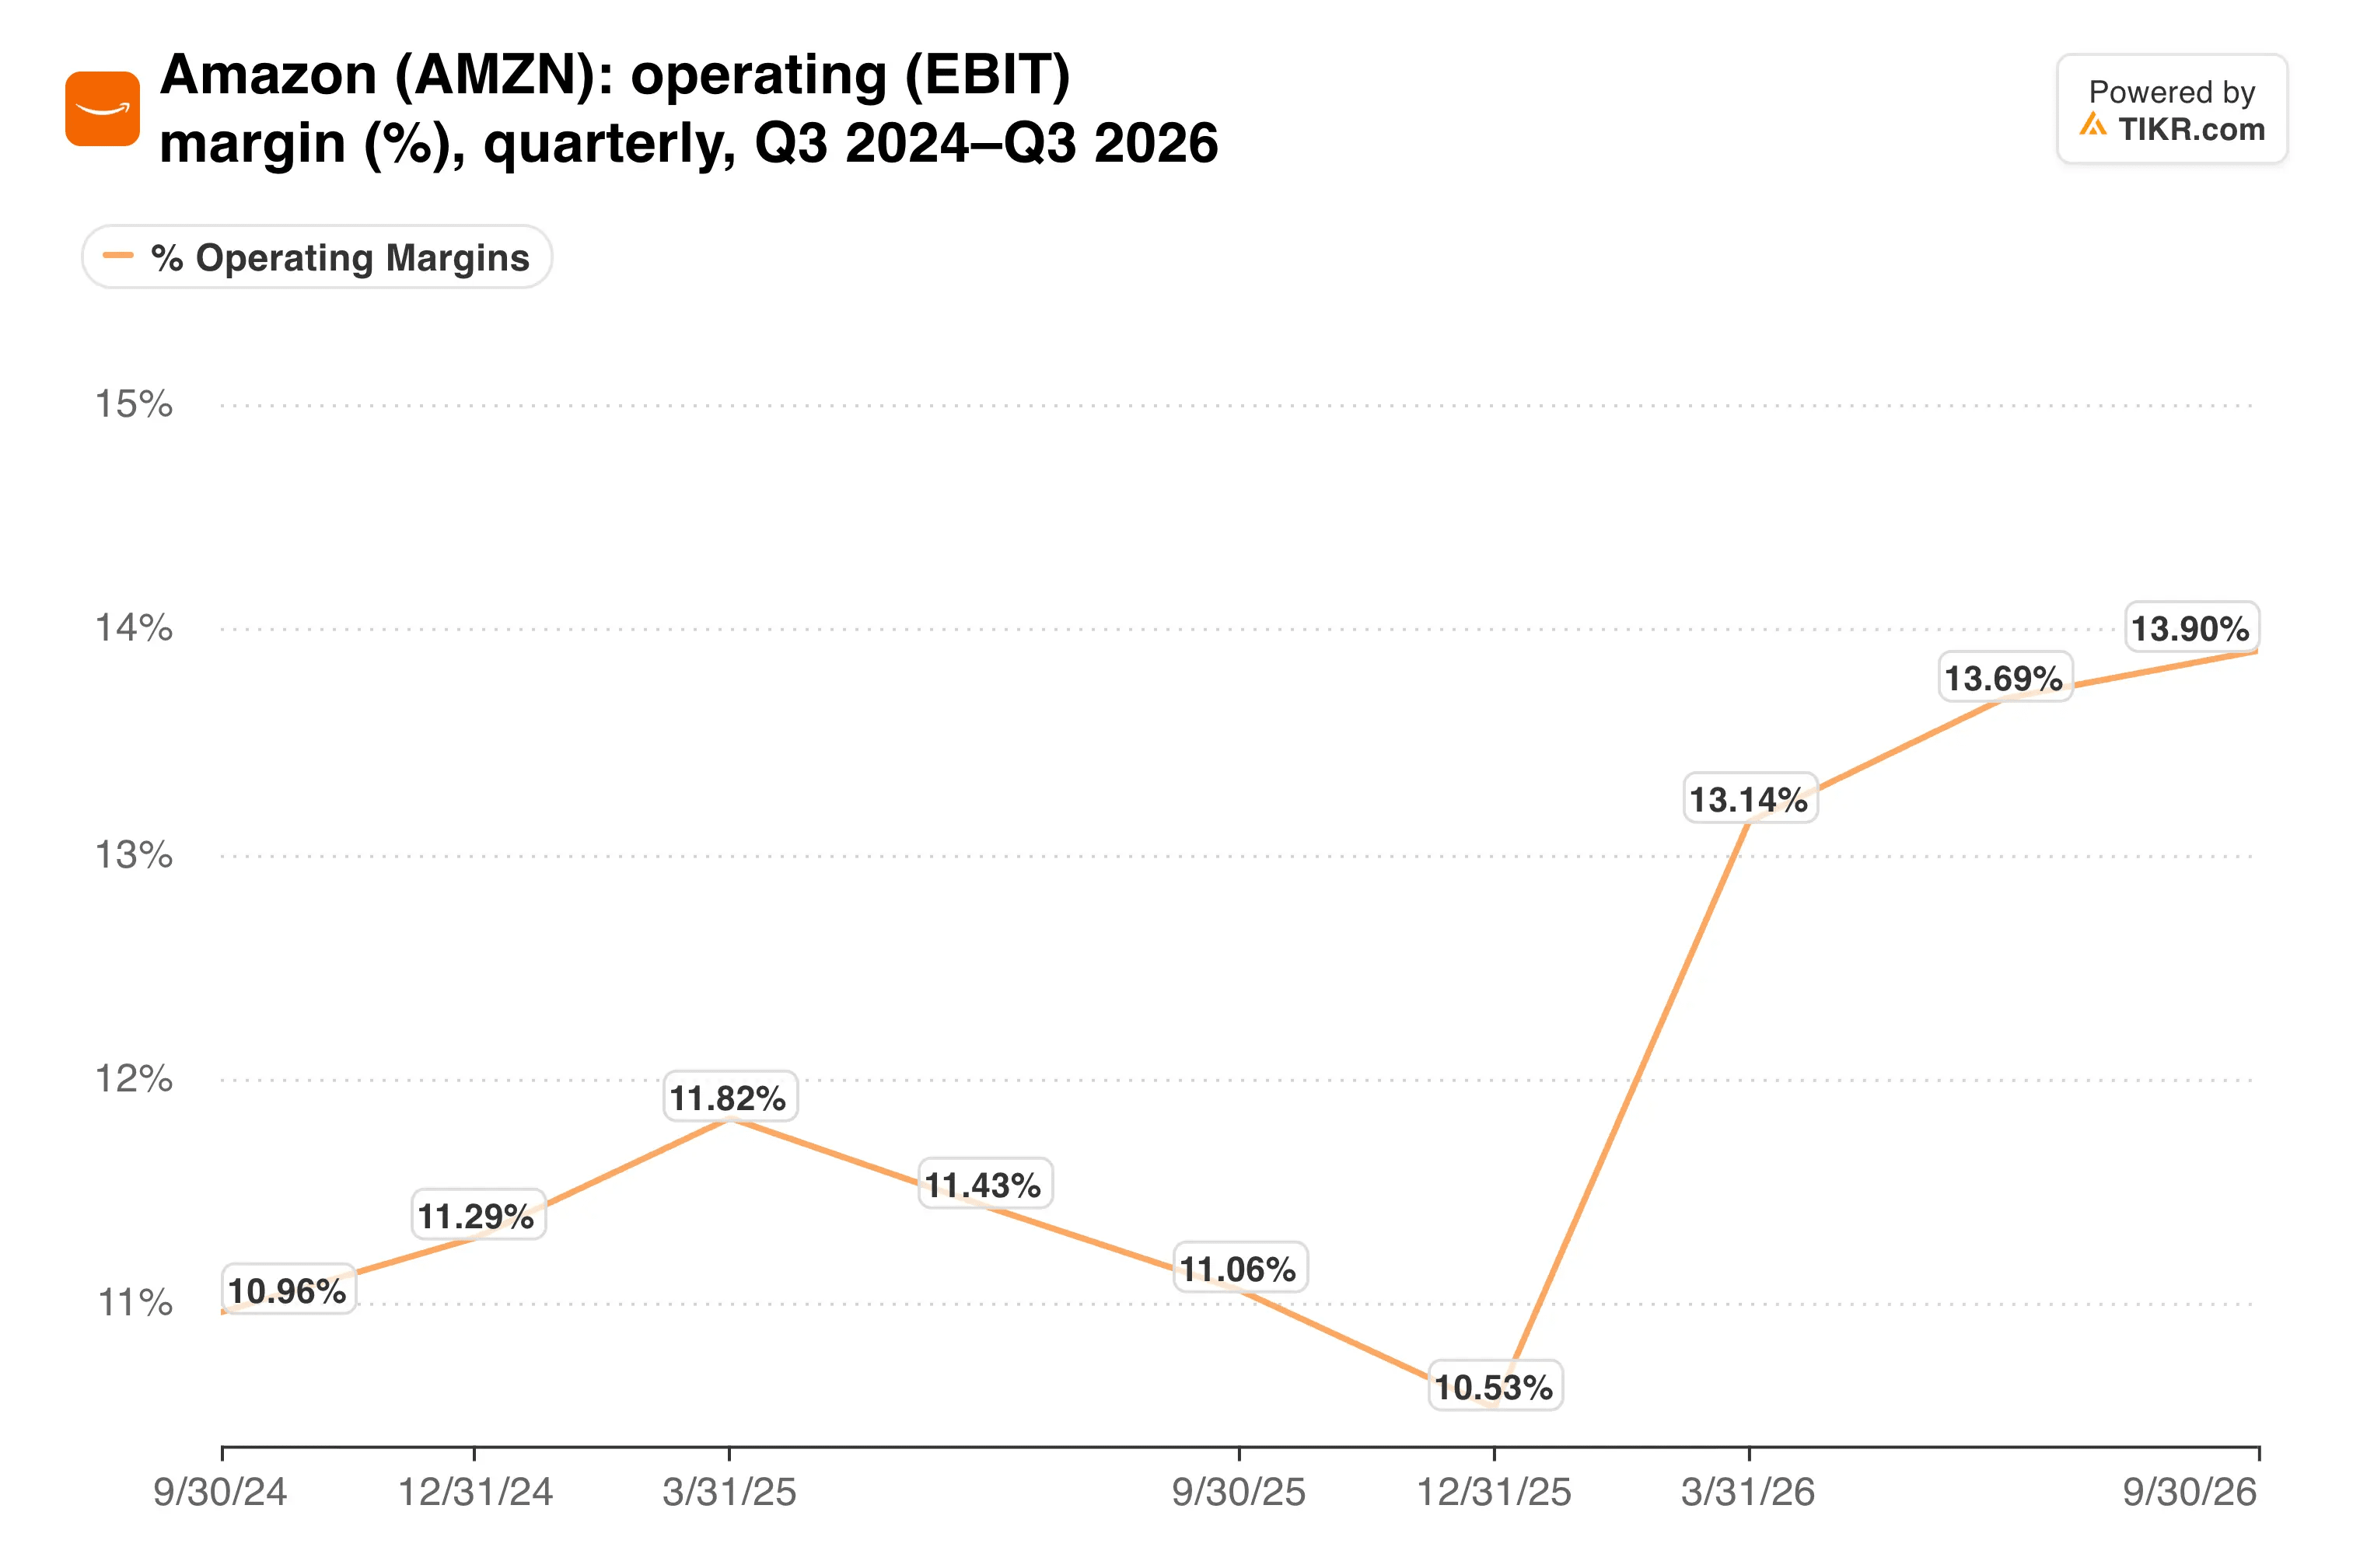
L'écart sur le bénéfice provient d'une comparaison difficile en dessous de la ligne opérationnelle. Le moteur de profit lui-même continue de se renforcer.
TIKR suit 60 analystes sur Amazon. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
AWS fait le gros du travail
AWS fonctionne désormais à un rythme annualisé de 184 milliards de dollars avec une marge opérationnelle de 38,7 %. Le volume de tokens Bedrock a augmenté d'environ 17 fois sur un an, tandis que les dépenses des entreprises du Fortune 500 sur AWS ont été multipliées par environ sept.
Lors de la conférence téléphonique sur les résultats, le PDG Andy Jassy a déclaré qu'il s'attendait à ce qu'AWS croisse de plus de 40 % en 2027 et en 2028. Il a également esquissé une trajectoire vers 1 000 milliards de dollars de chiffre d'affaires annuel d'AWS dans les cinq à dix prochaines années.
Cette perspective justifie les dépenses d'investissement. Amazon a maintenu sa prévision pour 2026 à environ 220 milliards de dollars, principalement pour AWS et l'infrastructure d'IA, et prévoit de dépenser significativement plus l'année prochaine.
Alors, quelle est la taille d'AWS au sein d'Amazon ?
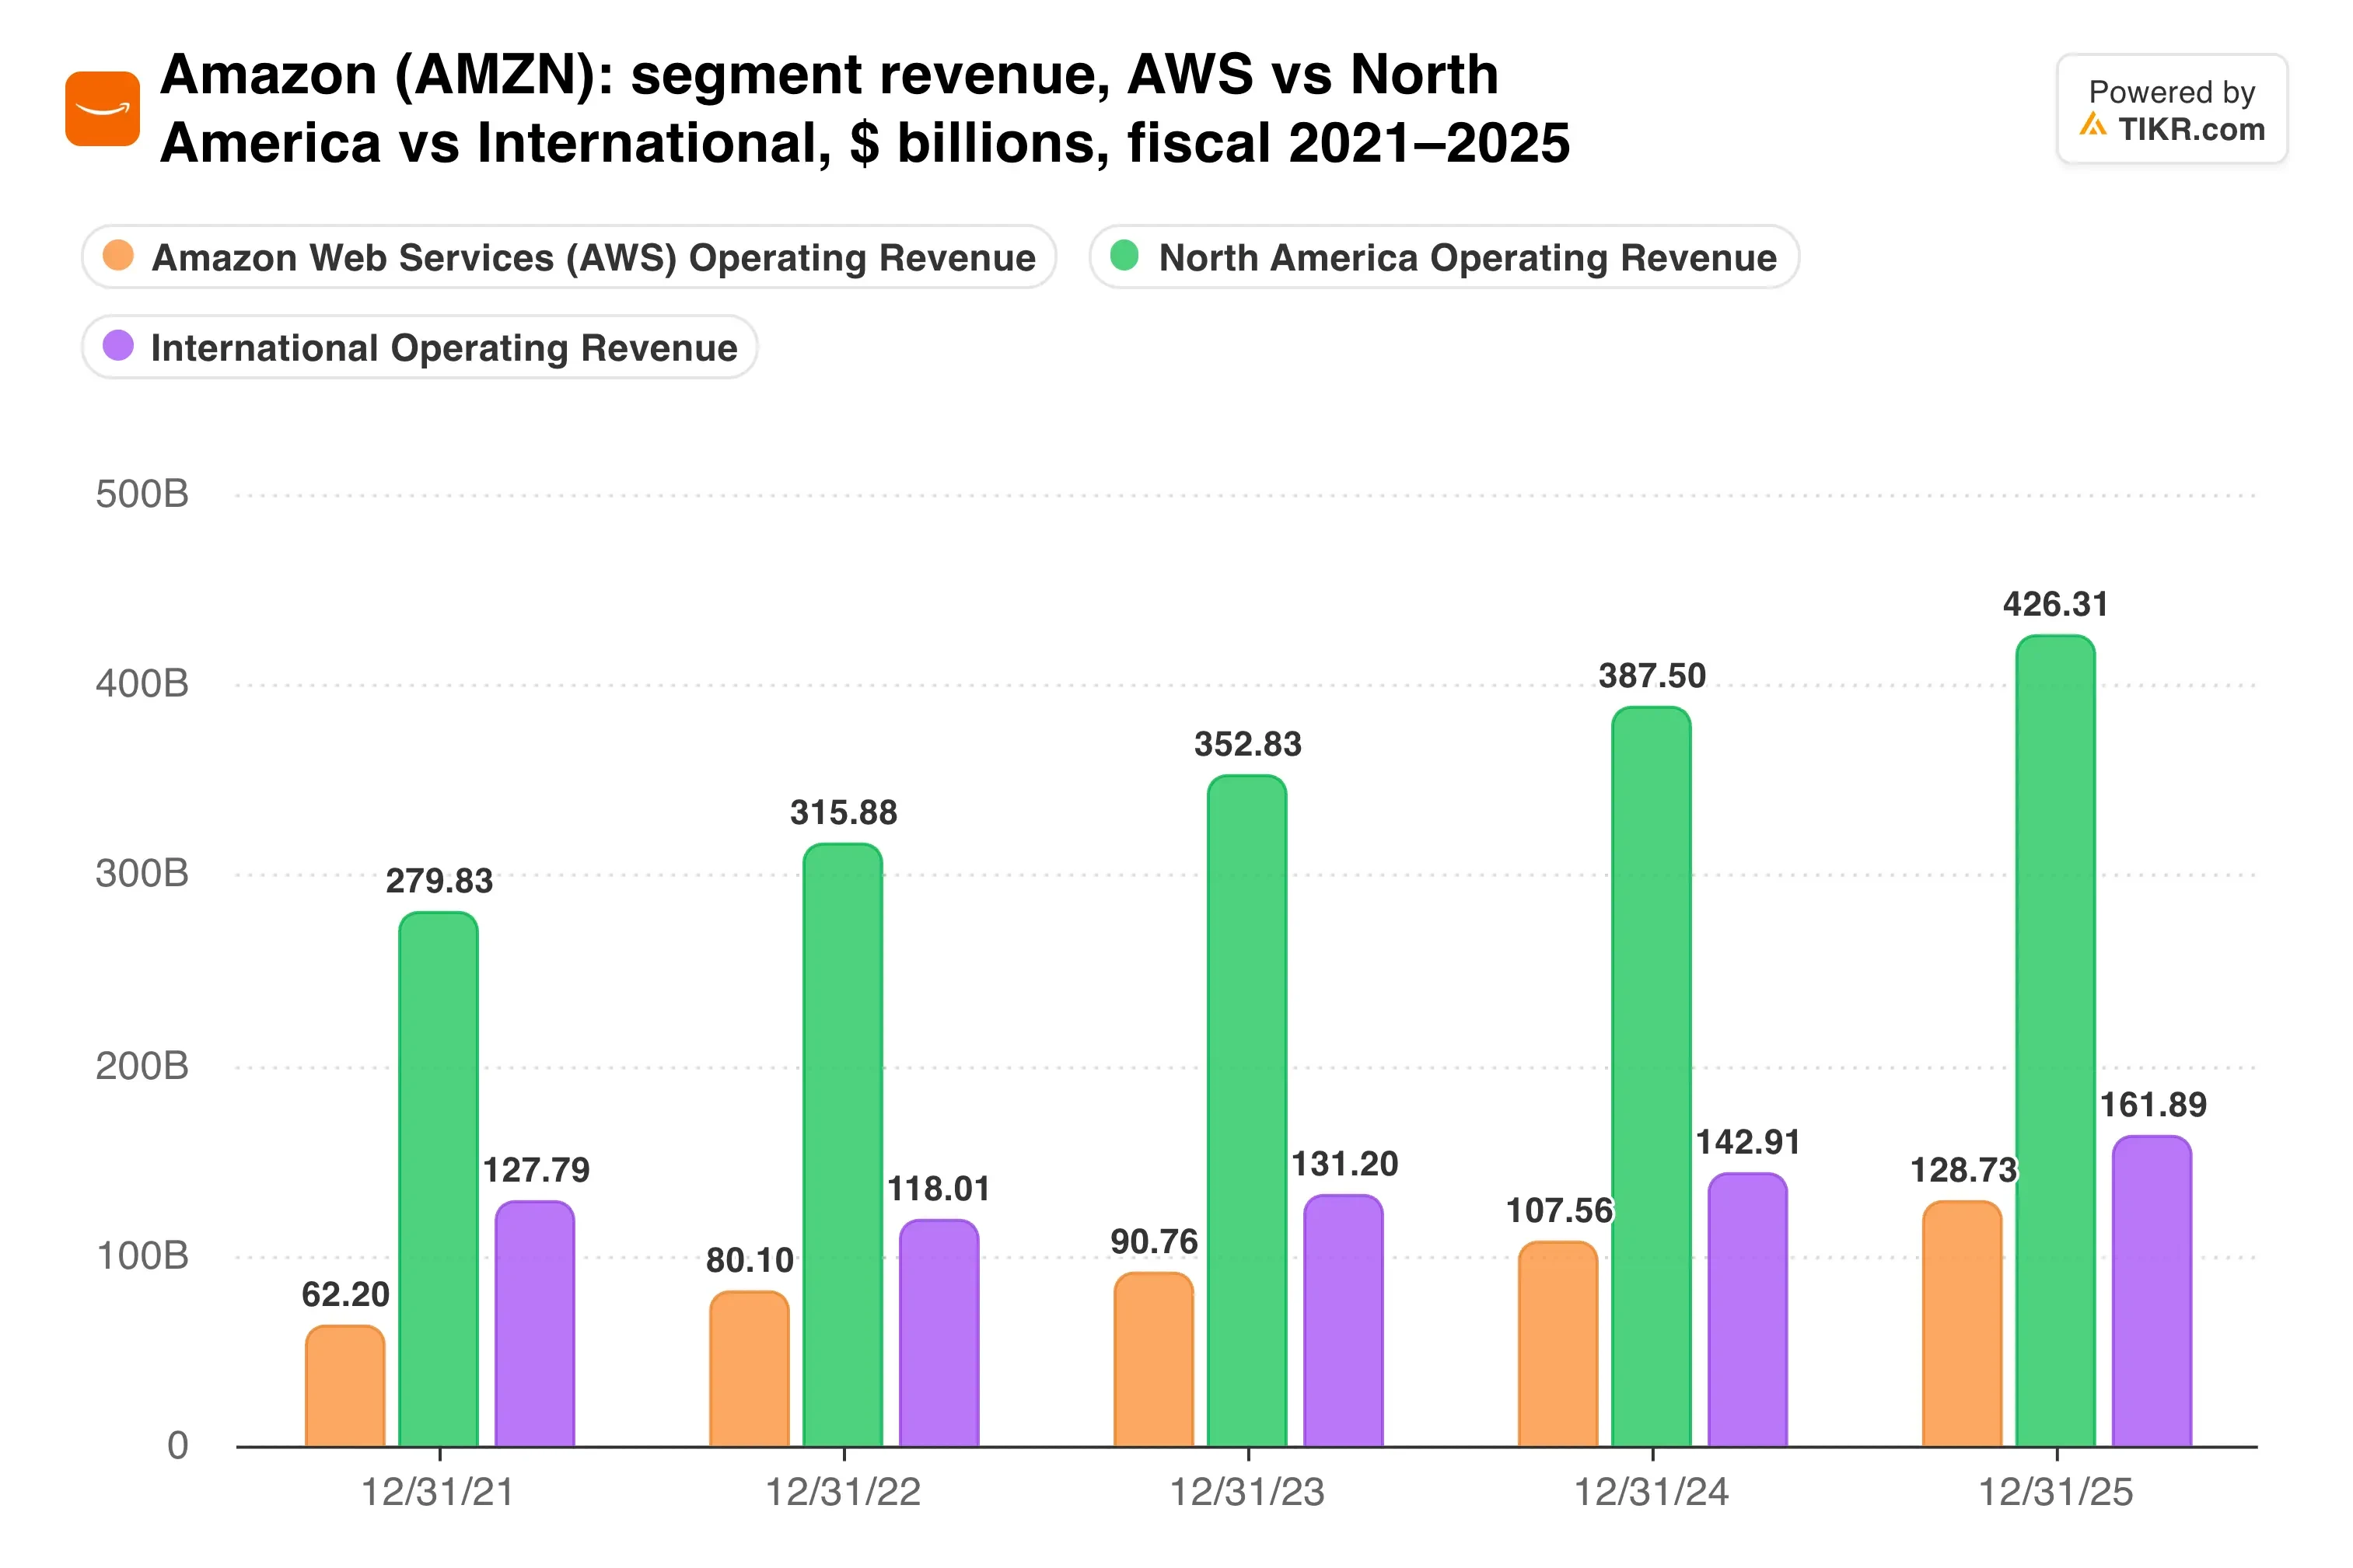
Selon mes calculs, AWS a généré environ 23 % du chiffre d'affaires du troisième trimestre mais environ 63 % du résultat opérationnel. Le commerce de détail continue de générer les ventes, tandis qu'AWS génère le profit.
La facture de cash ne cesse d'augmenter
Les dépenses d'investissement du troisième trimestre, à 77,3 milliards de dollars, sont bien supérieures au consensus de 58,7 milliards de dollars. Le flux de trésorerie disponible glissant est passé à -42,4 milliards de dollars, contre +14,8 milliards de dollars un an plus tôt.
La dette comble l'écart. L'émission d'obligations de 25 milliards de dollars d'Amazon en juillet a attiré 62 milliards de dollars de commandes, donc les prêteurs veulent toujours y être exposés.
Meta fait face à la même pression à plus petite échelle, avec des dépenses d'investissement au troisième trimestre de 34,9 milliards de dollars, soit moins de la moitié de celles d'Amazon.
Le flux de trésorerie opérationnel et les dépenses d'investissement racontent l'histoire côte à côte.
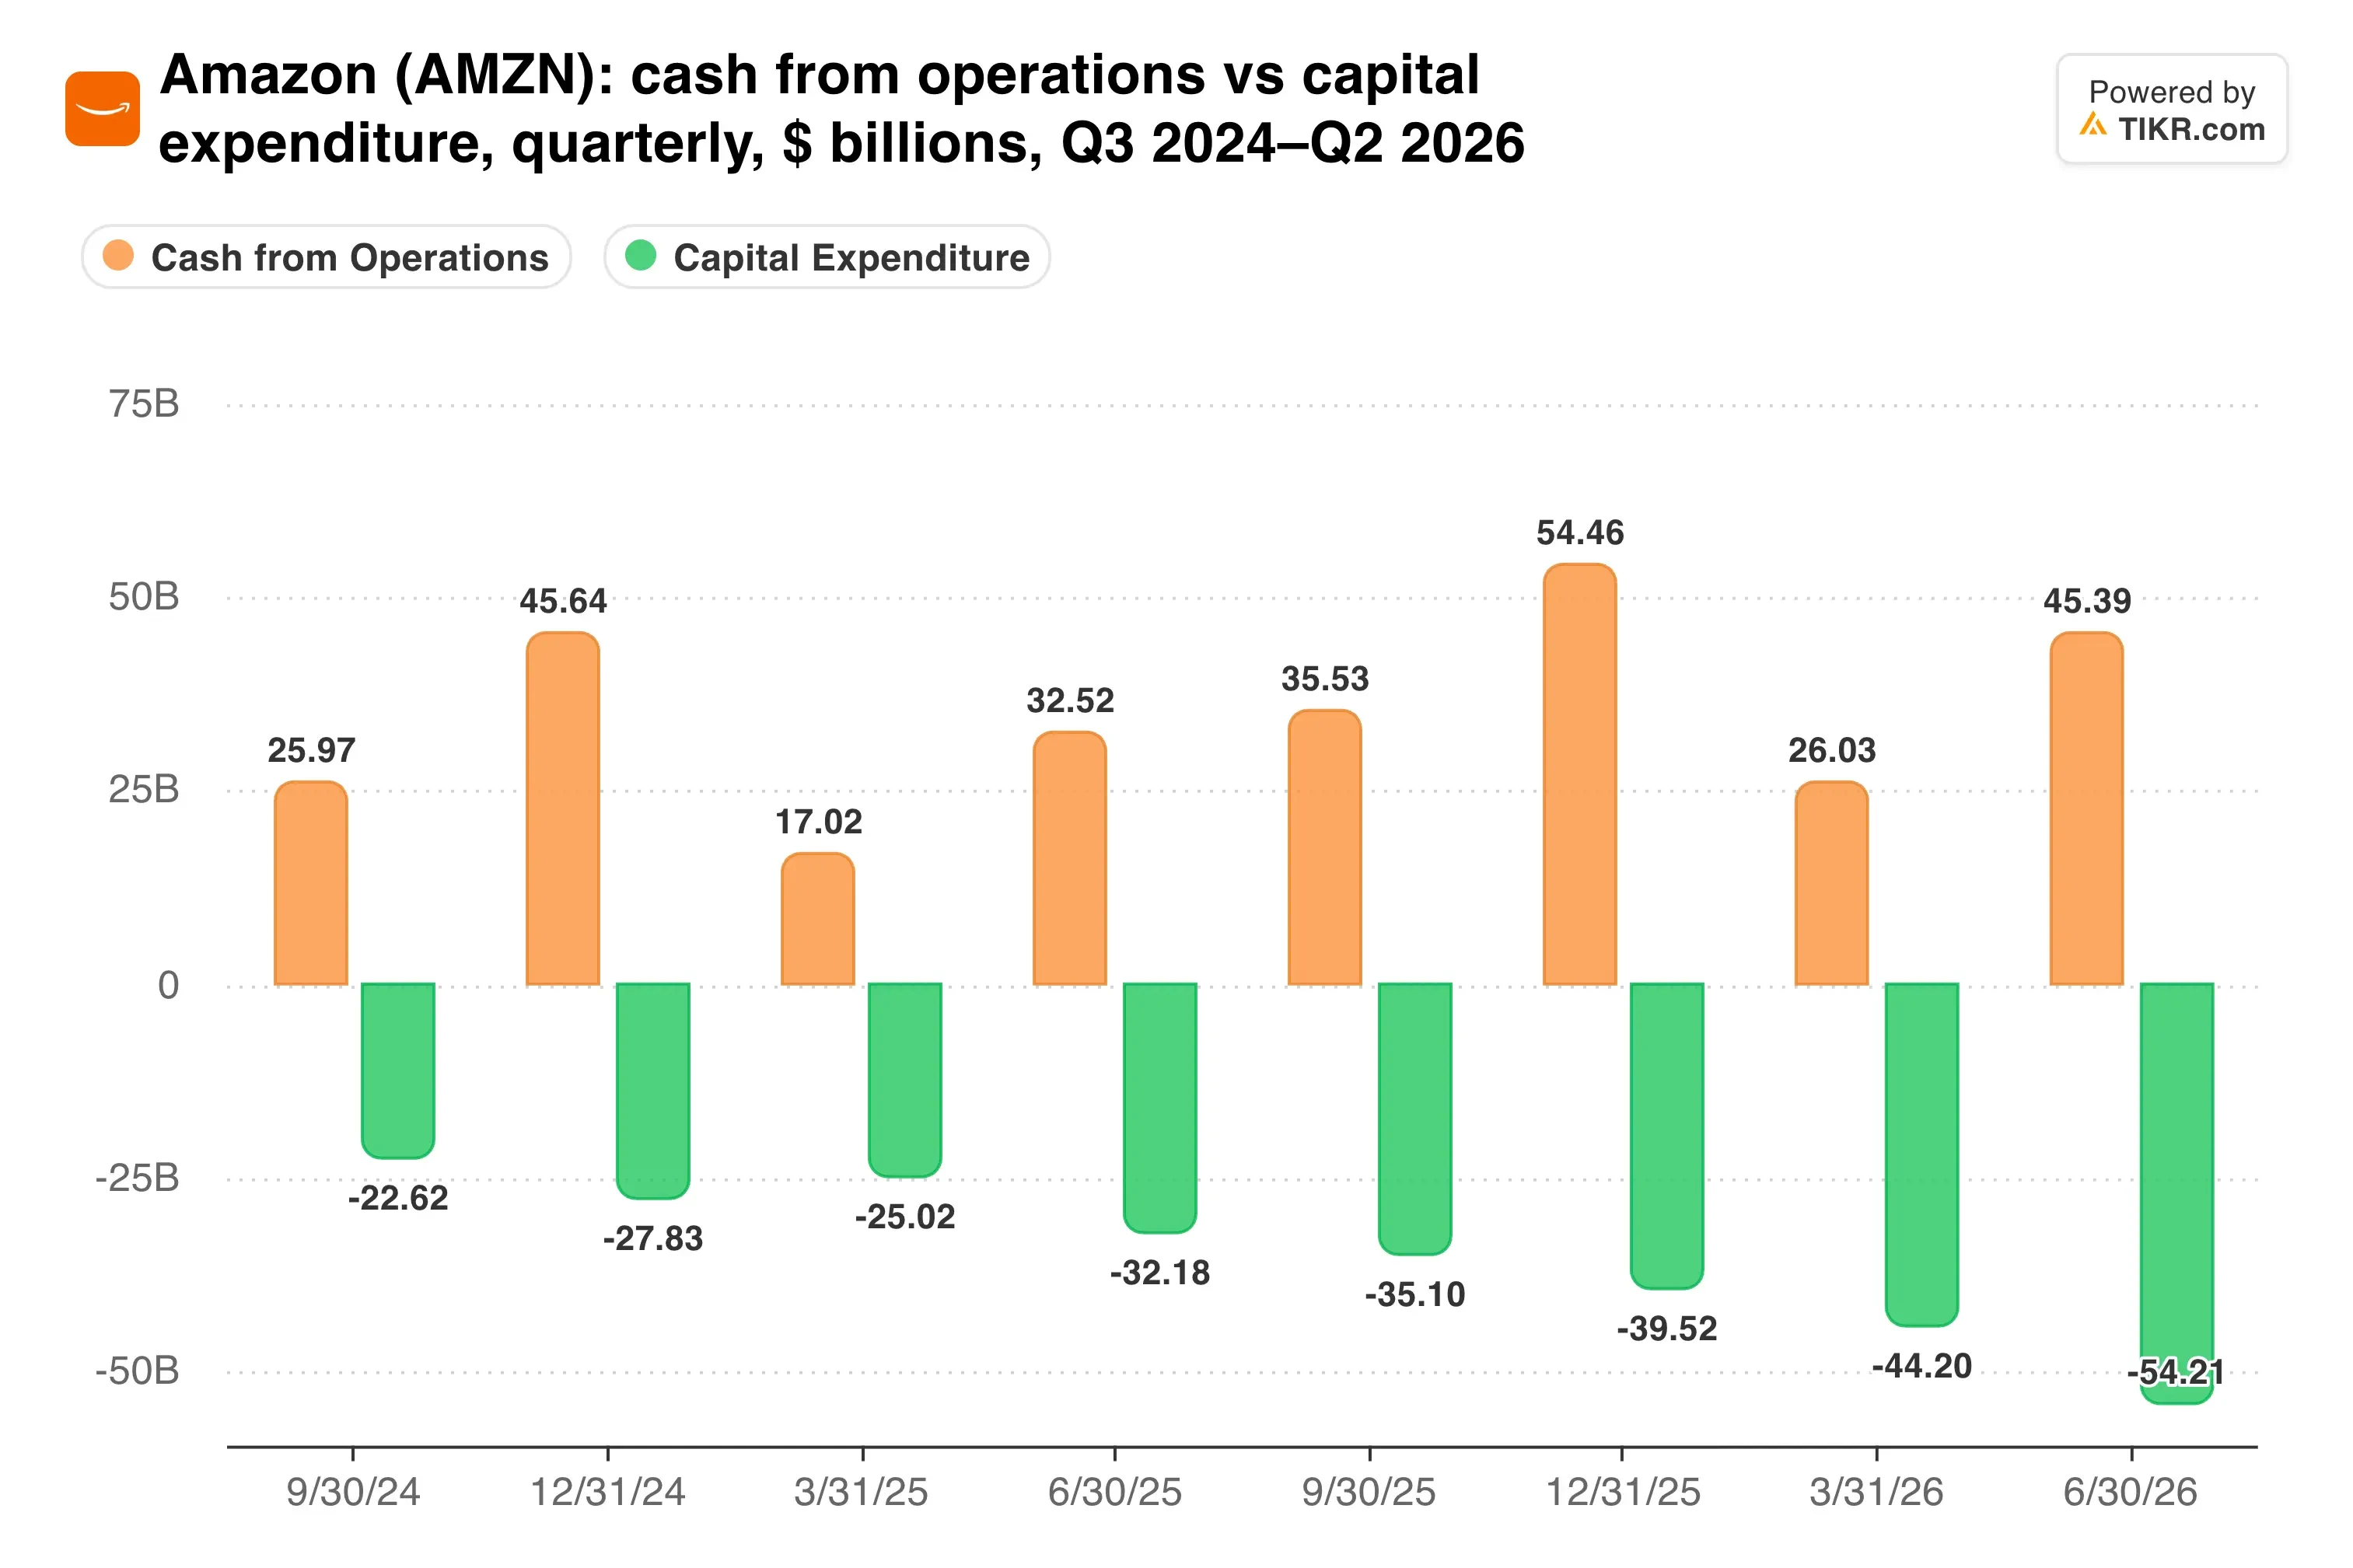
Les dépenses ont dépassé le flux de trésorerie opérationnel au cours de l'année écoulée, et la direction vient d'indiquer que les dépenses d'investissement de 2027 seront encore plus élevées.
Les régulateurs ajoutent des frictions. La FTC et plus de 20 États ont poursuivi Amazon en août pour des suppléments publicitaires cachés présumés, et l'UE s'apprête à soumettre AWS à ses règles technologiques.
L'action se négocie à 24,3x les bénéfices anticipés, et l'objectif moyen de 333 $ de la place implique une hausse potentielle de 38 %.
Mon avis : L'activité opérationnelle n'a jamais été aussi bonne, et un carnet de commandes de 496 milliards de dollars suggère que la demande pour AWS est réelle. Pourtant, je ne peux pas valoriser Amazon uniquement sur les bénéfices alors que le flux de trésorerie disponible est à -42,4 milliards de dollars et que le budget 2027 augmente. À 240 $, je conserverais et attendrais la preuve que ces dépenses sont justifiées.
Le prochain point de contrôle est le rapport annuel complet, attendu le 4 février. Surveillez si la croissance d'AWS se maintient près de 40 % et si le chiffre des dépenses d'investissement pour 2027 est accompagné d'une trajectoire de flux de trésorerie.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Amazon. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !