Puntos Clave
- Alphabet cayó un 12% el 29 de octubre tras su informe del tercer trimestre, su peor día desde que salió a bolsa en 2004.
- Scott Galloway califica a la IA como una amenaza existencial para Google Search, pero aún así dice que la acción de Alphabet parece una oportunidad de compra.
- Las ganancias en participaciones privadas han inflado los beneficios reportados de Alphabet, por lo que, sobre beneficios normalizados, cotiza a 20x el forward, por debajo de su promedio de cinco años de 23x.
- Con los ingresos subiendo un 25% y Cloud generando ahora casi tanto en nuevos ingresos como Google Services, la acción parece una compra, y la próxima prueba es la cifra de capex de 2027 que se dará a conocer a principios de febrero.
A finales de abril, Alphabet (GOOG) cotizaba a 33x los beneficios forward, su valoración más cara en cinco años. Ahora, uno de los críticos más vocales de Search dice que está lo suficientemente barata para comprar.
En medio llegó el tercer trimestre. Los ingresos de Search & otros crecieron un 12%, frente al 17% del segundo trimestre. El flujo de caja libre fue de -$9.1 mil millones. Y la acción cayó un 12% el 29 de octubre, su peor día desde que salió a bolsa en 2004. Eso coronó su peor mes jamás en términos de valor de mercado perdido.
Scott Galloway, profesor de NYU Stern y coanfitrión de Prof G Markets, no se anda con rodeos sobre el caso bajista. En el episodio del lunes, dijo: "La IA es una amenaza existencial para Alphabet porque la cabina de peaje más grande y rentable de la historia, Search, parece estar bajo ataque".
También dijo que Microsoft pagó su desarrollo de IA con efectivo disponible, mientras que Alphabet "parece estar sacando segundas hipotecas para la misma renovación".
Luego comparó el P/E de Alphabet de 14.6 con el 19.5 del S&P 500 y llegó a esto: "esto me parece una oportunidad de compra".
Toda una recomendación de un tipo que acaba de llamar a Search una cabina de peaje bajo ataque.
TIKR hace seguimiento de 58 analistas sobre Alphabet. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Alphabet, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Alphabet
El múltiplo real está más cerca de 20x
Sin embargo, Alphabet no está tan barata como 14.6. Las ganancias en sus participaciones en empresas privadas han inflado sus beneficios reportados. En el primer semestre de 2026, esas ganancias ascendieron a $135.9 mil millones, más que sus $80.5 mil millones de ingreso operativo. Solo en el segundo trimestre, representaron $6.26 de sus $9.11 de beneficio por acción.
Los beneficios normalizados son la mejor vara de medir aquí. Los analistas esperan que aumenten desde $10.81 por acción en 2025 hasta $18.26 para 2028, y apenas modificaron esas estimaciones tras el informe:

Sobre esos beneficios, Alphabet cotiza a 20x, por debajo de su promedio de cinco años de 23x:
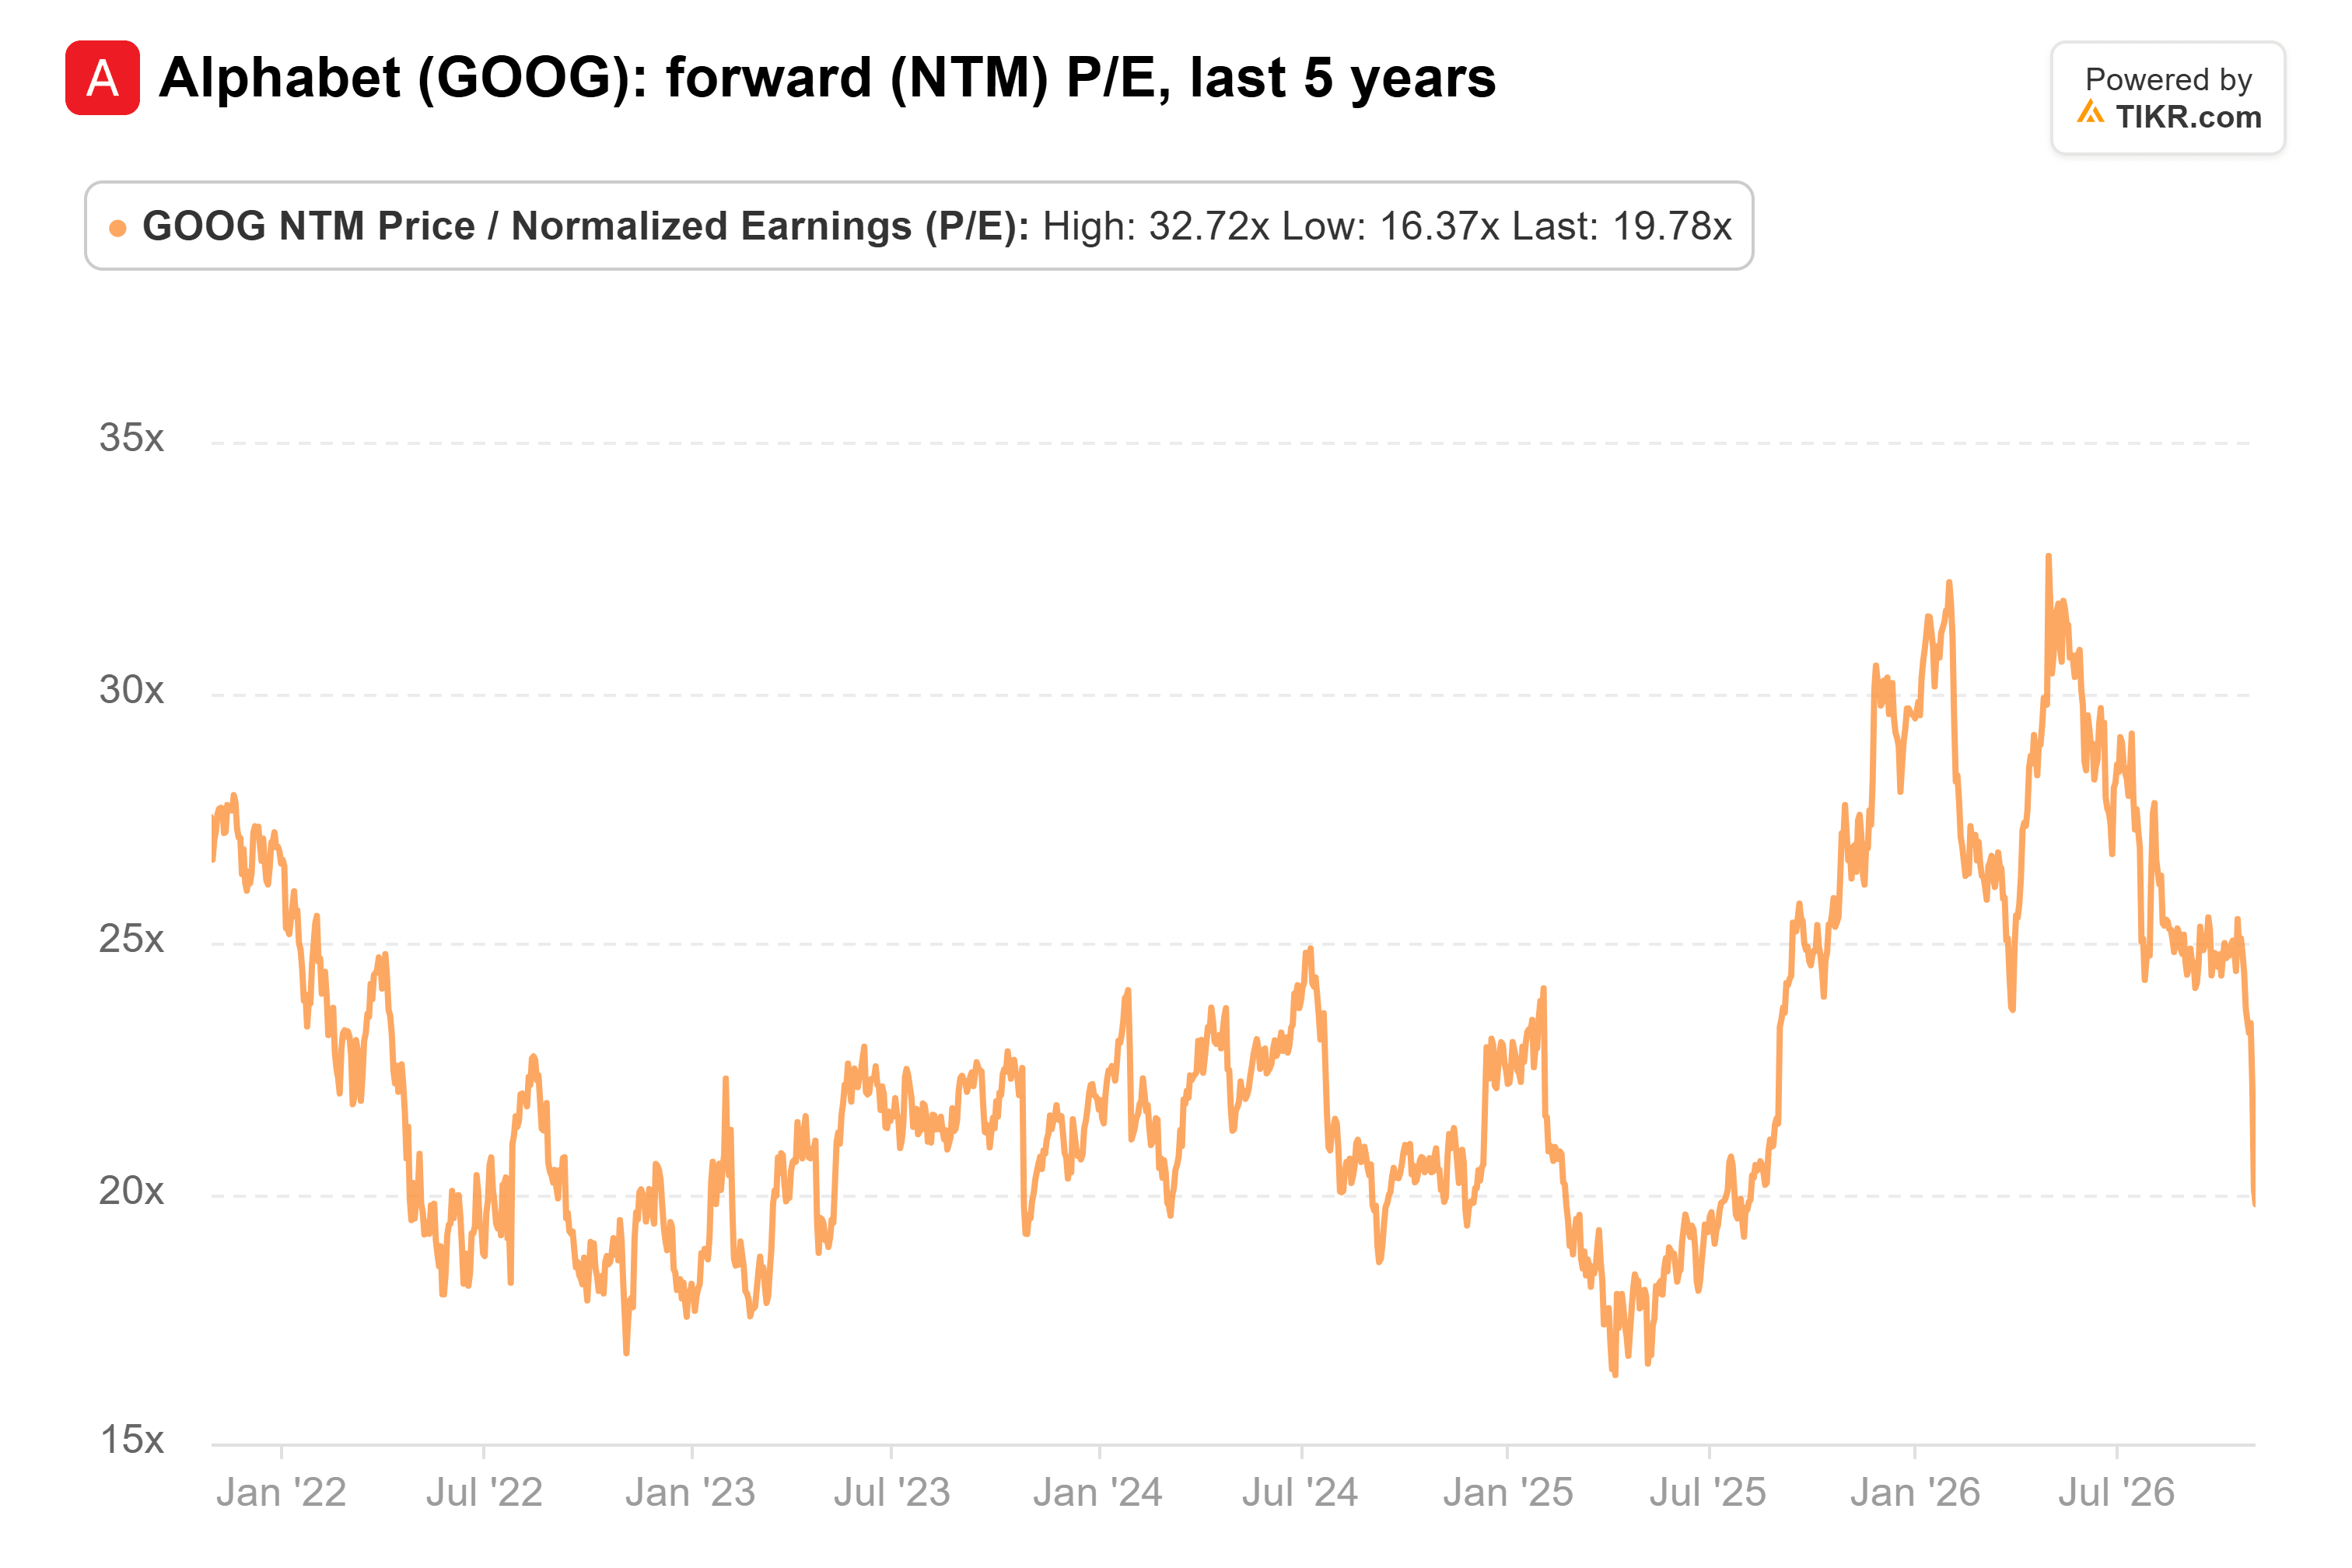
Así que Alphabet cuesta más que los 14.6 de Galloway, pero sigue siendo barata según sus propios estándares.
Cloud ahora gana como Google Services
Y el negocio sigue creciendo rápido. Los ingresos alcanzaron $128 mil millones en el tercer trimestre, un 25% más que el año anterior:

Más de la mitad de ese crecimiento provino de Google Cloud, donde los ingresos se dispararon un 103% hasta $30.7 mil millones. El margen operativo de Cloud subió al 36.2%, desde el 23.7% del año anterior. La dirección había advertido que alquilar capacidad de computación externa, que comenzó este trimestre, pesaría sobre ese margen, y aún así subió.
Para el segundo trimestre, un nuevo dólar de ingresos de Cloud ya estaba añadiendo aproximadamente tanto ingreso operativo como un nuevo dólar de Google Services, el segmento que alberga Search. Así que incluso si Search se desacelera, Alphabet tiene un segundo negocio que gana como él.
Y Search se está desacelerando. El Director de Negocios Philipp Schindler atribuyó parte de la desaceleración del tercer trimestre a una menor monetización en AI Mode. Esa es la canibalización que preocupa a Galloway. Alphabet también vendió $12.4 mil millones de acciones nuevas y emitió $28.7 mil millones en bonos en el trimestre. Esas son sus segundas hipotecas, en la práctica.
Estoy con Galloway
Una empresa que crece los ingresos un 25% anual a este tamaño, con un segundo negocio que ahora gana como el primero, parece una compra a 20x los beneficios forward. Creo que el mercado está valorando a Search como si ya se estuviera contrayendo, cuando los ingresos de Search & otros aún crecieron en el tercer trimestre.
Por supuesto, el gasto no ha terminado. La CFO Anat Ashkenazi espera que el capex "aumente significativamente en 2027", y la cifra se dará a conocer en la llamada del cuarto trimestre, probablemente a principios de febrero. Si supera el backlog de $561 mil millones de Cloud, tomaría la preocupación hipotecaria de Galloway más en serio que su recomendación de compra.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!