Conclusiones clave
- Verizon ofrece un rendimiento por dividendo del 6,2% y Chevron del 3,4%, y cada una distribuyó poco más de la mitad de su flujo de caja libre en dividendos en los 12 meses hasta el 30 de junio de 2026.
- Chevron aumentó su dividendo un 5,8% anual desde el año fiscal 2020 hasta el 2025, frente al 1,9% de Verizon, y tiene mucha menos deuda.
- La cobertura de Chevron depende de los precios del petróleo: su flujo de caja libre quedó muy por debajo de su dividendo en el año fiscal 2020.
- La deuda de Verizon, que es 3,35 veces su EBITDA, es el principal riesgo a vigilar mientras sigue aumentando su dividendo.
Cualquiera que compre una acción por dividendo para mantenerla durante una década tiene dos motivos para mirar este verano. Verizon (VZ) aumentó su flujo de caja libre un 24,4% hasta los $6.400 millones en el segundo trimestre de 2026 respecto al año anterior, y espera un crecimiento del flujo de caja libre del 9% al 10% para el año completo.
Chevron (CVX) fue más grande: $18.100 millones de flujo de caja libre en el segundo trimestre de 2026, frente a los $4.900 millones del año anterior, ya que la producción aumentó un 20%.
Ambas ahora distribuyen un poco más de la mitad de su flujo de caja libre como dividendos. Entonces, si solo puedo mantener una durante los próximos 10 años, ¿cuál es?
| Métrica | Verizon (VZ) | Chevron (CVX) |
|---|---|---|
| Rendimiento por dividendo | 6,2% | 3,4% |
| Crecimiento del dividendo, año fiscal 2020 –2025 | 1,9% anual | 5,8% anual |
| Años consecutivos de aumentos (cifra de la empresa) | 20 | 39 |
| Ratio de pago de dividendos en efectivo (TTM al 30 de junio de 2026) | 54% | 51% |
| Deuda neta/EBITDA (LTM) | 3,35x | 0,56x |
| Cobertura de intereses (LTM) | 4,36x | 18,93x |
Fuente: TIKR, 9 de octubre de 2026; recuentos de aumentos de las llamadas de resultados de cada empresa.
Verizon: aumentos lentos, mucho margen
El crecimiento de Verizon proviene de los servicios, con más clientes suscribiéndose a su banda ancha y menos abandonándola. Los ingresos por servicios de movilidad y banda ancha aumentaron un 2,8% hasta aproximadamente $23.400 millones en el segundo trimestre de 2026, incluso cuando los ingresos totales cayeron un 0,7% a $34.300 millones porque menos personas renovaron sus teléfonos.
De cara al futuro, la dirección espera que el crecimiento de los ingresos por servicios se acerque al 4,0% en el cuarto trimestre, y espera que su nuevo negocio de fibra AI Connect comience a añadir ingresos en 2027.
Ese efectivo cubre el dividendo con margen de sobra. Verizon distribuyó un 54% bien cubierto de su flujo de caja libre durante los 12 meses hasta el 30 de junio de 2026, y el flujo de caja libre ha superado al dividendo cada año desde el año fiscal 2018…
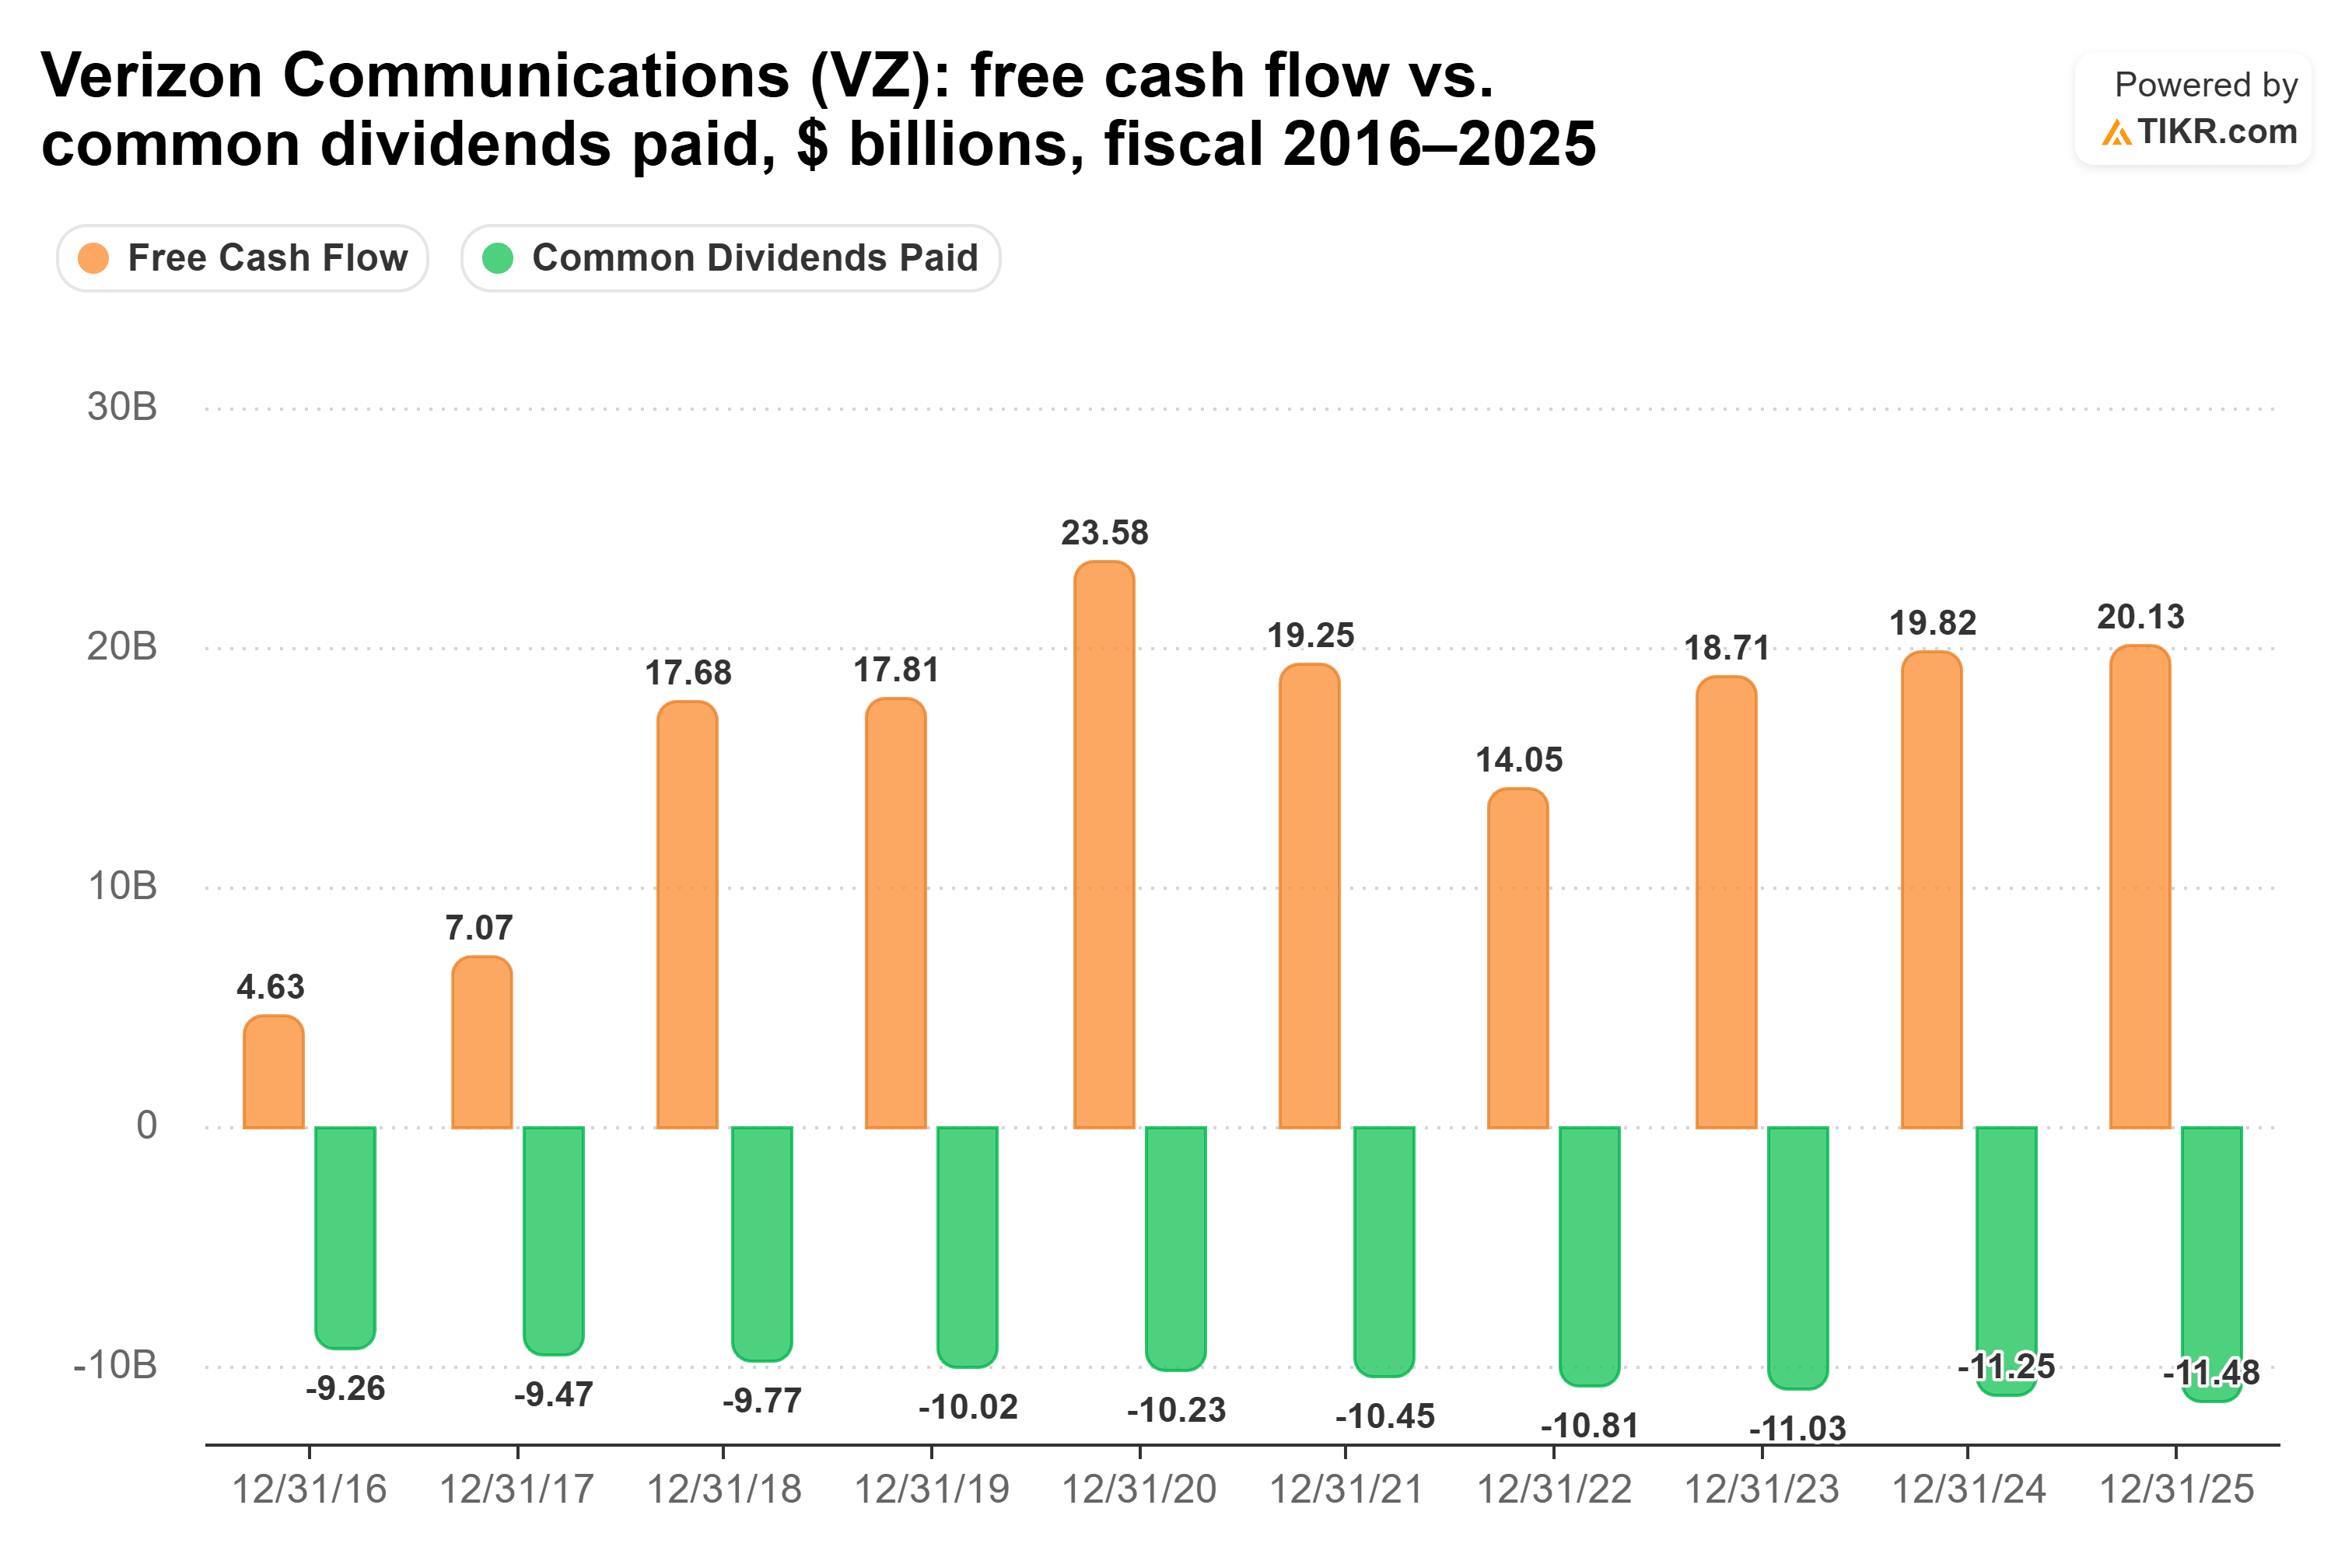
…con un ratio de pago entre el 54% y el 77% desde el año fiscal 2021 hasta el 2025.
"Estamos aumentando nuestro dividendo y estamos reduciendo nuestra deuda", dijo la dirección en su llamada del segundo trimestre. La cobertura respalda la primera parte: Verizon aumentó su dividendo un 2,5% en enero de 2026, en lo que denomina "el vigésimo año consecutivo de aumentos de dividendos".
La segunda parte es el riesgo. La deuda neta es 3,35 veces el EBITDA en los últimos doce meses, y el EBIT cubre los intereses solo 4,36 veces.
Chevron: aumentos más rápidos, efectivo más volátil
La ventaja de Verizon es el cheque más grande, pero el cheque de Chevron está creciendo más rápido y se asienta sobre un balance mucho más sólido. La deuda neta es solo 0,56 veces el EBITDA, y el EBIT cubre los intereses 18,93 veces. La producción aumentó un 20% respecto al año anterior en el segundo trimestre de 2026, impulsada por la adquisición de Hess y el crecimiento en la Cuenca Pérmica y el Golfo de México. El CEO Michael Wirth lo expresó así en la llamada del segundo trimestre: "Los activos de Hess están generando un fuerte flujo de caja libre, que ha sido aproximadamente el doble de los dividendos incrementales".
Chevron distribuyó un 51% bien cubierto de su flujo de caja libre durante los 12 meses hasta el 30 de junio de 2026. Sin embargo, esa cifra se basa en un enorme segundo trimestre, y el historial anual es más volátil: un 78% ajustado en el año fiscal 2024 y un 77% en el 2025, y en el año fiscal 2020, un flujo de caja libre de $1.660 millones frente a $9.650 millones en dividendos…
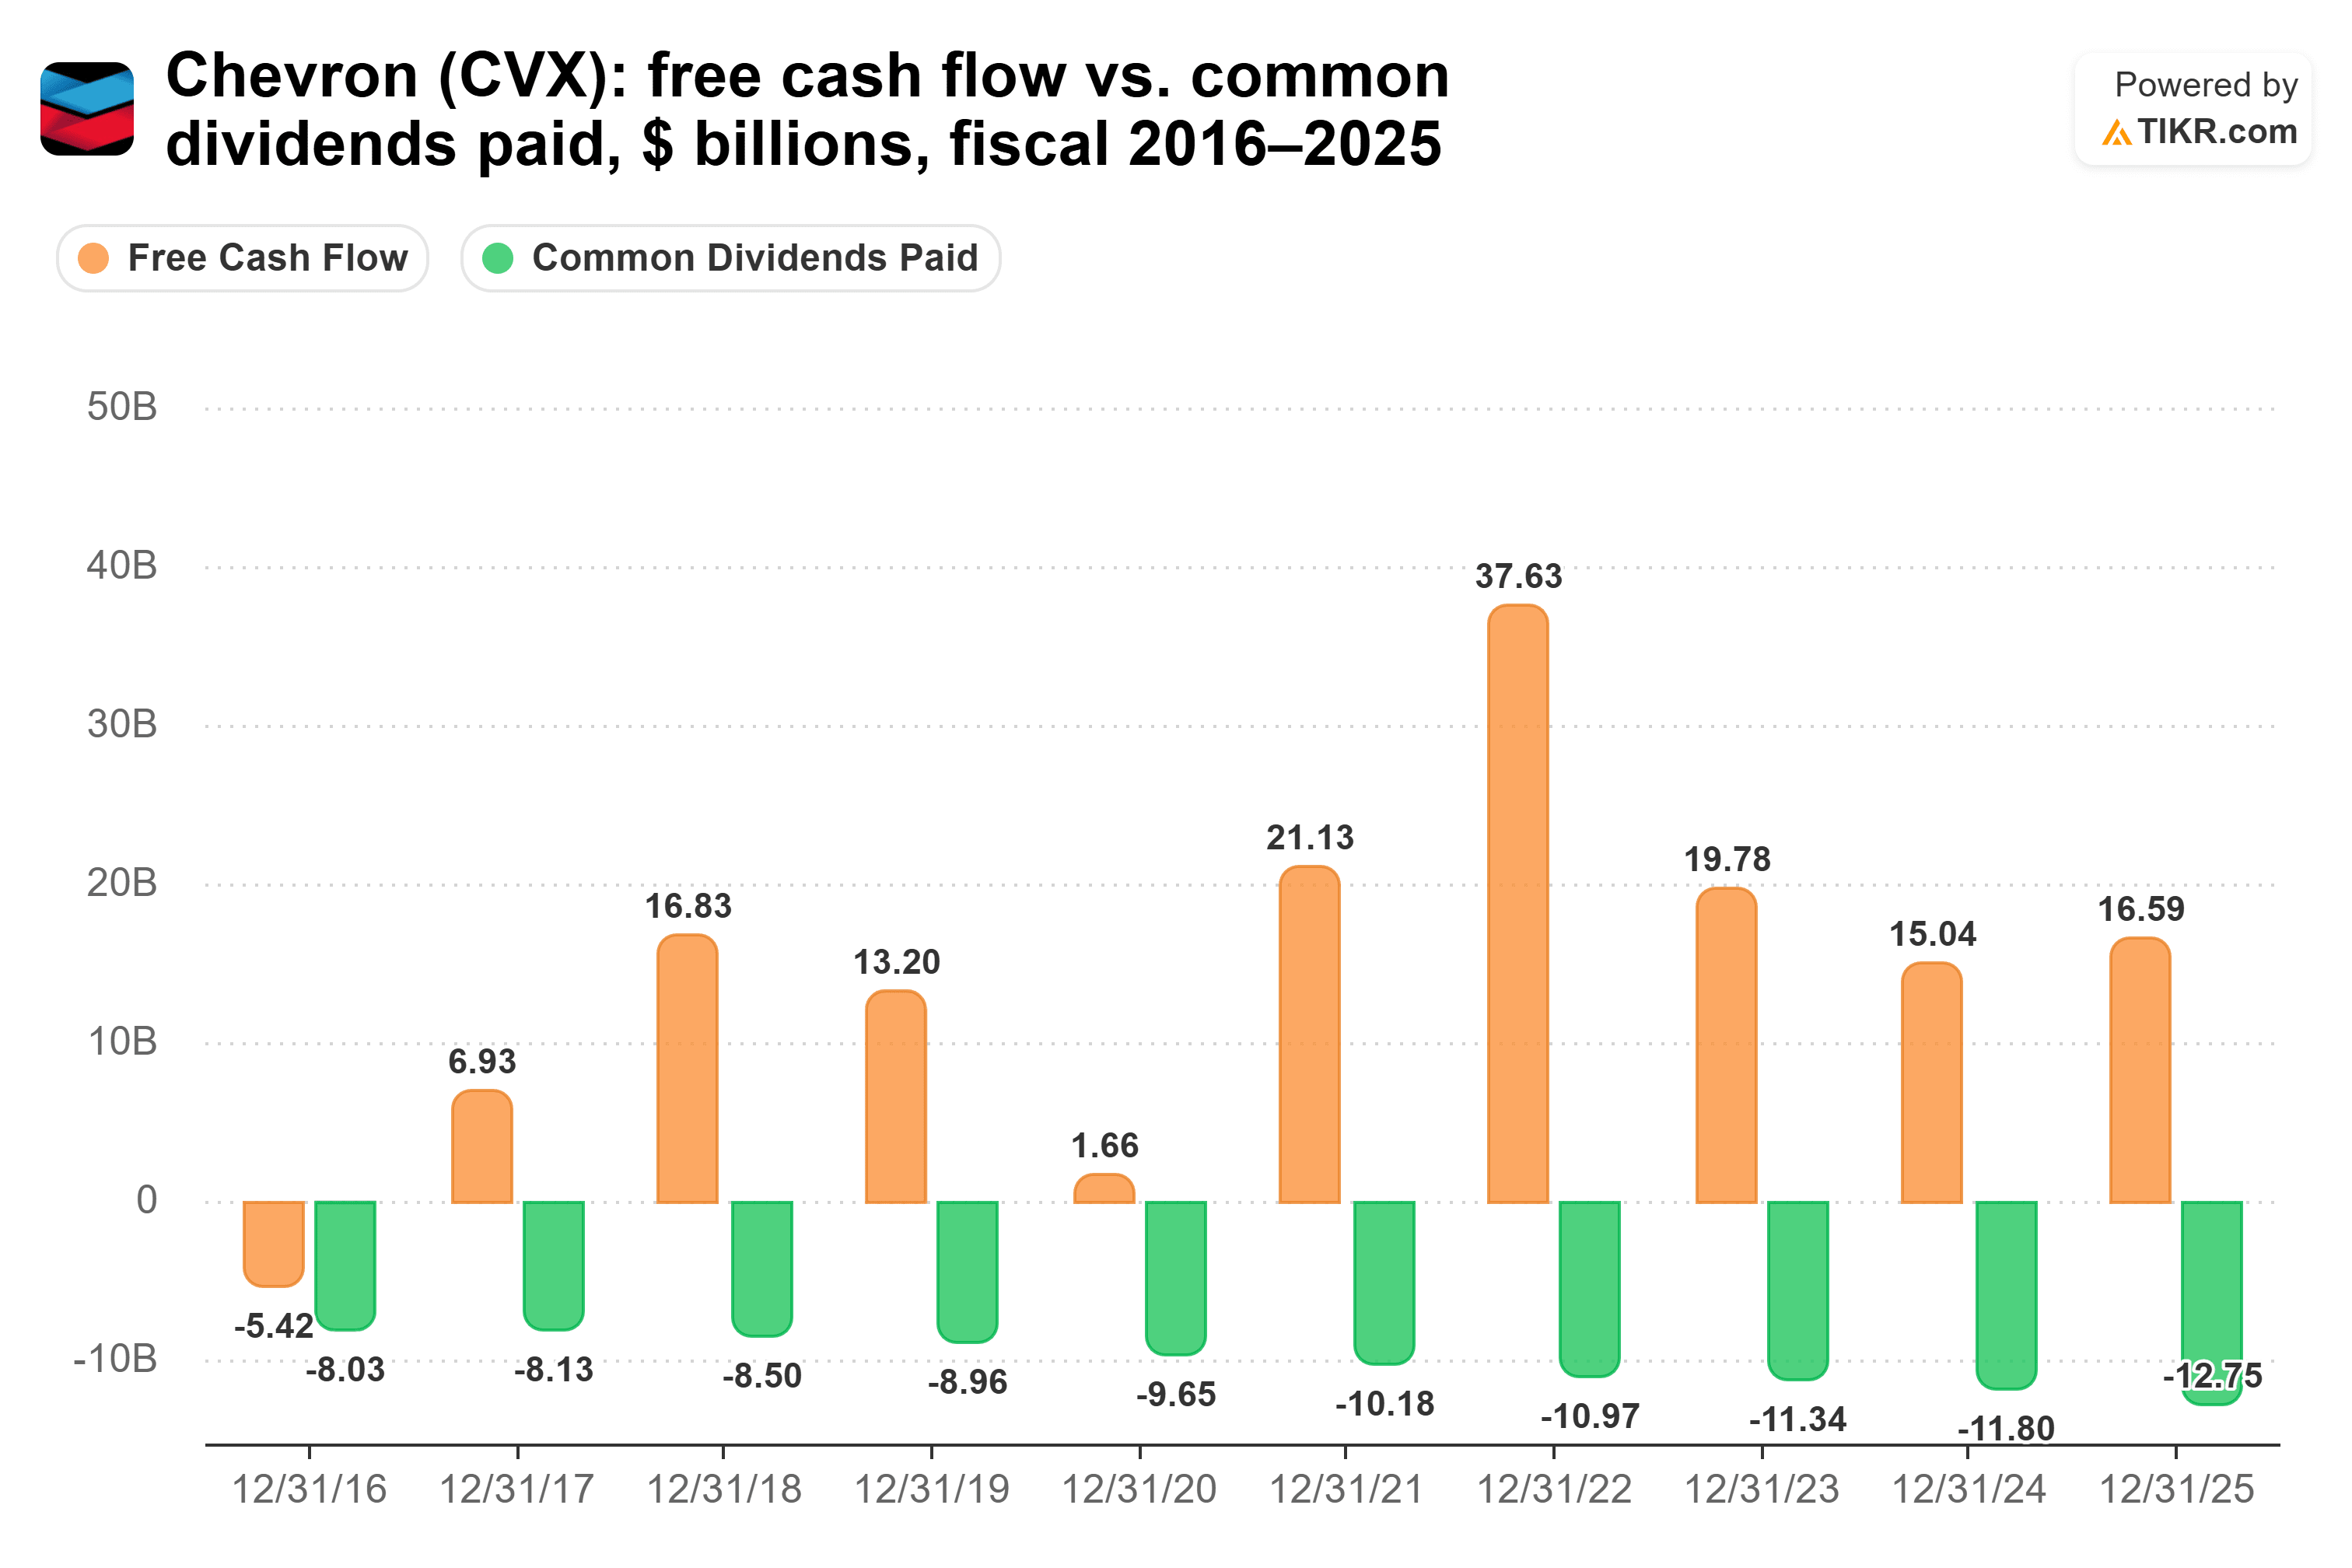
El dividendo siguió creciendo de todos modos. Como dijo la dirección en su llamada del primer trimestre, "lo hemos aumentado por 39º año consecutivo".
El principal riesgo para Chevron es el precio del petróleo. El objetivo de la dirección de crecer el flujo de caja libre ajustado más de un 10% anual en promedio hasta 2030 asume que los precios de las materias primas se mantienen planos en niveles por debajo de los actuales, y el conflicto en Oriente Medio ya está frenando parte de su producción.
Entonces, ¿qué dividendo gana?
Yo mantendré Verizon durante los próximos 10 años. Con los rendimientos actuales y el ritmo de aumento de cada empresa desde el año fiscal 2020 hasta el 2025, $10.000 en Verizon pagan aproximadamente $6.770 durante la década, frente a aproximadamente $4.439 en Chevron. Eso son unos $2.331 más, y el cheque anual de Chevron no superaría al de Verizon hasta alrededor de 2043.
El ritmo del 1,9% de Verizon también parece fácil de mantener. Distribuye el 54% de su flujo de caja libre, espera que ese flujo de caja crezca entre un 9% y un 10% en 2026, y no ha superado el 77% en ninguno de los últimos cinco años fiscales. El ritmo del 5,8% de Chevron depende más de los precios del petróleo, y si se ralentizara, la ventaja de Verizon solo crecería.
Esto no quiere decir que el dividendo de Chevron sea inestable. Treinta y nueve años seguidos de aumentos y muy poca deuda neta lo convierten en un dividendo en el que confiaría durante una recesión. Es solo que, para una tenencia de 10 años, prefiero cobrar el cheque más grande de la empresa cuyo flujo de caja no depende del petróleo.
Por supuesto, Verizon todavía tiene que reducir esa deuda mientras aumenta su dividendo. El cuarto trimestre, cuando la dirección espera un crecimiento de los ingresos por servicios cercano al 4%, es la primera prueba.
Entonces, ¿cuál es el valor real de la acción de Verizon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Verizon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o de nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!