

Estadísticas Clave para la Acción de UPS
- Rendimiento de la semana pasada: Consolidando
- Rango de 52 semanas: $82.00 a $122
- Precio objetivo del modelo de valoración: $139
- Potencial alcista implícito: +27.9% en los próximos 2.5 años
Construye tu propio escenario de valoración para UPS en TIKR (Es gratis) >>>
El Error en los Márgenes de FedEx Pone en Foco a Todo el Sector de Paquetería
Las acciones de United Parcel Service (UPS) estuvieron en el centro de atención esta semana después de que FedEx reportara sus resultados el 24 de junio, lo que destacó la presión sobre los márgenes que atraviesa la industria de carga y paquetería. Los márgenes operativos de FedEx se contrajeron y sus acciones cayeron abruptamente, según Reuters, incluso cuando la compañía dio previsiones de un crecimiento de ingresos del 11% para el año fiscal 2026. Esa desconexión entre el optimismo en la línea superior y la ejecución en la línea inferior es la misma dinámica que los inversores han estado observando en UPS durante el último año.
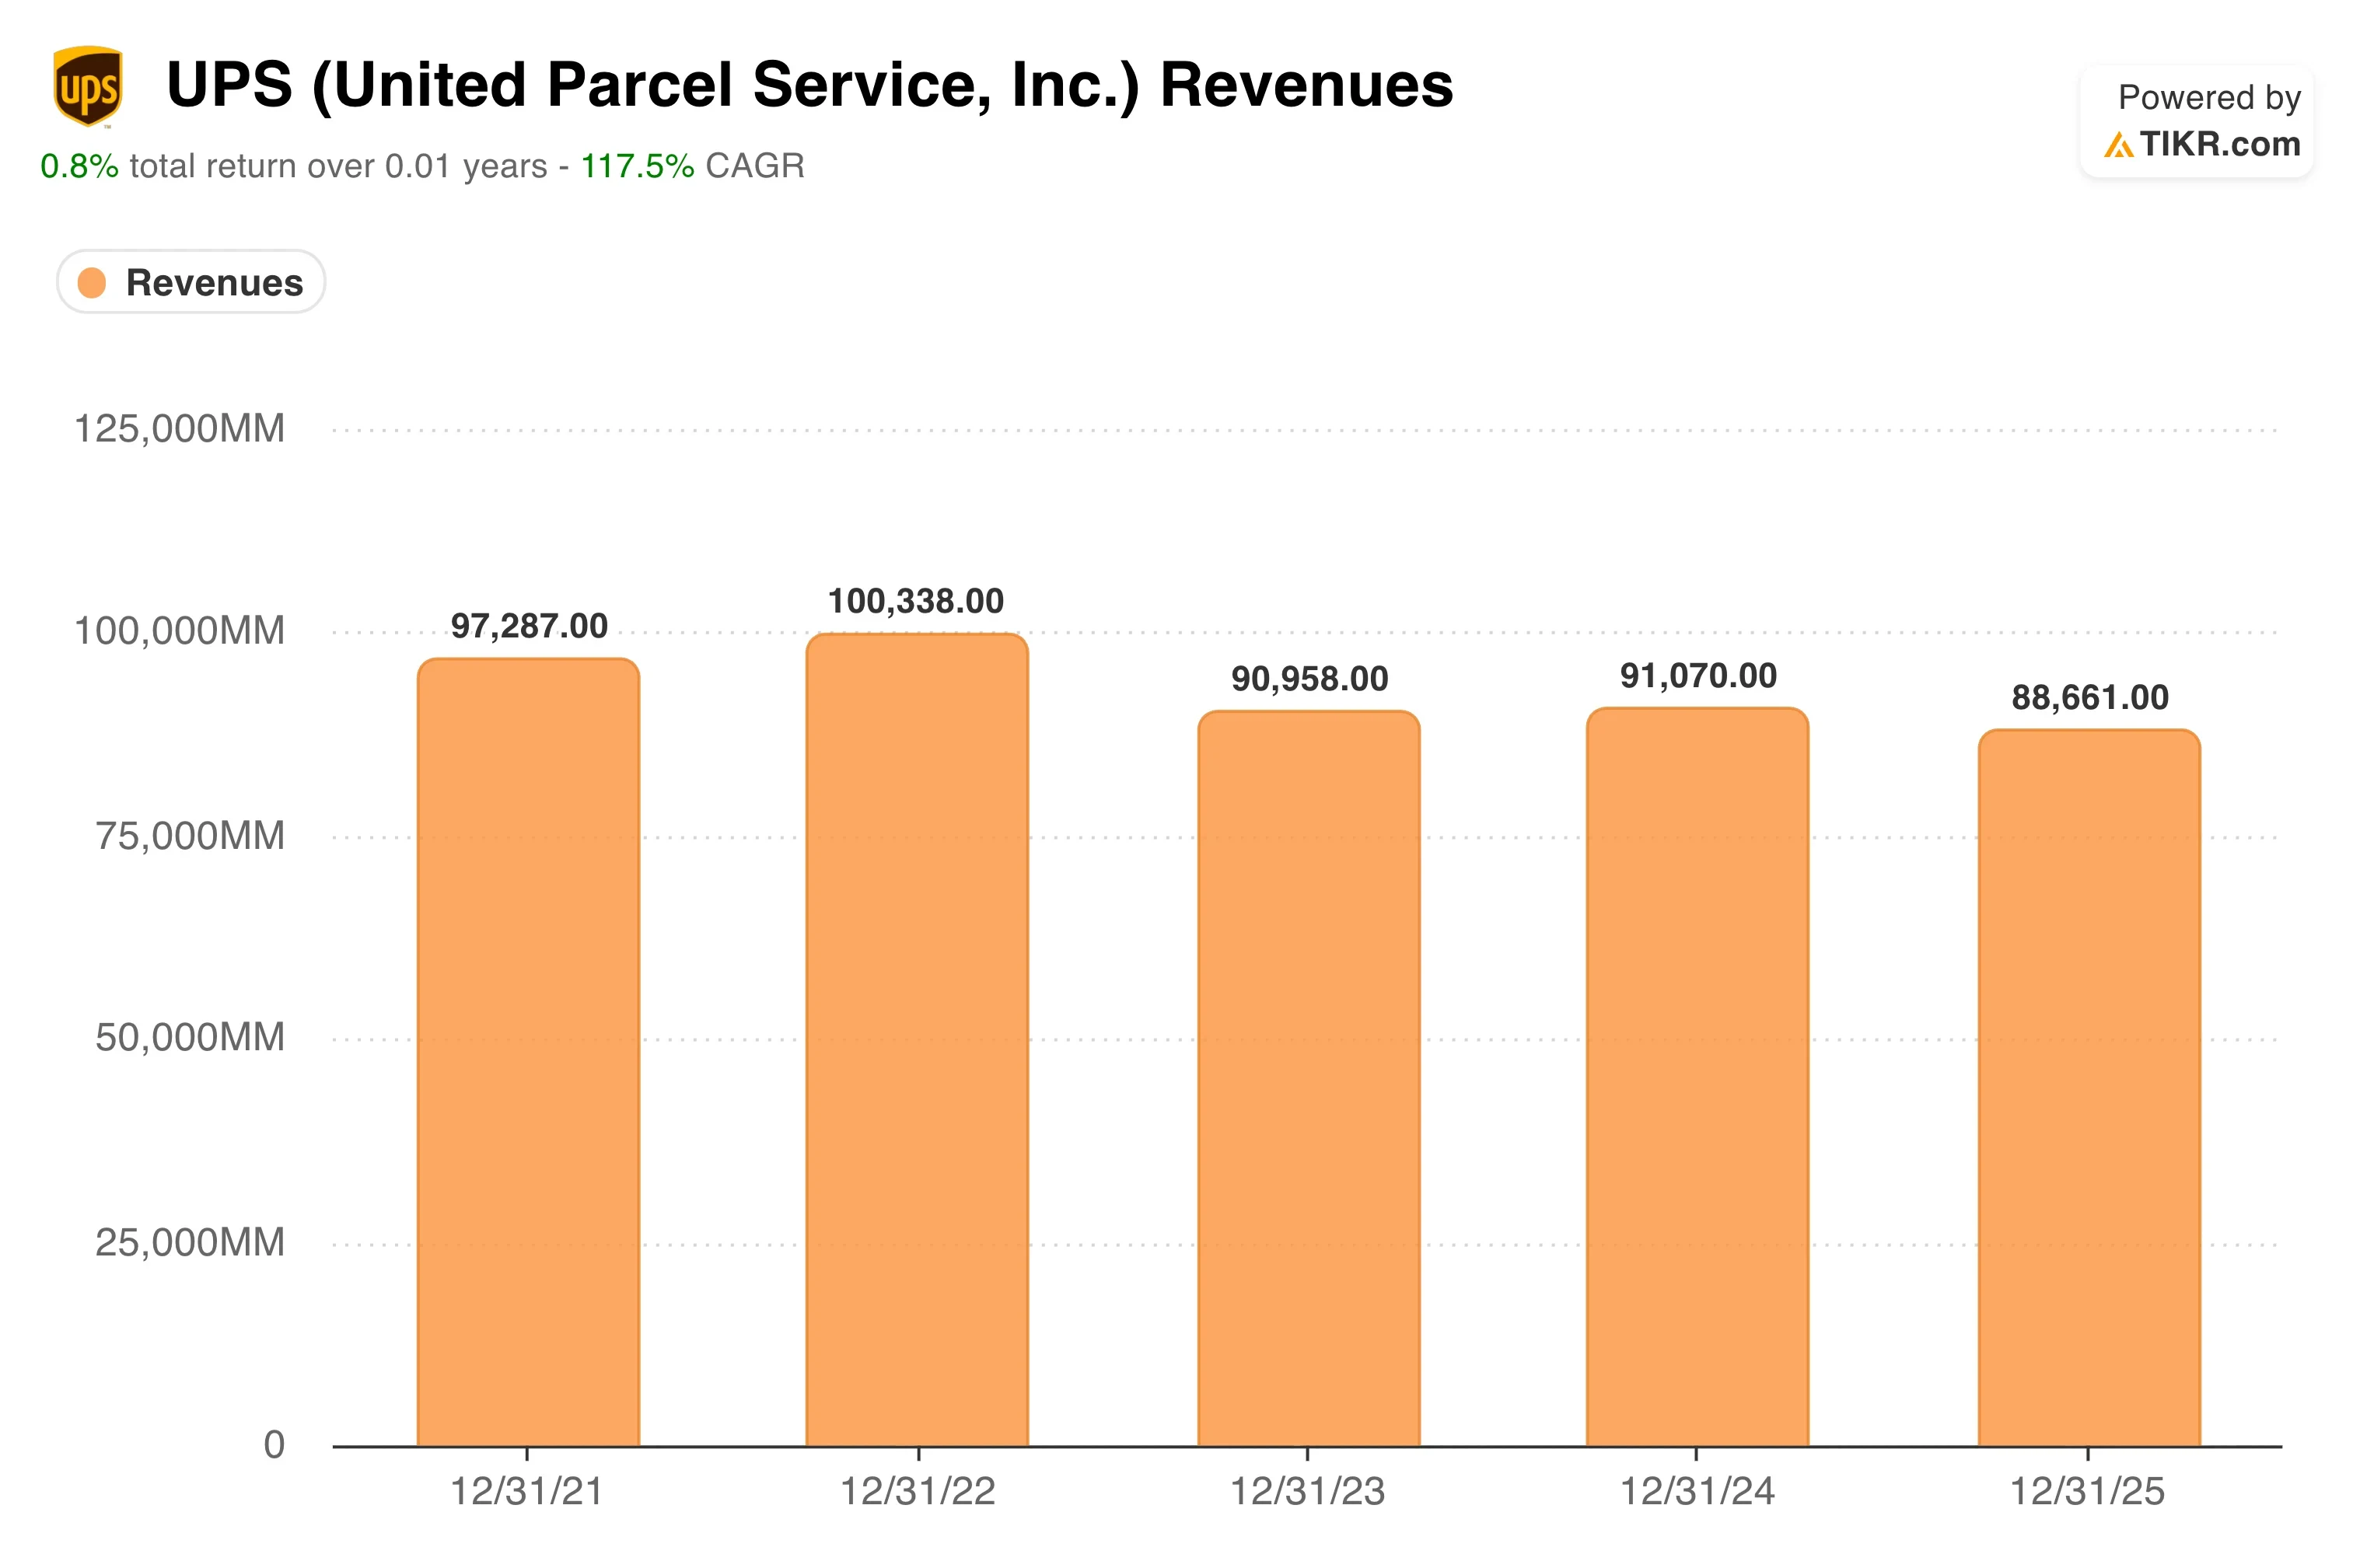
UPS ha estado en su propio ciclo de reestructuración. La compañía recortó costos agresivamente tras el auge de paquetería post-pandemia y la posterior normalización de volúmenes. Los ingresos disminuyeron un 2.6% en el último año, reflejando menores volúmenes de paquetes y presión sobre los precios. Esa contracción es el telón de fondo contra el cual deben evaluarse las inversiones actuales en la red de UPS.
El 22 de junio, UPS anunció una inversión de $48 millones en 27 instalaciones de cruce de carga con control de temperatura en todo el mundo, según Reuters. Las instalaciones de cruce son centros de clasificación donde la carga pasa directamente de los camiones entrantes a los salientes sin almacenamiento a largo plazo. El componente de control de temperatura apunta a productos farmacéuticos y carga alimentaria sensible al tiempo, que son categorías con márgenes más altos que los paquetes estándar. Esa inversión sigue a una expansión logística en Norteamérica de casi $50 millones anunciada a finales de mayo, señalando un cambio deliberado hacia la carga especializada.
La CEO Carol Tomé ha argumentado consistentemente que la carga de mayor margen, comprometida contractualmente, es más valiosa que el volumen bruto. De cara al futuro, la acción de UPS se evaluará en función de si ese reposicionamiento de la red se traduce en una recuperación del margen operativo hacia los niveles de dos dígitos que la compañía mantuvo históricamente antes de la corrección de volúmenes post-pandemia.
¿Está Barata la Acción de UPS a $109?

Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 2.9%
- Márgenes Operativos: 10.1%
- Múltiplo P/E de Salida: 14.2x
Con base en estos insumos, el modelo estima un precio objetivo de $139, lo que implica un potencial alcista total del 27.9% y un rendimiento anualizado del 10.2% en los próximos 2.5 años.
Un rendimiento anualizado del 10.2% combinado con un rendimiento de dividendo actual del 6% es el marco correcto para esta historia. UPS no es una acción de crecimiento. Pero es una franquicia logística que paga dividendos con un componente de apreciación de capital, y a $109, la combinación hace que el escenario sea más atractivo de lo que sugiere la acción reciente del precio.
Un gráfico de tendencia del margen operativo a cinco años es la visual más útil aquí. Muestra que UPS operó con márgenes superiores al 12% durante la mayor parte de la última década antes de que la normalización de volúmenes comprimiera la rentabilidad hacia el nivel actual de EBIT LTM del 9.1%. El objetivo de margen del 10.1% del modelo para 2028 está en realidad por debajo del rango histórico más largo de UPS, por lo que la valoración descansa en supuestos conservadores de recuperación de márgenes en lugar de un rebote optimista.

Un crecimiento de ingresos del 2.9% anual refleja la expectativa de que los volúmenes de paquetería se recuperen modestamente a medida que el comercio electrónico se estabilice. Ese no es un pronóstico audaz. El CAGR histórico de ingresos de un año negativo del 2.6% hace que un crecimiento futuro del 2.9% parezca alcanzable si los volúmenes realmente han tocado fondo.
El múltiplo P/E de salida de 14.2x coincide con el múltiplo histórico a cinco años de UPS de 15.5x, por lo que el modelo no asume ninguna expansión del múltiplo. Los inversores están esencialmente pagando por una franquicia logística que paga dividendos a una valoración igual o inferior a la histórica. Los problemas de margen de FedEx refuerzan el caso bajista de que la industria aún está digiriendo el exceso de capacidad, pero también hace que el impulso de UPS hacia la carga especializada parezca la respuesta estratégica correcta.
UPS vs. FedEx y el Panorama Logístico Más Amplio
FedEx (FDX) es el par más directo, y sus resultados del 24 de junio proporcionaron la lectura más clara a nivel del sector en semanas. FedEx dio previsiones de un crecimiento de ingresos del 11% para el año fiscal 2026 pero vio cómo sus márgenes se comprimían. Esa combinación sugiere que el volumen está regresando al sector de carga, pero la disciplina de costos sigue siendo el diferenciador competitivo clave. La inversión de $48 millones de UPS en infraestructura de cruce especializada es una respuesta directa a esa misma dinámica de mercado.

En cuanto a valoración, UPS cotiza a aproximadamente 14.5x las ganancias NTM, en línea con FedEx y con un descuento respecto al S&P 500 en general. La relación deuda neta a EBITDA LTM de UPS de 1.59x es manejable y sugiere que la compañía puede mantener su dividendo mientras financia inversiones en su red simultáneamente. Esa flexibilidad financiera es una ventaja competitiva en un sector donde el exceso de capacidad y la presión sobre los costos aún están forzando decisiones difíciles.
El lanzamiento reciente de Amazon de una oferta de carga de menos de un camión completo sacudió al sector del transporte por carretera a mediados de junio, según Reuters. Los inversores temían que Amazon pudiera replicar en carga lo que hizo en la entrega de paquetería de última milla. UPS y FedEx tienen operaciones de carga e internacionales más diversificadas que las compañías de transporte puro más afectadas. Pero la expansión de Amazon es una presión latente estructural de largo plazo sobre el poder de fijación de precios en todo el sector logístico.
La ventaja competitiva (moat) de UPS radica en su red global integrada, sus capacidades en carga sanitaria y especializada, y sus relaciones con clientes empresariales. Esas ventajas no desaparecen en un entorno de volúmenes más difíciles. Sin embargo, requieren una inversión de capital sostenida para mantenerse, que es precisamente lo que representan las expansiones de cruce y en Norteamérica.
Consulta lo que la amenaza de Amazon podría significar para los inversores de UPS >>>
¿Qué Impulsa a la Acción de UPS de Cara al Futuro?
Los resultados del segundo trimestre fiscal y cualquier revisión a las previsiones para todo el año son los catalizadores más críticos a corto plazo. UPS ha sido cautelosa sobre la recuperación de volúmenes, y cualquier señal de que los volúmenes de paquetes se están estabilizando antes de lo previsto probablemente desencadenaría una revalorización significativa hacia el objetivo del modelo de $140.
La expansión de carga con control de temperatura aborda un mercado estructuralmente atractivo. La logística de cadena de frío farmacéutica, es decir, el transporte regulado de fármacos y productos biológicos que requieren rangos de temperatura específicos, está creciendo a medida que aumentan los volúmenes de envíos de biotecnología a nivel mundial. La inversión de $48 millones de UPS en 27 instalaciones de cruce la posiciona para capturar más de ese mercado a partir de sus relaciones existentes con clientes del sector sanitario.
La expansión logística automotriz e industrial en Norteamérica anunciada a finales de mayo abre otro canal especializado. La relocalización de la fabricación, impulsada en parte por cambios recientes en la política comercial, está aumentando la demanda de servicios de carga justo a tiempo dentro de Norteamérica. UPS está invirtiendo en capacidad de carga aérea en México para atender esa tendencia, según Reuters, lo que añade una dimensión geográfica de ingresos que FedEx aún no iguala a la misma escala en ese mercado.
La disciplina de costos sigue siendo la palanca interna más importante. UPS ha estado reduciendo su plantilla y renegociando contratos, y los efectos aparecerán en los márgenes operativos durante los próximos dos o tres trimestres. Si la recuperación del margen avanza hacia el supuesto del 10.1% del modelo, el rendimiento por dividendo del 6% de la acción proporciona un piso de rendimiento total significativo mientras los inversores esperan a que la tesis de recuperación se materialice por completo.
Estima el valor razonable de una compañía al instante (Gratis con TIKR) >>>
¿Deberías Invertir en United Parcel Service?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales utilizan para responder exactamente esa pregunta.
Consulta UPS y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear UPS junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de UPS en TIKR Gratis→
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!






