

Estadísticas Clave para la Acción de CMG
- Rendimiento de la semana pasada: 9.7%
- Rango de 52 semanas: $28 a $58
- Precio objetivo del modelo de valoración: $47
- Potencial alcista implícito: +46.5% en 2.5 años
Valora a CMG junto a sus pares de comida rápida casual con TIKR (Es gratis) >>>
JPMorgan Cambia a Sobreponderado, y el Mercado Empieza a Escuchar
Chipotle Mexican Grill (CMG) subió aproximadamente un 6% el 5 de junio después de que JPMorgan mejorara la calificación de la acción de Neutral a Sobreponderado y estableciera un precio objetivo de $35. Ese movimiento ayudó a impulsar la ganancia de dos semanas de la acción a aproximadamente un 5.7% desde un mínimo cercano a $28, su cierre más bajo desde 2021.
Las acciones de Chipotle habían caído un 43% desde mayo de 2025 mientras que el S&P 500 ganaba un 29%. En $30 o por debajo, la firma dijo que la acción presenta más potencial alcista ponderado por riesgo que a la baja. Los analistas señalaron que la gerencia, en la reunión, reconoció claramente errores operativos pasados, particularmente la inconsistencia en el tamaño de las porciones que impulsó una ola de quejas de clientes durante 2024 y hasta 2025.
El CEO Scott Boatwright dijo en el comunicado de resultados del primer trimestre de Chipotle: "Nuestro primer trimestre superó las expectativas mientras avanzábamos en nuestra estrategia 'Receta para el Crecimiento', logrando un progreso tangible en operaciones, digital, innovación en el menú, personas y desarrollo".
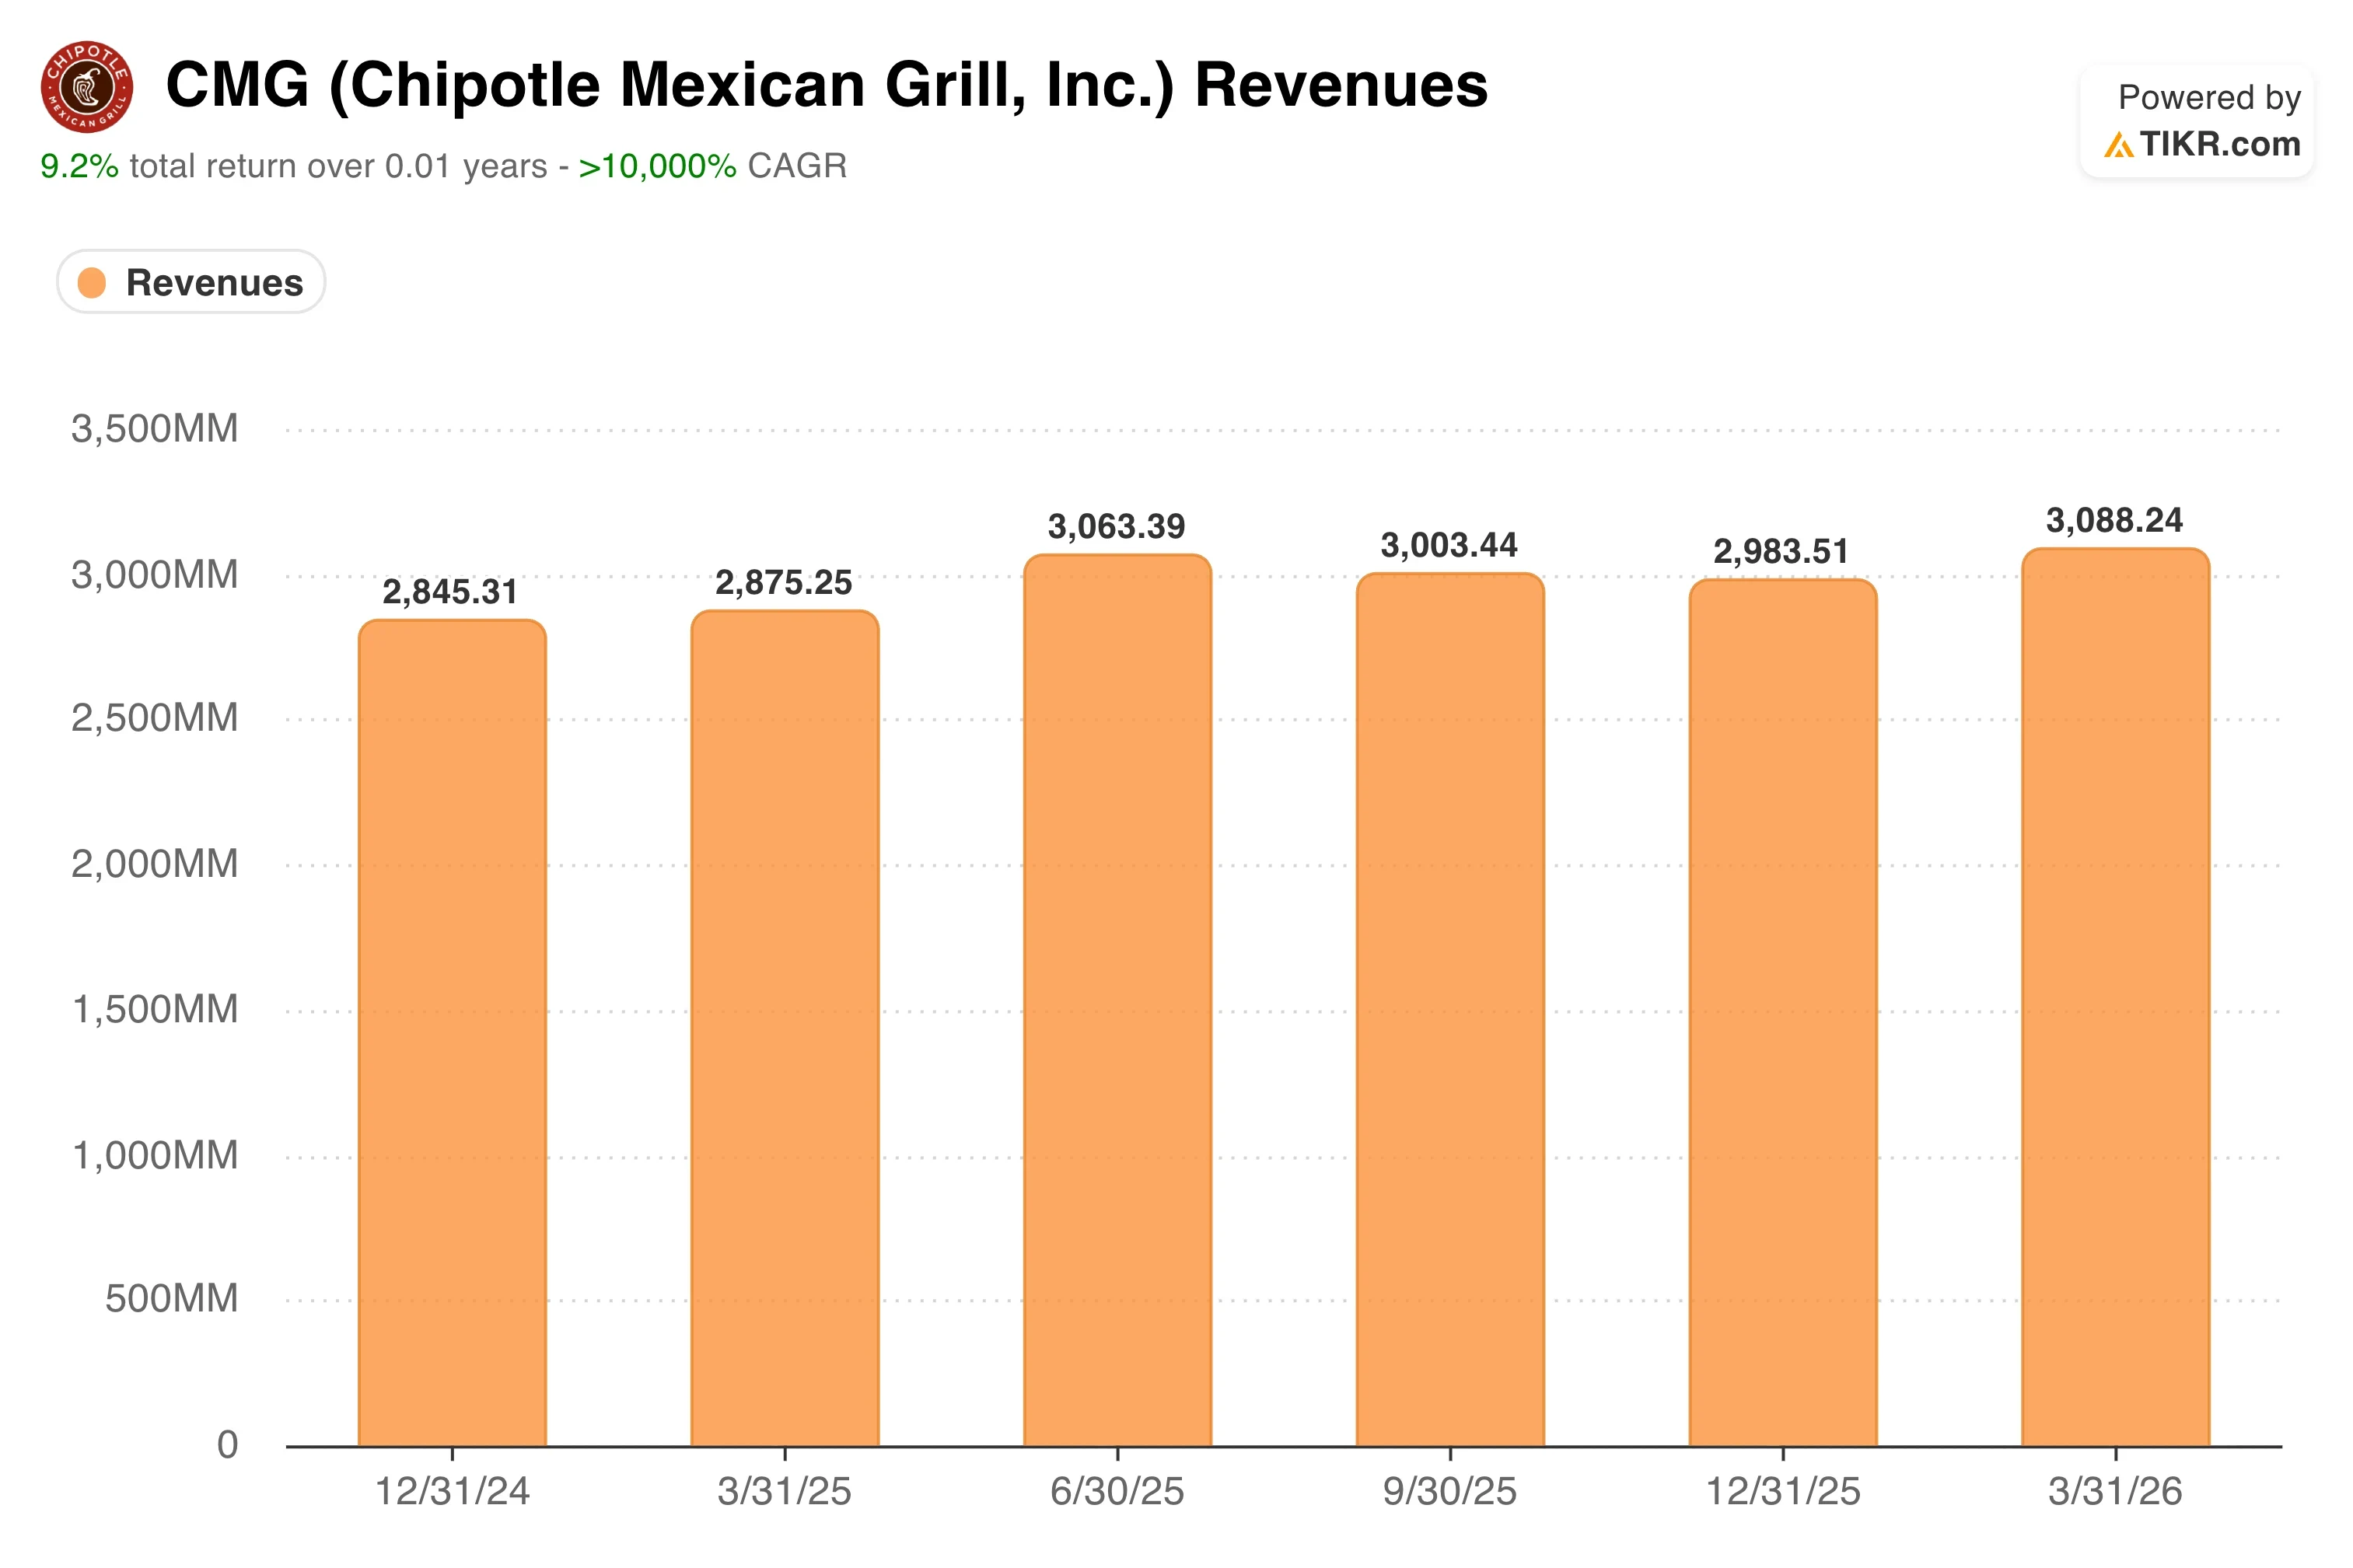
Los resultados del primer trimestre de 2026, reportados el 29 de abril, reforzaron el optimismo cauteloso. Los ingresos alcanzaron $3.09 mil millones, ligeramente por encima de la estimación de consenso de $3.07 mil millones, impulsados por la apertura de nuevos restaurantes y un retorno a ventas comparables positivas del 0.5%, que fue mucho mejor que la caída del 0.7% que Wall Street había esperado.
El BPA diluido GAAP fue de $0.23, un 17.9% menos que el año anterior, reflejando mayores costos laborales y el aumento de los precios de la carne de res. El BPA diluido ajustado fue de $0.24. El CFO Adam Rymer calificó las previsiones de "conservadoras", citando tendencias impredecibles del consumidor vinculadas en parte a la volatilidad de los precios del combustible por el conflicto entre Estados Unidos e Irán.
De cara al futuro, el camino de la acción de CMG dependerá casi por completo de si las ventas comparables del segundo trimestre, previstas para el 29 de julio, muestran una recuperación genuina o otro trimestre de tráfico plano o moderado.
¿Está la Acción de Chipotle Infravalorada en los Niveles Actuales?
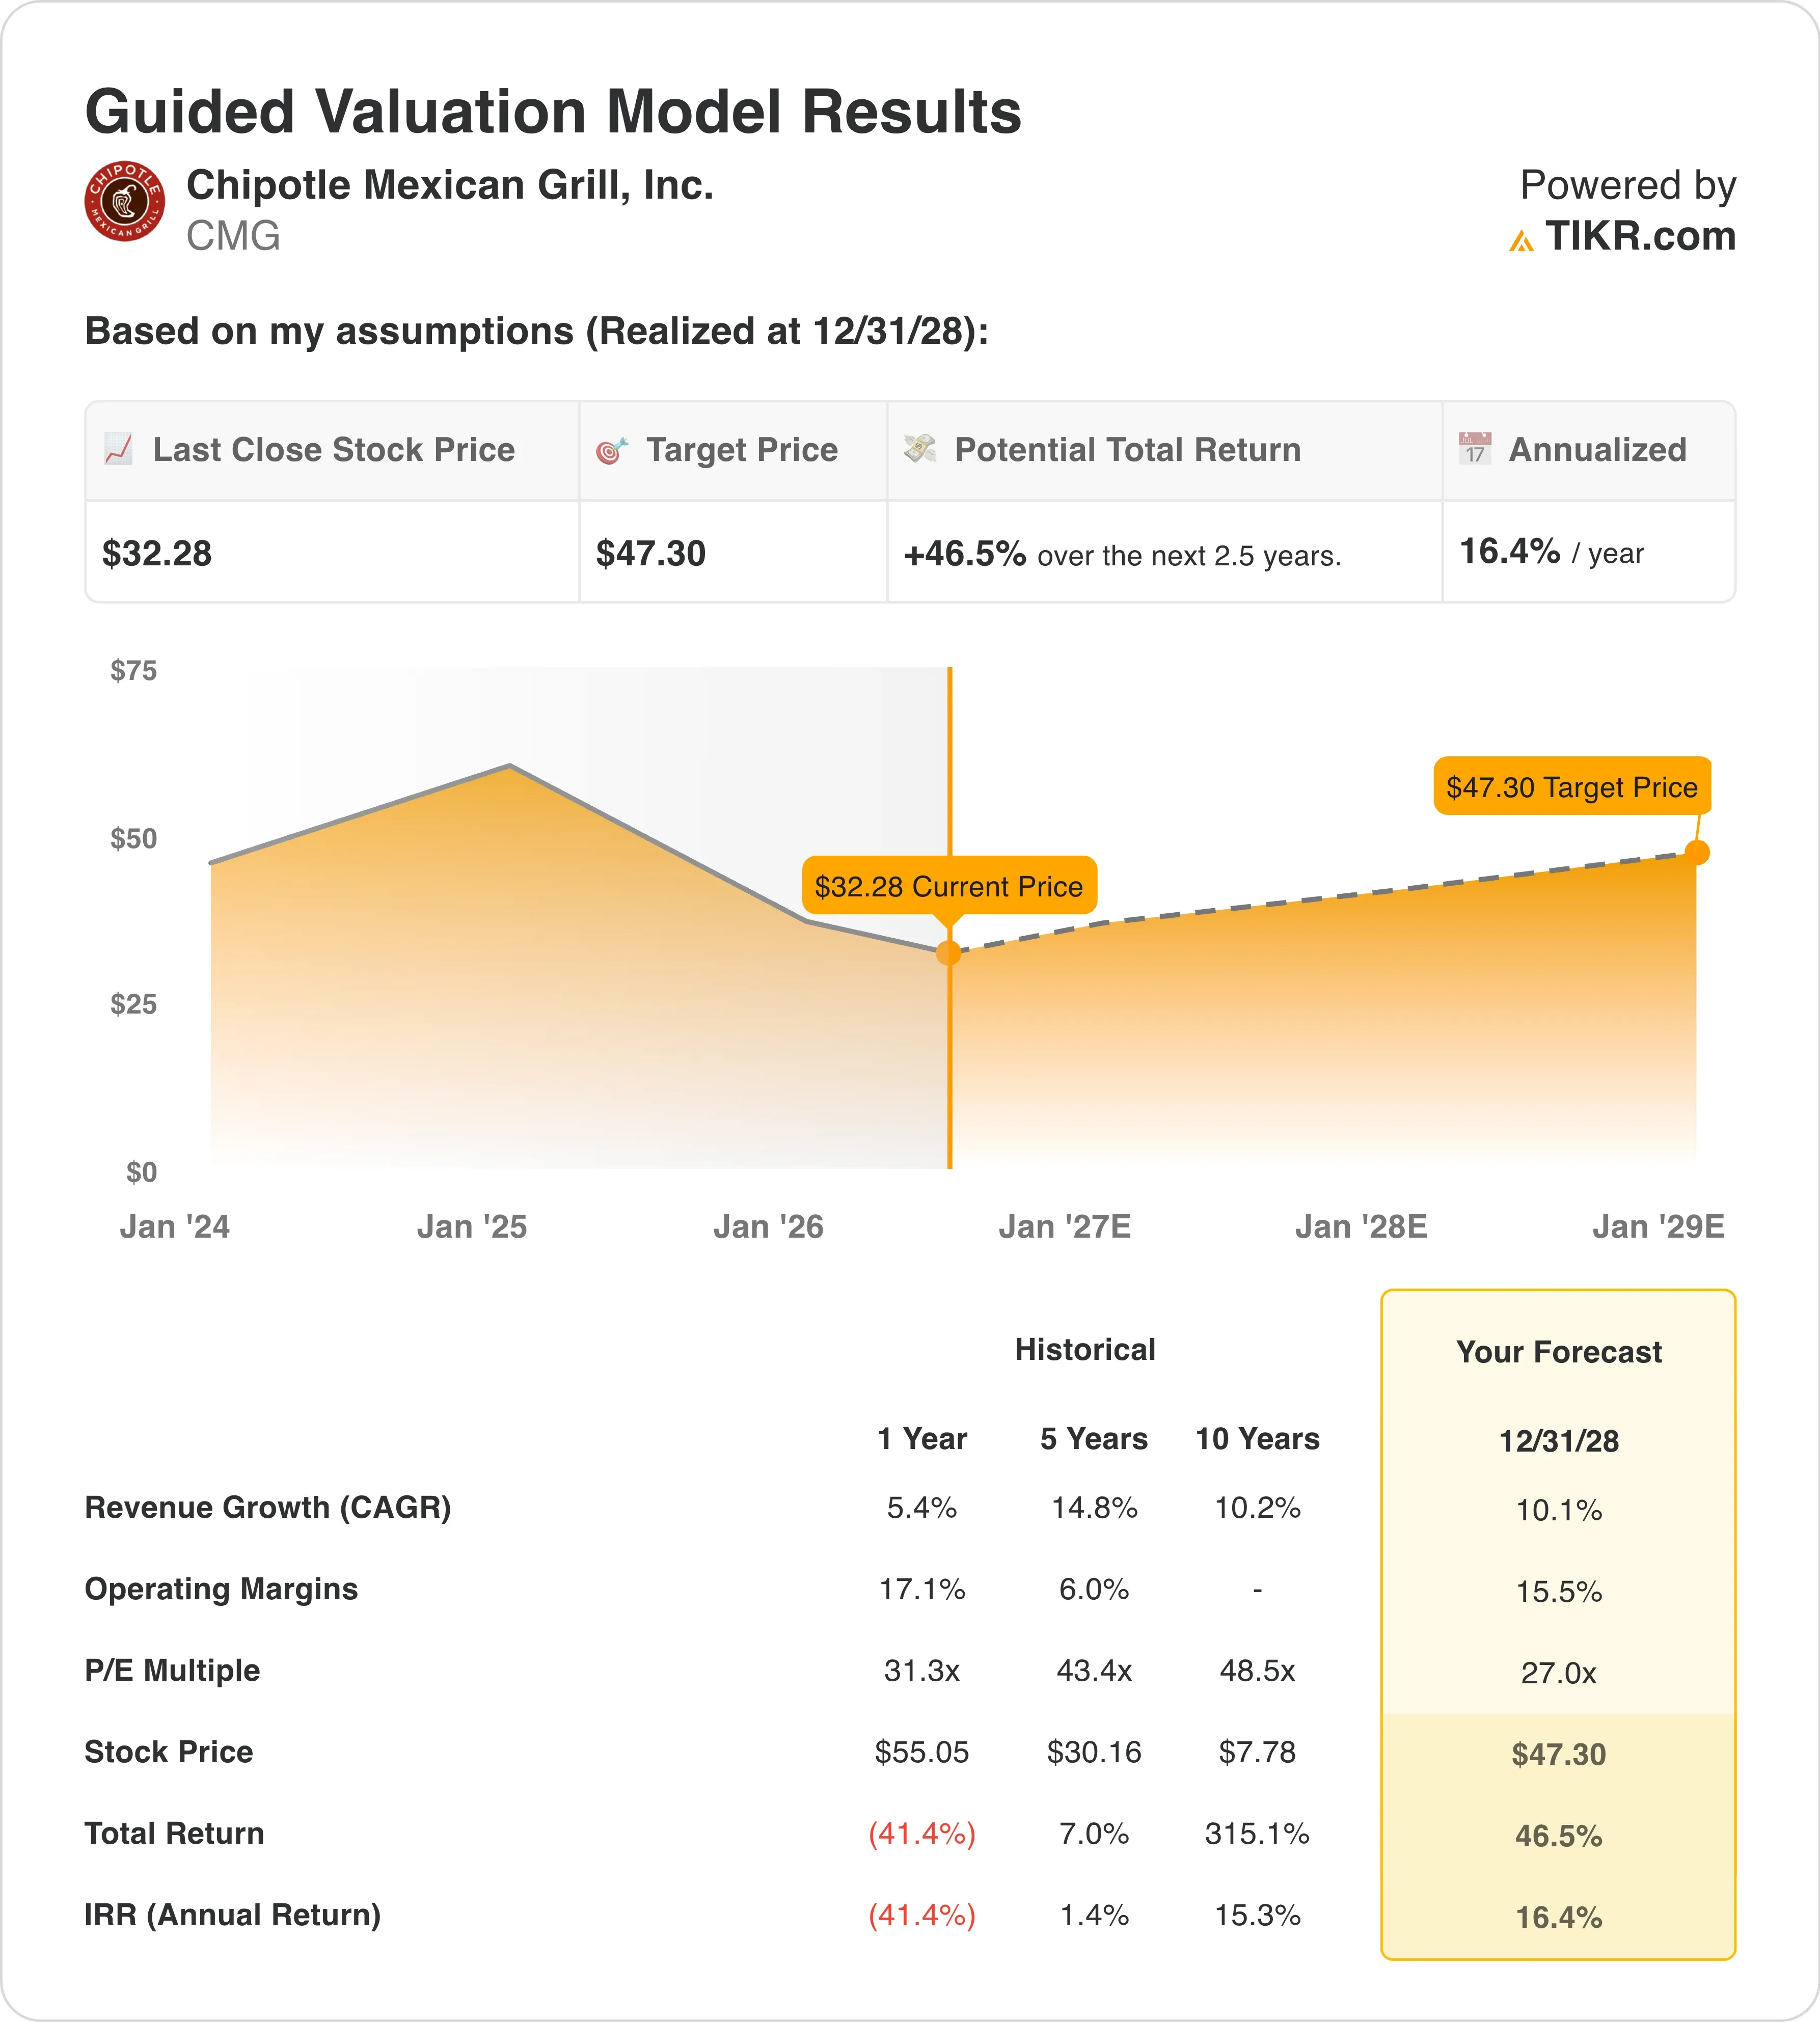
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 10.1%
- Márgenes Operativos: 15.5%
- Múltiplo P/E de Salida: 27.0x
Con base en estos insumos, el modelo estima un precio objetivo de $47, lo que implica un potencial alcista total del 46.5% desde el precio actual de la acción de $32 y un rendimiento anualizado del 16.4% durante los próximos 2.5 años.
Un rendimiento anualizado del 16.4% es genuinamente atractivo para una empresa de restaurantes de gran capitalización. El supuesto de CAGR de ingresos del 10.1% es conservador en relación con el CAGR histórico de ingresos de Chipotle a 10 años del 10.2%, lo que significa que el modelo esencialmente le pide a la empresa que repita su promedio a largo plazo. Eso no es un supuesto heroico. Está anclado en la apertura de 350 a 370 nuevos restaurantes por año y una recuperación modesta del volumen promedio por unidad a medida que las ventas comparables se estabilizan.
El supuesto de margen operativo del 15.5% se sitúa ligeramente por debajo del margen operativo reportado en el primer trimestre del 12.9% pero refleja una recuperación gradual a medida que el crecimiento de los costos laborales se modera y las mejoras en el rendimiento del nuevo equipo de cocina toman fuerza.

La estructura de márgenes de Chipotle a más largo plazo ha demostrado ser resiliente porque su modelo de preparación de alimentos evita freidoras y equipos de cocina industriales, manteniendo tanto el capex como la mano de obra de cocina más bajos que muchos de sus pares. La empresa espera que las inversiones en tecnología, incluido el equipo de cocina de alta eficiencia ahora instalado en más de 600 restaurantes, lleguen a 2,000 ubicaciones para fin de año.
El múltiplo P/E de salida de 27.0x es donde la historia de revaloración es más visible. Chipotle cotiza actualmente a un P/E de los últimos doce meses de 29.6x y un P/E de los próximos doce meses cercano a 27.0x, ambos ya alineados con el supuesto de salida del modelo. Esto significa que los inversores están pagando un múltiplo justo hoy y generarán rendimientos principalmente del crecimiento de las ganancias en lugar de la expansión del múltiplo, creando un escenario más conservador y creíble de lo que sugiere el potencial alcista del titular.
Cómo se Comparan las Ganancias de Chipotle con CAVA y Yum Brands
El BPA diluido GAAP de Chipotle fue de $0.23 en el primer trimestre de 2026, un 17.9% menos interanual, mientras que el BPA ajustado fue de $0.24, también un 17.2% menos. Esas caídas reflejan un negocio donde los ingresos aún están creciendo, pero la inflación de costos lo está superando por ahora. Mayores costos laborales, el aumento de los precios de la carne de res y las tasas impositivas efectivas elevadas comprimieron las ganancias por acción incluso cuando la línea superior creció un 7.4%.
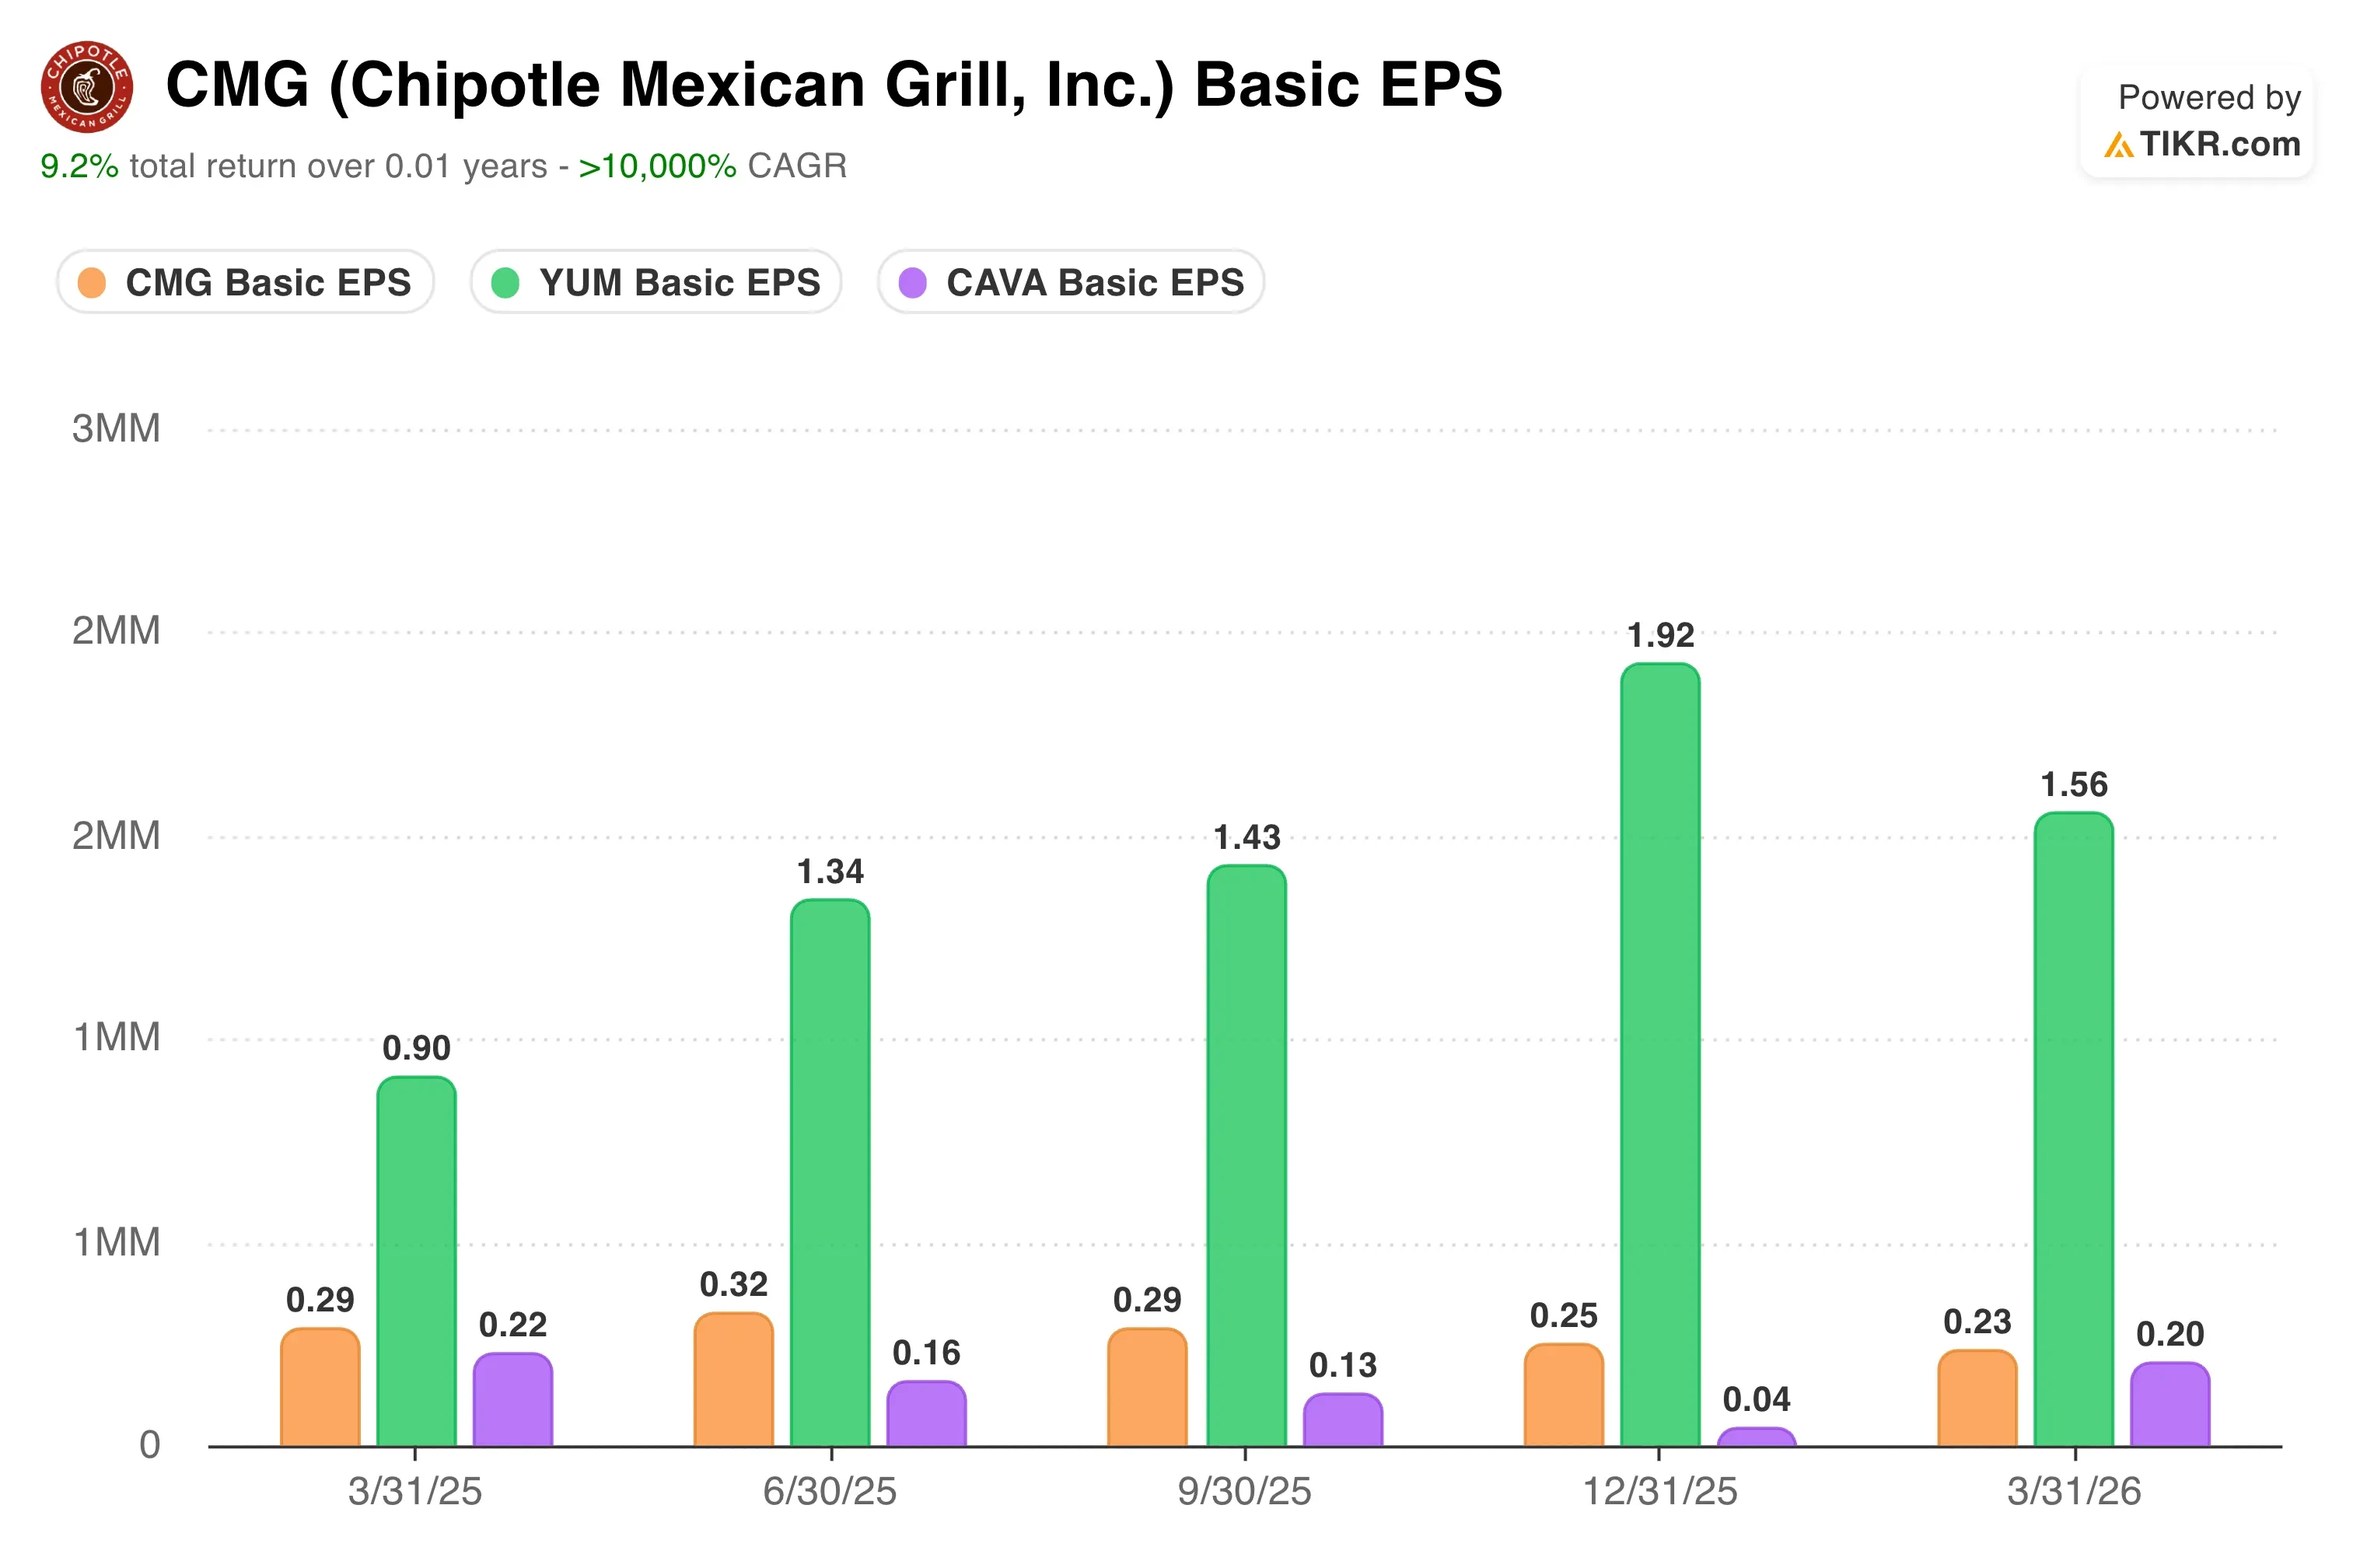
CAVA Group (CAVA) ha estado creciendo sus ganancias a un ritmo significativamente más rápido, impulsado por ventas en tiendas comparables aceleradas y una base de unidades más joven con volúmenes promedio más altos. CAVA aún no tiene la base de ganancias para hacer una comparación significativa de P/E, pero su trayectoria se está moviendo en la dirección opuesta a la de Chipotle en este momento, lo que explica la prima de valoración que el mercado le asigna.
Yum Brands (YUM) ofrece una comparación de BPA más fundamentada. El BPA ajustado de Yum ha estado creciendo en dígitos altos únicos, respaldado por su modelo de franquicia internacional, que está mucho menos expuesto a la inflación de costos laborales en EE. UU. que la estructura de propiedad de Chipotle. Yum cotiza a aproximadamente 22x las ganancias futuras, por lo que los inversores pagan menos por cada dólar de ganancias por un negocio con una estructura de costos más estable y diversificación global.
¿Qué Impulsa a la Acción de CMG de Cara al Futuro?
El catalizador más importante de Chipotle de cara al futuro son las ventas comparables del segundo trimestre de 2026, previstas para el 29 de julio. La gerencia mantuvo la perspectiva de ventas comparables planas para todo el año, pero el CFO Adam Rymer reconoció que las previsiones son conservadoras. El enfoque operativo del CEO Boatwright en la consistencia de las porciones y la percepción de valor está dirigido directamente a revertir la tendencia negativa del tráfico, y el retorno a ventas comparables positivas del 0.5% en el primer trimestre después de un cuarto trimestre negativo es la primera señal de que el esfuerzo está ganando tracción.
El desarrollo de nuevos restaurantes es la otra palanca que funciona independientemente de las tendencias de ventas comparables. La empresa planea abrir de 350 a 370 nuevas ubicaciones en 2026, principalmente en EE. UU. pero con una creciente cartera internacional que ahora incluye el Reino Unido, Francia, Alemania y Medio Oriente. Cada nuevo Chipotle en un nuevo mercado tiene volúmenes promedio por unidad en el primer año más altos que las unidades maduras, lo que hace de la expansión un motor de crecimiento de ganancias confiable incluso cuando el tráfico en las tiendas existentes está bajo presión.
Las inversiones en tecnología también serán importantes durante el período del modelo de 2.5 años. Se espera que el equipo de cocina de alta eficiencia, que está mostrando un rendimiento superior de 200 a 400 puntos básicos en las ventas comparables en las ubicaciones instaladas, esté en 2,000 restaurantes para fin de año.
Las ventas digitales ya representan el 38.6% de los ingresos totales, y la penetración del programa de lealtad alcanzó el 32% de las ventas en el primer trimestre, 300 puntos básicos más que el año anterior. Juntas, esas inversiones respaldan la mejora del rendimiento y el margen sin requerir mano de obra adicional significativa.
Estima el valor razonable de una empresa al instante (Gratis con TIKR) >>>
¿Deberías Invertir en Chipotle Mexican Grill?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta CMG y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear a CMG junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de CMG en TIKR Gratis→
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades encontrarás. Busca entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!






