Tesla (TSLA) cerró con una subida del 5,2% a $391,62 el lunes 26 de octubre, después de que el analista de Barclays (BCS) Dan Levy la subiera a Sobreponderada desde Igual a Ponderada y elevara su objetivo a $450 desde $370. Las acciones tocaron $397,27 durante la sesión, aproximadamente un 6,7% por encima del cierre del viernes, con 53,1 millones de acciones negociadas frente a un promedio de 30 días de 36,0 millones.
Ese movimiento añadió aproximadamente $77 mil millones al valor de mercado de Tesla, y una gran parte del argumento detrás de ello se basa en un acuerdo que nadie ha firmado.
Barclays Está Descontando una Prima por SpaceX
Levy dio tres razones operativas: un negocio automotriz que espera que crezca este año después de dos años de descensos, el suministro de Megapack que Tesla dice está casi agotado para 2027, y una flota de Robotaxi de rápido crecimiento. Una cuarta razón fue la perspectiva de una combinación con SpaceX (SPCX), que Barclays considera ampliamente esperada y probable que incluya una prima para los accionistas de Tesla.
Hay una base real para eso. En la llamada de resultados del 20 de octubre de SpaceX, Elon Musk dijo que ambas empresas habían formado comités especiales de directores independientes y que una fusión sería "una buena idea". También dijo que los comités no habían acordado los términos y que podrían no hacerlo nunca. Levy ya había esbozado la estructura el 14 de octubre: una operación totalmente en acciones con SpaceX como comprador, basada en capitalizaciones de mercado de $2,1 billones y $1,5 billones.
Los Beneficios Propios de Tesla No Pueden Sostener $450
Tesla cotiza a 183,15 veces los beneficios normalizados de los próximos doce meses, frente a un promedio de cinco años de 107,91x. A ese promedio, la acción se situaría cerca de $231, aproximadamente un 41% por debajo del cierre del lunes.

Se espera que los beneficios aumenten. Los analistas pronostican un BPA normalizado de $1,77 para 2026, $2,18 para 2027 y $3,22 para 2028.
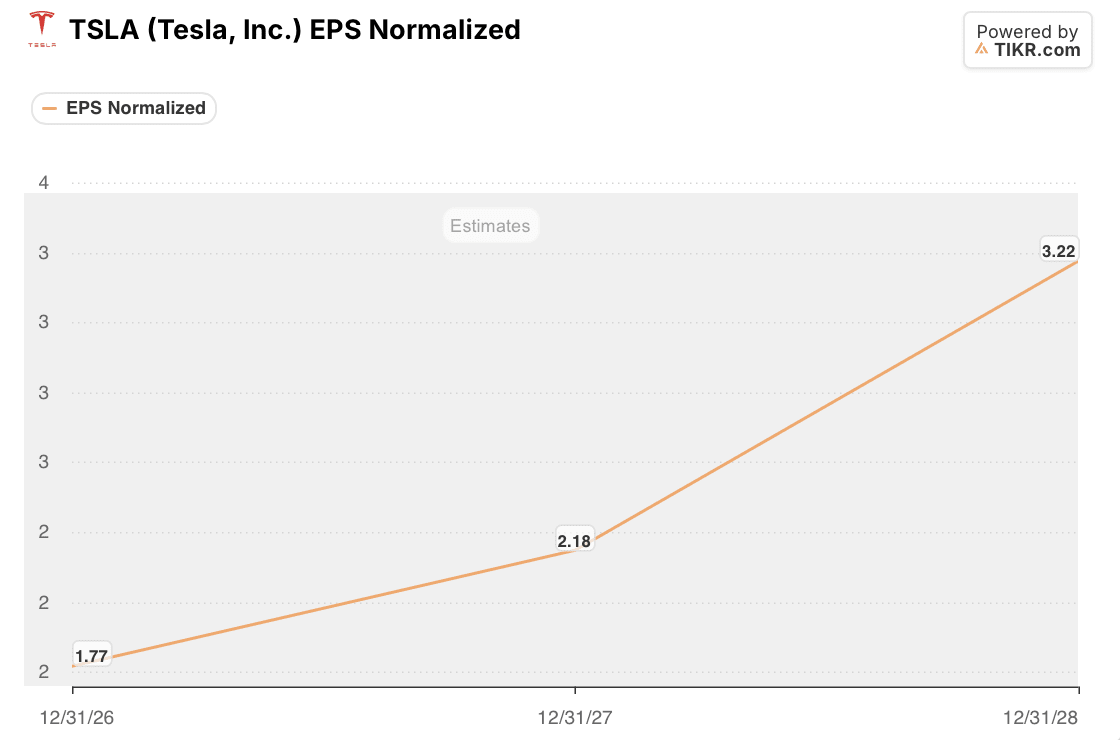
Los $450 de Barclays aún equivalen a aproximadamente 206 veces los beneficios de 2027 y 140 veces los de 2028. Pagar eso requiere que la historia operativa se vuelva mucho más grande, o que un comprador pague primero.
TIKR Sigue a 49 Analistas en Tesla. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en Tesla, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Tesla
La Energía Es la Parte Más Fuerte del Caso Alcista
Los ingresos por generación y almacenamiento de energía alcanzaron $12.770 millones en 2025, un 27% más que los $10.090 millones y más del triple de los $3.910 millones de 2022. Ese historial respalda el pronóstico de Levy de que los envíos de Megapack crezcan más del 50% en 2027.

El último trimestre fue más débil. Los ingresos por energía del tercer trimestre cayeron aproximadamente un 16% respecto al año anterior a $2.880 millones, a pesar de los despliegues casi récord. Anualizado, eso es aproximadamente $11.500 millones, por debajo del total de 2025. Un libro de pedidos completo para 2027 ayuda, pero la energía sigue siendo un negocio que hace unos $12.000 millones al año dentro de una empresa de $1,55 billones.
La Pregunta que SpaceX y Tesla No Han Respondido
Cómo se ve la prima y quién la paga sigue siendo desconocido. En una operación totalmente en acciones, los accionistas de Tesla reciben pago en acciones de SpaceX, y SpaceX es la empresa que se espera que queme efectivo: el consenso de Bloomberg citado por Barclays tiene a Tesla produciendo $12.000 millones de flujo de caja libre en 2030 mientras SpaceX quema $17.000 millones. El lado de Tesla también necesita la aprobación del 50% de todas las acciones en circulación, no solo de las acciones que votan, lo que el propio Musk calificó como un obstáculo alto. Él posee casi una quinta parte de Tesla, pero como parte interesada en conflicto no tiene asiento en las conversaciones.
Si se excluye el acuerdo, la mejora de Barclays es difícil de justificar a 183 veces los beneficios. Si los comités acuerdan términos con una prima real, la parte de la fusión de la tesis se materializa. La reunión anual de Tesla está fijada para el 3 de diciembre, pero la agenda no incluye ninguna propuesta de fusión, y ninguna de las empresas ha establecido una fecha límite para un acuerdo. Hasta que existan los términos, Tesla tiene que mantener ese múltiplo con sus propios beneficios, y esa es la parte del repunte del lunes en la que menos confiaría.
Entonces, ¿Cuál Es el Valor Real de la Acción de Tesla?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción de TSLA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!