Conclusiones clave
- El CEO de Alphabet, Sundar Pichai, dijo que Google Cloud está "renunciando a ingresos a corto plazo" porque Google da prioridad a su trabajo de IA de frontera en el uso de capacidad de cómputo. Lo dijo ocho días antes de que Alphabet reporte los resultados del tercer trimestre.
- Los comentarios suenan como un intento de bajar las expectativas para el crecimiento de la nube antes del reporte del 28 de octubre.
- Los ingresos de Google Cloud crecieron un 82% en el segundo trimestre de 2026, que también fue el primer trimestre con ventas de sistemas TPU. Eso hace que el tercer trimestre sea una comparación difícil.
- Los analistas esperan que el crecimiento de Alphabet se acelere en 2027, pero Pichai dijo que es difícil proporcionar nueva capacidad de cómputo para 2027, una restricción que sugirió que Amazon también enfrenta.
Alphabet (GOOG) reportará los resultados del tercer trimestre el 28 de octubre, y el CEO Sundar Pichai puede que haya comenzado a explicar por anticipado su cifra de la nube.
En el episodio del 20 de octubre del Big Technology Podcast, el anfitrión Alex Kantrowitz preguntó si Google debería dar a sus investigadores de IA "la computadora más grande posible, incluso si es en detrimento de las ganancias de hoy como el negocio de la nube".
La respuesta de Pichai: "Todos estamos haciendo algo de eso, ¿verdad? Creo que nuestro negocio de la nube está, en cualquier momento dado, renunciando a ingresos a corto plazo porque estamos haciendo concesiones en capacidad de cómputo para apoyar el desarrollo de IA de frontera. Así que creo que lo que dices ya es cierto".
Eso no es lo que quieres escuchar de un CEO ocho días antes de los resultados.
Para mí, esto suena mucho a una empresa que sabe que sus resultados de la nube no impresionarán y quiere adelantarse a la historia.
TIKR sigue a 61 analistas sobre Alphabet. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Alphabet, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Alphabet
La barra está por las nubes
Google Cloud ha sido la estrella de Alphabet. Sus ingresos crecieron un 63% en el primer trimestre de 2026, y su cartera de pedidos pendientes casi se duplicó respecto al trimestre anterior, superando los $460 mil millones. Luego creció un 82% en el segundo trimestre, hasta $24.8 mil millones. (Ese también fue el primer trimestre en el que Alphabet registró ingresos por la venta de sus sistemas TPU, según su presentación trimestral).
Wall Street espera que toda la empresa lo mantenga. Los analistas ven que los ingresos de Alphabet escalan de $403 mil millones en 2025 a $500 mil millones este año, y luego a $627 mil millones en 2027.

Eso es aproximadamente un crecimiento del 24% este año y del 25% el próximo, así que Wall Street está contando con que el crecimiento se acelere en 2027. Sin embargo, Pichai dice que la capacidad de cómputo del próximo año ya está comprometida: "si hoy un cliente viene y nos pide capacidad de cómputo en 2027, eso es increíblemente difícil de hacer". Si la nube no puede aceptar mucho negocio nuevo para el próximo año, esperaría que esas estimaciones para 2027 bajen.
$91.5 mil millones, y aún escaso
Alphabet ha invertido mucho dinero en el problema. Su gasto de capital casi se ha cuadruplicado desde 2021, hasta $91.5 mil millones el año pasado.
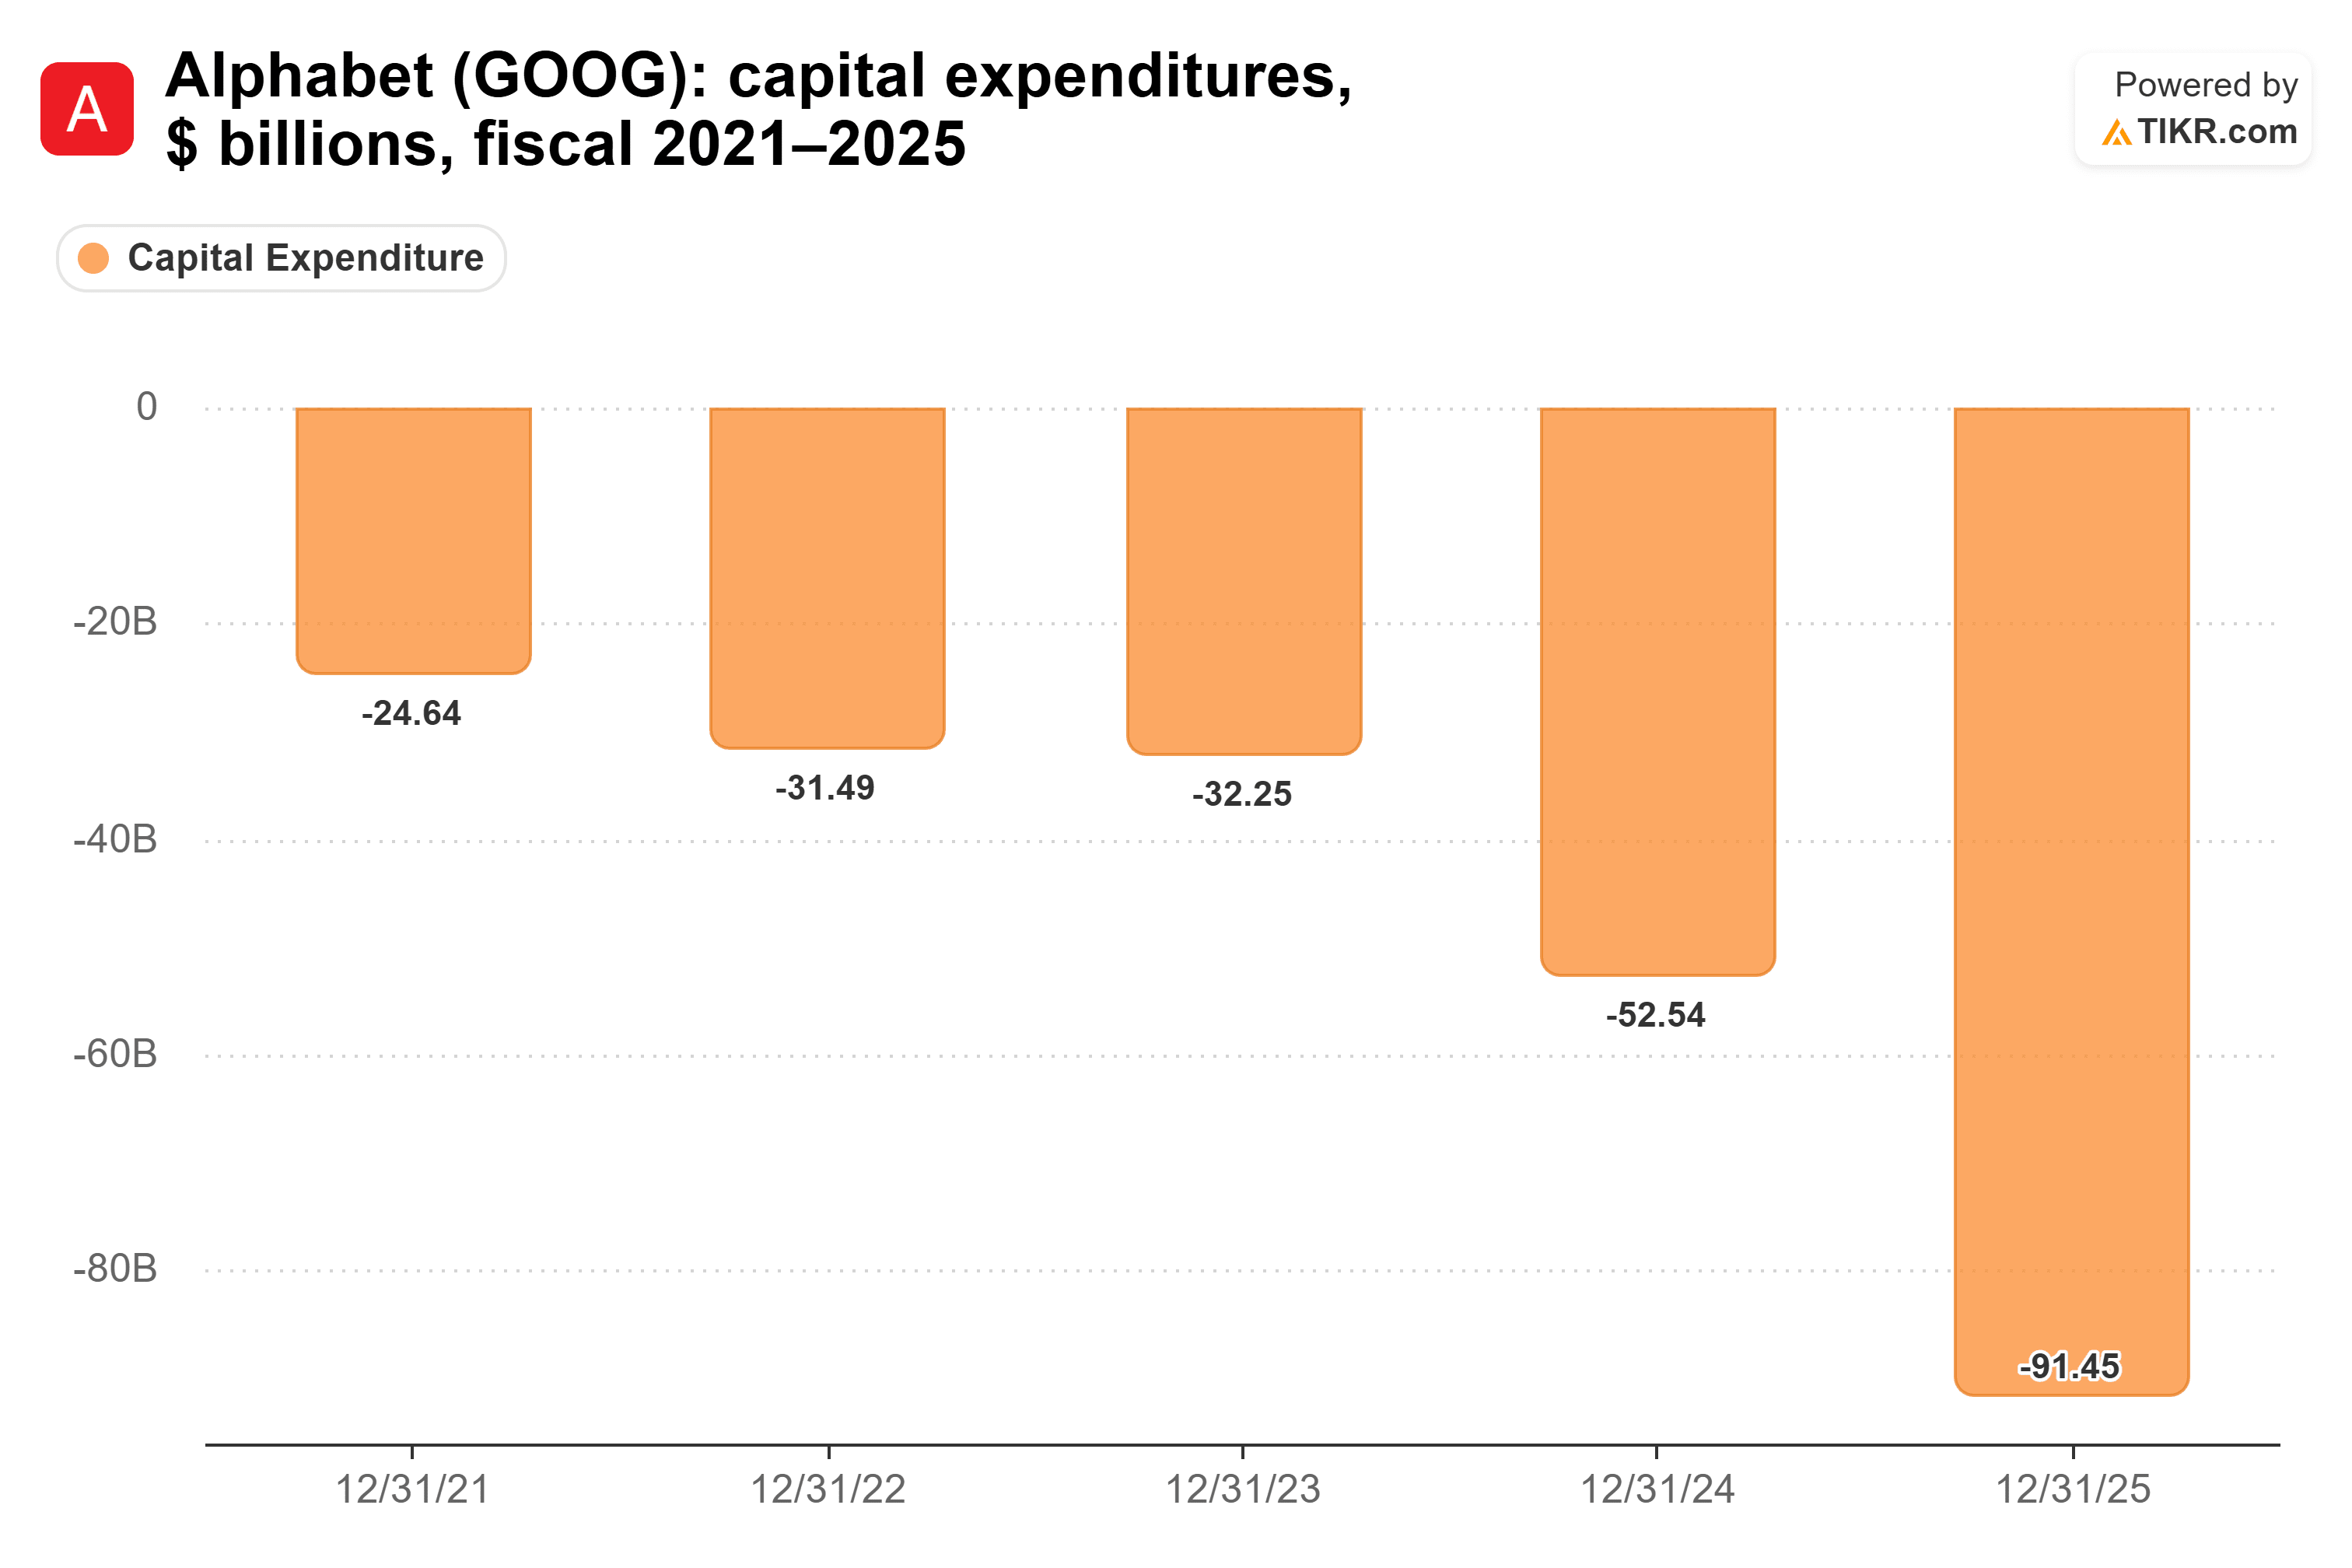
Y Pichai todavía dice que Google está "limitado en capacidad a diario". También dijo que la capacidad de cómputo que Google tiene hoy "es una función de decisiones que tomé en 2024", un año en el que el gasto de capital fue de $52.5 mil millones. Así que el gasto del año pasado debería ayudar, eventualmente.
Hasta ahora, todo ese gasto no ha afectado la rentabilidad. El margen operativo de Alphabet subió del 26.5% en 2022 al 32.0% en 2025.
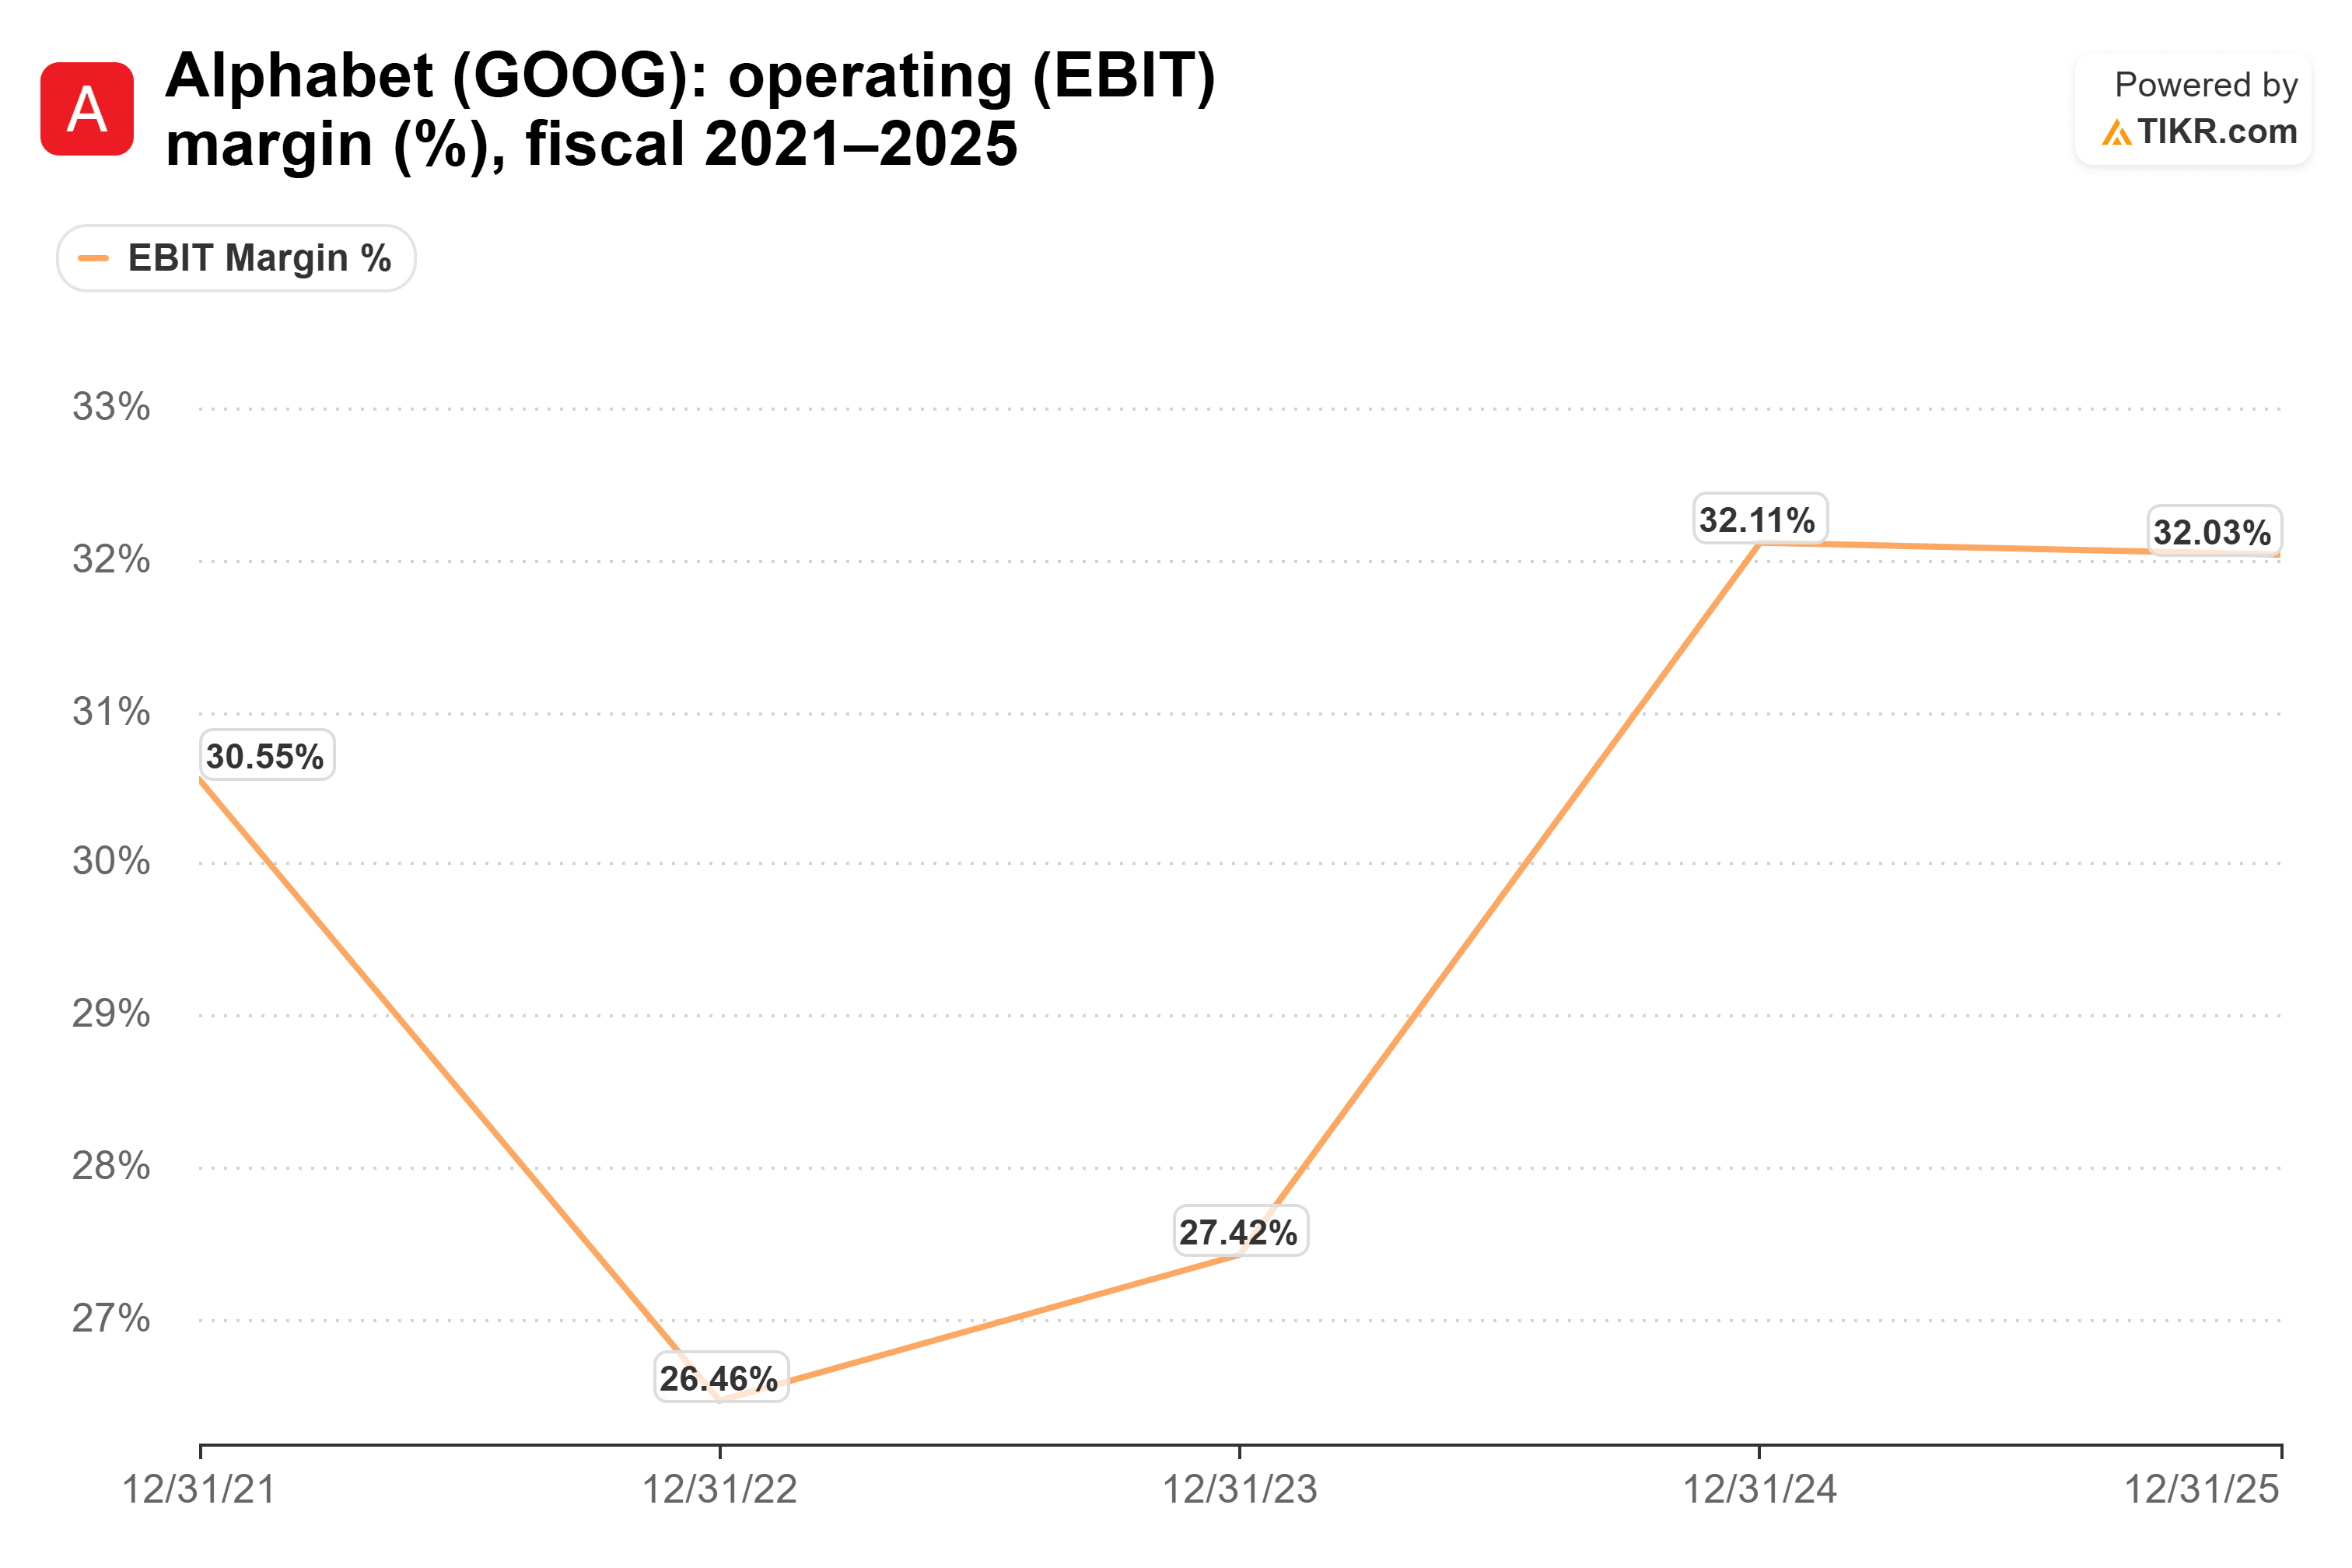
Y alcanzó el 34% en el segundo trimestre de 2026. Pero esos centros de datos aparecen en el estado de resultados como depreciación durante años, y Pichai acaba de aceptar que las concesiones en capacidad de cómputo ya le cuestan al negocio de la nube hoy. Si los márgenes caen el 28 de octubre, la explicación ya está ahí afuera.
Todos están escasos
El argumento de Pichai es que la demanda está ahí y la oferta no. El modelo Gemini más nuevo de Google tiene "casi hasta 25 billones de tokens usados, que es aproximadamente 3 veces lo que Gemini 3.0 tuvo en las primeras 72 horas", dijo.
El problema es que todos los hiperescaladores dicen que están escasos. Kantrowitz mencionó el relato de Ben Horowitz sobre el CEO de Amazon (AMZN), Andy Jassy, diciendo que la capacidad de cómputo estaba agotada hasta 2028, y Pichai respondió que "todos estamos manejando cronogramas similares".
Si Amazon también está racionando, una escasez de capacidad no explica por qué Google Cloud crecería más lento que sus rivales. Solo le da a cada nube la misma excusa. Y Pichai admitió que la escasez de hoy podría invertirse: cuando se le preguntó si puede haber una sobrecapacidad, su respuesta comenzó con "Sí".
La nube tiene que cumplir el 28 de octubre
Pichai le está diciendo a los inversionistas que las propias decisiones de Alphabet están limitando los ingresos de la nube y que es difícil conseguir nueva capacidad para 2027. Mientras tanto, los analistas están modelando un crecimiento más rápido el próximo año. Eso no es bueno.
El 28 de octubre, observe el crecimiento de la nube frente al 82% del segundo trimestre, la cartera de pedidos pendientes y cualquier indicación temprana sobre el gasto de capital para 2027.
Mi opinión: la demanda parece real, pero leo esta entrevista como Alphabet bajando la barra antes de una desaceleración de la nube. Con Wall Street esperando que el crecimiento se acelere en 2027, hay espacio para decepcionar.
Por supuesto, si el crecimiento de la nube se mantiene cerca del ritmo del segundo trimestre, esto parecerá un CEO siendo sincero sobre un buen problema.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!