Estadísticas Clave de la Acción de Starbucks
- Precio Actual: $100.80
- Precio Objetivo (Medio): ~$146
- Objetivo del Mercado: ~$110
- Rentabilidad Total Potencial: ~45%
- TIR Anualizada: ~10% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratuito) >>>
¿Qué Ocurrió?
Starbucks (SBUX) cerró a $100.80 el 23 de octubre, un 11.1% por encima de su cierre del 9 de octubre de $90.75, el punto más bajo de una caída del 16.40%. En el mismo período, Citi recortó su precio objetivo a $104 desde $112, Mizuho redujo su objetivo a $105 desde $115 en una actualización para todo el sector de restaurantes, y el objetivo promedio del mercado bajó a $110.17 desde $111.87 a finales de septiembre.
La acción subió mientras los objetivos caían. El informe del cuarto trimestre fiscal, previsto para después del cierre del jueves 29 de octubre, debería mostrar qué parte leyó bien el negocio, y la conferencia de resultados del 29 de julio indica dónde mirar.

Los Cierres y la Entrega a Domicilio Impulsaron Casi la Mitad de las Ventas Comparables del T3
Preguntada por Zack Fadem de Wells Fargo sobre qué impulsó el crecimiento del 7.9% en ventas comparables del tercer trimestre fiscal, la CFO Cathy Smith dijo que "aproximadamente la mitad, o un poco menos de la mitad, se debió a cierres, transferencia de ventas y crecimiento de la entrega a domicilio". El resto, dijo, provino del rendimiento de las tiendas, el menú y la innovación.
La transferencia de ventas significa que los clientes de tiendas cerradas se trasladan a las cercanas, lo que aumenta las ventas comparables de las tiendas supervivientes incluso si el tráfico total del sistema no crece, y ese impulso se desvanece una vez que se supera el período del cierre. Smith dijo que un análisis más detallado de las cafeterías de Norteamérica con bajo rendimiento "podría resultar en algunos cierres", por lo que el efecto puede repetirse. La entrega a domicilio es demanda real, y el CEO Brian Niccol dijo que el canal aún no ha mostrado ninguna canibalización significativa.
Eso deja aproximadamente 4 puntos porcentuales de las ventas comparables provenientes del rendimiento de las tiendas y el menú, la parte que se capitaliza. La dirección pronosticó ventas comparables en EE.UU. para el T4 del 6.5% o más, por lo que la composición detrás de ese número importa tanto como el número en sí.
Los Márgenes del T4 Pierden el Reembolso de Aranceles
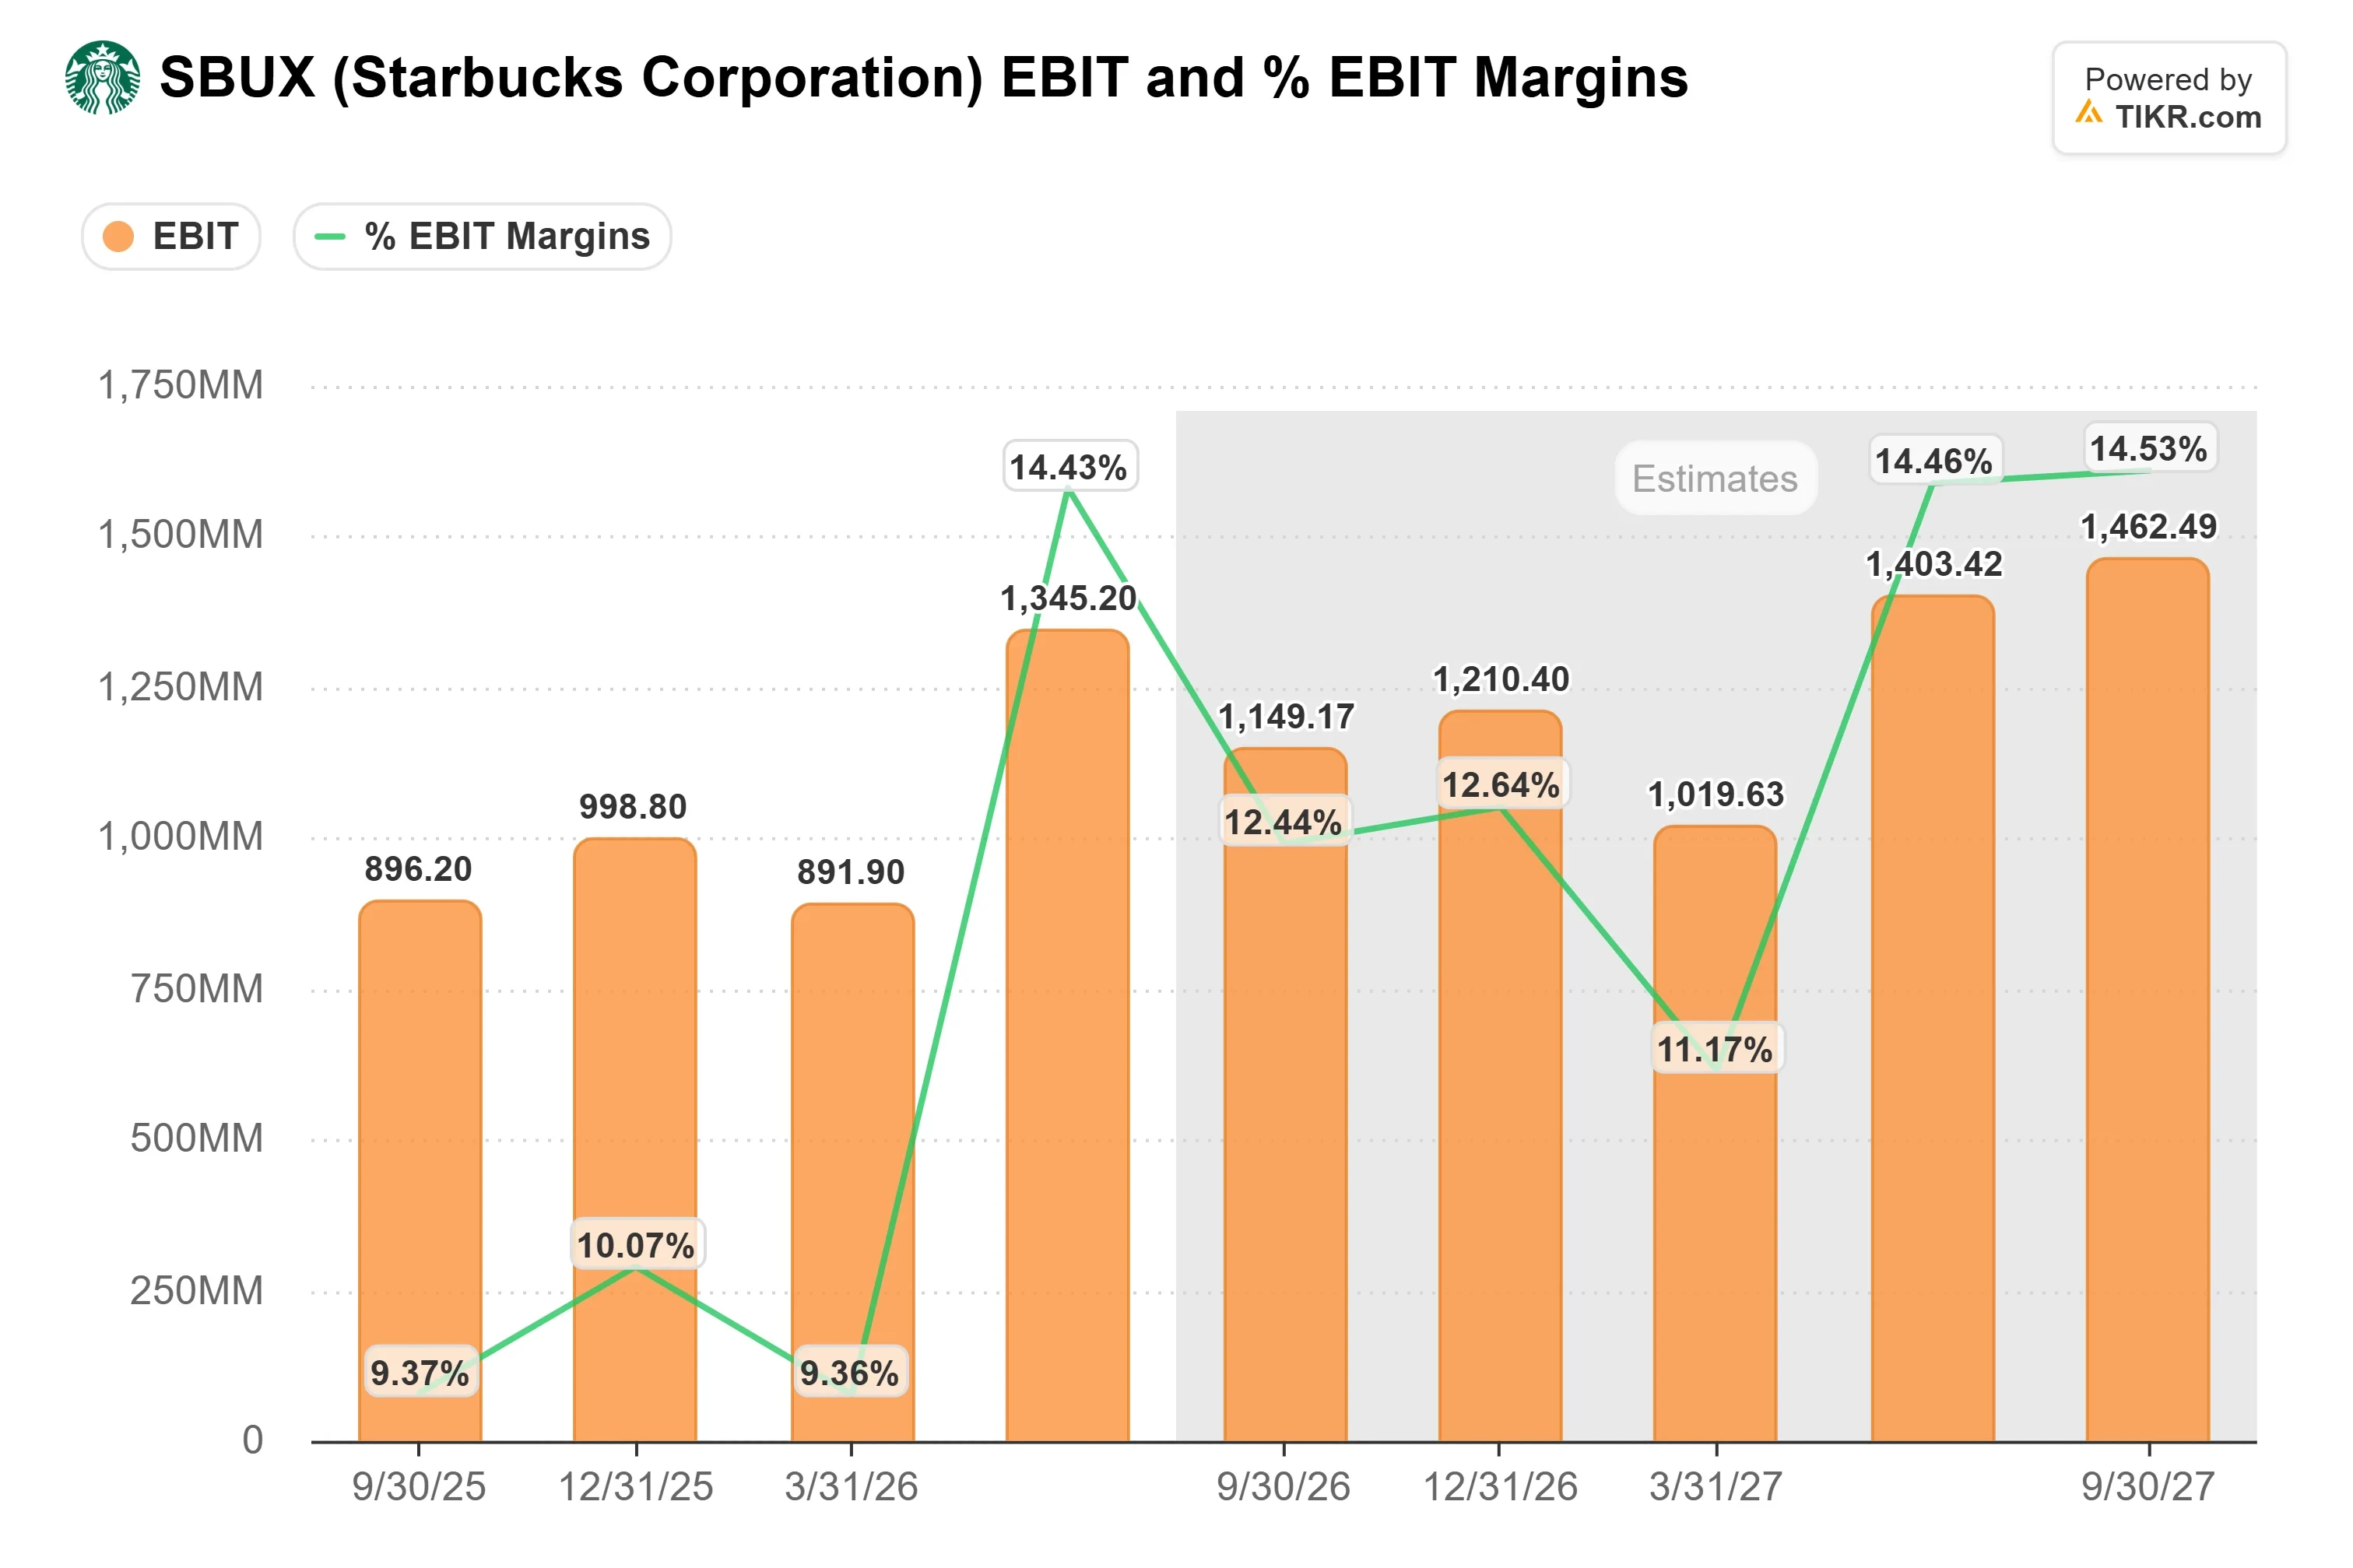
El margen operativo consolidado del T3 alcanzó el 14.4%, un aumento de aproximadamente 430 puntos básicos. Smith dijo que el apalancamiento de las ventas hizo la mayor parte del trabajo, apoyado por ahorros de costes, menor inflación y reembolsos arancelarios recíprocos que compensaron en gran medida los aranceles incurridos en los primeros tres trimestres del año fiscal 2026. Ella calificó la tasa de coste de productos y distribución del año hasta la fecha del 32.3%, no el 30.3% del T3, como "el mejor indicador para una tasa de COGS del T3 más normalizada".
Los márgenes aún se expandieron sin los reembolsos, pero menos: Norteamérica subió más de 100 puntos básicos excluyéndolos, frente a aproximadamente 280 reportados. Smith dijo que Starbucks ha "recibido en gran medida los reembolsos a los que tiene derecho", por lo que el T4 debería recibir poca o ninguna ayuda de ellos. Las estimaciones consensuadas de EBIT e ingresos de TIKR implican un margen EBIT del T4 de aproximadamente el 12.4%, por debajo del 14.4% del T3 pero por encima del 9.4% en un trimestre del año anterior que aún consolidaba China.
TIKR sigue a 35 analistas sobre Starbucks. ¿Cuántos dicen "Comprar"?
Ve el desglose completo de las calificaciones Compra, Mantener y Venta sobre Starbucks, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Starbucks
La Regla de Pago por Sentarse en China Pone a Prueba la Joint Venture
La joint venture en China, propiedad en un 60% de Boyu Capital y con Starbucks manteniendo el 40%, comenzó a requerir una compra para usar los asientos el 22 de octubre. También planea invertir más de 300 millones de yuanes en el año fiscal 2027 para mejorar la experiencia en la tienda, informó China Daily. China contribuyó con $53 millones a los ingresos del T3 de Starbucks, por lo que la regla es más una cuestión de marca que de resultados del T4.
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $100.80
- Precio Objetivo (Medio): ~$146
- Rentabilidad Total Potencial: ~45%
- TIR Anualizada: ~10% / año
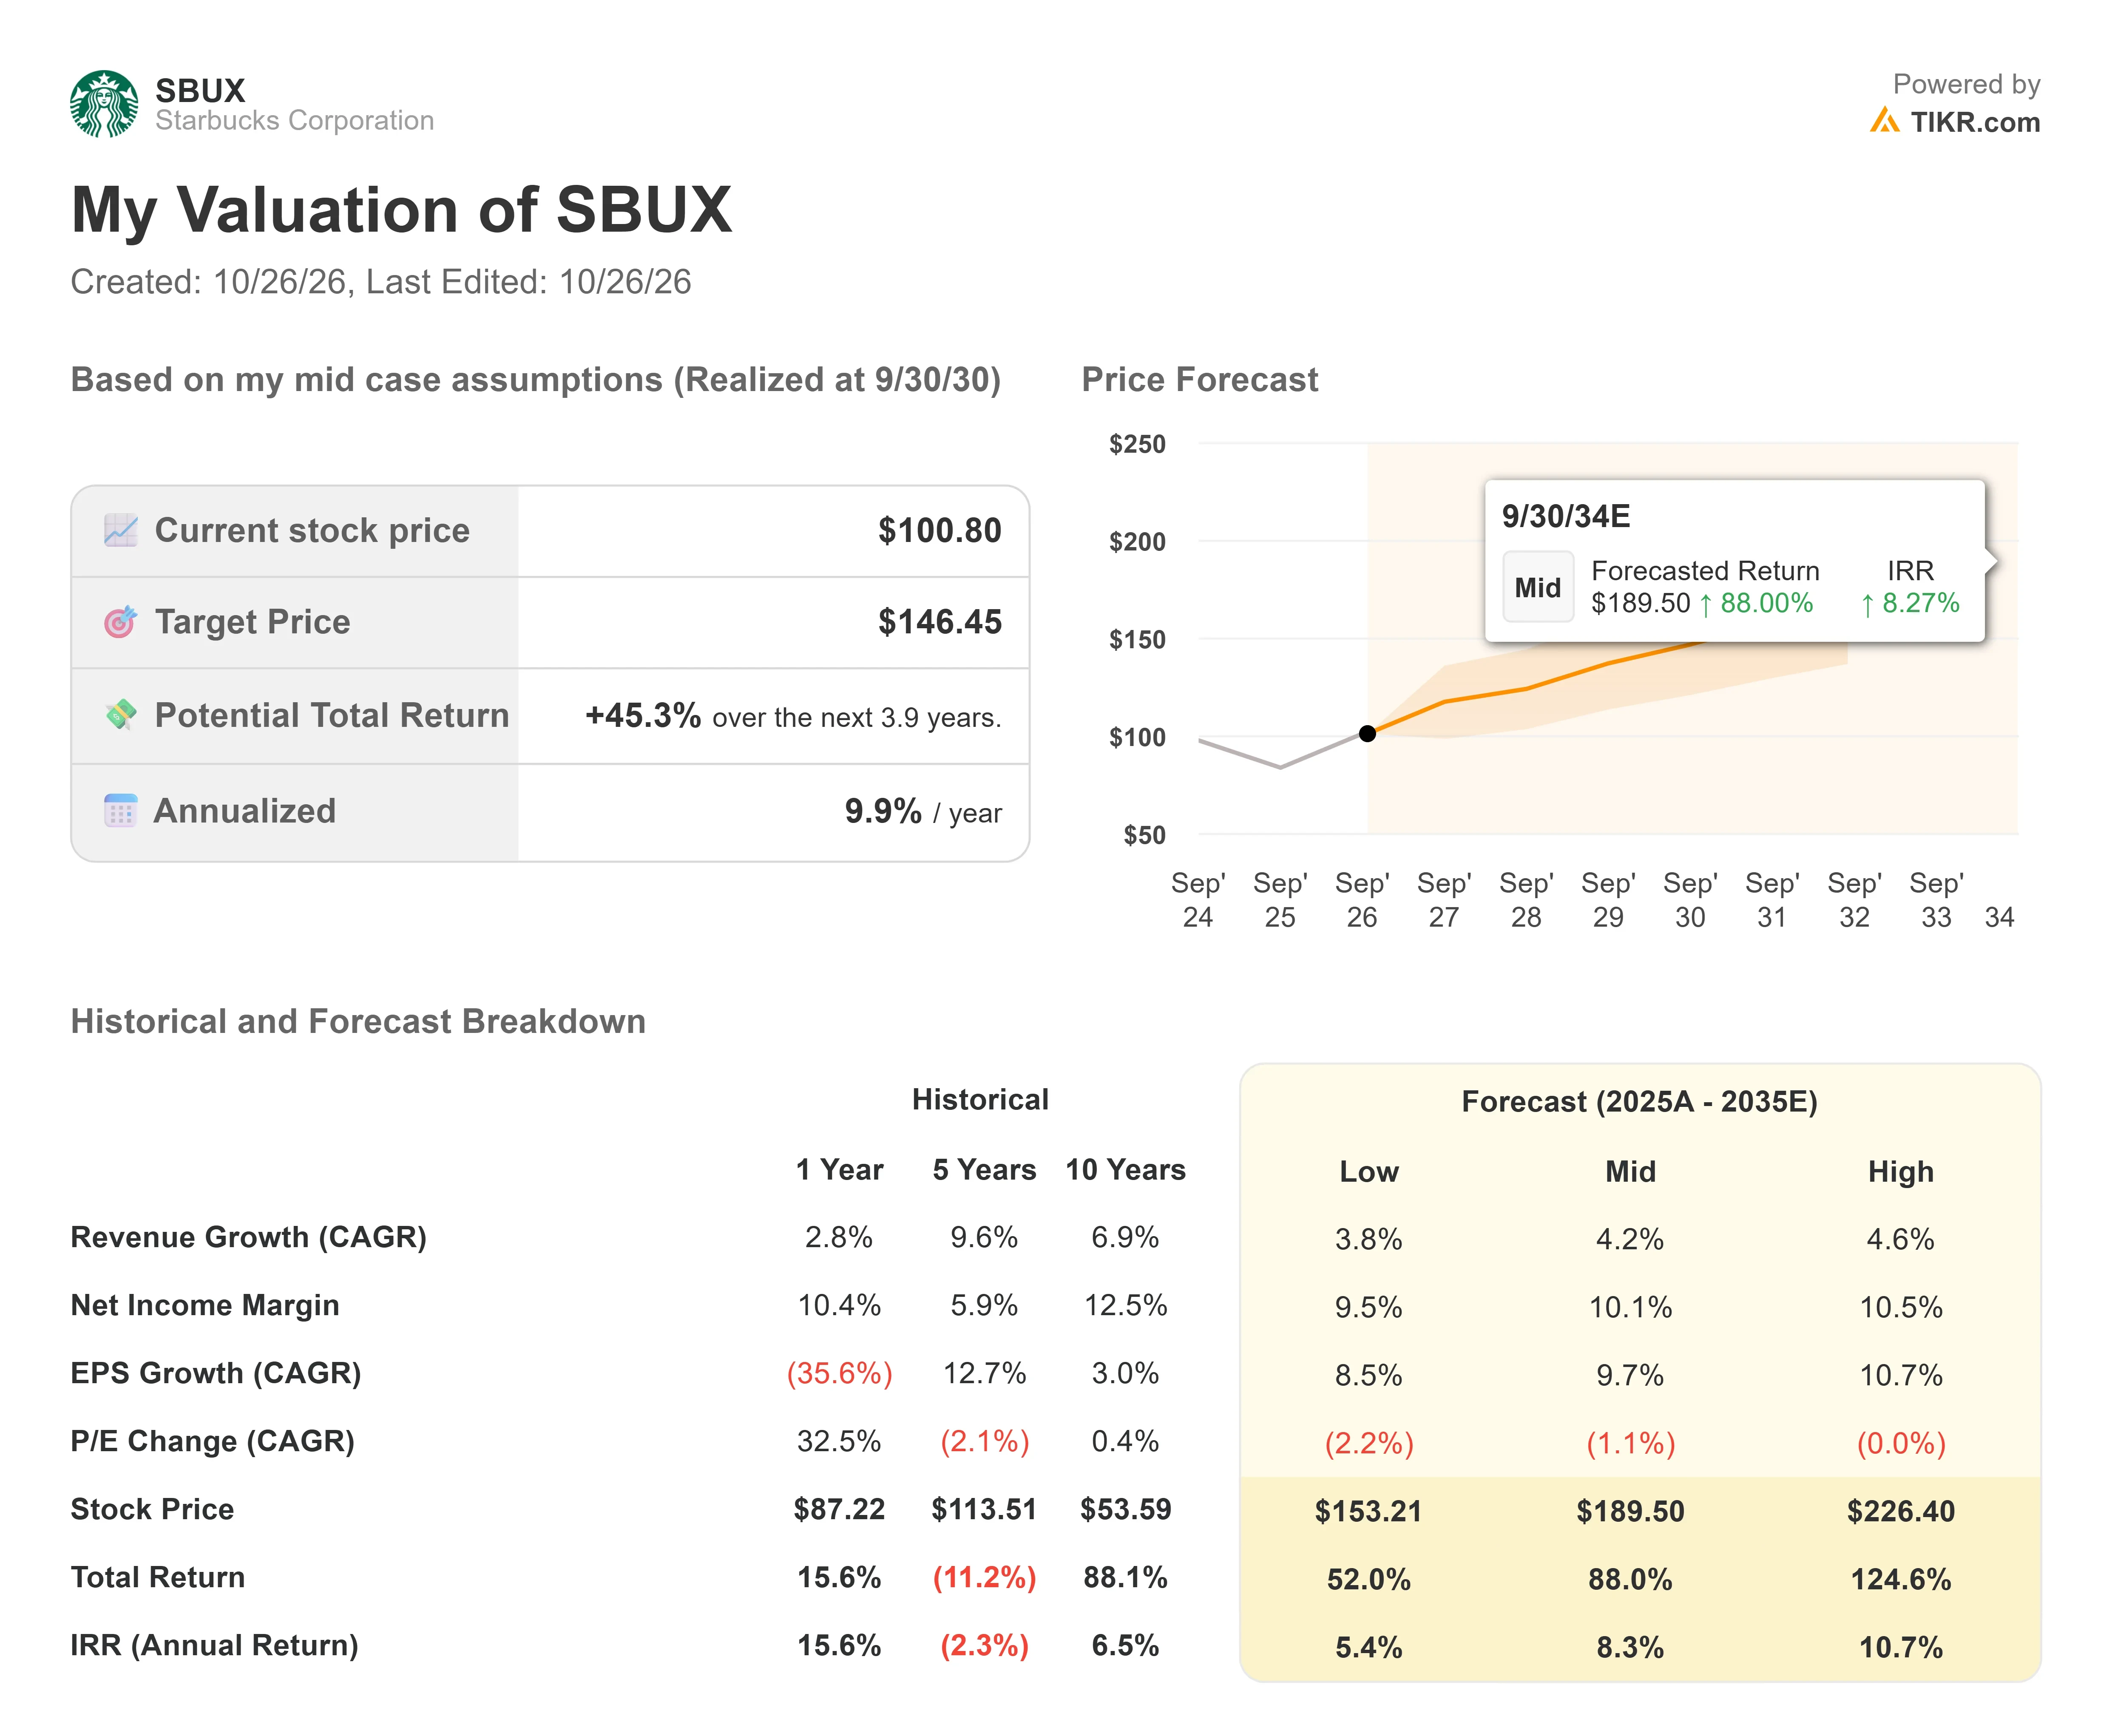
El caso medio sitúa a Starbucks en alrededor de $146 para el 30 de septiembre de 2030, aproximadamente un 45% por encima de $100.80, o ~10% anual. Sus supuestos del caso medio prevén un crecimiento de ingresos de aproximadamente el 4% anual, un margen neto cercano al 10% y un crecimiento del BPA cercano al 10% anual, con el P/E bajando ligeramente. Ese objetivo se sitúa aproximadamente un 33% por encima del promedio del mercado de ~$110; de los 35 analistas que TIKR sigue, 12 califican la acción como Compra, 2 como Supera el Rendimiento, 18 como Mantener, 2 como Bajo el Rendimiento y 1 como Venta.
El potencial alcista viene si las ventas comparables impulsadas por las tiendas se mantienen cerca de 4 puntos porcentuales a medida que se superan los cierres. El riesgo a la baja viene si los márgenes sin la ayuda de los reembolsos vuelven a acercarse al margen EBIT del año anterior del 9.4%, lo que socavaría el crecimiento de beneficios que necesita el caso medio.
Conclusión
El 29 de octubre, dos números importan más que el titular de las ventas comparables: cuánto de ello atribuye la dirección al rendimiento de las tiendas frente a los cierres y la entrega a domicilio, y si el margen EBIT del T4 se sitúa cerca del ~12.4% que implican las estimaciones. Una participación impulsada por las tiendas por encima de la mitad, con un margen en o por encima de esa marca, respalda la recuperación; unas ventas comparables que dependan de cierres y entrega a domicilio con un margen muy por debajo de eso se alinea con los analistas que recortan objetivos.
Entonces, ¿cuál es el valor real de la acción de Starbucks?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunos supuestos en el modelo de valoración de TIKR y ve cuánto podría valer Starbucks. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratuito.
Analiza Starbucks en TIKR Gratis →
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!