Puntos Clave
- Chipotle subió un 12% esta semana después de que las ventas comparables del tercer trimestre crecieran un 2,1%, por encima del 1,4% que esperaban los analistas, con un aumento del 0,8% en las transacciones.
- El margen a nivel de restaurante cayó 120 puntos básicos al 23,3% debido a mayores costes laborales y de marketing, y el BPA bajó a $0,27 desde $0,29.
- Starbucks puso fin a la especulación sobre una adquisición el 12 de octubre al afirmar que "no va a comprar Chipotle", por lo que este repunte se basa únicamente en el negocio.
- Chipotle prevé ventas comparables del cuarto trimestre de alrededor del 2% con una tasa de cierre del 3% al 4% a medida que el Smoked Brisket regresa el 5 de noviembre.
Chipotle finalmente presentó un trimestre centrado en los clientes en lugar de en los costes. Mayormente.
Chipotle Mexican Grill (CMG) subió un 12% esta semana para cerrar el viernes en $32 tras su informe del 28 de octubre. Las ventas comparables crecieron un 2,1% frente al 1,4% que esperaban los analistas, y las transacciones aumentaron por tercer trimestre consecutivo.
El repunte sigue a una fantasía de acuerdo que se desvaneció. El 8 de octubre, el Financial Times informó de que Starbucks (SBUX), dirigida por el ex CEO de Chipotle Brian Niccol, había explorado una adquisición. Las acciones de Chipotle saltaron más de un 7% mientras Starbucks caía. Cuatro días después, Starbucks declaró que "no va a comprar Chipotle", y Chipotle cayó alrededor de un 3% esa mañana.
Así que el movimiento de esta semana tiene que sostenerse en los números. Algunos aguantan mejor que otros.
El tráfico ha vuelto, apenas
Los ingresos del tercer trimestre aumentaron un 9,6% hasta $3.290 millones, impulsados principalmente por 84 nuevos restaurantes de la compañía.
- Las ventas comparables del 2,1% provinieron de un aumento del 1,3% en la cuenta promedio y un 0,8% más de transacciones.
- Las ventas digitales subieron al 38,8% de los ingresos por alimentos y bebidas, desde el 36,7%.
- Chipotle entró en México, Arabia Saudita y Corea del Sur, llegando así a 11 países.
Hace un año, las ventas comparables crecieron solo un 0,3% y las transacciones cayeron un 0,8%. Este trimestre también absorbió una caída en julio vinculada a preocupaciones sobre seguridad alimentaria en EE.UU., aunque las tendencias se recuperaron a finales de agosto.
La analista de eMarketer, Rachel Wolff, dijo que el impulso "refleja el éxito de la compañía en captar clientes más jóvenes" a través de promociones y programas de fidelización. Los miembros del programa de fidelización impulsaron un récord del 33% de las ventas.
Así es como se han construido los ingresos trimestrales en los últimos dos años...
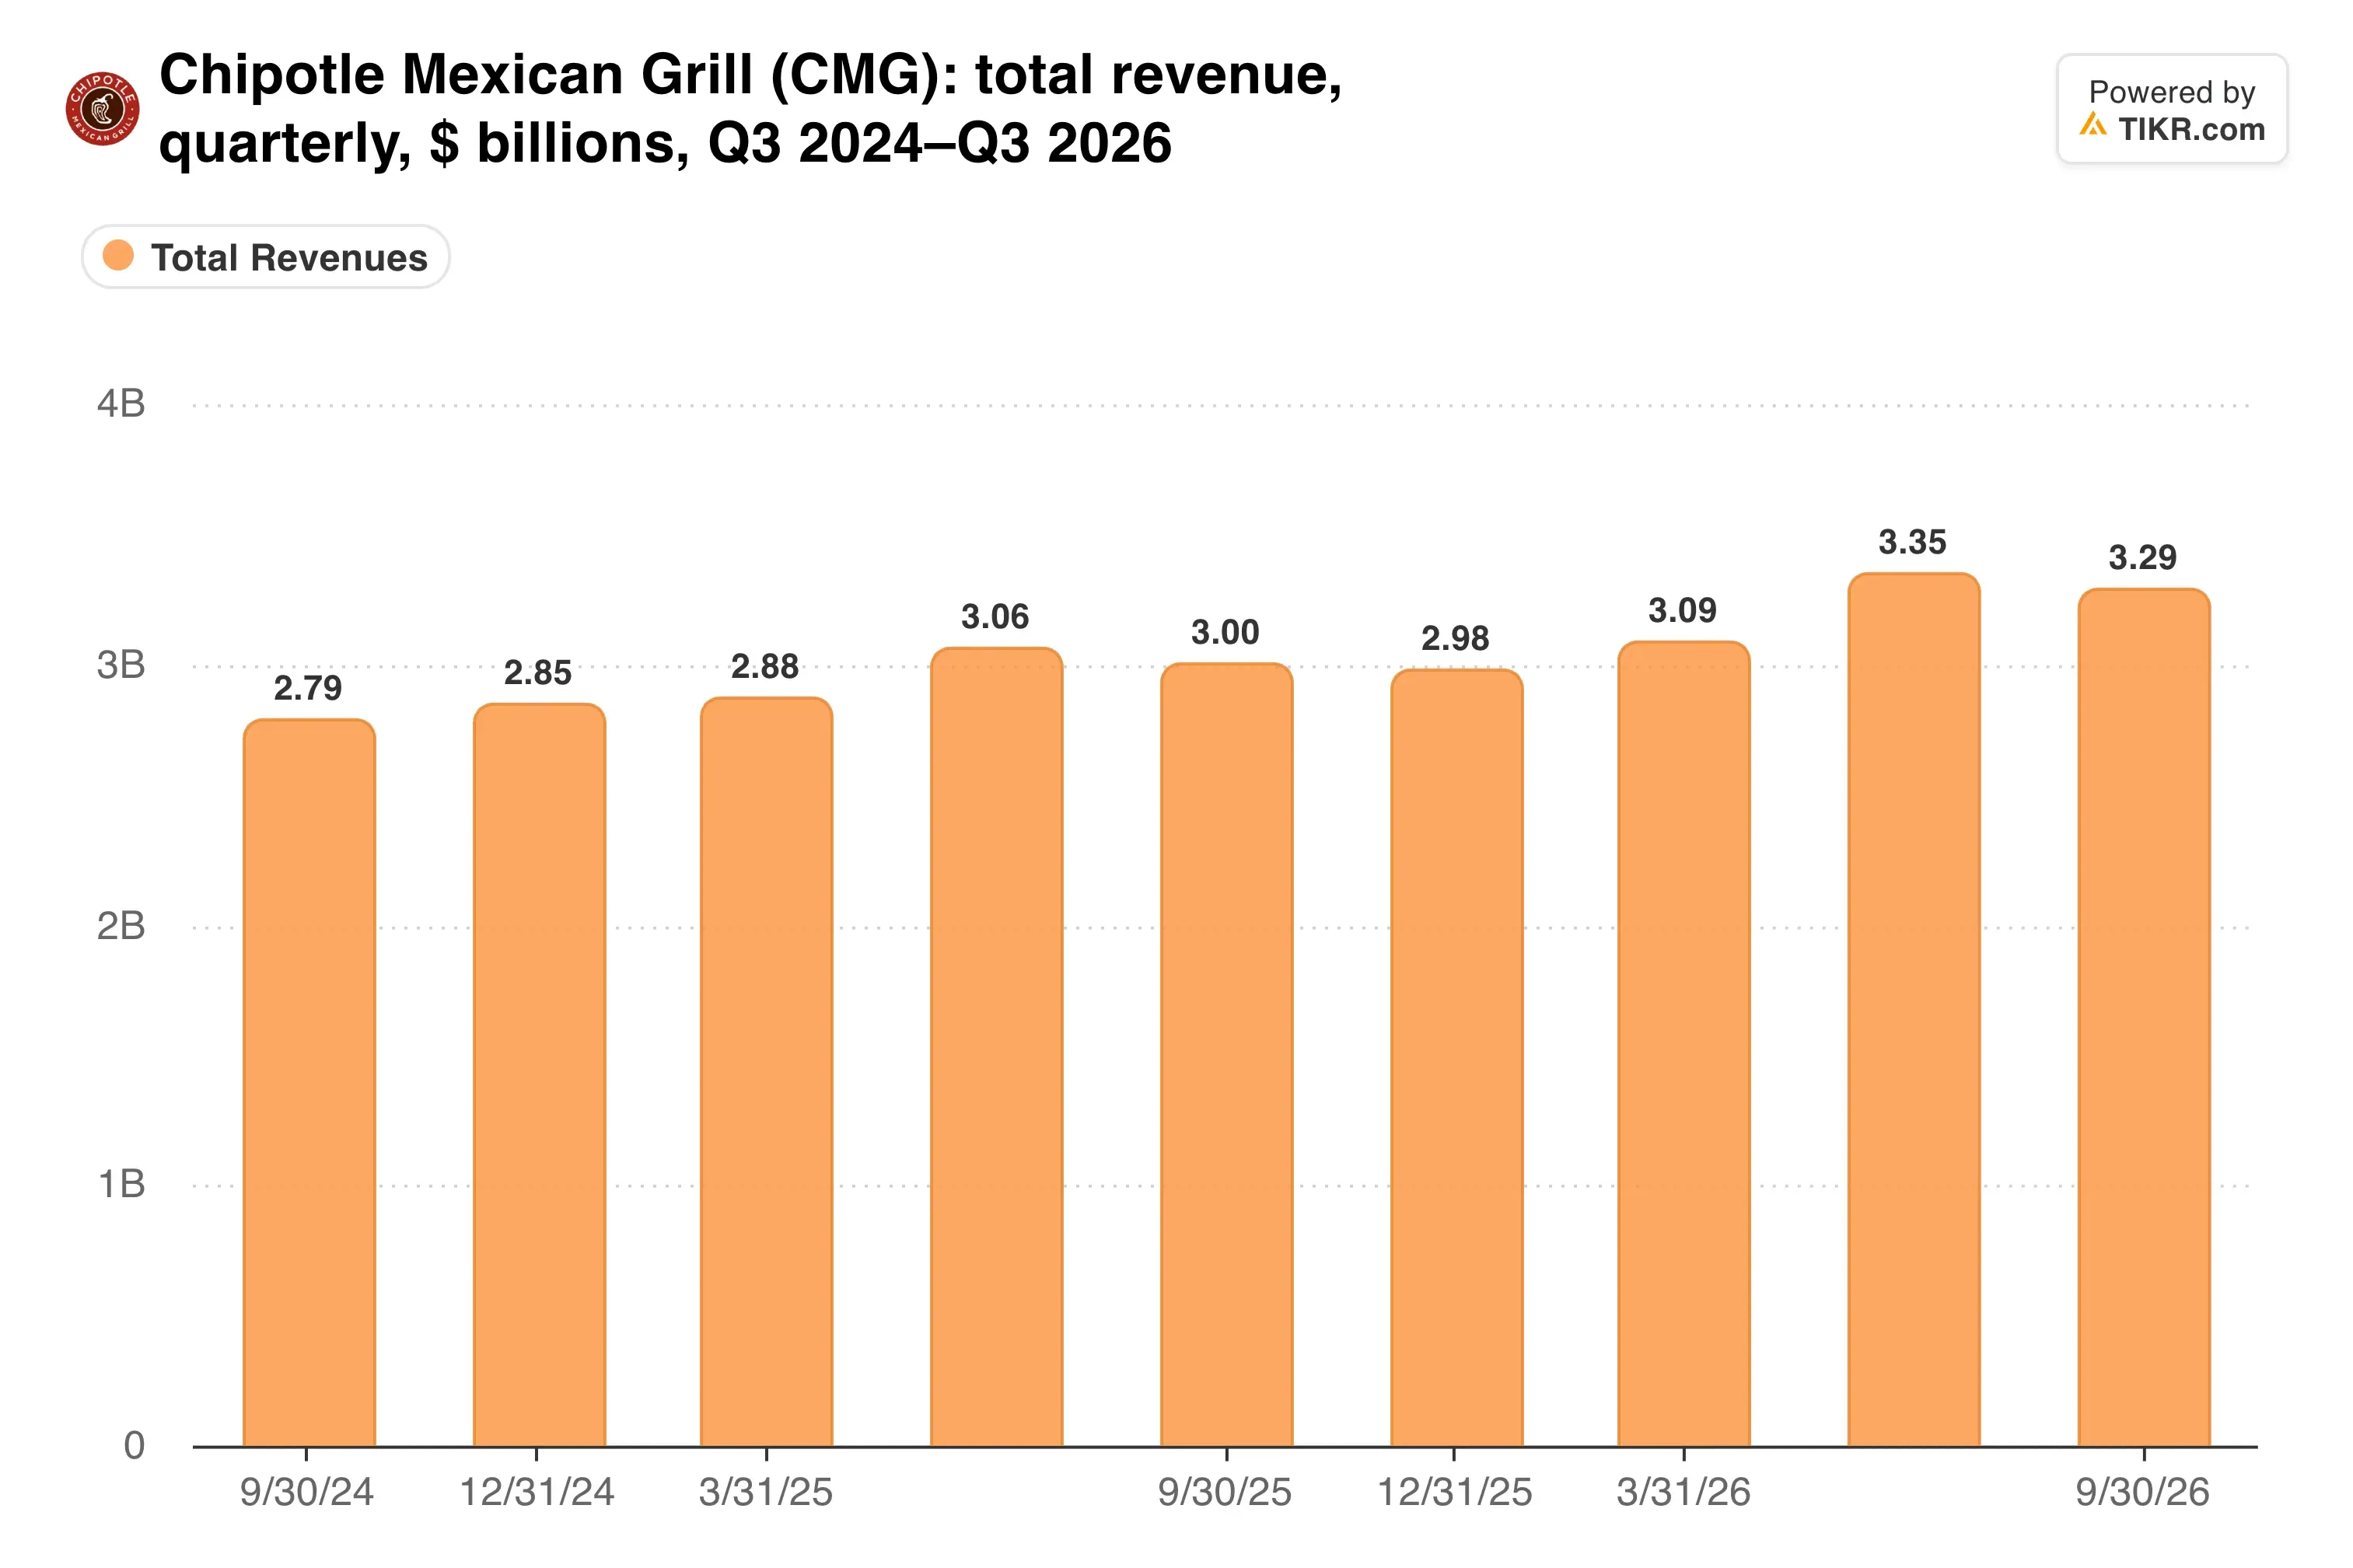
Los nuevos restaurantes están haciendo la mayor parte del trabajo, por eso un punto de tráfico importa tanto.
Pagar por el tráfico
El lado de los costes se movió en la dirección equivocada. Los costes laborales subieron al 25,7% de los ingresos desde el 25,2%, y los gastos generales y administrativos (G&A) saltaron a $185,2 millones desde $146,7 millones. Los costes de alimentos, bebidas y envases mejoraron al 29,5% desde el 30,0%, pero eso no fue suficiente para compensar el resto.
El margen a nivel de restaurante cayó 120 puntos básicos al 23,3%. El margen operativo bajó al 13,7% desde el 15,9%, y el BPA diluido cayó un 6,9% a $0,27.
La dirección está gastando en capacidad de producción. Su paquete de equipos de alta eficiencia está en más de 1.700 restaurantes, y un sistema de cocina bajo demanda se implementará a nivel nacional a principios de 2027 junto con el servicio de catering.
Ahora observa hacia dónde ha ido el margen operativo.
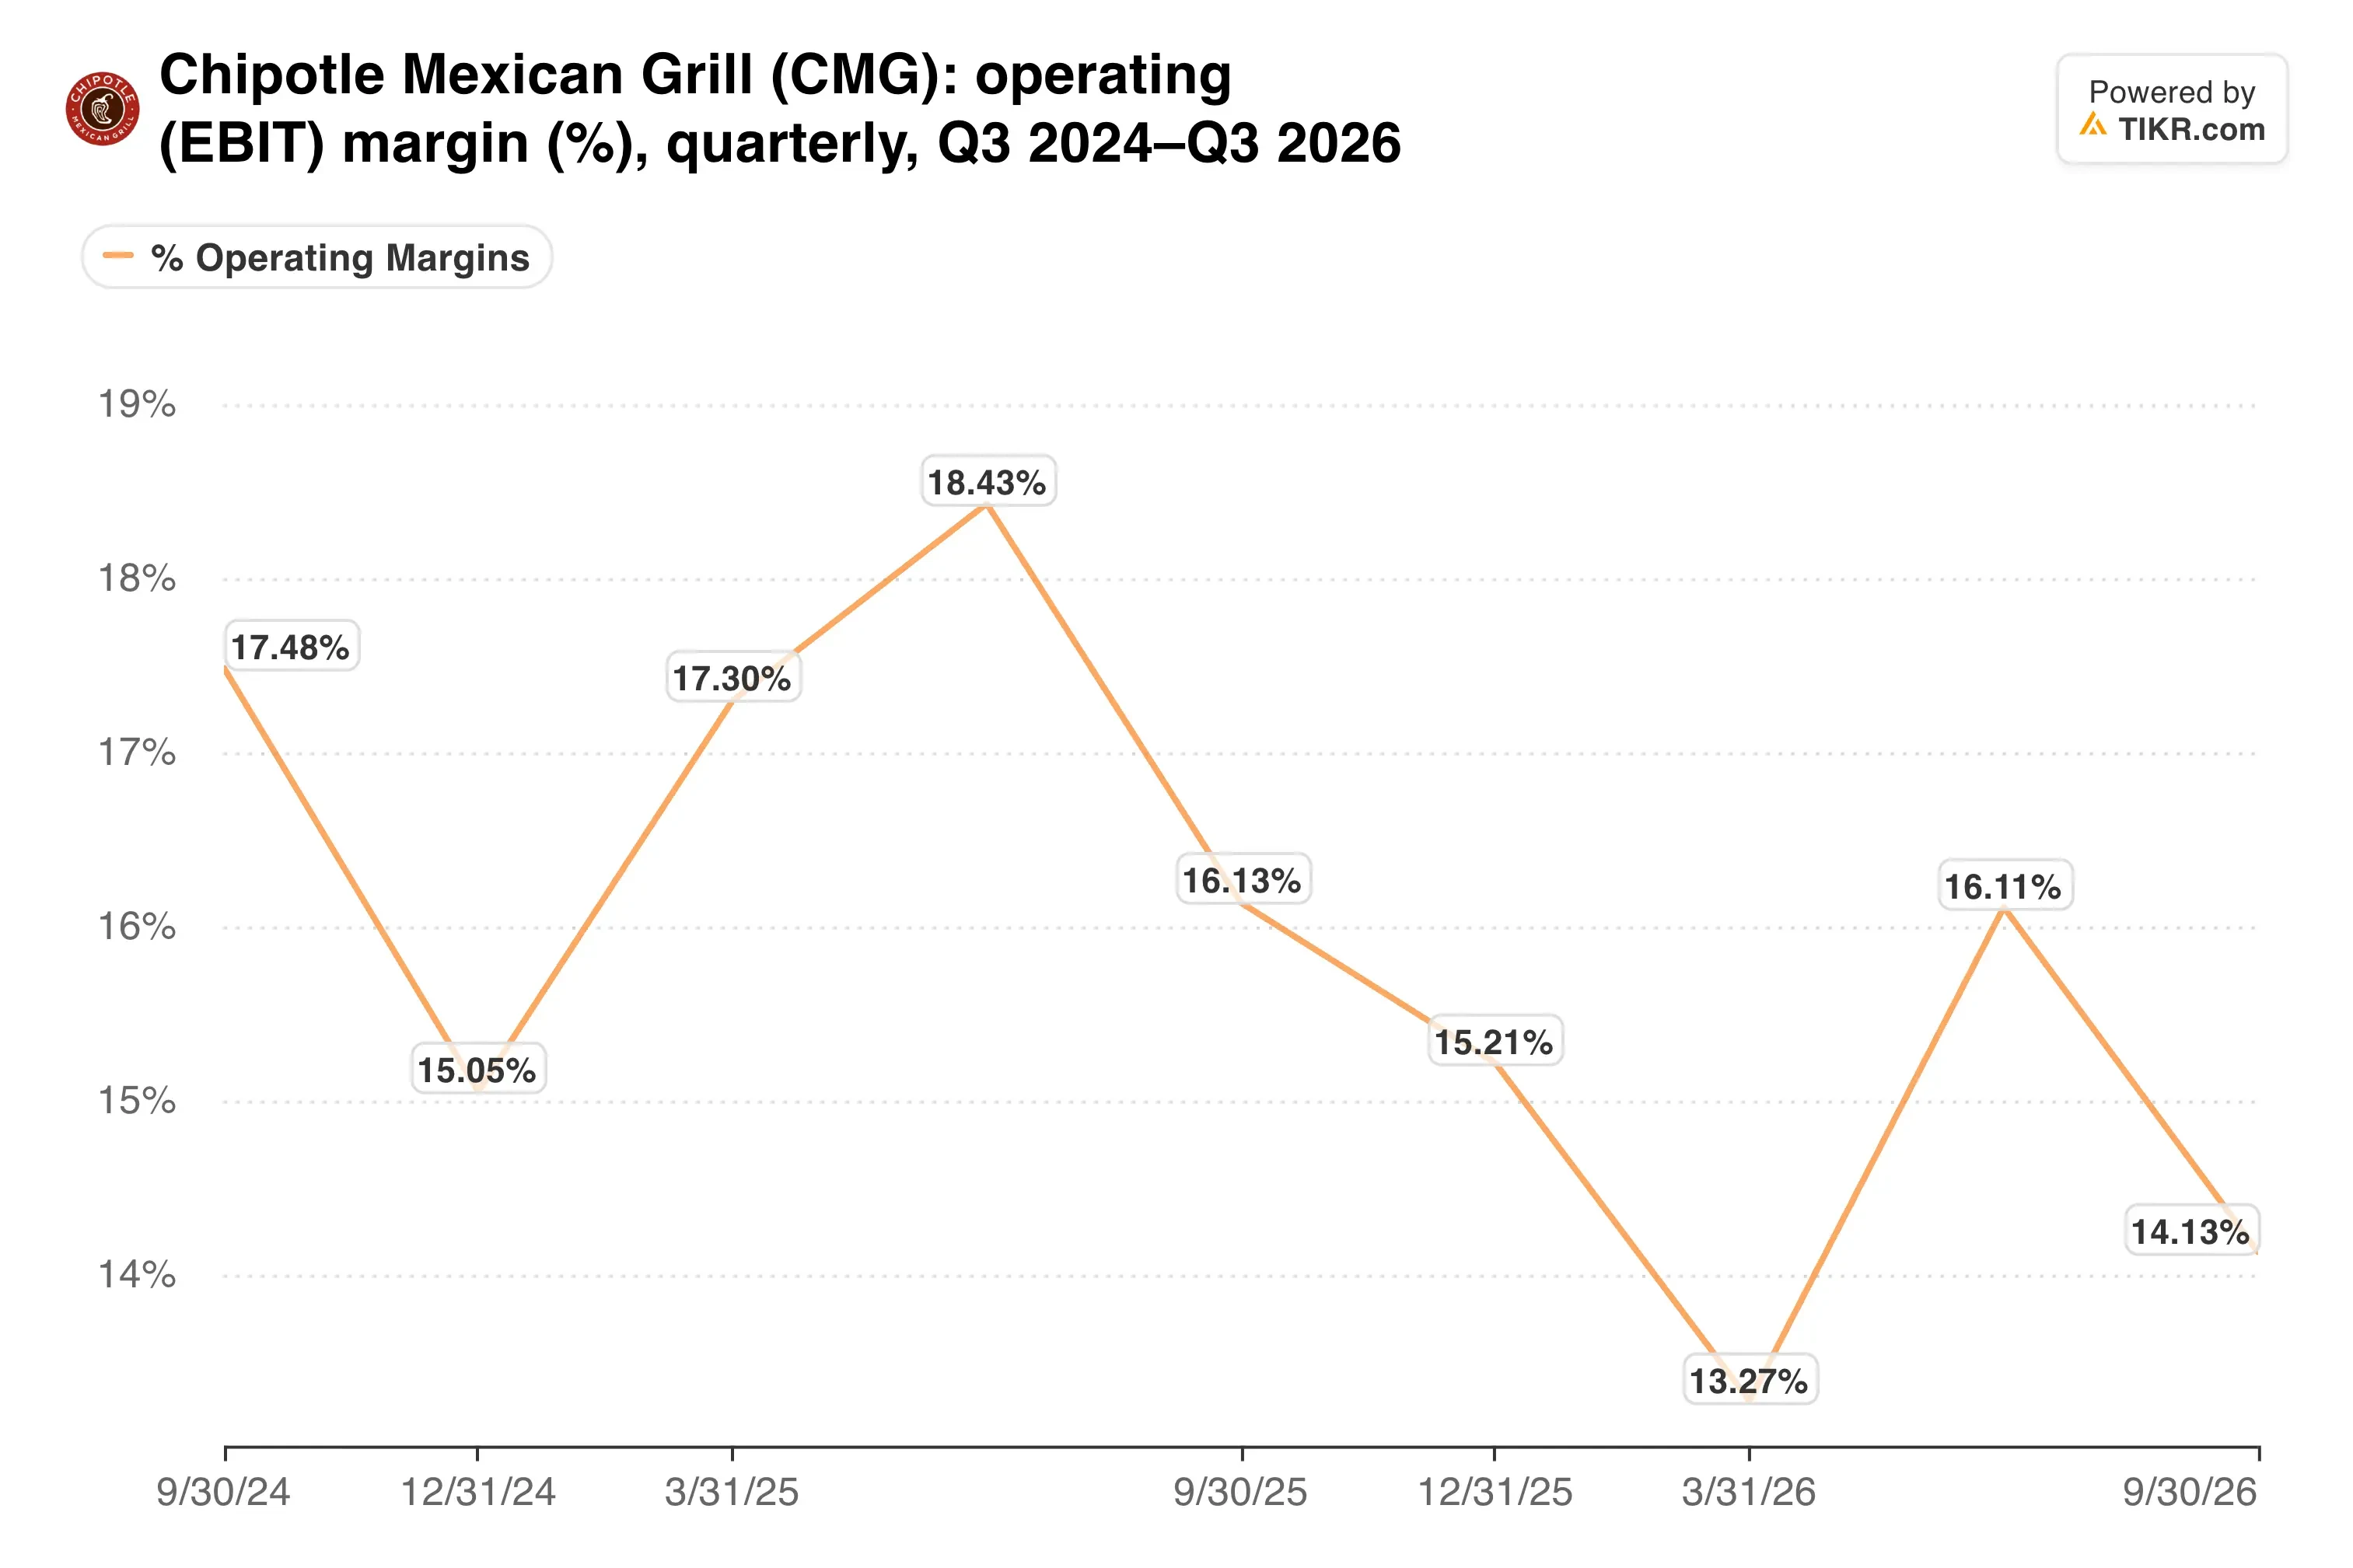
Chipotle espera un margen de restaurante de referencia en el rango medio del 24% para 2027, pero solo si los precios cubren la inflación y las transacciones crecen al menos un 1%.
TIKR sigue a 35 analistas sobre Chipotle Mexican Grill. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Chipotle Mexican Grill, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Chipotle Mexican Grill
El brisket impulsa el cuarto trimestre
Las previsiones apuntan a ventas comparables del cuarto trimestre de alrededor del 2%, cerrando el año con una tasa de cierre del 3% al 4%. El Smoked Brisket regresa a los menús de EE.UU. y Canadá el 5 de noviembre, y elevó las transacciones alrededor de un 4% cuando se ofreció por última vez en 2024.
Chipotle reafirmó la apertura de 350 a 370 restaurantes este año. Para 2027, planea 340 a 360 restaurantes de la compañía en EE.UU. y Canadá, más 15 a 25 locales internacionales con socios.
Hace dos años, los inversores pagaban una prima elevada por este crecimiento. ¿Hoy?
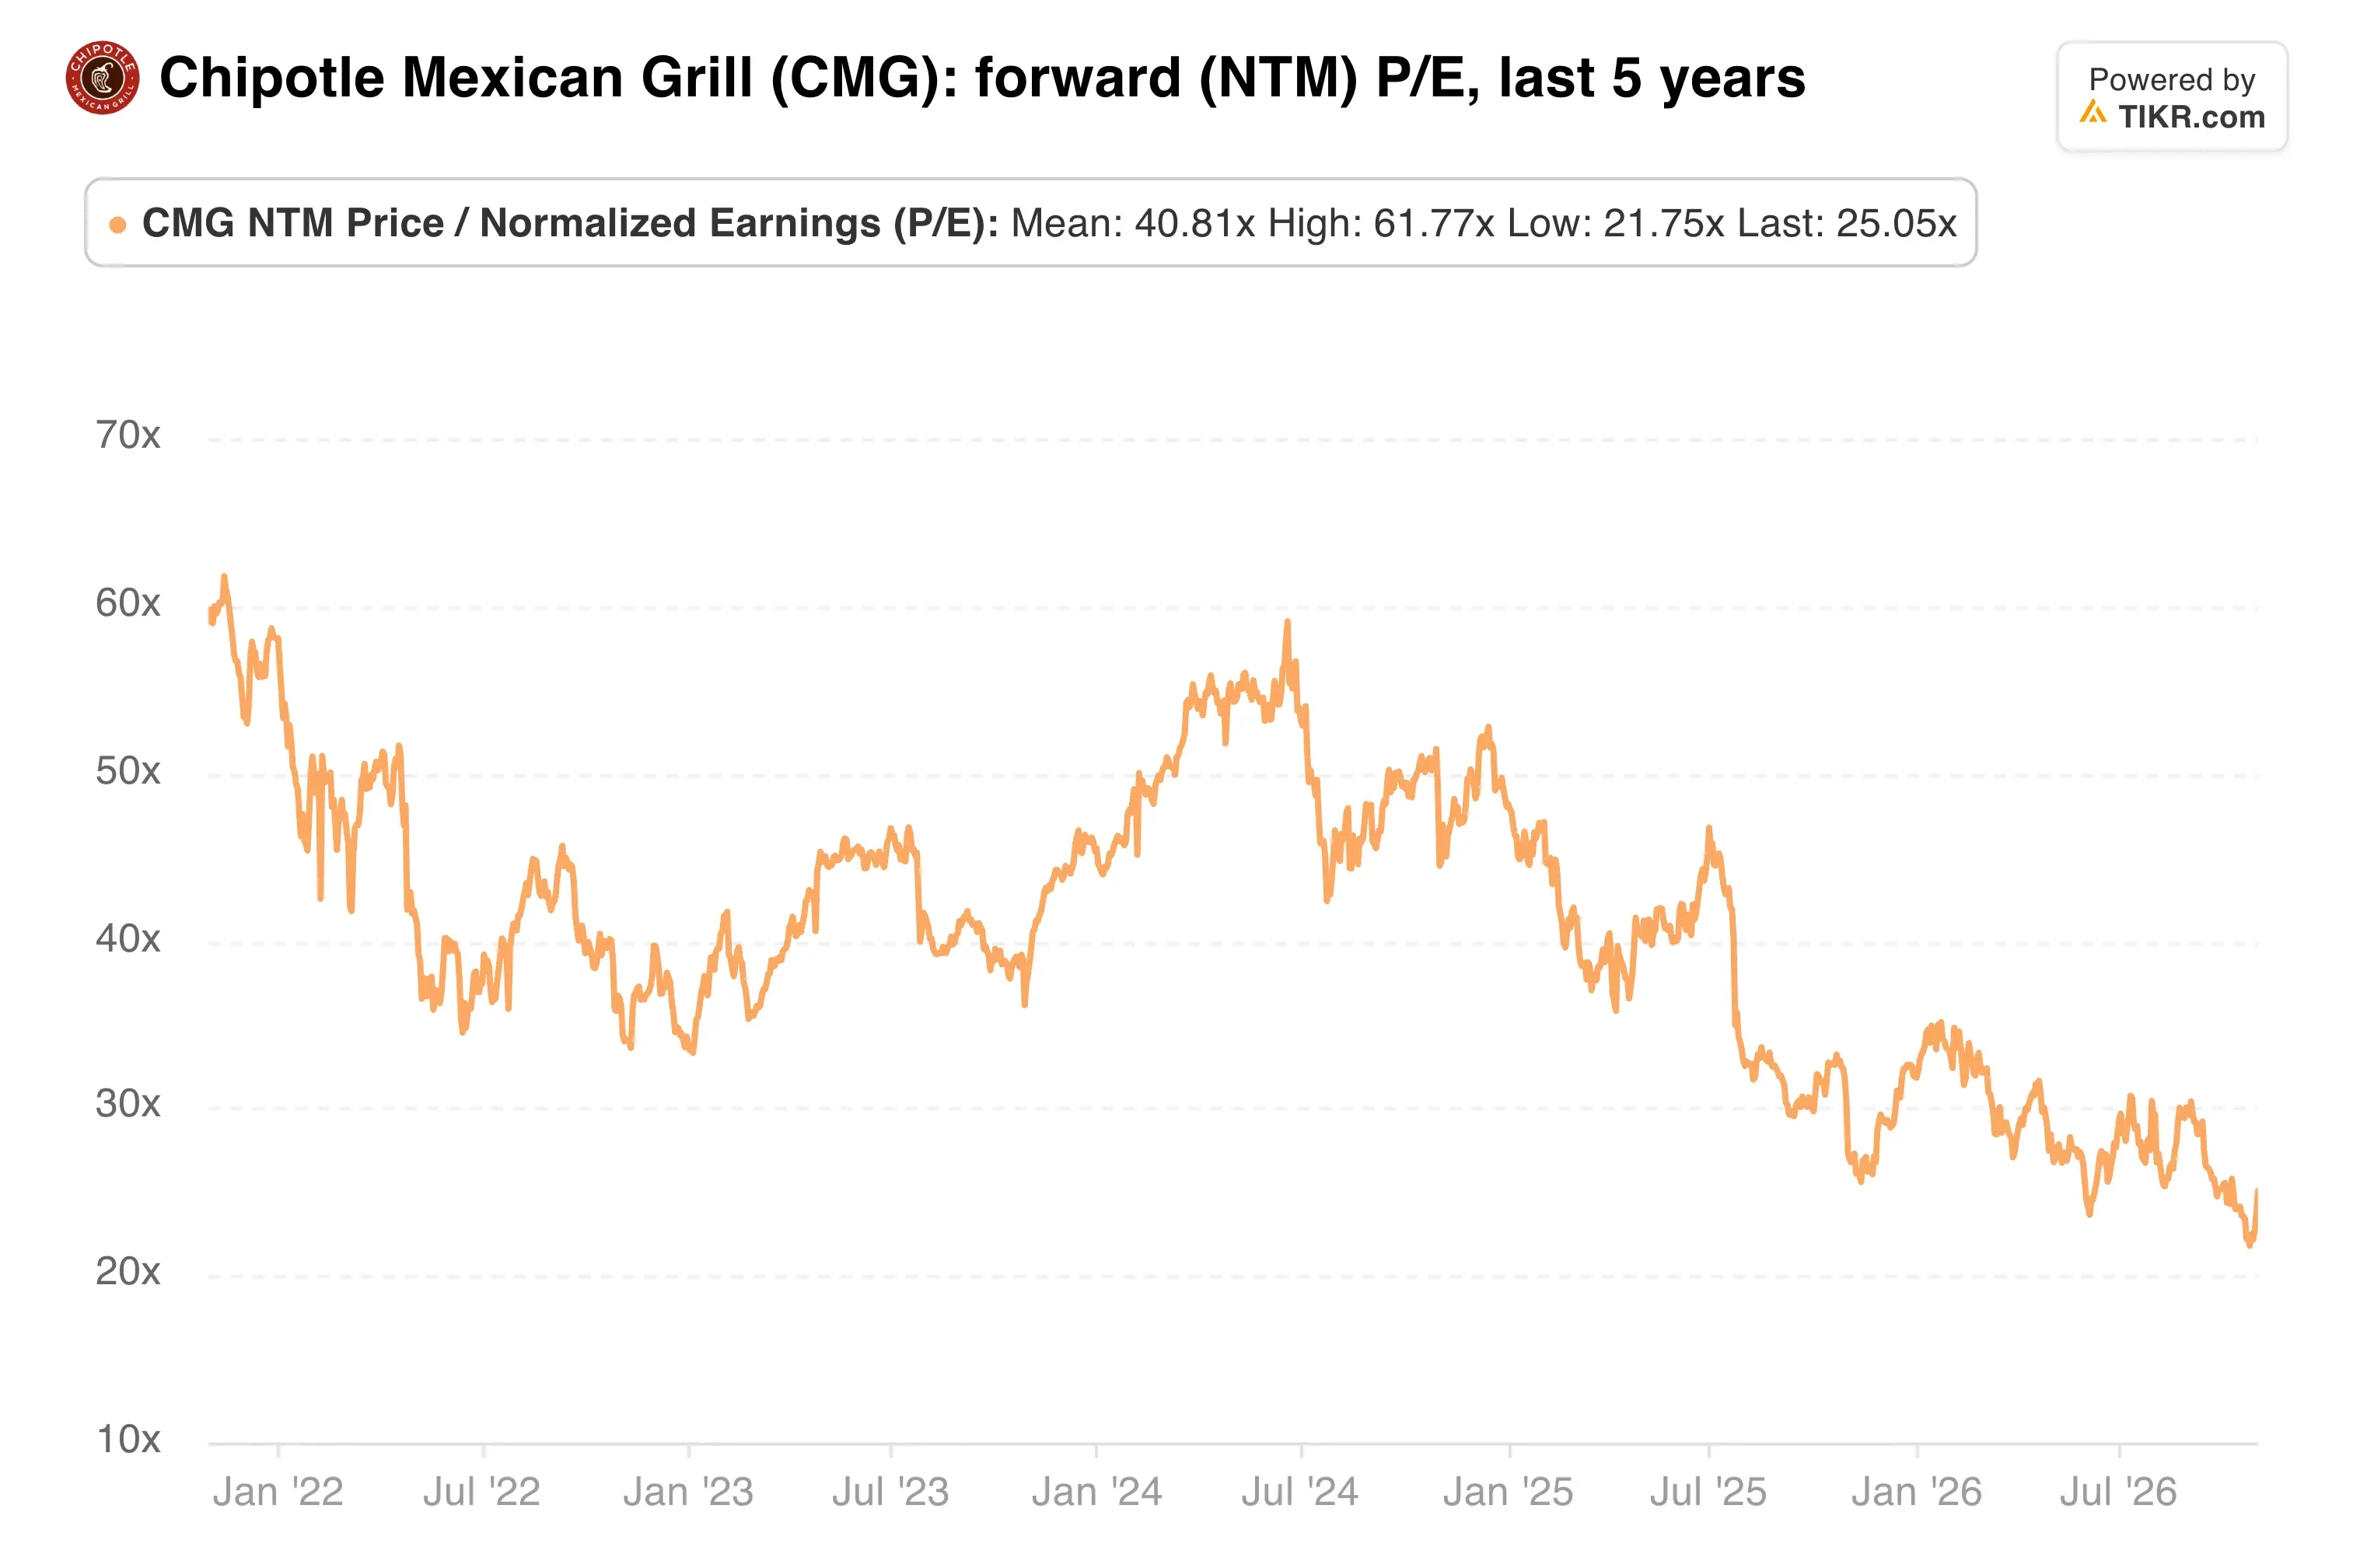
Con un PER a futuro de 25,1x, el precio objetivo promedio de $40,57 implica una revalorización potencial del 27%. TD Cowen rebajó la calificación de la acción el 21 de octubre con el objetivo más bajo de Wall Street, por lo que el caso bajista aún tiene voz.
Mi opinión: Tres trimestres consecutivos de tráfico positivo es la señal correcta, y el múltiplo es razonable. Aún así, Chipotle está comprando ese tráfico con margen, y una tasa de cierre impulsada por el brisket tiene que demostrar que puede durar después de que termine la promoción. La poseería aquí, pero en una posición modesta.
El primer punto de control llega el jueves, cuando regresa el brisket. El informe de principios de febrero mostrará si la tasa de cierre del 3% al 4% se mantuvo y si el margen dejó de deslizarse.
Entonces, ¿cuál es el valor real de las acciones de Chipotle Mexican Grill?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Chipotle Mexican Grill. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!