


Puntos clave
- El coste de asegurar la deuda de SpaceX contra un impago subió a 194 puntos básicos el miércoles desde 110 en junio, y sus bonos a 50 años cotizan cerca de 85 centavos por dólar.
- SpaceX se está endeudando para pagar sus centros de datos de IA, y el mercado de bonos tiene razón en cobrar más por ese riesgo.
- El gasto de capital alcanzó los 20.900 millones de dólares en el ejercicio fiscal 2025, frente a los 6.790 millones de dólares de caja generada por las operaciones, y la deuda total aumentó a 24.500 millones de dólares.
- Los contratos de nube que empiezan a acelerarse en octubre son la primera prueba real de la afirmación de la dirección de que los nuevos centros de datos se amortizan en menos de un año.
En este momento, el voto más importante sobre SpaceX (SPCX) proviene de sus tenedores de bonos.
La acción cayó esta semana después de que el presentador de Bloomberg Tech, Ed Ludlow, informara que SpaceX está en conversaciones iniciales para pedir prestados 40.000 millones de dólares para comprar chips a Nvidia (NVDA). De esa cantidad, 10.000 millones de dólares serían préstamos y 30.000 millones de dólares crédito con grado de inversión.
Los mercados de crédito ya estaban marcando a la baja a SpaceX antes de esa noticia. En el episodio del jueves del podcast Prof G Markets, el coanfitrión Ed Elson señaló que los swaps de incumplimiento crediticio de SpaceX subieron a 194 puntos básicos el miércoles, desde 110 en junio. En sus palabras, "el coste de asegurar la deuda de SpaceX contra un impago se está volviendo de repente muy caro".
Su invitado John Foley, jefe de la columna Lex del Financial Times, añadió que los bonos a 50 años cotizan "a algo así como 85 centavos por dólar". Puso los bonos a cinco años más cerca de los 95. Su lectura:
"Por el momento, el mercado no está enviando una señal de angustia, pero sí está diciendo que esta empresa se está volviendo más arriesgada por minutos".
Sigue el flujo de caja
La preocupación es fácil de ver en el estado de flujos de efectivo. En el ejercicio fiscal 2023, los 4.520 millones de dólares de caja generada por las operaciones de SpaceX apenas cubrían sus 4.420 millones de dólares de gasto de capital (capex). Para el ejercicio fiscal 2025, el capex había alcanzado los 20.900 millones de dólares, frente a los 6.790 millones de dólares generados por las operaciones. Eso deja un desfase de unos 14.100 millones de dólares.

Y el desfase se está ampliando. Elson señaló que SpaceX "gastó más de 18.000 millones de dólares en capex el trimestre pasado y todo va a parar a estos centros de datos". En un solo trimestre, eso supone el 86% de lo que SpaceX gastó en todo el ejercicio fiscal 2025.
El endeudamiento está cubriendo la diferencia. La deuda total aumentó desde los 15.400 millones de dólares al cierre del ejercicio fiscal 2024 hasta los 24.500 millones de dólares un año después.
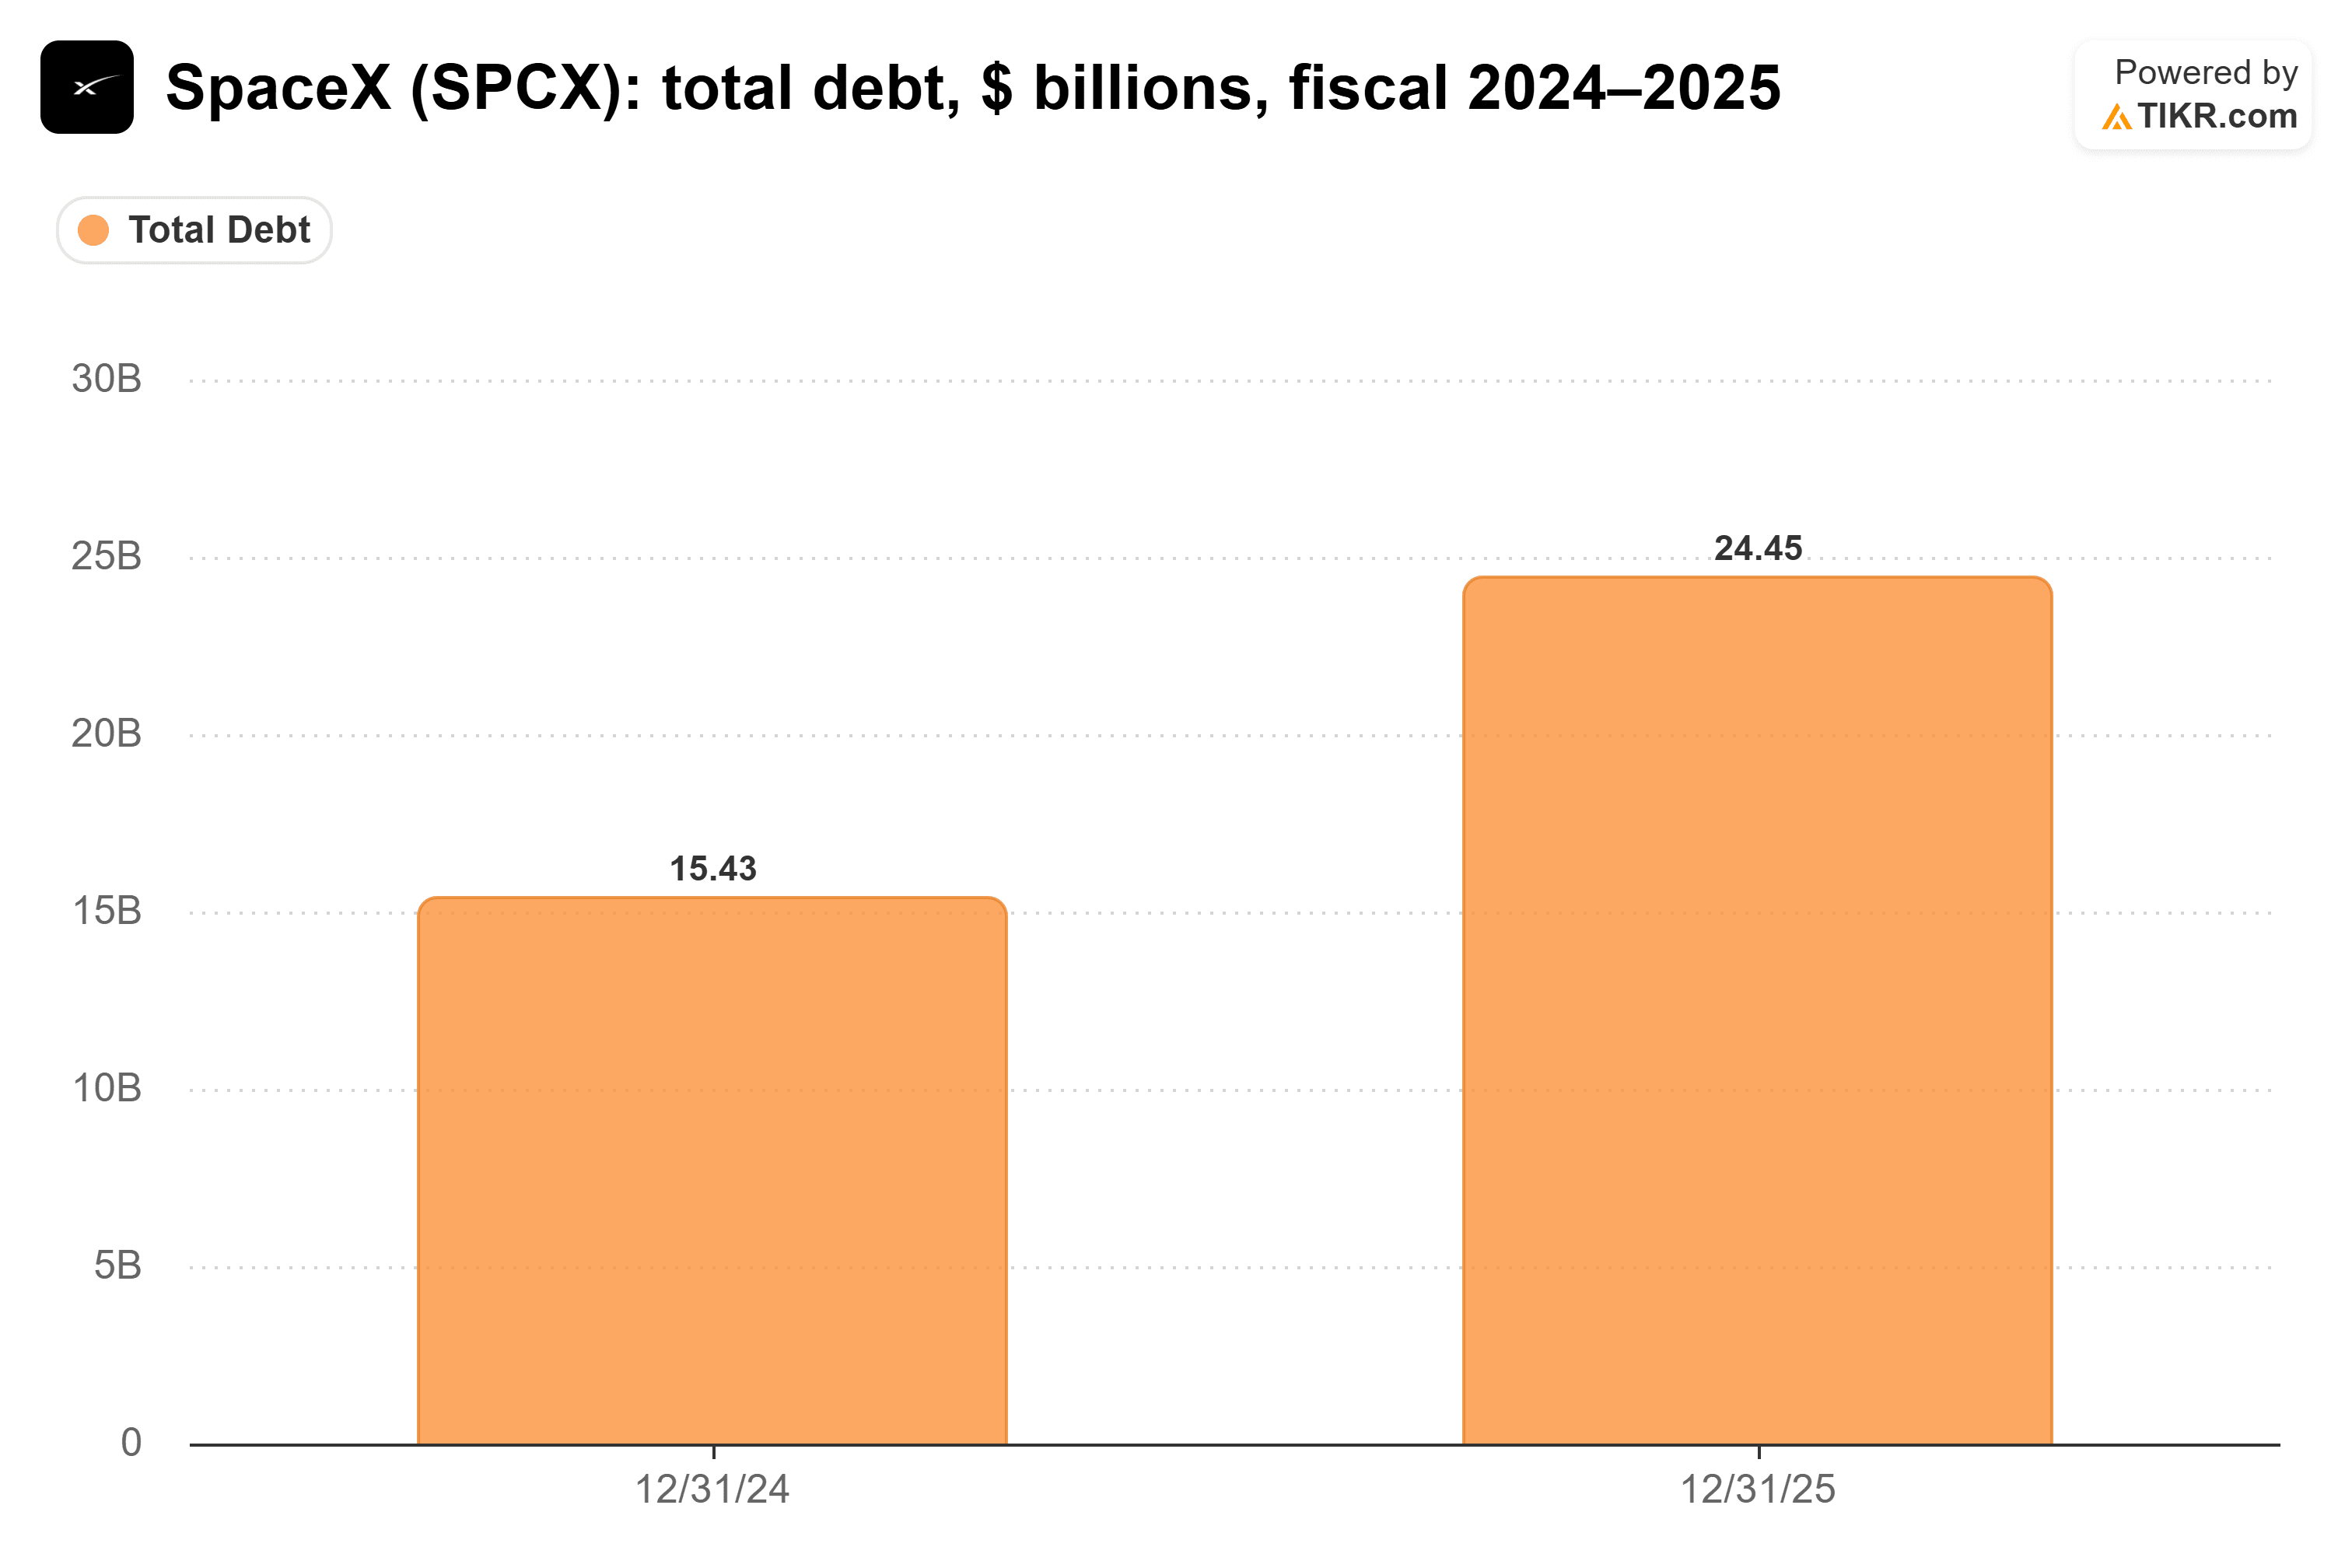
Esta cifra no incluye la deuda que SpaceX captó justo después de su OPV. Tampoco incluye los 40.000 millones de dólares que, según los informes, está preparando ahora, que por sí solos superan en 1,6 veces el total del ejercicio fiscal 2025.
Foley también señaló la calificación crediticia. SpaceX tiene una calificación de grado de inversión, y si la perdiera, "los rendimientos subirían mucho y se volvería mucho más arriesgado".
Esta es la clave: la matemática de la amortización
El caso alcista se basa en una frase. En la conferencia de resultados del segundo trimestre de SpaceX, el director financiero Bret Johnsen dijo: "La economía actual se ha traducido en una amortización de menos de un año para nuestros nuevos despliegues de capital para computación".
Si eso se mantiene, la deuda es fácil de soportar. SpaceX alquila capacidad de computación a laboratorios de IA como Anthropic, y el acuerdo que firmó con Alphabet (GOOGL) días antes de la OPV aporta hasta 920 millones de dólares al mes. Eso supone hasta unos 11.000 millones de dólares al año de un solo cliente. Johnsen también dijo que SpaceX había contratado otros 6.700 millones de dólares de ingresos por servicios en la nube que empiezan a acelerarse en octubre.
Aun así, el listón está alto. Con una amortización de un año, los 18.000 millones de dólares de capex del trimestre pasado tendrían que generar unos 18.000 millones de dólares de caja en un año. Eso es más de 2,5 veces los 6.790 millones de dólares que generaron las operaciones de SpaceX en todo el ejercicio fiscal 2025.
Goldman Sachs cree que SpaceX puede superarlo. El martes, elevó su precio objetivo a 230 dólares desde 220 y mantuvo su calificación de Compra. Foley señaló que se espera que los ingresos se cuadrupliquen para finales de 2028, y dijo que "si eso ocurre, entonces estas cifras de deuda empiezan a parecer menos aterradoras".
Musk no se está frenando para averiguarlo. The Information publicó que SpaceX está cambiando la forma en que construye centros de datos, "potencialmente ralentizando cómo construye nuevas instalaciones". El miércoles, Musk respondió: "Falso, estamos acelerando rápidamente".
Eso son buenas noticias para la construcción. También significa más capex, y hasta ahora este año más capex ha significado más endeudamiento.
Entonces, ¿SpaceX se está volviendo realmente más arriesgada?
Sí, y el mercado de bonos tiene razón en cobrar más por ello. Los contratos son reales, y la afirmación sobre la amortización bien puede resultar cierta. Por ahora, sin embargo, es solo una afirmación, y la deuda está cubriendo un desfase de caja de 14.000 millones de dólares. Los accionistas cobran después de los tenedores de bonos. Cuando los tenedores de bonos empiezan a pedir más, la acción también merece más cautela.
Por supuesto, los 6.700 millones de dólares de contratos de servicios en la nube que empiezan a acelerarse este mes deberían empezar a aparecer en la caja generada por las operaciones en los próximos trimestres. Si lo hacen, estos bonos podrían recuperarse rápidamente.
Entonces, ¿cuánto vale realmente la acción de SpaceX?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas hipótesis en el modelo de valoración de TIKR y ver cuánto podría valer SpaceX. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o de nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


