


Estadísticas Clave para la Acción PEP
- Rendimiento de la semana pasada: -1.5%
- Rango de 52 semanas: $126 a $171
- Precio objetivo del modelo de valoración: $155
- Potencial alcista implícito: 22.5% en 2.2 años
Descubre si la caída de PepsiCo es una ganga usando 5 años de estimaciones de analistas en TIKR (Es gratis) >>>
Una Degradación, un Aumento de Precios y un Nuevo Mínimo de 52 Semanas
PepsiCo (PEP) cayó aproximadamente un 1.5% durante la semana pasada y cerró cerca de $126 el jueves, deslizándose por debajo de su mínimo anterior de 52 semanas. Las acciones ahora se sitúan aproximadamente un 27% por debajo de su máximo de 52 semanas de $171. El ánimo es cauteloso. Los inversores temen que la presión de costos siga apretando los beneficios antes de que regrese el crecimiento.
El golpe más fuerte llegó el 29 de septiembre, cuando JPMorgan degradó la acción a neutral y las acciones cayeron. Días antes, PepsiCo confirmó aumentos de precios de bajo a medio dígito en ciertas papas fritas. Las marcas afectadas incluyen algunos productos Lay’s, Doritos y Ruffles. Los aumentos responden al alza de los costos de los insumos, y los precios se mantendrán por debajo de los niveles vistos antes de los recortes anteriores.
India añade otro dolor de cabeza. PepsiCo India y Monster Beverage demandaron al regulador alimentario de la India por prohibir etiquetar las bebidas con alto contenido de cafeína como "bebidas energéticas". PepsiCo dijo que tenía 492 millones de botellas y 26 millones de latas con la etiqueta en disputa al 31 de julio. Reetiquetar tanto inventario cuesta dinero y podría interrumpir una categoría de rápido crecimiento.

El T2 marcó la pauta. Los ingresos netos aumentaron un 6.4%, pero los ingresos orgánicos, que excluyen el efecto divisa y las operaciones corporativas, crecieron solo un 2.4%. En la conferencia, el CFO Steve Schmitt dijo que los resultados "podrían estar hacia el extremo inferior del rango de BPA". Si la acción PEP va a recuperarse, el T3 debe mostrar que las medidas de asequibilidad están atrayendo de vuelta a los compradores.
Un Gigante de Dividendos Descontado Esperando a que Regrese el Volumen
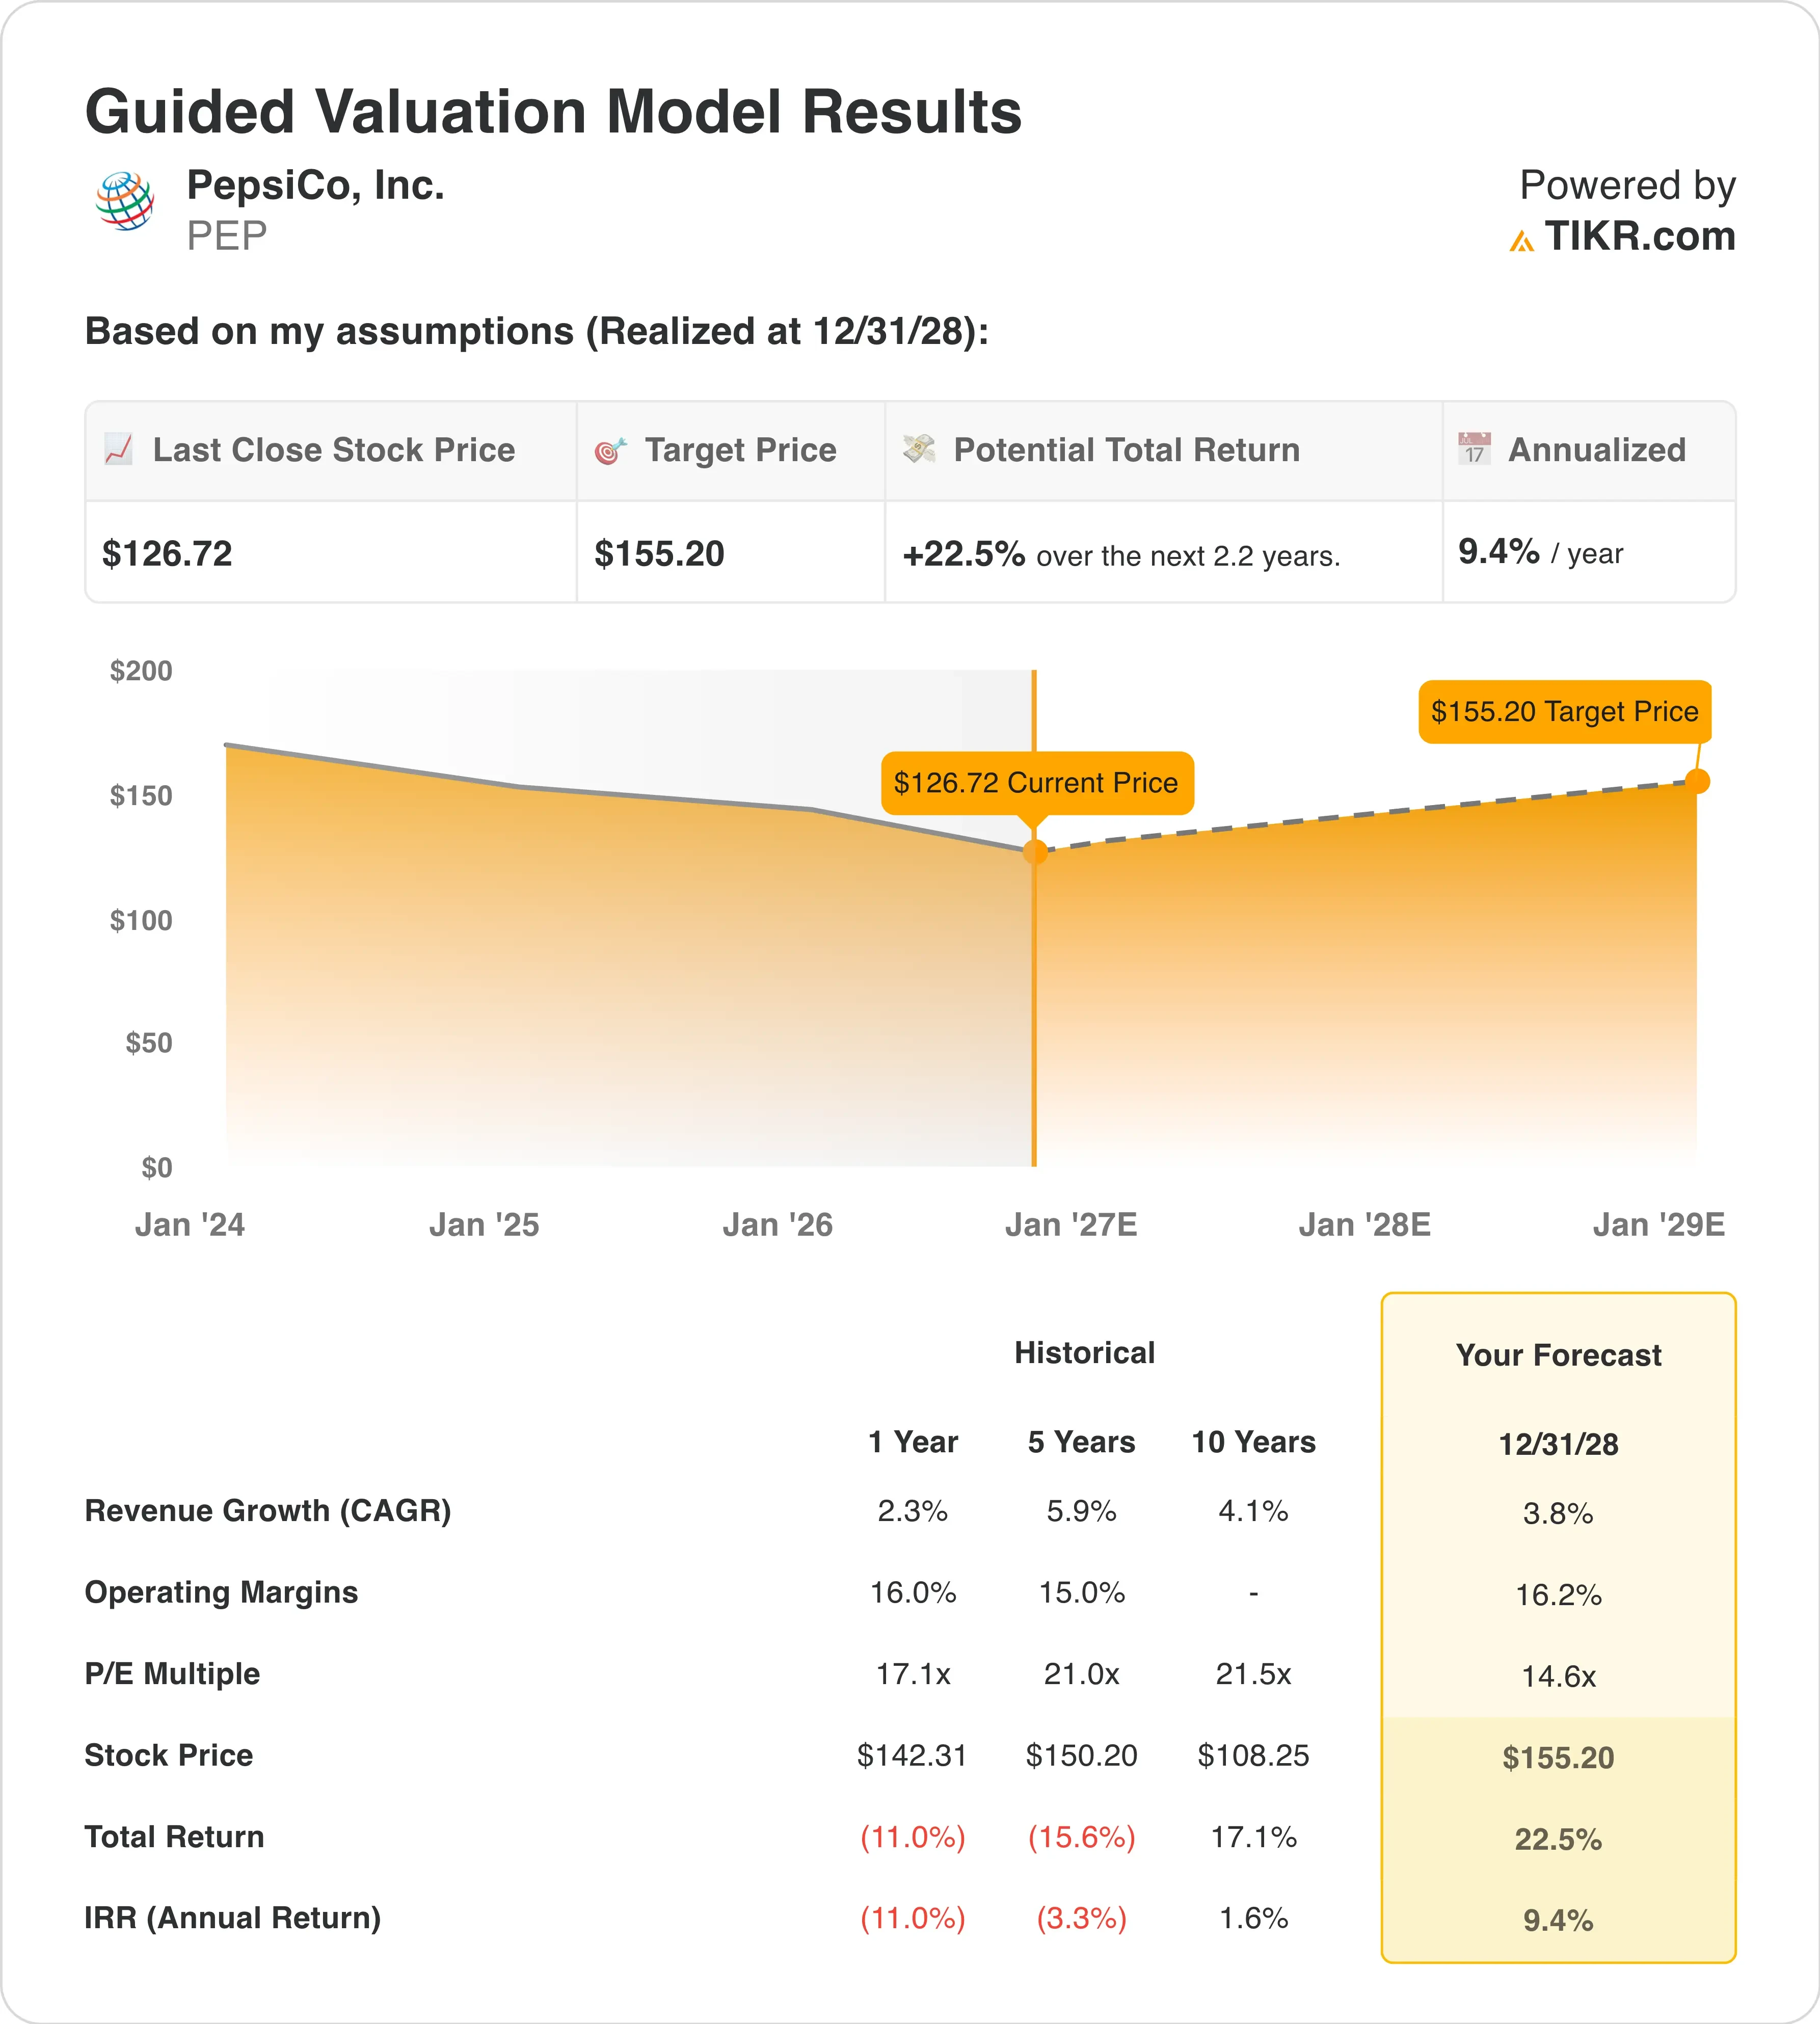
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 3.8%
- Márgenes Operativos: 16.2%
- Múltiplo P/E de Salida: 14.6x
Con base en estos datos, el modelo estima un precio objetivo de $155, lo que implica un potencial alcista total del 22.5% desde el precio actual de la acción de $127 y un rendimiento anualizado del 9.4% durante los próximos 2.2 años.
Un rendimiento anual del 9.4% hace que PepsiCo sea moderadamente atractiva, justo por debajo de la barrera del 10%. Cabe destacar que el modelo no necesita una revalorización para llegar allí. Su múltiplo P/E de salida de 14.6x coincide con el múltiplo forward actual. Los rendimientos provienen del crecimiento constante de las ganancias.

Esta es una historia de reajuste de valoración. PepsiCo promedió un múltiplo P/E de 21.0x durante cinco años y 21.5x durante una década, pero ahora cotiza cerca de 14.6x. Ese descuento valora años de volumen débil. Por lo tanto, cualquier señal de recuperación podría importar más de lo habitual.
Los supuestos parecen conservadores. Un crecimiento de ingresos del 3.8% se sitúa solo modestamente por encima del 2.3% que PepsiCo registró en el último año, mientras que márgenes del 16.2% apenas se mueven desde el 16.0% actual. El volumen es el riesgo real, ya que el volumen de PepsiCo Foods North America fue plano en el T2. Arreglar eso es lo que los recortes de precios y los nuevos aumentos están tratando de equilibrar.
Los accionistas también reciben un rendimiento por dividendo del 4.7% mientras esperan. Ese rendimiento es inusualmente alto para PepsiCo porque el precio de la acción cayó tanto. Sin embargo, un índice de pago del 74.7% limita los grandes aumentos si los beneficios se estancan. Junto al múltiplo de 25.3x de Coca-Cola, PepsiCo parece barata, pero es barata por una razón.
Ejecuta tú mismo los escenarios alcista, base y bajista de PepsiCo (Gratis con TIKR) >>>
El Descuento de PepsiCo Frente a Coca-Cola y Mondelez
Coca-Cola (KO) está superando a PepsiCo en casi todas las métricas. En el T2, Coca-Cola creció sus ingresos orgánicos un 6% y su volumen de cajas unitarias un 5%, frente al crecimiento orgánico del 2.4% de PepsiCo. El margen operativo de Coca-Cola del 31.8% es aproximadamente el doble del 16.0% de PepsiCo. Eso explica por qué Coca-Cola cotiza a 25.3x las ganancias forward mientras PepsiCo se sitúa en 14.6x.
Mondelez International (MDLZ) es la comparación más cercana en snacks. Creció sus ingresos orgánicos un 2.2% en el T2, casi igualando a PepsiCo, y elevó su perspectiva para 2026 a al menos un 2%. Los precios añadieron 1.5 puntos porcentuales de ese crecimiento, mientras que el volumen añadió solo 0.7. Ambas empresas están luchando contra el mismo comprador de snacks cauteloso.
La ventaja de PepsiCo es su escala en snacks y bebidas, con Lay’s y Doritos aún líderes de categoría. Pero esa amplitud también significa más exposición a los costos de patata, maíz y aceite de cocina. Mondelez enfrenta el cacao y el trigo, mientras que Coca-Cola se preocupa principalmente por los edulcorantes y el aluminio.
La comparación muestra un mercado que paga por el impulso. PepsiCo creció sus ingresos un 5.9% anual durante cinco años, por lo que su desaceleración es reciente más que permanente. Si los volúmenes se recuperan, el descuento respecto a su propio historial podría reducirse.
Evalúa si la recuperación del volumen de snacks de PepsiCo puede llevarla hacia $179 para 2027 >>>
¿Qué Impulsa la Acción PEP de Cara al Futuro?
Primero vienen los resultados del T3 el 8 de octubre. El trimestre terminó el 5 de septiembre, por lo que los nuevos aumentos de precios de las papas fritas aún no se reflejarán. Los inversores comprobarán en cambio si los recortes de precios anteriores elevaron los volúmenes lo suficiente como para compensar la presión sobre los márgenes. El tono de la dirección sobre las previsiones será lo más importante.
PepsiCo reafirmó su perspectiva para 2026 en julio pero señaló el extremo inferior de su rango de BPA. Cualquier recorte el 8 de octubre probablemente afectaría duramente al sentimiento. Una reafirmación, por el contrario, podría calmar los temores tras la degradación.
A más largo plazo, PepsiCo está expandiendo herramientas de IA y agricultura regenerativa en 4.7 millones de acres en más de 60 países. La agricultura regenerativa mejora la salud del suelo para proteger los rendimientos de los cultivos. Debido a que las patatas y el maíz impulsan los costos de los snacks, cosechas más estables podrían reducir las fluctuaciones de precios. El beneficio es real pero lento.
El crecimiento internacional ofrece apoyo. PepsiCo planea invertir $1 mil millones en Colombia durante los próximos cinco años, y los márgenes operativos internacionales se expandieron un punto porcentual en el T2. De cara al futuro, la recuperación de los snacks en EE. UU. sigue siendo el factor decisivo para la acción.
¿Cuánto vale realmente la acción de PepsiCo?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunos supuestos en el modelo de valoración de TIKR y mira cuánto podría valer PepsiCo. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis de usar. Valora PEP gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





