Estadísticas Clave de la Acción de Netflix
- Precio Actual: $65.85
- Precio Objetivo (Caso Medio): ~$126
- Objetivo del Mercado: ~$85
- Rentabilidad Total Potencial: ~91%
- TIR Anualizada: ~17% / año
Ya Disponible: Descubre cuánto potencial de alza podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratuito) >>>
¿Qué Sucedió?
Netflix (NFLX) cerró a $65.85 el 23 de octubre, con una caída del 29.8% en 2026, tras un descenso del 5.31% el 21 de octubre que siguió a un recorte en sus previsiones de ingresos por publicidad para 2026 y un pronóstico de ingresos del cuarto trimestre por debajo de las estimaciones. El problema de más largo plazo salió a la luz en la entrevista de resultados del 20 de octubre, cuando el co-CEO Ted Sarandos calificó las series estadounidenses de la compañía como dobles y triples. La decisión de vender o aumentar la posición depende de si Netflix puede convertirlas en jonrones, y de cuántas malas noticias ya estén descontadas en el precio.
Las Series Estadounidenses de Netflix Están Conectando Dobles Cuando el Mundo Necesita Jonrones
Sarandos lo expresó claramente: "tuvimos algunos dobles y triples realmente sólidos este año, pero los otros territorios cuentan con que algunos de esos títulos sean jonrones para que viajen por todo el mundo". Los grandes estrenos originales de EE. UU. funcionan como el producto de exportación de Netflix, por lo que una serie estadounidense que solo funciona en su país deja crecimiento sin reclamar en todas las demás regiones.
Las ofertas locales muestran lo que vale un éxito. El co-CEO Greg Peters dijo que una sólida oferta india, liderada por un par de títulos destacados, elevó las horas de visualización de la India en el tercer trimestre un 24% en términos absolutos e impulsó un crecimiento de ingresos de casi el 20%. Los ingresos de EE. UU. crecieron un 14.9% en 2025 hasta los $18.5 mil millones, la cifra más alta de cualquier región, por lo que una mejor tasa de aciertos en EE. UU. mueve a toda la empresa.
Netflix está actuando en consecuencia. Anunció unos 1,000 recortes de empleo, aproximadamente el 6% de su plantilla, y al día siguiente nombró al ex ejecutivo de Disney Peter Rice como director de contenido, reemplazando a Bela Bajaria, a partir del 26 de octubre. La salida del jefe de cine Dan Lin siguió días después, y Sarandos dijo que cree que Rice puede dar forma a proyectos ya en marcha, incluso a corto plazo. Peters estableció el objetivo de pasar "de muy bueno a excelente en el rendimiento de esa oferta", señalando los lanzamientos del cuarto trimestre como *East of Eden* y una oferta para 2027 que incluye *Narnia* y nuevas temporadas de *Wednesday* y *Bridgerton*.

TIKR sigue a 52 analistas sobre Netflix. ¿Cuántos dicen "Comprar"?
Ve el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Netflix, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Netflix
Netflix Ahora Cotiza Más Cerca de Disney Que de Spotify
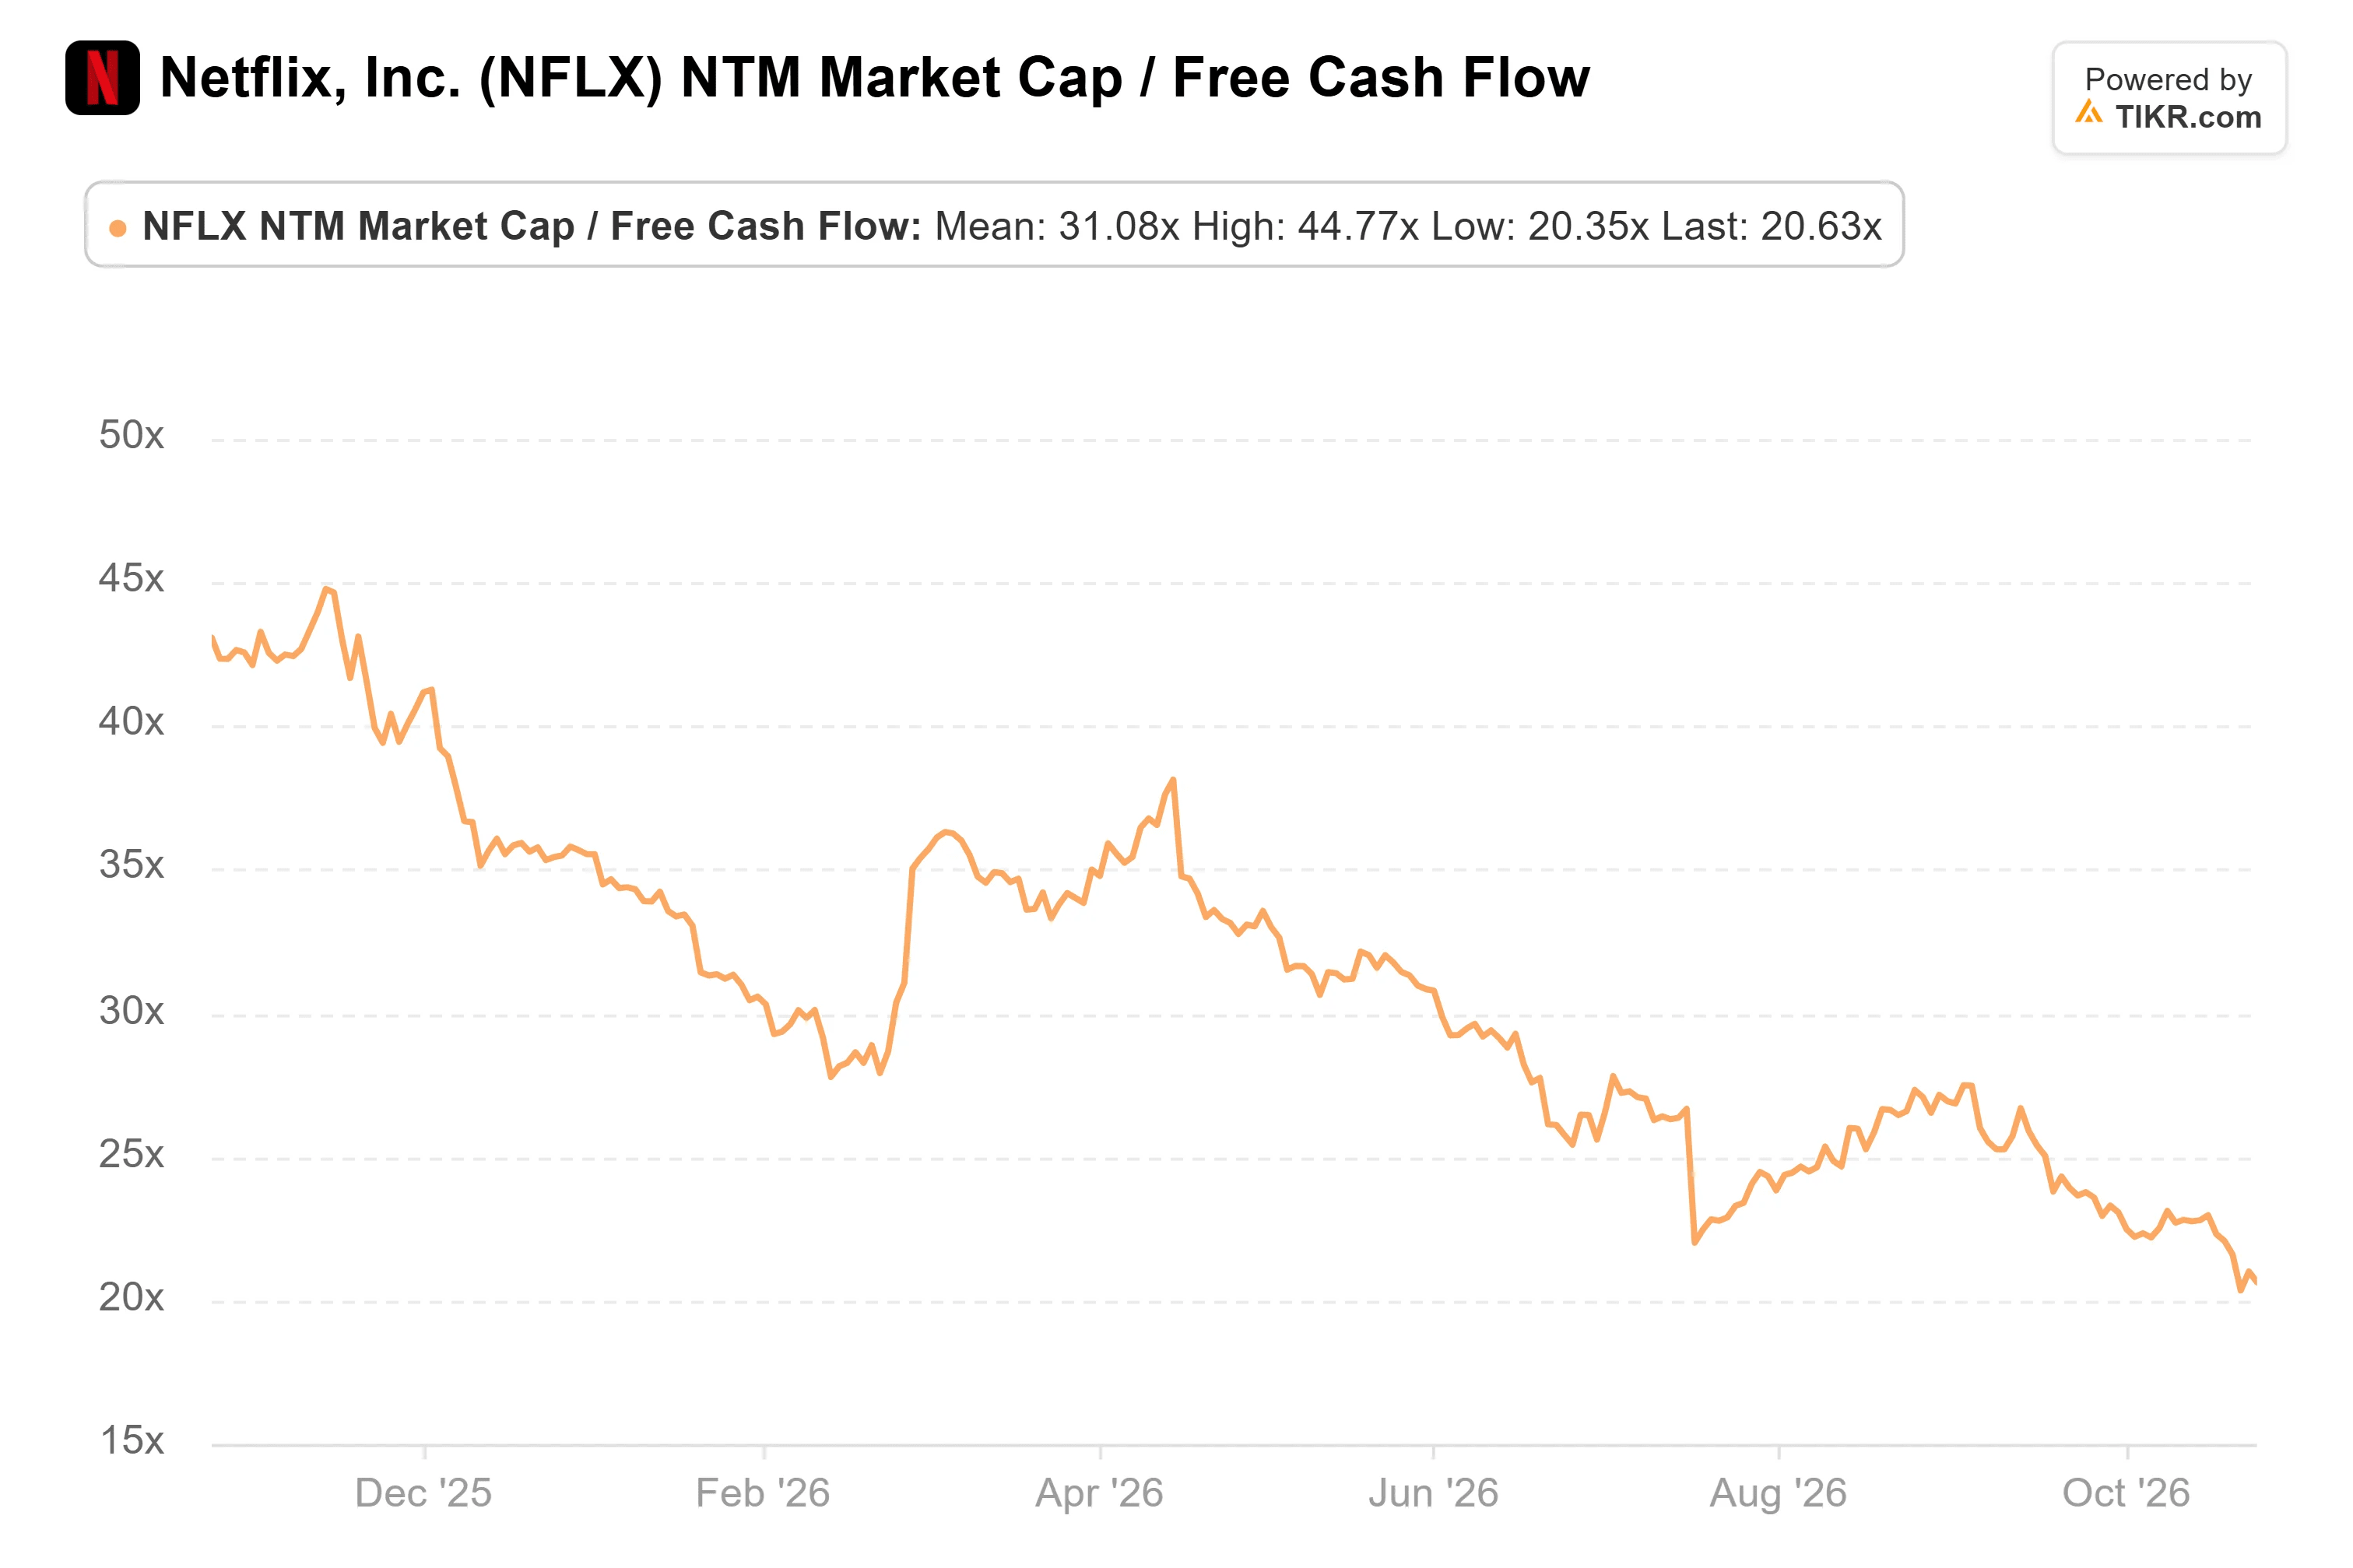
A aproximadamente 18 veces las ganancias de los Próximos Doce Meses (NTM), Netflix cotiza más cerca de Disney (DIS) a aproximadamente 15x que de Spotify (SPOT) a aproximadamente 37x, a pesar de proyectar un crecimiento de ingresos del 13% en 2026. Su rendimiento del flujo de caja libre apalancado NTM ha aumentado a alrededor del 5%, desde aproximadamente el 2% a finales de septiembre de 2025.
Ese descuento refleja contratiempos reales. El BPA del tercer trimestre de $0.87 superó la estimación de $0.82, pero Netflix dijo que su margen operativo superó su propio pronóstico principalmente debido al momento de los gastos. Recortó su perspectiva de ingresos por publicidad para 2026 a aproximadamente $2.7 mil millones desde unos $3 mil millones tras un lanzamiento más lento de algunos productos publicitarios, y pronosticó ingresos del cuarto trimestre en alrededor de $13.4 mil millones, por debajo del consenso previo al informe de aproximadamente $13.5 mil millones. La guía de margen operativo del cuarto trimestre de alrededor del 26% incluye unos 120 puntos básicos de costos por despidos y aún supera el 24.5% de un año antes. La guía de flujo de caja libre bajó a aproximadamente $12 mil millones desde $12.5 mil millones, principalmente por el cierre de un acuerdo inmobiliario en el cuarto trimestre. Desde finales de septiembre, el objetivo medio del mercado ha caído a alrededor de $85 desde aproximadamente $93, las calificaciones de Compra han bajado a 26 desde 28, y las calificaciones de Venta han aumentado a dos desde una.
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $65.85
- Precio Objetivo (Caso Medio): ~$126
- Rentabilidad Total Potencial: ~91%
- TIR Anualizada: ~17% / año
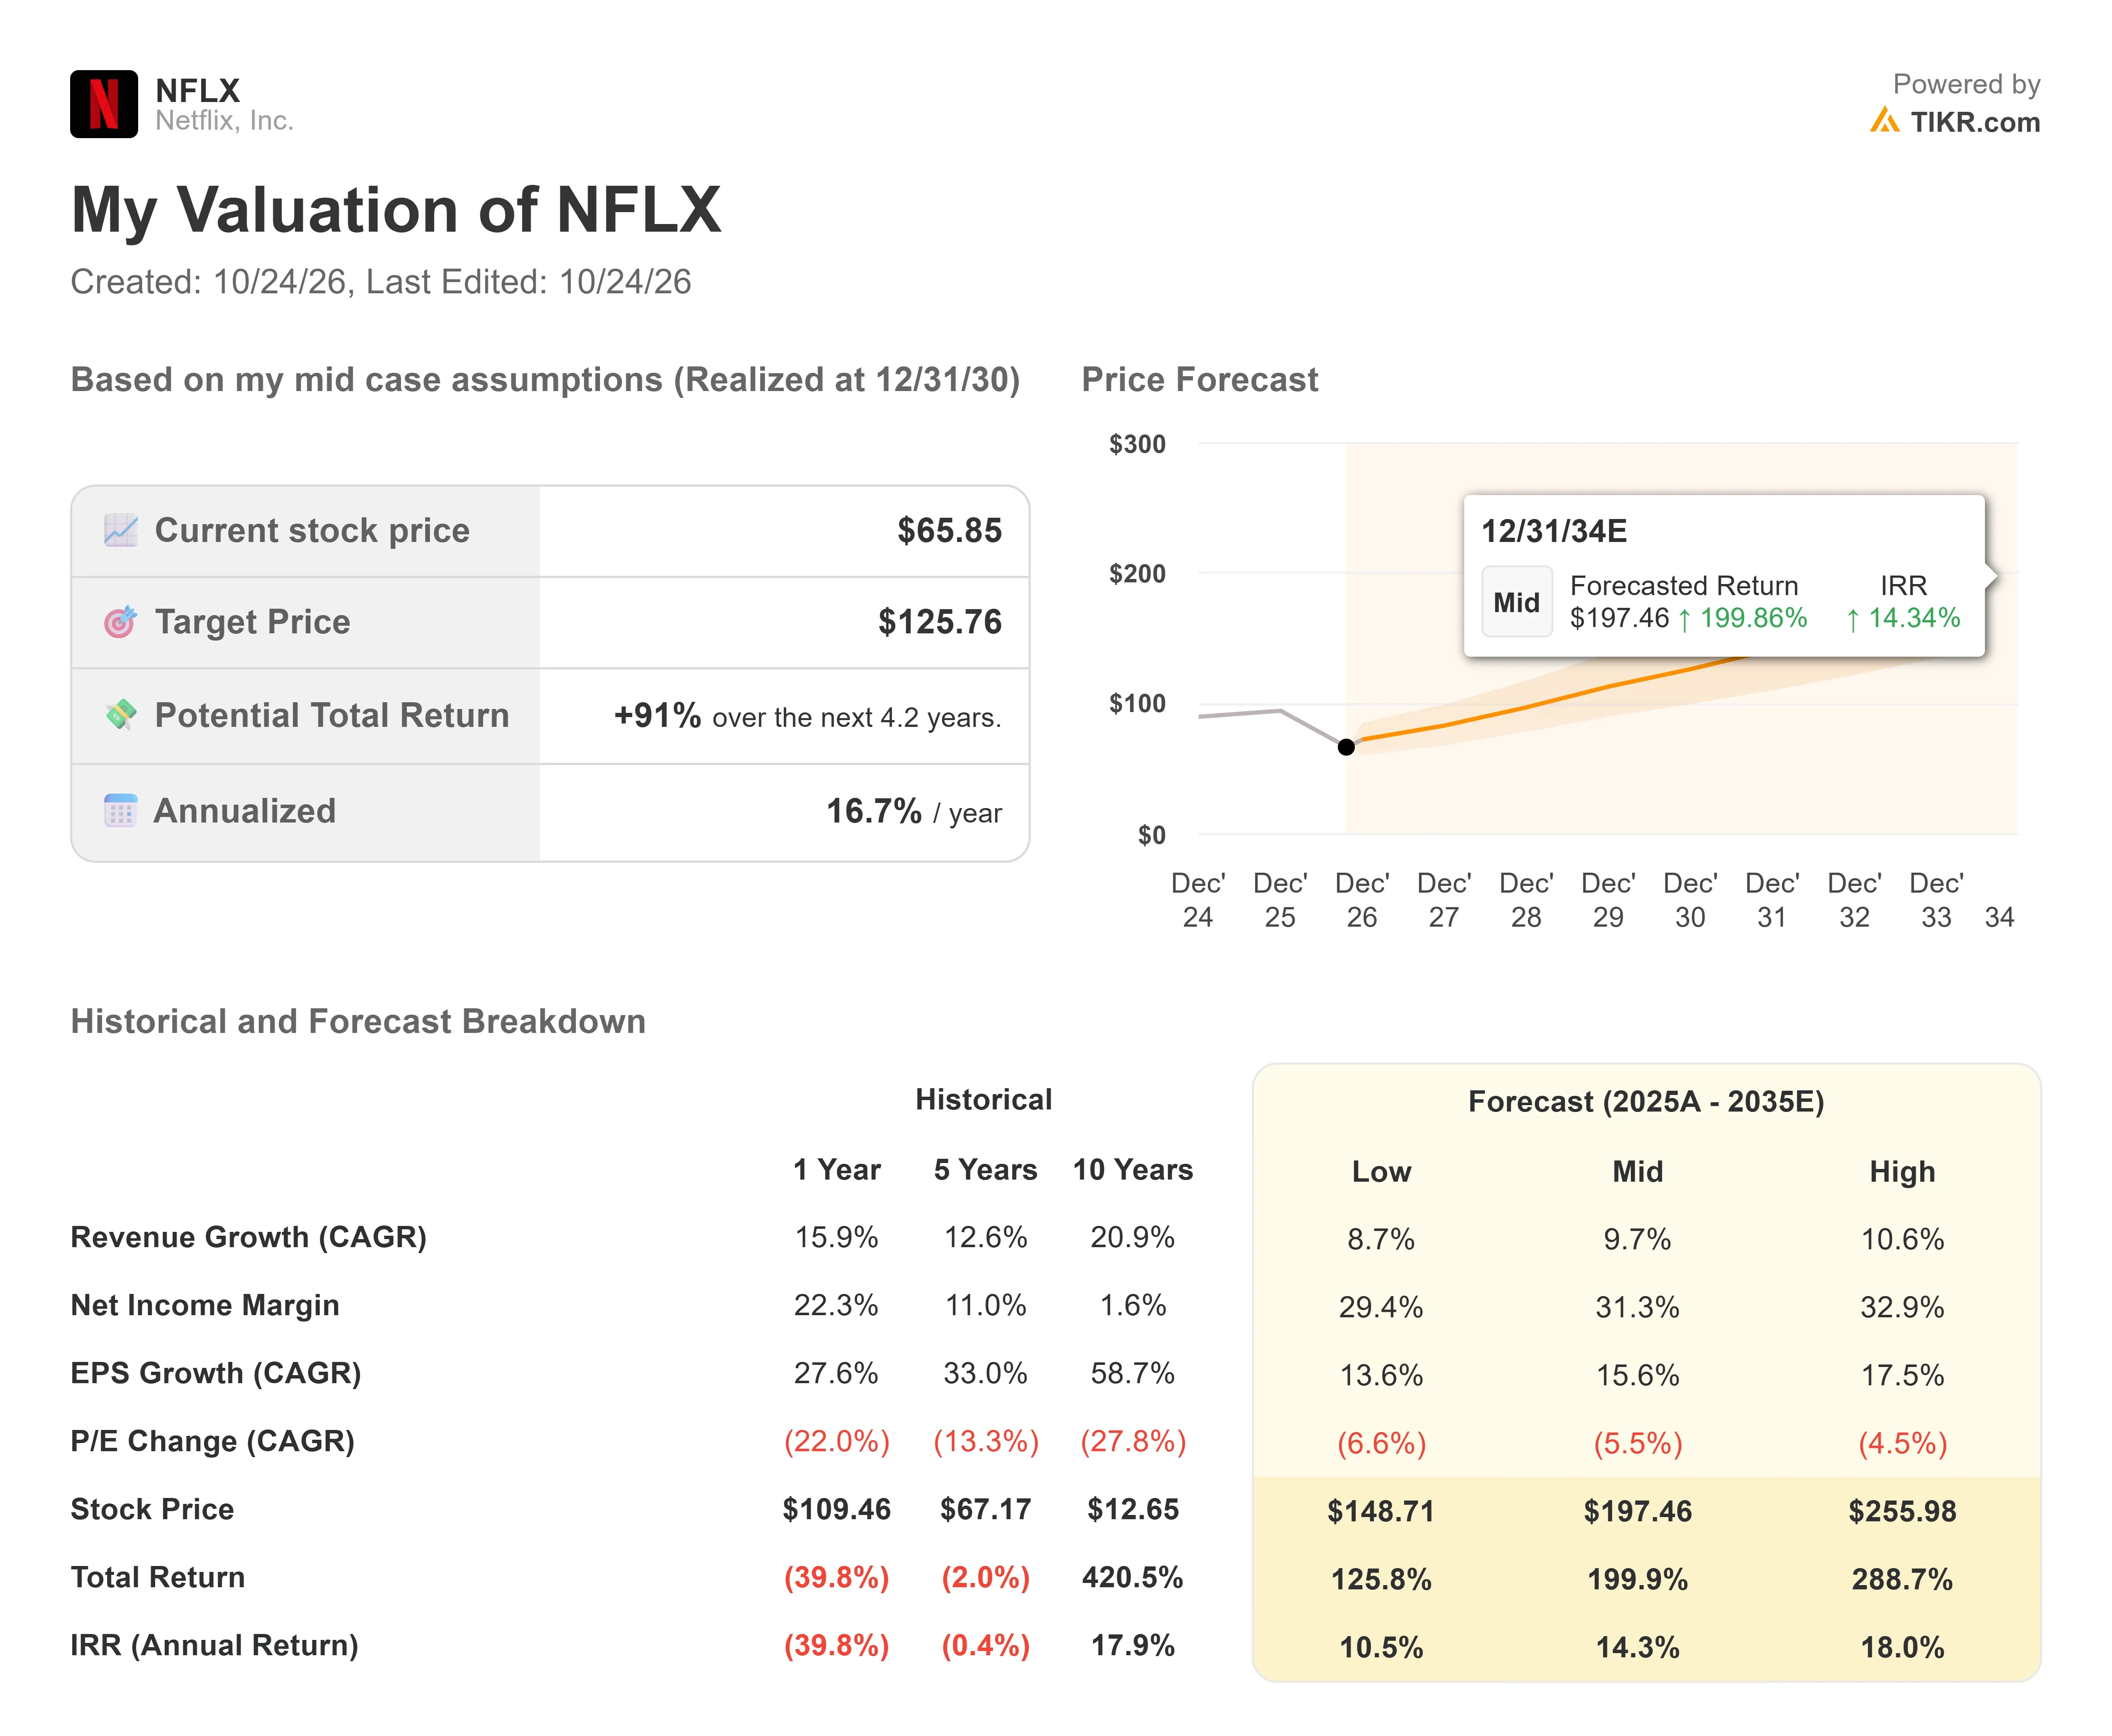
El caso medio de TIKR apunta a alrededor de $126 para el 31 de diciembre de 2030, aproximadamente un 91% por encima de $65.85, o alrededor del 17% anual. Es un escenario, no un pronóstico. Los insumos del caso medio del modelo asumen un crecimiento de ingresos anual de alrededor del 10%, por debajo del ritmo de dos dígitos que el CFO Spence Neumann dijo que Netflix busca "mantener". El mayor desafío es el margen: un margen de beneficio neto de alrededor del 31%, frente al 24.3% en el año fiscal 2025, aunque el mercado ya espera alrededor del 30% para 2026. A $126, las acciones cotizarían cerca de 20 veces el BPA consensuado para 2030 de alrededor de $6.20, cercano al múltiplo histórico actual de 19x.
El riesgo principal es la deriva de las estimaciones: el consenso de ingresos para 2027 bajó a alrededor de $56.6 mil millones desde aproximadamente $57.4 mil millones a finales de junio. El potencial alcista proviene de éxitos en EE. UU. que viajen como los de la India; el riesgo a la baja es una oferta estancada en dobles, arrastrando las estimaciones y el múltiplo hacia los de Disney.
Conclusión
El caso medio apunta al alza, pero la prueba real será el informe del cuarto trimestre de Netflix en enero, que traerá las previsiones para 2027, incluidos los márgenes. Una guía de ingresos en o por encima del consenso de aproximadamente $56.6 mil millones, un crecimiento de alrededor del 11%, mostraría que el motor aún capitaliza el crecimiento. Una guía por debajo del 10% indicaría que la desaceleración en EE. UU. se está extendiendo más allá del consumo.
Entonces, ¿cuál es el valor real de la acción de Netflix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Netflix. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratuito.
Analiza Netflix en TIKR Gratis →
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!