Conclusiones clave
- Nebius cayó un 33% desde finales de septiembre hasta el cierre del viernes, ya que las preocupaciones sobre la deuda de CoreWeave y el aumento de las tasas golpearon a las acciones de la nube de IA, y Nebius no tuvo malas noticias propias.
- Nebius tenía mucha menos deuda que CoreWeave a mediados de año, pero los analistas esperan que su gasto de capital alcance unos $29 mil millones en 2027, y un precio de acción más bajo dificulta financiarlo.
- Un nuevo préstamo de $3.5 mil millones de Citi gana tiempo, y el objetivo de $310 de Bank of America requeriría que el múltiplo de ventas forward de Nebius se duplicara aproximadamente, a unas 12x.
- A unas 6x ventas forward, Nebius parece una compra para inversores que puedan soportar las oscilaciones, y el informe de noviembre debería mostrar cuánto de 2027 están pagando por adelantado los clientes.
Nebius Group (NBIS) ha perdido un 33% desde finales de septiembre (hasta el cierre del viernes 23 de octubre), y casi ninguna de las malas noticias fue propia.
El susto comenzó en CoreWeave (CRWV). Cayó un 38% en el mismo período, ya que los inversores se preocuparon por cuánto ha pedido prestado para construir centros de datos de IA. El Nasdaq 100 cayó un 5%.
Bank of America sigue apostando por Nebius. El jueves, el analista Tal Liani reiteró su calificación de Compra y su objetivo de $310, un 95% por encima del cierre del viernes. También califica a CoreWeave como Compra, pero su nota decía que probablemente necesitará unos $20 mil millones más para financiar lo que ha prometido a los clientes.
Nebius pagó por la deuda de CoreWeave
Comenzó el 14 de octubre, cuando un informe de inflación más fuerte de lo esperado revivió las conversaciones sobre otro aumento de tasas de la Fed y el rendimiento de los bonos de CoreWeave de 2032 se acercó al 15%. Gartner se sumó el mismo día, pronosticando que más del 80% de los proveedores de neocloud no operarán de forma independiente para 2030. Dos días después, las preocupaciones sobre la carga de deuda de aproximadamente $50 mil millones de CoreWeave se extendieron a todas las nubes de IA financiadas con dinero prestado, Nebius incluida.
Pero el balance de Nebius se veía muy diferente. Al 30 de junio, tenía unos $0.5 mil millones de préstamos netos de efectivo, sin contar arrendamientos. CoreWeave tenía aproximadamente $29.5 mil millones en la misma base.
Sin embargo, esa brecha no durará. Nebius ha añadido $5.75 mil millones en bonos convertibles desde entonces, en agosto, y los analistas esperan que su deuda neta alcance unos $14 mil millones a finales de este año y $34 mil millones a finales de 2027.
Los $3.5 mil millones de Citi compran tiempo
El jueves por la mañana, Nebius anunció un préstamo garantizado de $3.5 mil millones de Citi para pagar centros de datos y GPUs. Cuesta SOFR más 2.75%, y ese margen puede subir a 3.5%. Como dijo el Director de Operaciones Ophir Nave, "Secuenciar nuestra financiación es cómo optimizamos nuestro costo de capital a largo plazo".
El préstamo es mucho más barato que el rendimiento de casi el 15% de los bonos de CoreWeave de 2032, aunque los dos no son comparables (un préstamo bancario garantizado conlleva menos riesgo para el prestamista que los bonos no garantizados).
Los inversores aún vendieron. Nebius cayó un 7% ese día, mientras que CoreWeave cayó un 10%. Es un préstamo puente, garantizado por prácticamente todos los activos de los prestatarios y con vencimiento el 16 de octubre de 2027, y su margen aumenta 0.25 puntos cada 90 días, por lo que Nebius tiene todas las razones para reemplazarlo antes. Y 2027 es cuando llega la factura más grande.
TIKR sigue a 23 analistas en Nebius. ¿Cuántos dicen "Compra"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nebius, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Nebius
¿Quién paga por 2027?
El gasto de capital de Nebius saltó de $808 millones en 2024 a $4.07 mil millones en 2025.
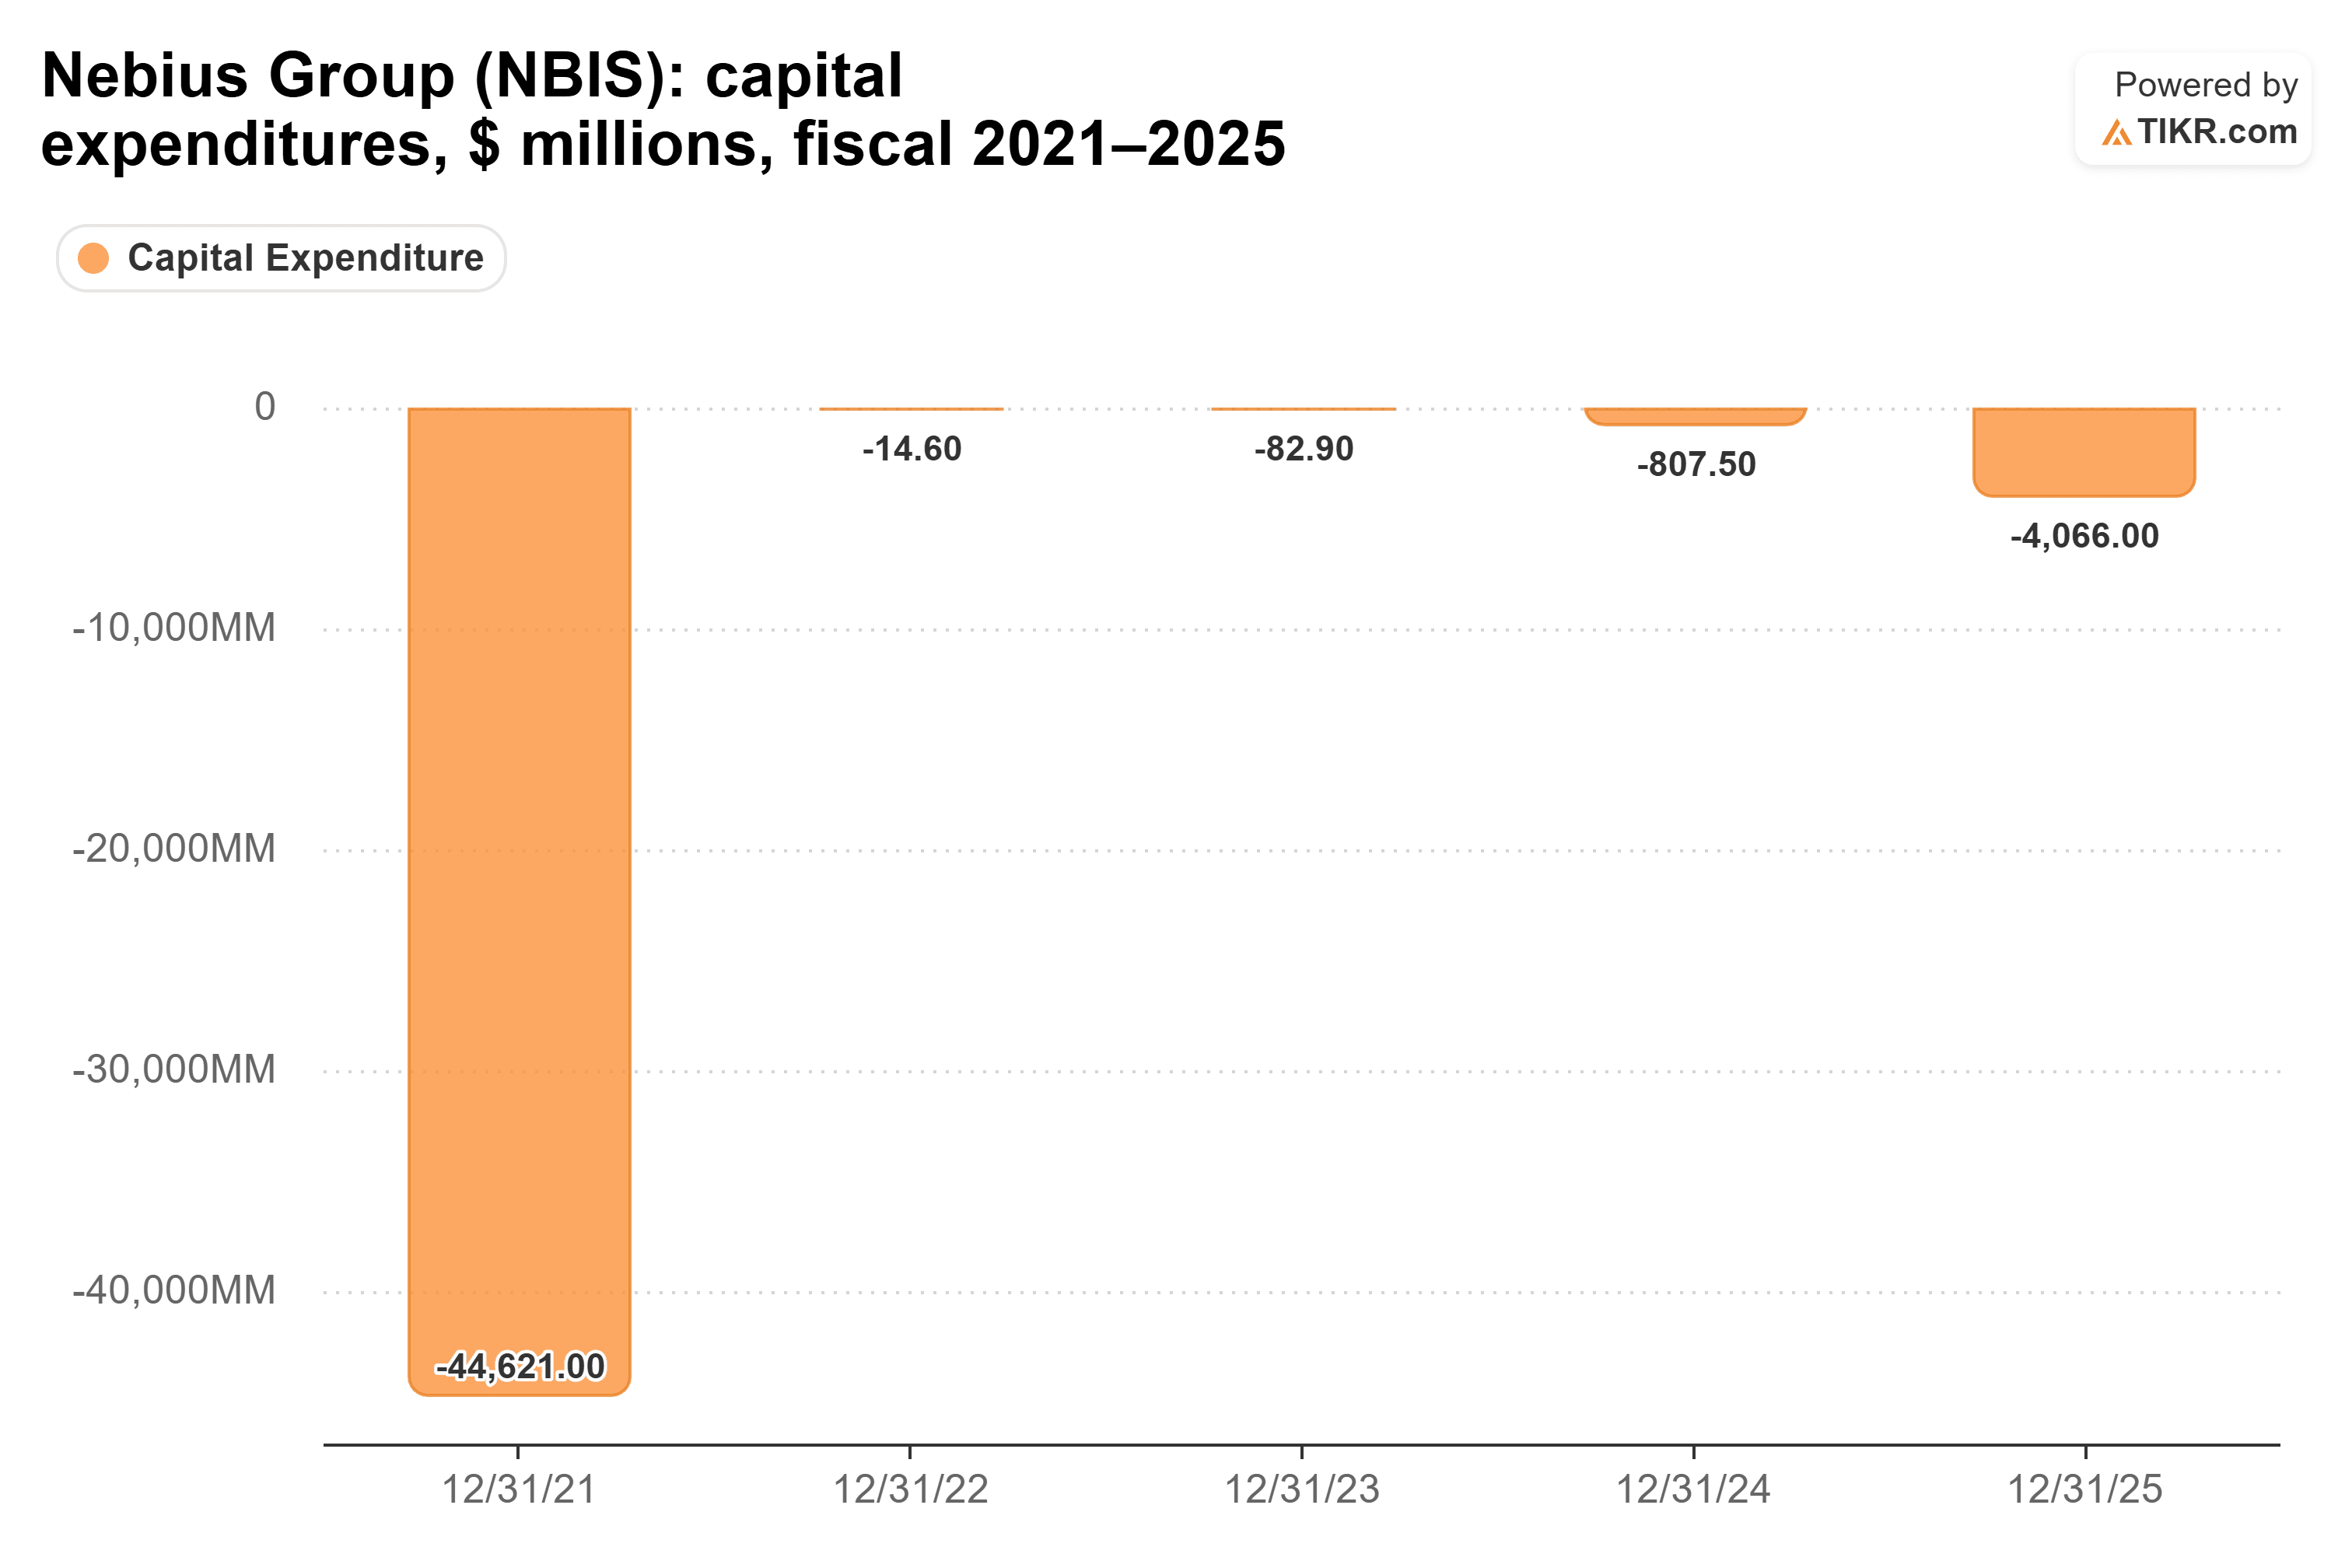
Los analistas esperan que alcance $23.2 mil millones este año y $29.1 mil millones en 2027, más de siete veces el gasto del año pasado.
Los clientes pagan parte de ello. Nebius espera más de $9 mil millones de pagos por adelantado este año, alrededor del 39% del gasto de capital esperado para este año. En el segundo trimestre, aproximadamente el 70% de sus acuerdos vinieron con pagos por adelantado que cubrían del 50% al 60% del gasto de capital asociado a ellos.
El resto proviene de efectivo disponible, flujo de caja operativo, deuda o nuevas acciones, y esa última opción ahora cuesta más. Una acción vendida al cierre del viernes recauda un 29% menos que el promedio de $223.60 que Nebius obtuvo hasta junio, por lo que cada venta da a los nuevos compradores una mayor parte de la empresa.
¿Tiene sentido $310?
Piper Sandler recortó su objetivo un 22% a $185 el 21 de octubre. La mayor parte de Wall Street no ha seguido: el consenso de objetivos pasó de $284 a finales de septiembre a $281 el 21 de octubre, lo que está un 77% por encima del cierre del viernes.
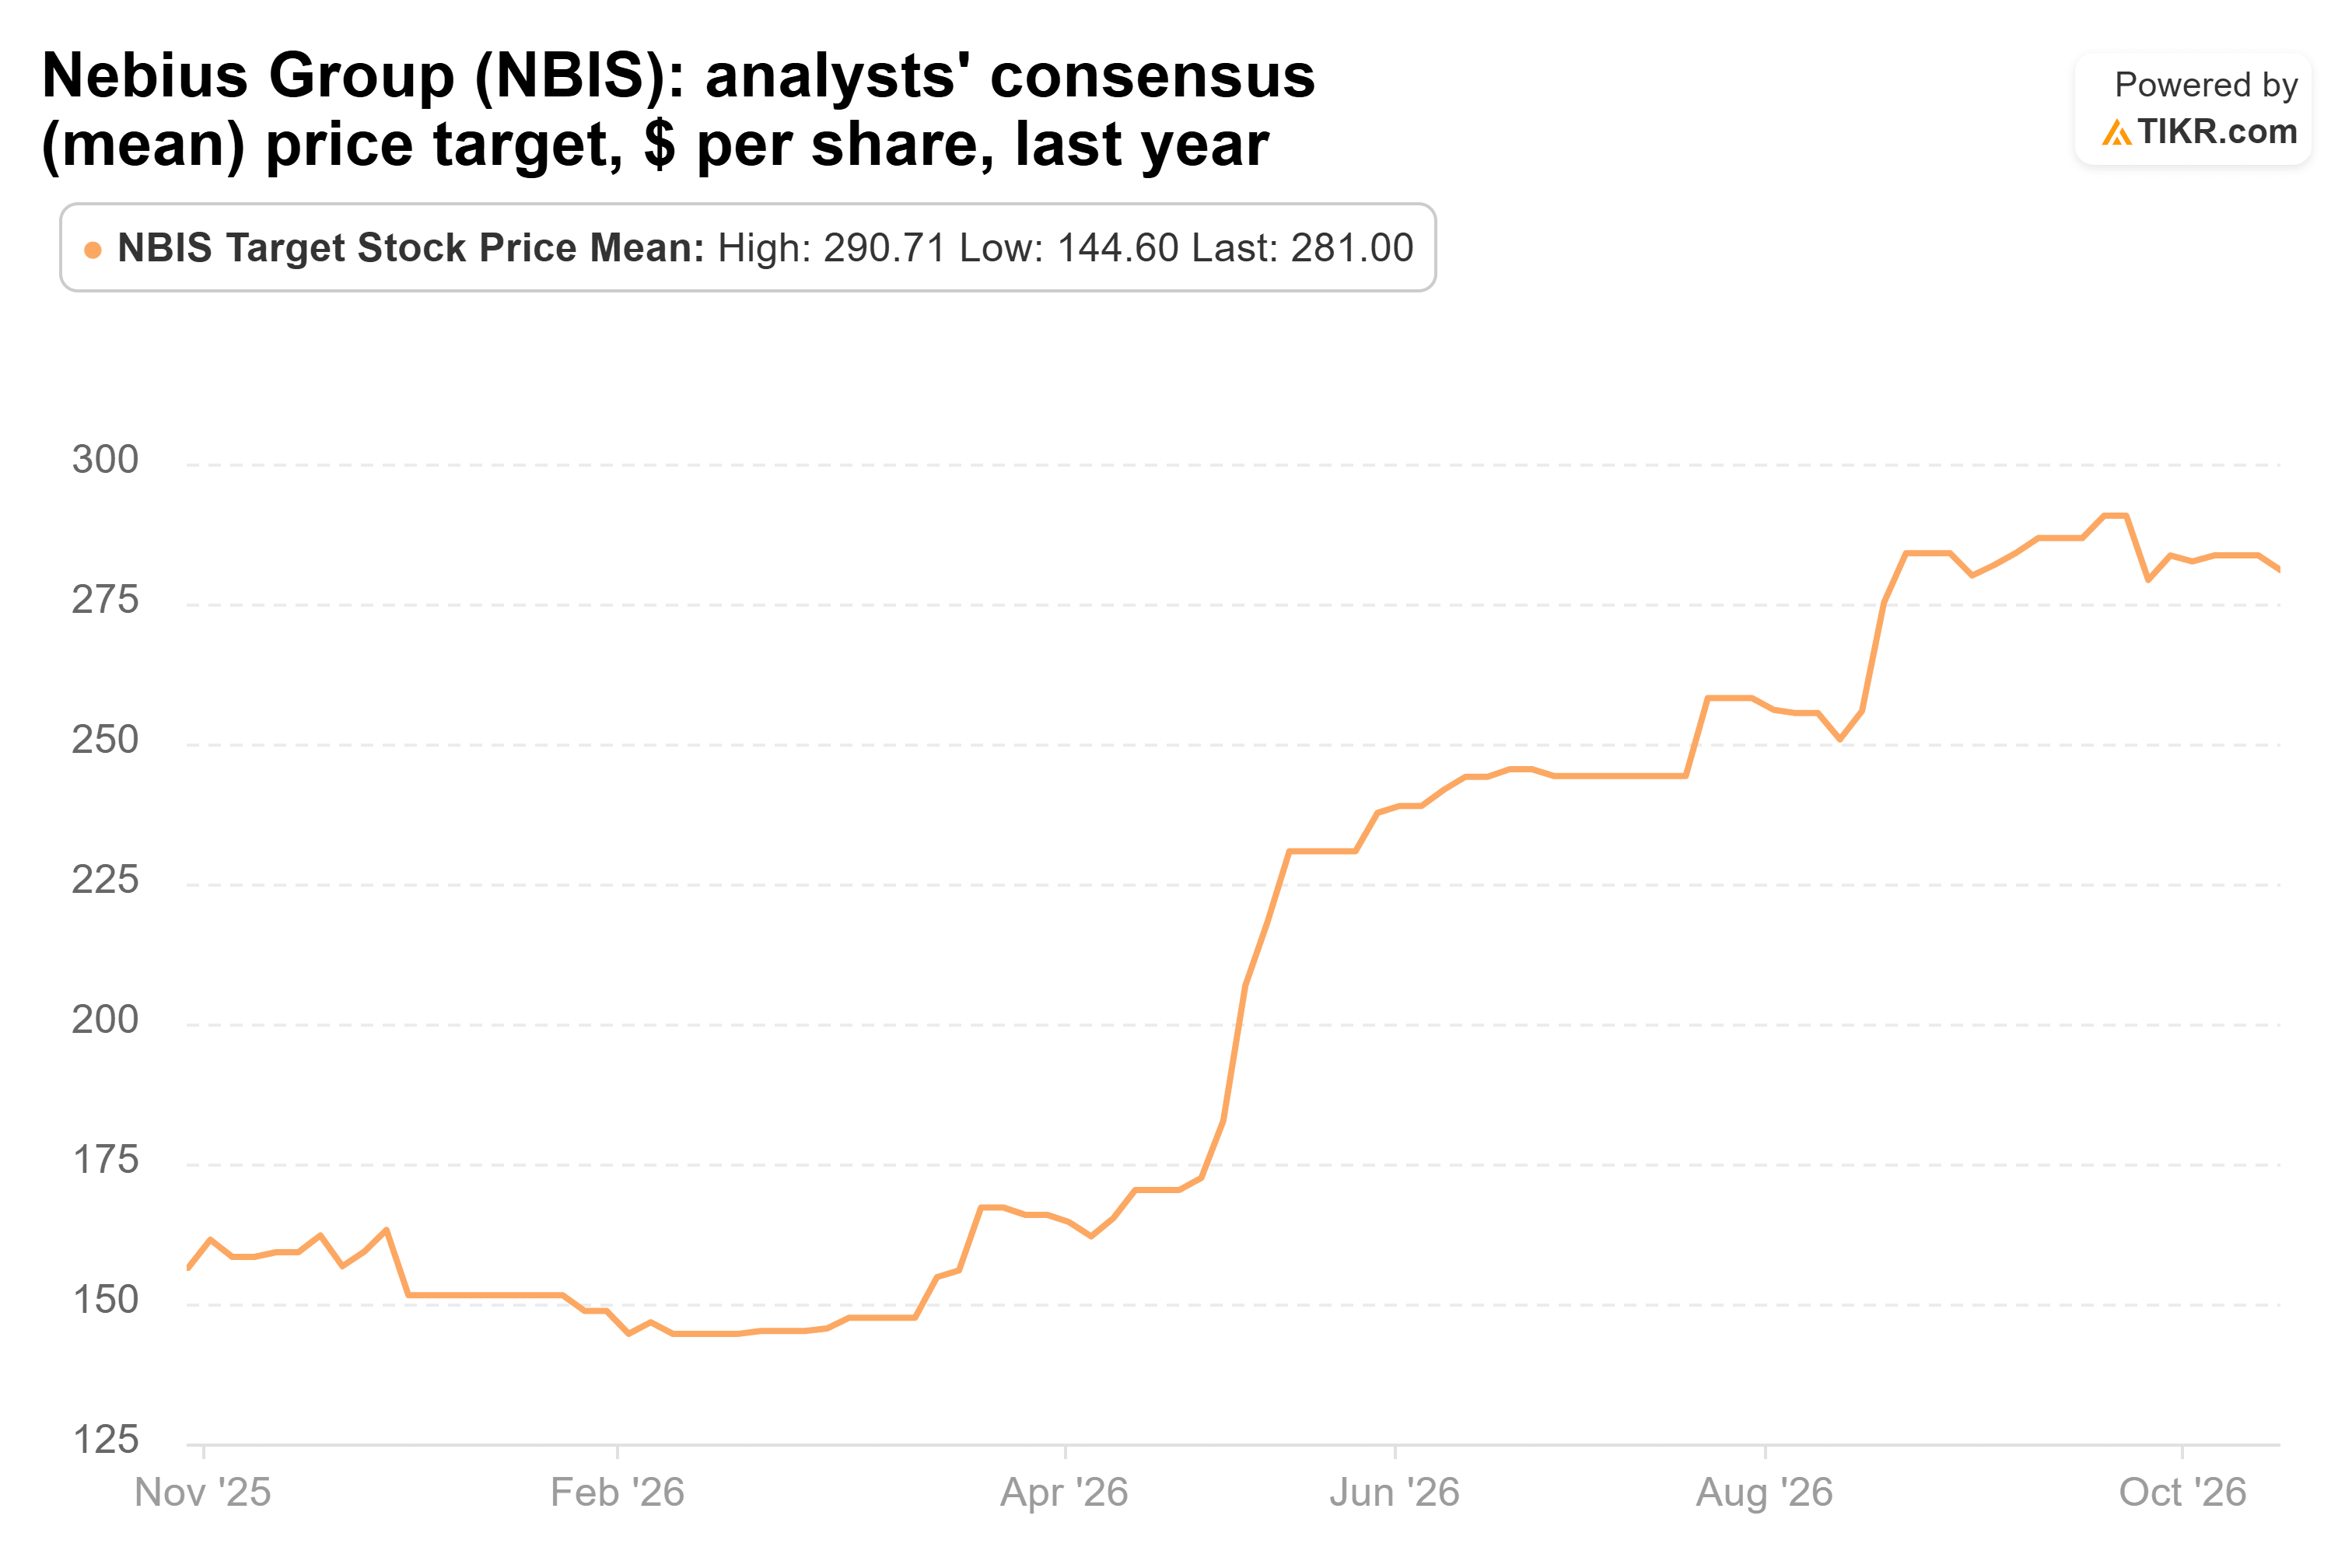
Liani espera ingresos del tercer trimestre de $906 millones, aproximadamente un 520% más que hace un año y en línea con el consenso.
Al cierre del viernes, Nebius cotizaba a 6.1x ventas forward (su historial de cinco años incluye el antiguo negocio de Yandex y la suspensión de la negociación, lo que limita la comparabilidad con la actual empresa de nube de IA).
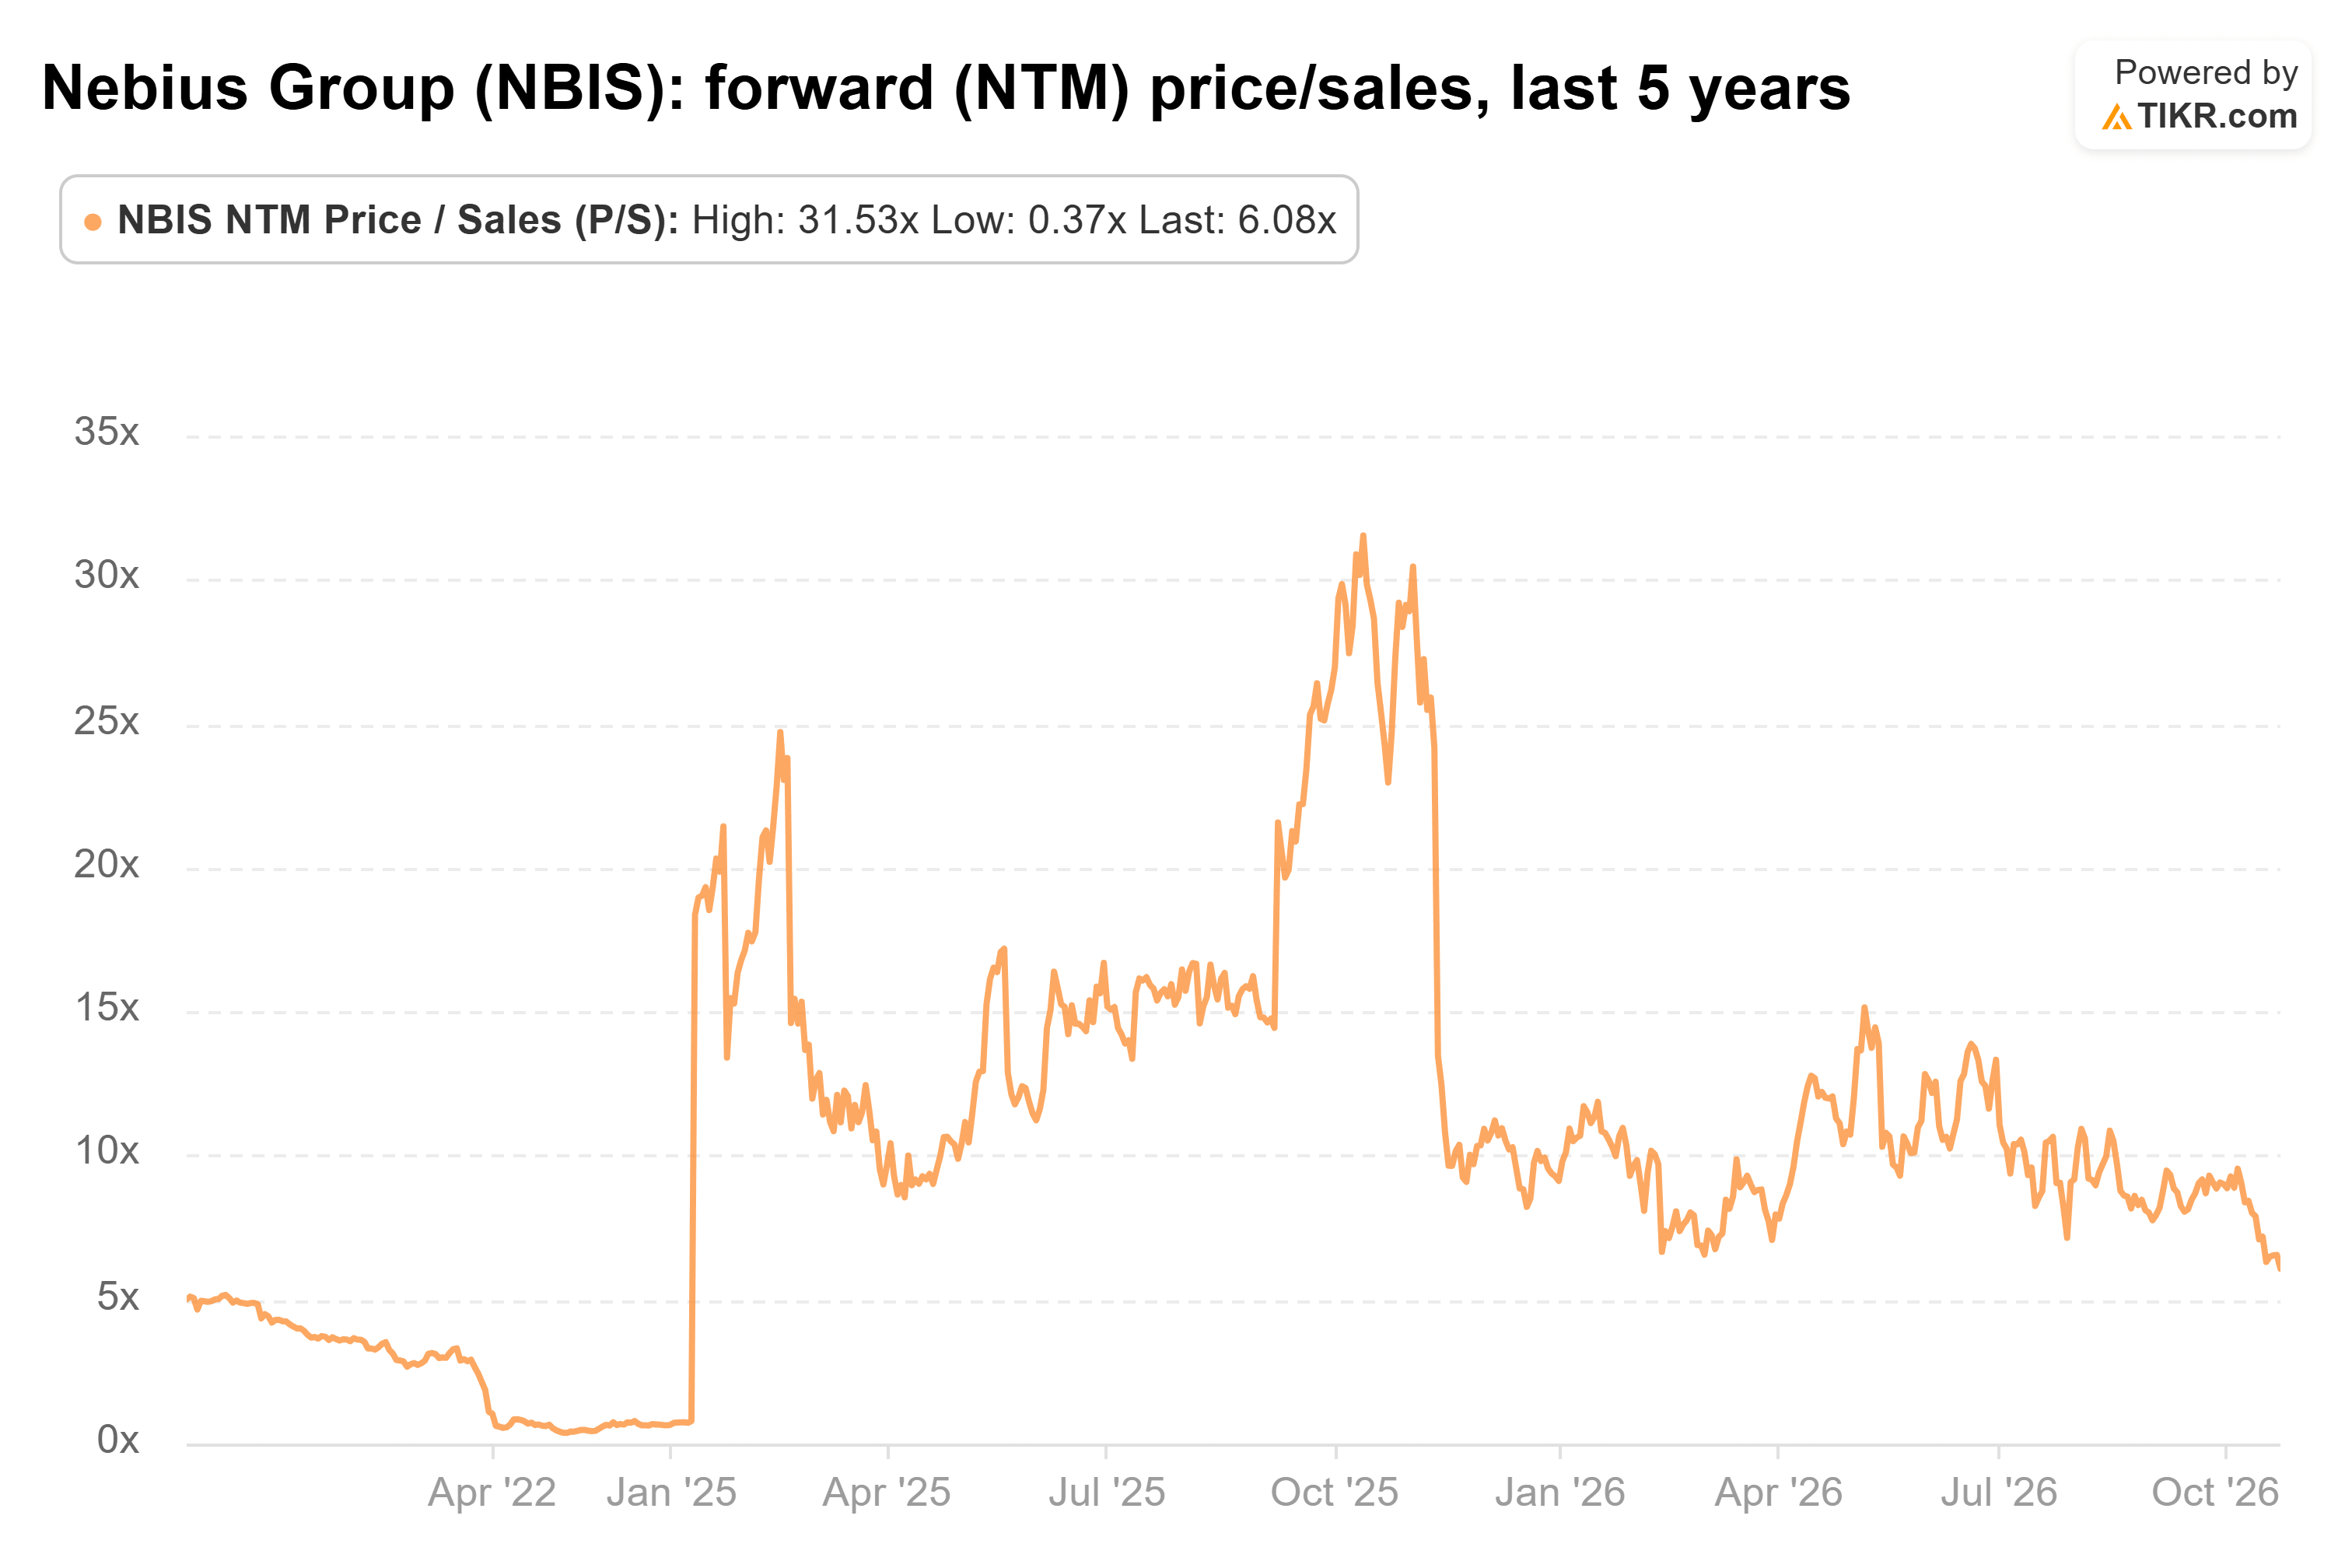
El objetivo de $310 de Bank of America la situaría cerca de 12x ventas forward si las estimaciones de ventas y el número de acciones se mantienen, aproximadamente el doble del múltiplo del viernes.
Lo que el informe de noviembre de Nebius tiene que mostrar
A 6.1x ventas forward, Nebius parece una compra para inversores que puedan soportar las oscilaciones. El negocio generó $582 millones de ingresos en el segundo trimestre con un margen EBITDA ajustado del 41%, e incluso después del recorte de Piper, el objetivo promedio de Wall Street está un 77% por encima del precio. La dilución es el precio de la entrada.
Nebius reporta resultados del tercer trimestre en noviembre, frente a las previsiones de ingresos para 2026 de $3 mil millones a $3.4 mil millones. La cifra a observar es cuánto de 2027 están pagando por adelantado los clientes. Si siguen pagando por adelantado, Nebius necesita menos acciones nuevas. Si no lo hacen, necesitará más dinero externo en el mismo año en que vence el préstamo de Citi y se planean unos $29 mil millones de gasto de capital.
Entonces, ¿cuánto vale realmente la acción de Nebius?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Nebius. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!