Puntos clave
- En Prof G Markets, Josh Brown dijo que Anthropic podría convertirse en "un grifo de efectivo" valorado para hacer que Nvidia y Palantir parezcan caras. Mencionó el impulso de Meta hacia los agentes de IA como una de sus amenazas.
- Brown también nombró a Meta y Alphabet como sus dos ejemplos públicos de una empresa con un modelo de IA de primer nivel y su propio poder de cómputo, lo que hace que Meta se ajuste mejor a su caso que el laboratorio de IA que estaba describiendo.
- Los analistas esperan que el BPA normalizado de Meta aumente de $29.68 en 2025 a $42.30 en 2028, y la acción cotiza a 19 veces las ganancias futuras, por debajo de su promedio de cinco años de 21x.
- El problema es el efectivo: los analistas no esperan que el flujo de caja libre de Meta se recupere hasta 2029, y el plan de capex para 2027 previsto para finales de enero es la próxima prueba.
Josh Brown ve que se acerca "un grifo de efectivo" en la IA. Estaba hablando de Anthropic, pero la empresa que mejor se ajusta a su descripción es Meta Platforms (META).
En el episodio del 30 de octubre de Prof G Markets, Brown, quien copresenta The Compound and Friends, revisó la presentación de la OPV de Anthropic. Dijo que Anthropic está valorada por debajo de Palantir y aproximadamente en línea con Nvidia (NVDA), mientras crece mucho más rápido que ambas. (Nvidia, por su parte, acordó la semana pasada invertir $3 mil millones en la venta de acciones de Meta).
Luego enumeró lo que podría salir mal. Una amenaza en su lista: "si Facebook aprovecha la capa de agentes y conecta los 500 millones de empresas con las que ya tienen una relación, con los 3 mil millones de consumidores".
Si Anthropic supera todo eso, dijo, "esto se convierte en un grifo de efectivo que cotiza a un múltiplo que hace que Nvidia" parezca cara, "y especialmente Palantir".
Entonces, ¿por qué no poseer directamente la amenaza?
Brown llegó allí mismo más tarde en el episodio: "Tengo dos ejemplos en el mercado público de una empresa que tiene un modelo de primer nivel y su propia fuente de cómputo para ejecutar ese modelo. Obviamente tenemos Alphabet y Google Gemini y ahora tenemos Meta y Muse".
Anthropic, señaló, tiene que pagarle a otra persona por su poder de cómputo. Meta construye la mayor parte del suyo, aunque no todo: Susan Li dijo que un mayor gasto en la nube de terceros ayudó a impulsar el crecimiento de sus costos del tercer trimestre.
Los números de Brown se sostienen
Según una encuesta de usuarios, Meta estima que al menos 500 millones de pequeñas empresas autoidentificadas usan sus aplicaciones, una cifra que repitió en su documento de oferta del 26 de octubre. Esas aplicaciones promediaron 3.64 mil millones de usuarios diarios en septiembre.
Muse, su nuevo agente, ya está uniendo ambas cosas. Más de 10 millones de personas en EE. UU. y Canadá lo configuraron en sus primeras seis semanas. La dirección dijo en la llamada del tercer trimestre que más de una cuarta parte de los usuarios activos compran con él, gastando en promedio más de $200 por compra (incluidas las reservas de viajes).
Meta aún no reporta ingresos por Muse. Aun así, los analistas esperan que el BPA normalizado de Meta siga subiendo hasta 2028:

Eso es $42.30 por acción en 2028, aproximadamente un 43% por encima de los $29.68 de 2025. Muse es la pieza que podría impulsar esas estimaciones aún más alto.
Y los inversores no están pagando mucho por ese camino. Meta cotiza a 19 veces las ganancias futuras, por debajo de su promedio de cinco años de 21x:
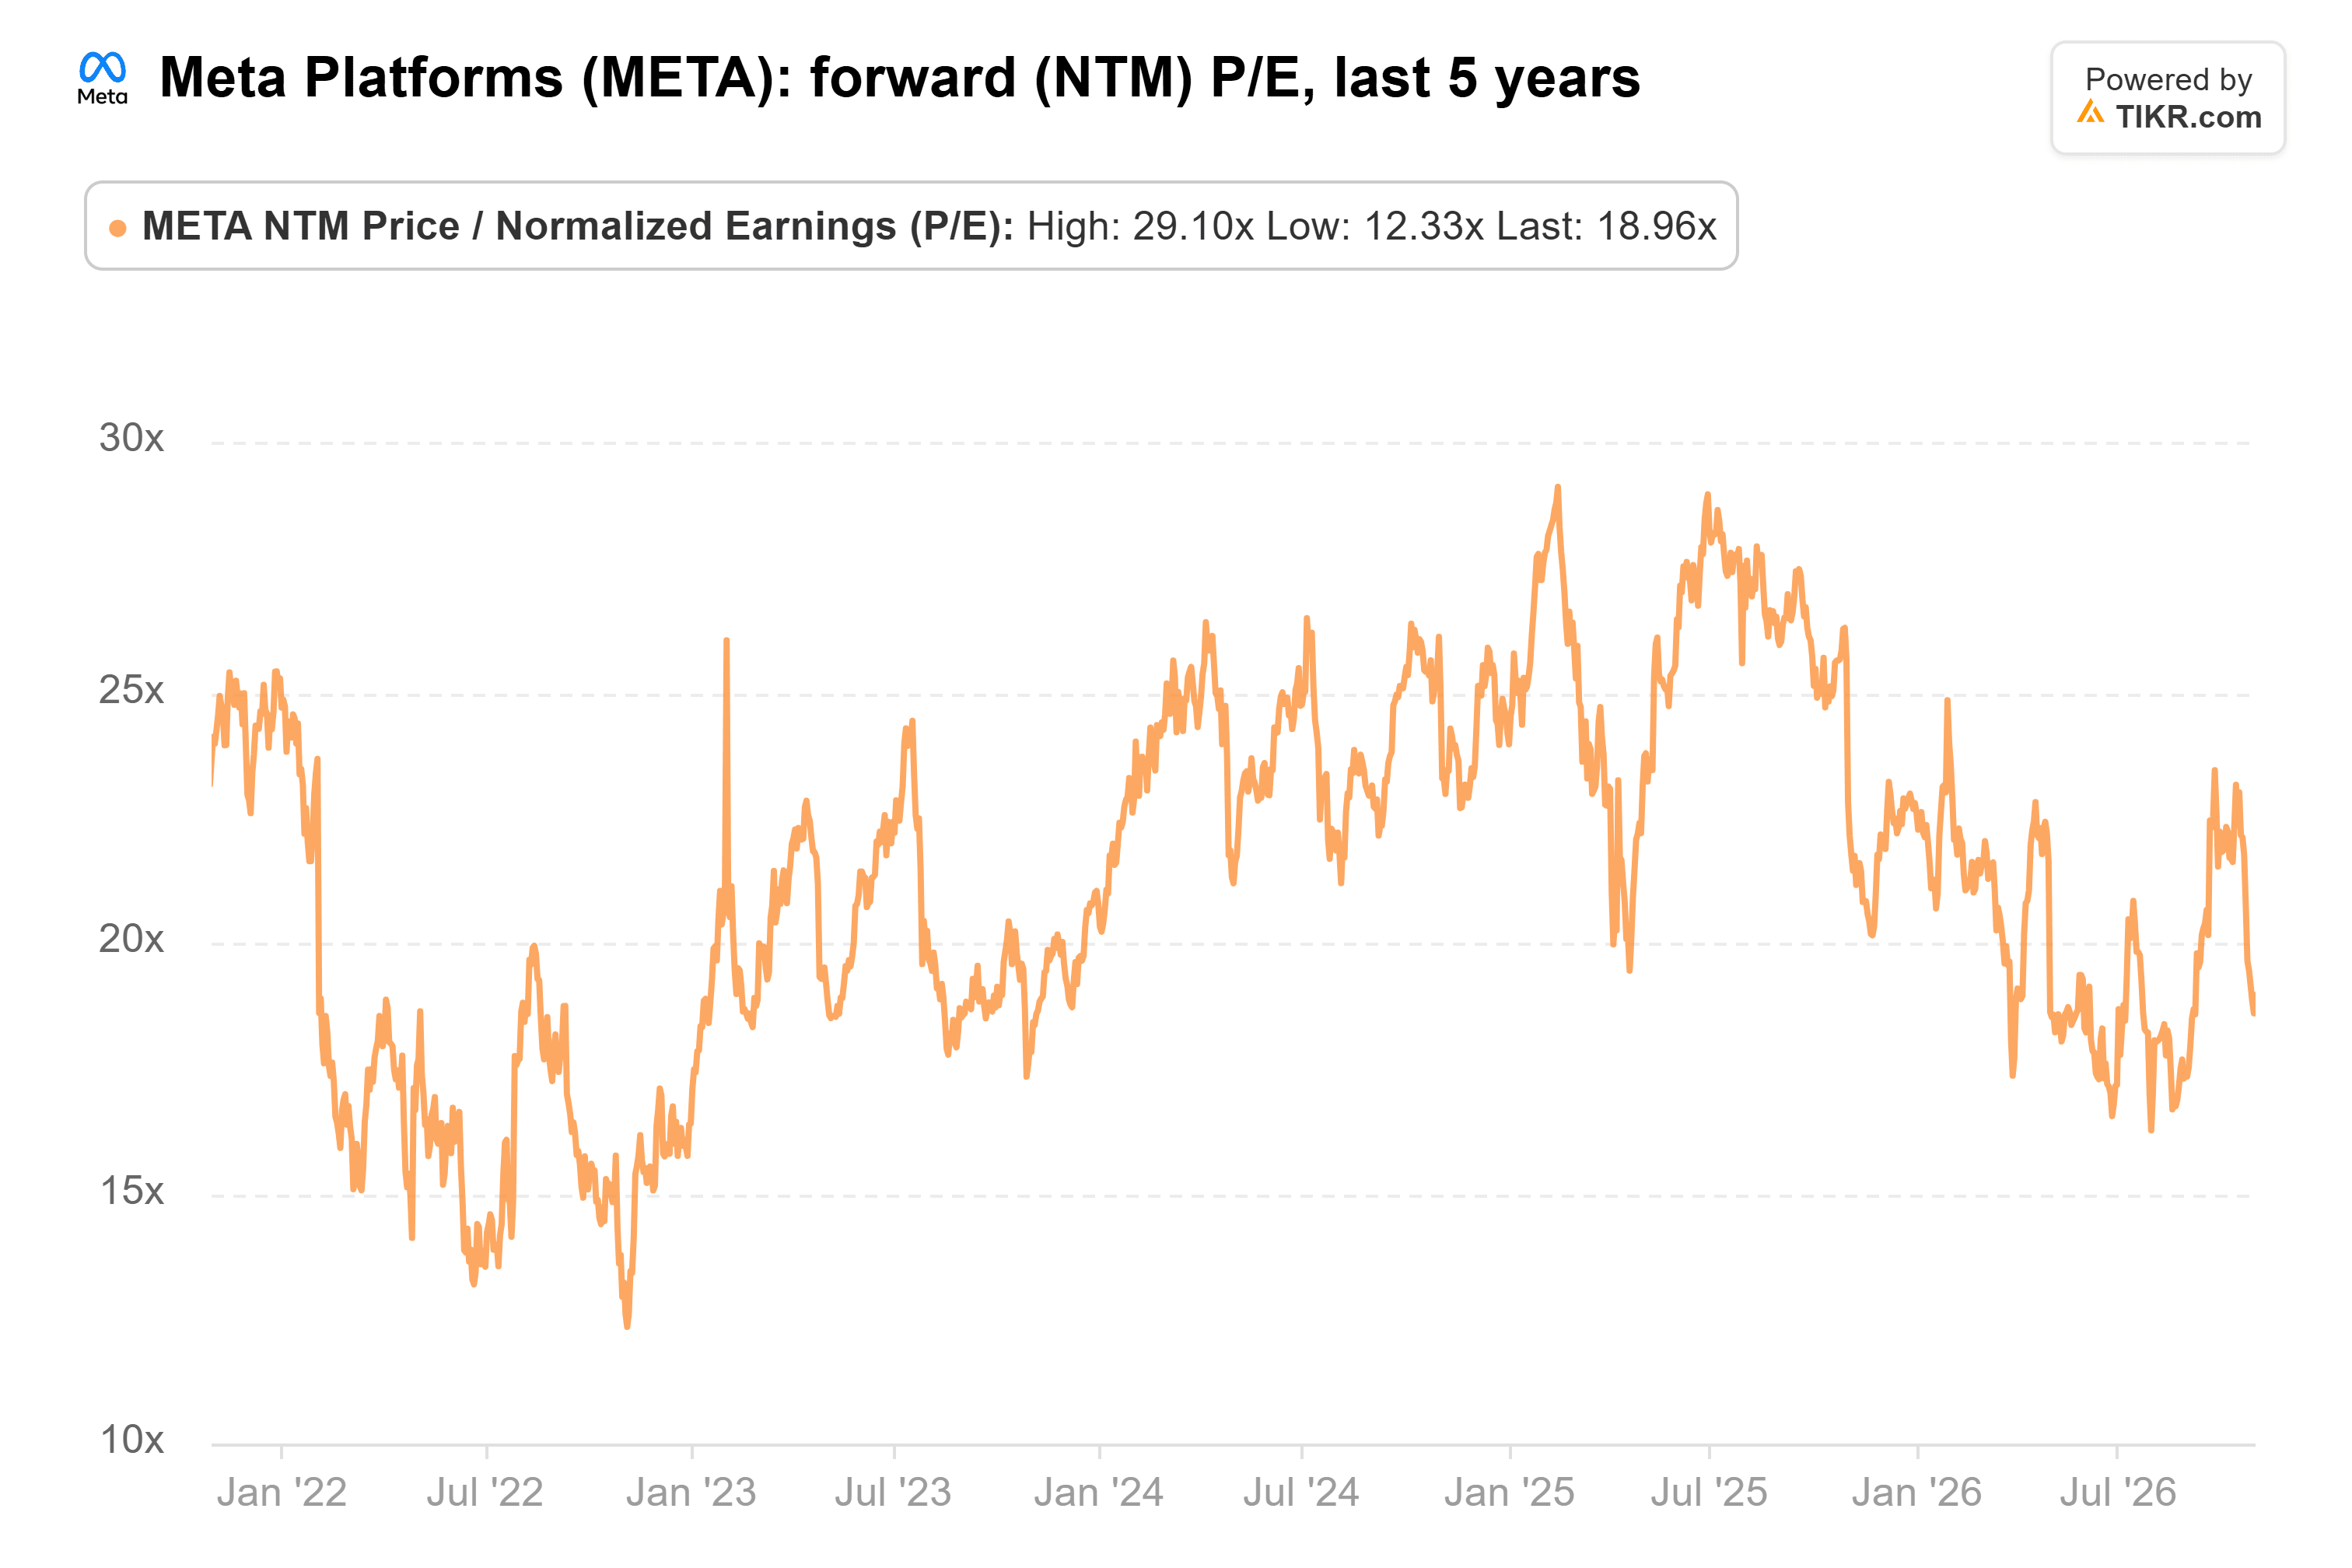
(Estaba en 29x tan recientemente como en febrero de 2025).
TIKR hace seguimiento de 63 analistas sobre Meta Platforms. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Meta Platforms, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Meta Platforms
El grifo sigue cerrado
Pero Meta está reinvirtiendo todo ese efectivo en la construcción, y más. En The Compound and Friends el mismo día, Brown situó el gasto de Meta en el 70% de los ingresos. Las cifras reportadas son más bajas pero se dirigen hacia su estimación. El capex, incluido el principal de los arrendamientos financieros, fue del 54% de los ingresos en el tercer trimestre, y las estimaciones de los analistas para 2027 lo sitúan cerca del 65%.
El gasto de capital de Meta casi se duplicó en 2025, a $69.7 mil millones:

Y la dirección prevé que 2026 sea de $135 mil millones a $145 mil millones.
En el tercer trimestre, el capex de $34.9 mil millones superó el flujo de caja operativo de $32.8 mil millones. Los analistas esperan un flujo de caja libre negativo de $35.1 mil millones en 2027 y aproximadamente en punto de equilibrio en 2028, antes de que salte a $80.5 mil millones en 2029.
Así que Meta está recaudando dinero. Valoró $37.5 mil millones en ventas de acciones el 26 de octubre y planea hasta $60 mil millones más en nuevas acciones de Clase C a partir de 2027. Eso es una dilución real para los accionistas actuales.
Los $3 mil millones de Nvidia vienen con un trabajo ampliado en Muse, dijeron las dos empresas. Que un fabricante de chips financie a un gran cliente puede parecer circular, pero cuando la empresa que Brown usó como vara de medir compra, yo leo eso como un voto de confianza.
Por qué Meta vale la pena la espera
El grifo de efectivo de Brown se ajusta mejor a Meta que a la empresa en la que lo colocó. Meta ya posee el modelo, el poder de cómputo y los 3.64 mil millones de usuarios, y a 19 veces las ganancias futuras, los inversores no están pagando una prima por nada de eso. Sin embargo, ese múltiplo se asienta sobre un número de acciones que está a punto de crecer, y esa es la parte del caso alcista que seguiría más de cerca.
La espera es el riesgo. La primera lectura real llegará en la llamada de resultados del cuarto trimestre de Meta a finales de enero, cuando la dirección suele dar las previsiones para el próximo año, incluido el capex de 2027. Susan Li dijo que los nuevos negocios de IA de Meta podrían comenzar a contribuir con ingresos en 2027, y Zuckerberg dijo que Muse pasará a la monetización antes de lo habitual en el manual de Meta. Esa llamada es donde buscaría la primera señal de que Muse está generando ingresos.
Entonces, ¿cuánto vale realmente la acción de Meta?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Meta. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!