Estadísticas Clave para la Acción de Illumina
- Precio Actual: $273.90
- Precio Objetivo (Medio): ~$412
- Objetivo del Mercado: ~$203
- Rentabilidad Total Potencial: ~50%
- TIR Anualizada: ~10% / año
Ya Disponible: Descubre cuánto potencial alcista podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Ocurrió?
Illumina (ILMN) cerró a $273.90 el 24 de septiembre, con una subida del 7,25% en una sola sesión y un máximo de cierre a 52 semanas, aproximadamente el triple de su mínimo a 52 semanas de $88. El movimiento se produjo tres sesiones después de que Illumina se incorporara al S&P 500, efectivo antes de la apertura del 21 de septiembre. La mayor parte de la compra forzada puntual por parte de los fondos pasivos se ejecutó en el cierre del rebalanceo del 18 de septiembre, por lo que el salto del 24 de septiembre se interpreta como momentum y entusiasmo residual por las previsiones elevadas, más que como una nueva demanda mecánica. En cualquier caso, el flujo explica el repunte. No explica por qué alguien debería pagar $273.90 por un negocio que los analistas de Wall Street, en promedio, valoran en $203.
La acción cotiza ahora aproximadamente un 35% por encima de ese objetivo medio. Las ganancias fáciles por la inclusión en el índice y cuatro superaciones consecutivas de resultados trimestrales ya están en el pasado, por lo que lo que debe justificar el precio a partir de ahora no es otra revalorización, sino la durabilidad de los márgenes de Illumina. La conferencia de resultados del segundo trimestre dio a los inversores la lectura más clara hasta ahora sobre si ese motor puede mantenerse.
El Margen se Mantuvo Frente a un Choque de Costes que Debería Haberlo Roto
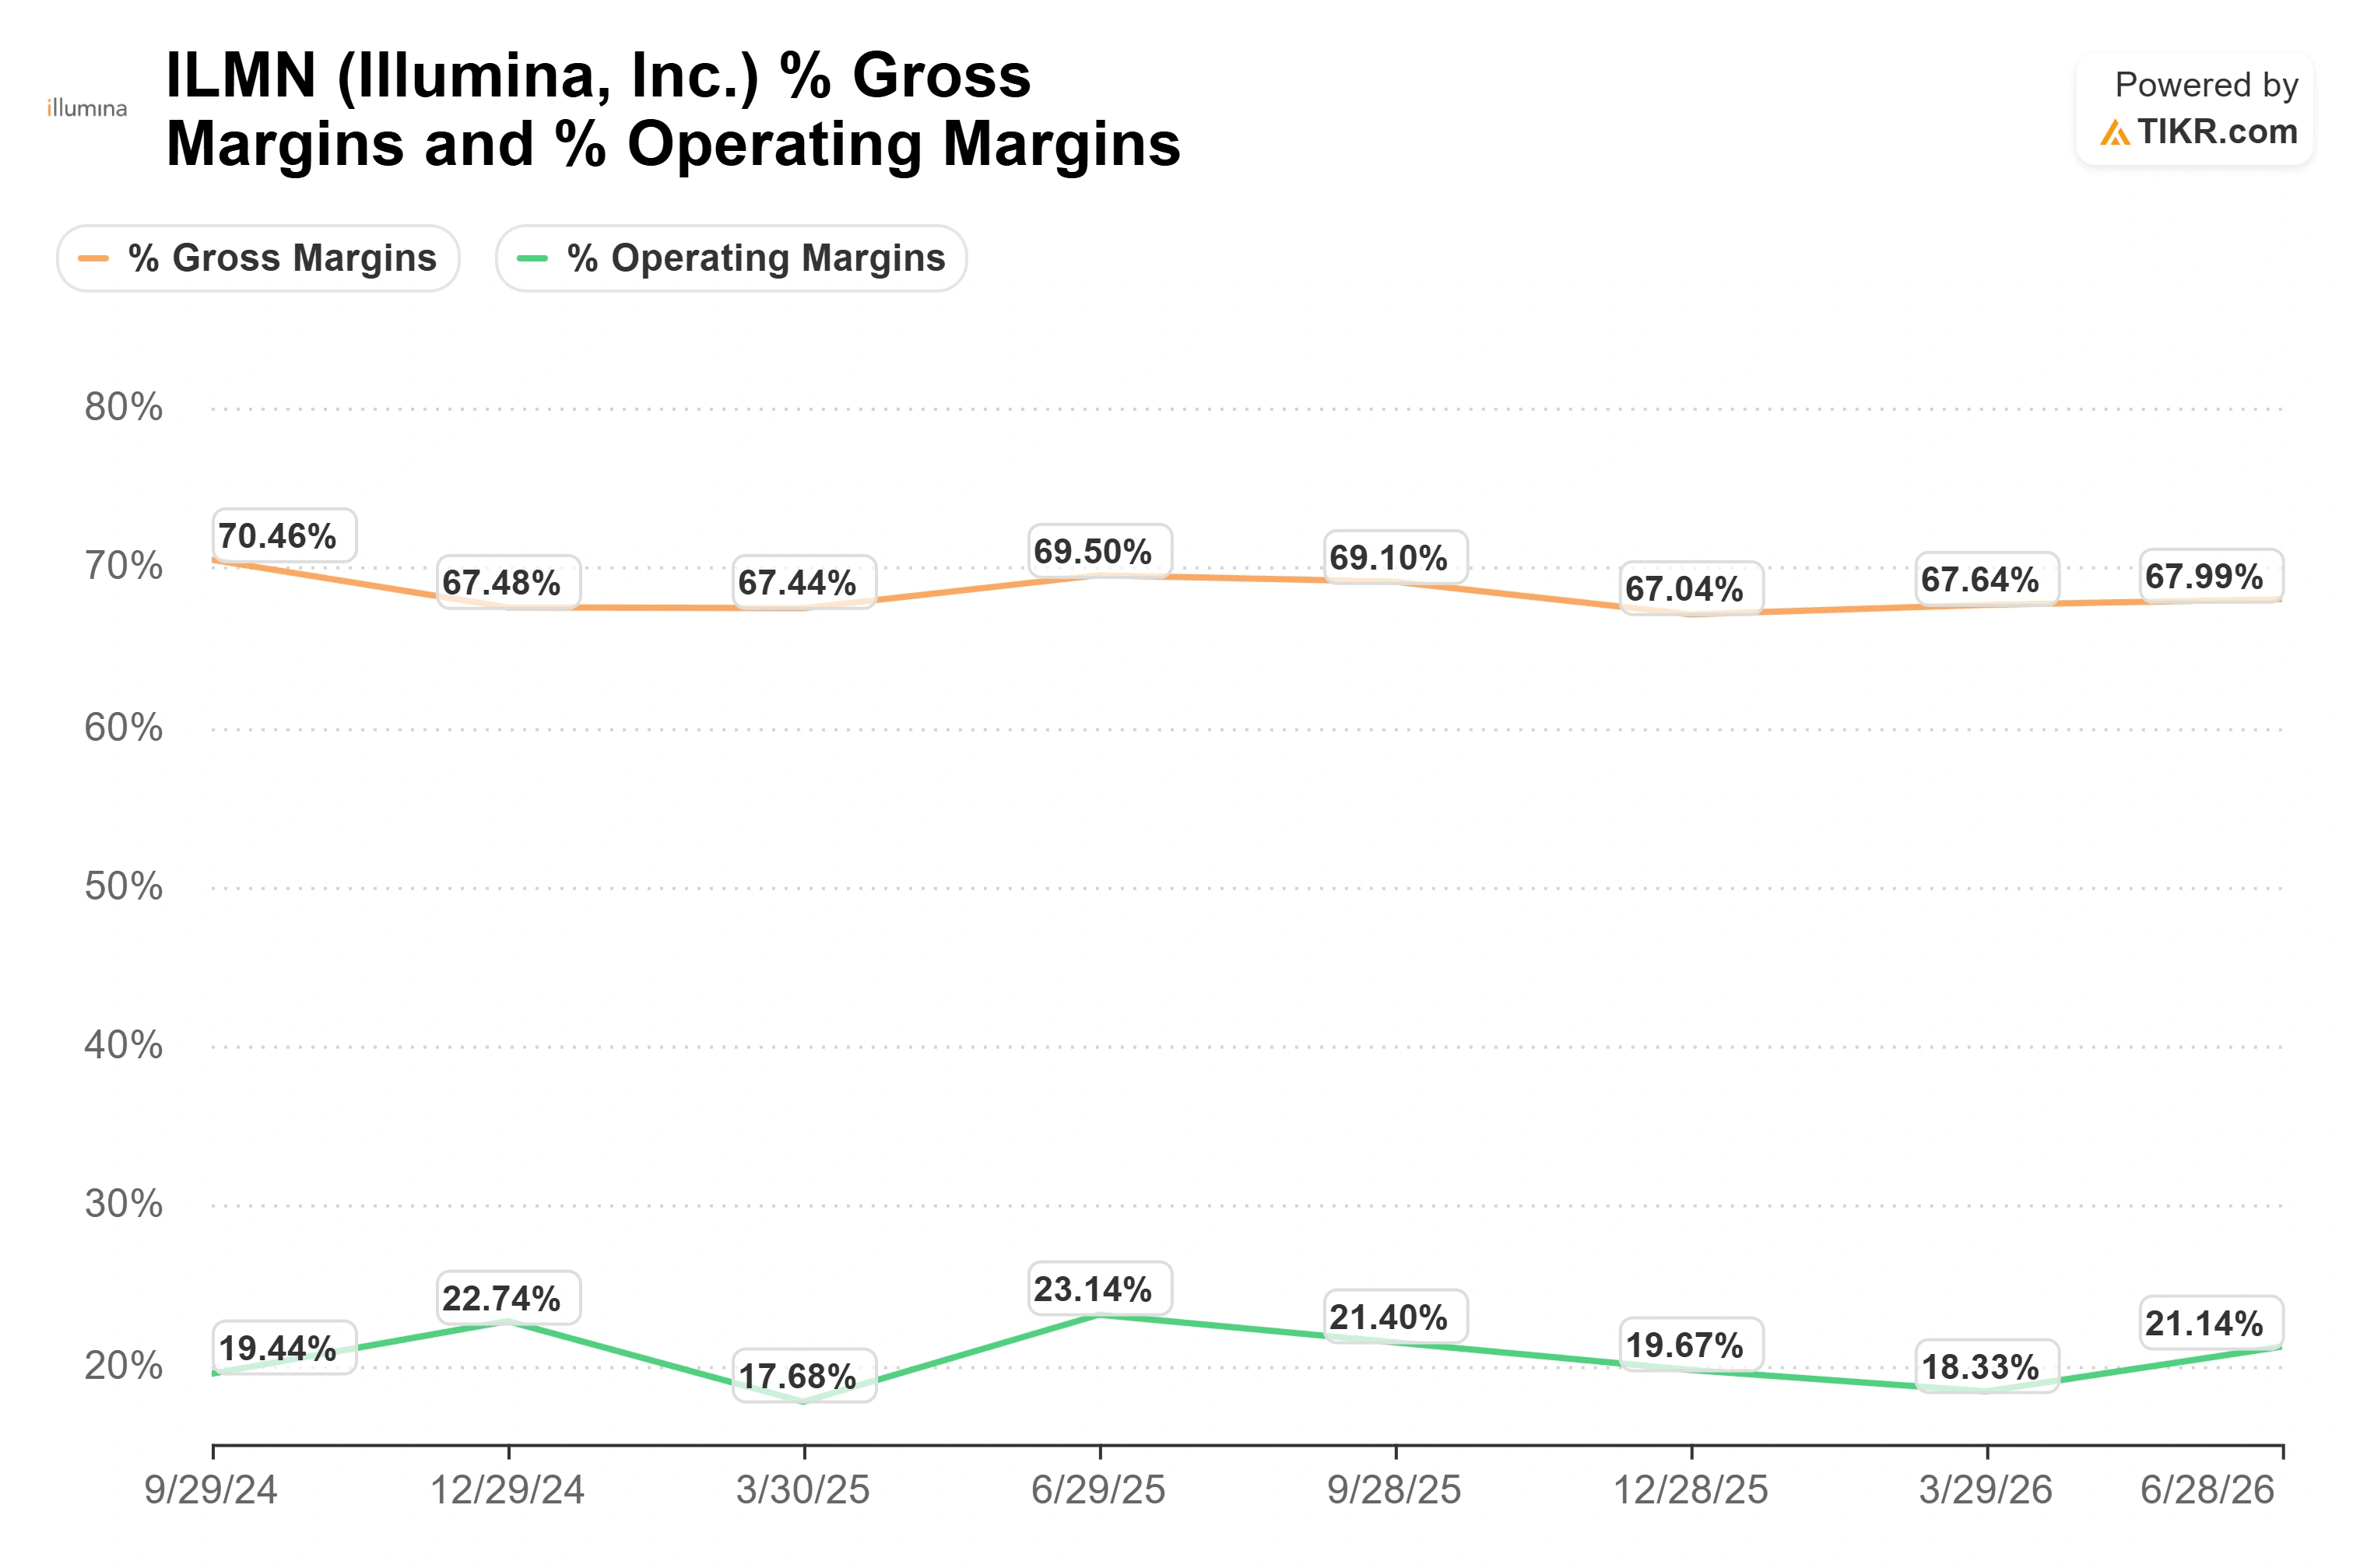
La cifra que más importó en el T2 fue que el margen operativo no GAAP alcanzó el 22,5% mientras Illumina absorbía un verdadero choque en los costes de los insumos. Los precios de la DRAM han subido más del 400% desde principios de 2024 hasta finales de 2026, según J.P. Morgan Global Research, ya que los centros de datos de IA consumen el suministro mundial de memoria. Los secuenciadores utilizan esa memoria. Illumina pagó más por ella este trimestre, junto con un mayor coste del flete, y aún así superó sus propias previsiones de margen.
El CFO Ankur Dhingra fue preciso sobre el run-rate. Señaló un efecto de compensación diferida de aproximadamente 60 puntos básicos que es neutral para el BPA, y luego añadió que "excluyendo eso, estamos en torno al 23% de margen operativo en el T2". Esa es la cifra en la que hay que fijarse, porque muestra la base operativa real. El margen bruto se situó en el 68,2%, por encima del plan, incluso con una elevada proporción de instrumentos de menor margen en el trimestre.
Illumina también mantiene una ventaja de costes estructural que se vuelve más valiosa a medida que la memoria se encarece. Sus secuenciadores no funcionan con la arquitectura GPU, que está bajo presión por la demanda de IA. Como dijo Dhingra, los instrumentos "usan una arquitectura diferente, que es significativamente menos costosa y más eficiente en costes que las arquitecturas GPU". En un mercado donde los costes de memoria y computación son la historia, una plataforma aislada de lo peor es una ventaja real, y una que el precio actual apenas reconoce.
Consulta datos históricos y estimaciones futuras para la acción de Illumina (¡Es gratis!) >>>
La Dirección Está Elevando las Previsiones del Margen
Illumina prevé un margen operativo del T3 de aproximadamente el 24%, unos 150 puntos básicos por encima de la base del T2, impulsado por una mezcla más rica de consumibles y una segunda ola de medidas de reducción de costes en la segunda mitad del año. Mantuvo la previsión de margen operativo anual completo en el 23,4% al 23,6% y elevó el BPA ajustado anual completo a $5,30-$5,40, un aumento del 11% en el punto medio.
Los consumibles de secuenciación, los kits recurrentes utilizados cada vez que se ejecuta una máquina, tienen márgenes más altos que los instrumentos, y ahora crecen sobre una base instalada mucho mayor después de varios trimestres de colocaciones elevadas de NovaSeq X. Los mercados clínicos, aproximadamente el 65% de los ingresos por consumibles, crecieron un 15% excluyendo China, con la región de EE.UU. y Canadá creciendo por encima del 20%. Los instrumentos se colocaron a un ritmo elevado y de menor margen a propósito para construir capacidad. Los consumibles son donde se recupera el margen, y la dirección espera la mayor parte de ese beneficio en 2027. La rentabilidad del capital respalda la confianza: Illumina recompró aproximadamente $122 millones de acciones en el trimestre y aún tiene aproximadamente $1.800 millones restantes bajo su autorización, con una deuda neta cercana a 1,1x EBITDA.
Frente a sus pares, la prima es marcada. Illumina cotiza a 30x EV/EBITDA NTM, frente a 22x para Thermo Fisher y 21x para Agilent, ambas más grandes y diversificadas. El margen EBITDA futuro de Illumina se está expandiendo más rápido que el de cualquiera de las dos, lo que justifica cierta prima. Si justifica pagar un 35% más que Thermo Fisher en ese múltiplo es la pregunta más difícil, y la que el precio está planteando ahora.

Consulta cómo se desempeña Illumina frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $273.90
- Precio Objetivo (Medio): ~$412 para 2030
- Rentabilidad Total Potencial: ~50%
- TIR Anualizada: ~10% / año

Ejecutado con la entrada actual de $273.90, el modelo de caso medio de TIKR valora a Illumina en alrededor de $412 para 2030. Esa es una lectura más constructiva que el objetivo medio del mercado de $203, y la divergencia es la razón por la que vale la pena discutir sobre la acción.
Impulsores de ingresos: crecimiento de consumibles clínicos en el rango medio de los dos dígitos que se traslada a la base instalada ampliada de NovaSeq X, más 1 a 2 puntos de crecimiento incremental del portafolio multiómico (StrataMap Spatial y proteómica de SomaLogic) hacia 2027
Impulsor del margen: cambio en la mezcla de consumibles elevando el margen de beneficio neto hacia el 22%-23%
Riesgo principal: el mercado final de investigación y académico sigue en declive, y la dirección se negó a anunciar una recuperación a pesar de la mejora en la financiación estadounidense a finales de trimestre
Potencial alcista: la conversión clínica se compone, los márgenes se expanden según lo previsto y los beneficios crecen hasta alcanzar el múltiplo
Potencial bajista: cotizando muy por encima de la media del mercado, cualquier desliz en la tracción de los consumibles, los costes de memoria o China deja poco margen de seguridad
Conclusión
La próxima prueba real son los resultados del T3 a finales de octubre, y la cifra a vigilar es el margen operativo. La dirección prevé aproximadamente un 24%. Alcanzarlo confirma que el cambio de mezcla y las medidas de reducción de costes están funcionando y que el 22,5% del T2 fue un suelo, no un pico. Una lectura por debajo del 23% indicaría que la memoria y el flete están afectando más de lo que la dirección dejó entrever, y a 30x EBITDA futuro, esta no es una acción con un precio preparado para absorber un fallo en el margen. El momentum llevó a Illumina a un máximo a 52 semanas.
¿Deberías Invertir en Illumina?
La única forma de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Busca Illumina y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear Illumina junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza Illumina en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades encontrarás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!