Conclusiones Clave
- Rebote Técnico: La acción de FICO subió un 16% a $771 en la semana del 12 de octubre sin un catalizador nuevo claramente establecido, después de que la cuadrícula única de precios de la FHFA la hiciera caer más del 26% el 29 de septiembre.
- Exposición Hipotecaria: La puntuación de hipotecas representó el 43% de los ingresos del trimestre de marzo.
- La Calle Sigue Recortando: Los analistas mantienen 7 compras, 5 superan al mercado, 7 mantienen y 2 venden, y su objetivo medio de $1,032 se sitúa un 34% por encima de la acción incluso después de un recorte del 18% desde el 30 de septiembre.
- Comprobación del Modelo: Con el crecimiento consensuado a 16x, el modelo llega a $861 para septiembre de 2028, una ganancia del 12% o ~6% anual.
La acción de Fair Isaac (FICO) subió un 16% en la semana del 12 de octubre, pasando de $668 al cierre del 9 de octubre a $771 el viernes 16 de octubre, sin un catalizador nuevo claramente establecido. La mayor parte se produjo el lunes, cuando las acciones subieron aproximadamente un 11% a $740.
Podemos llamarlo un rebote técnico. La acción de FICO aún cotiza a menos de la mitad de su cierre de fin de año 2025 de $1,691, y la amenaza que la hundió no ha cambiado.
Qué Hizo Caer a FICO
- 3-4 de septiembre: El director de la FHFA, Bill Pulte, ordenó a Fannie Mae y Freddie Mac el 3 de septiembre que permitieran a todos los prestamistas hipotecarios usar VantageScore, el principal rival de FICO, y la acción cayó aproximadamente un 17% al día siguiente.
- 28-29 de septiembre: Pulte dijo el 28 de septiembre que las dos agencias pasarían a una única cuadrícula de precios, con VantageScore uniéndose a FICO Classic. Las acciones cayeron más del 26% al día siguiente.
- 6 de octubre: FICO anunció planes para recortar aproximadamente el 15% de los puestos, con cargas previas a impuestos de aproximadamente $27 millones en su cuarto trimestre fiscal.
El anuncio de reestructuración precedió al repunte del lunes. TradingKey señaló el cierre de posiciones cortas y una respuesta favorable a los recortes de costes como posibles impulsores, pero ninguno equivale a un catalizador confirmado para el movimiento.
Por Qué Duele Una Única Cuadrícula de Precios

La historia de crecimiento de FICO ha sido un segmento. Los ingresos por Puntuaciones aumentaron un 84%, de $249 millones en el trimestre de septiembre de 2024 a $459 millones en el trimestre de junio de 2026, mientras que los ingresos por software apenas se movieron de $205 millones a $215 millones.
Y las hipotecas impulsaron ese aumento. En el trimestre de marzo, las originaciones hipotecarias representaron el 63% de la línea de Puntuaciones de $475 millones, lo que equivale a aproximadamente el 43% de los $692 millones en ingresos totales de FICO.
Una única cuadrícula permite a los prestamistas fijar el precio de un préstamo usando VantageScore sin penalización. Eso pone en juego la parte de más rápido crecimiento de FICO.

El mercado lo descontó rápido. El PER a 12 meses de FICO se sitúa hoy en 16x, frente a un promedio de tres años de 47x y un pico cercano a 80x a finales de 2024.
Los Analistas Siguieron Recortando Mientras la Acción de FICO Reboteaba
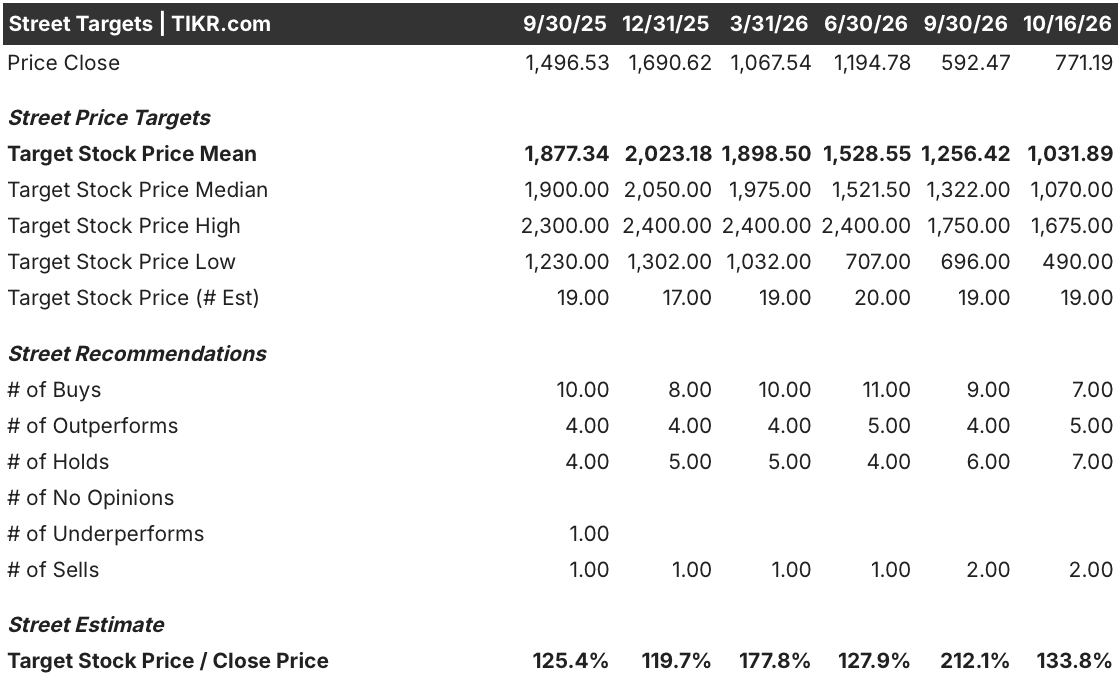
El objetivo medio de Wall Street de $1,032 aún se sitúa un 34% por encima de la acción. Las 21 calificaciones de FICO se dividen en 7 compras, 5 superan al mercado, 7 mantienen y 2 venden.
Pero la dirección va en sentido contrario al precio. Desde el 30 de septiembre, la acción subió un 30% desde $592, mientras que el objetivo medio cayó un 18% desde $1,256. Las recomendaciones de compra bajaron de 9 a 7, y el objetivo mínimo cayó a $490, muy por debajo del precio actual.
Así que la brecha se cerró desde el lado del precio. Los analistas siguen rebajando el negocio hipotecario.
Cuánto Vale la Acción de FICO Si Se Materializa el Crecimiento de la Calle
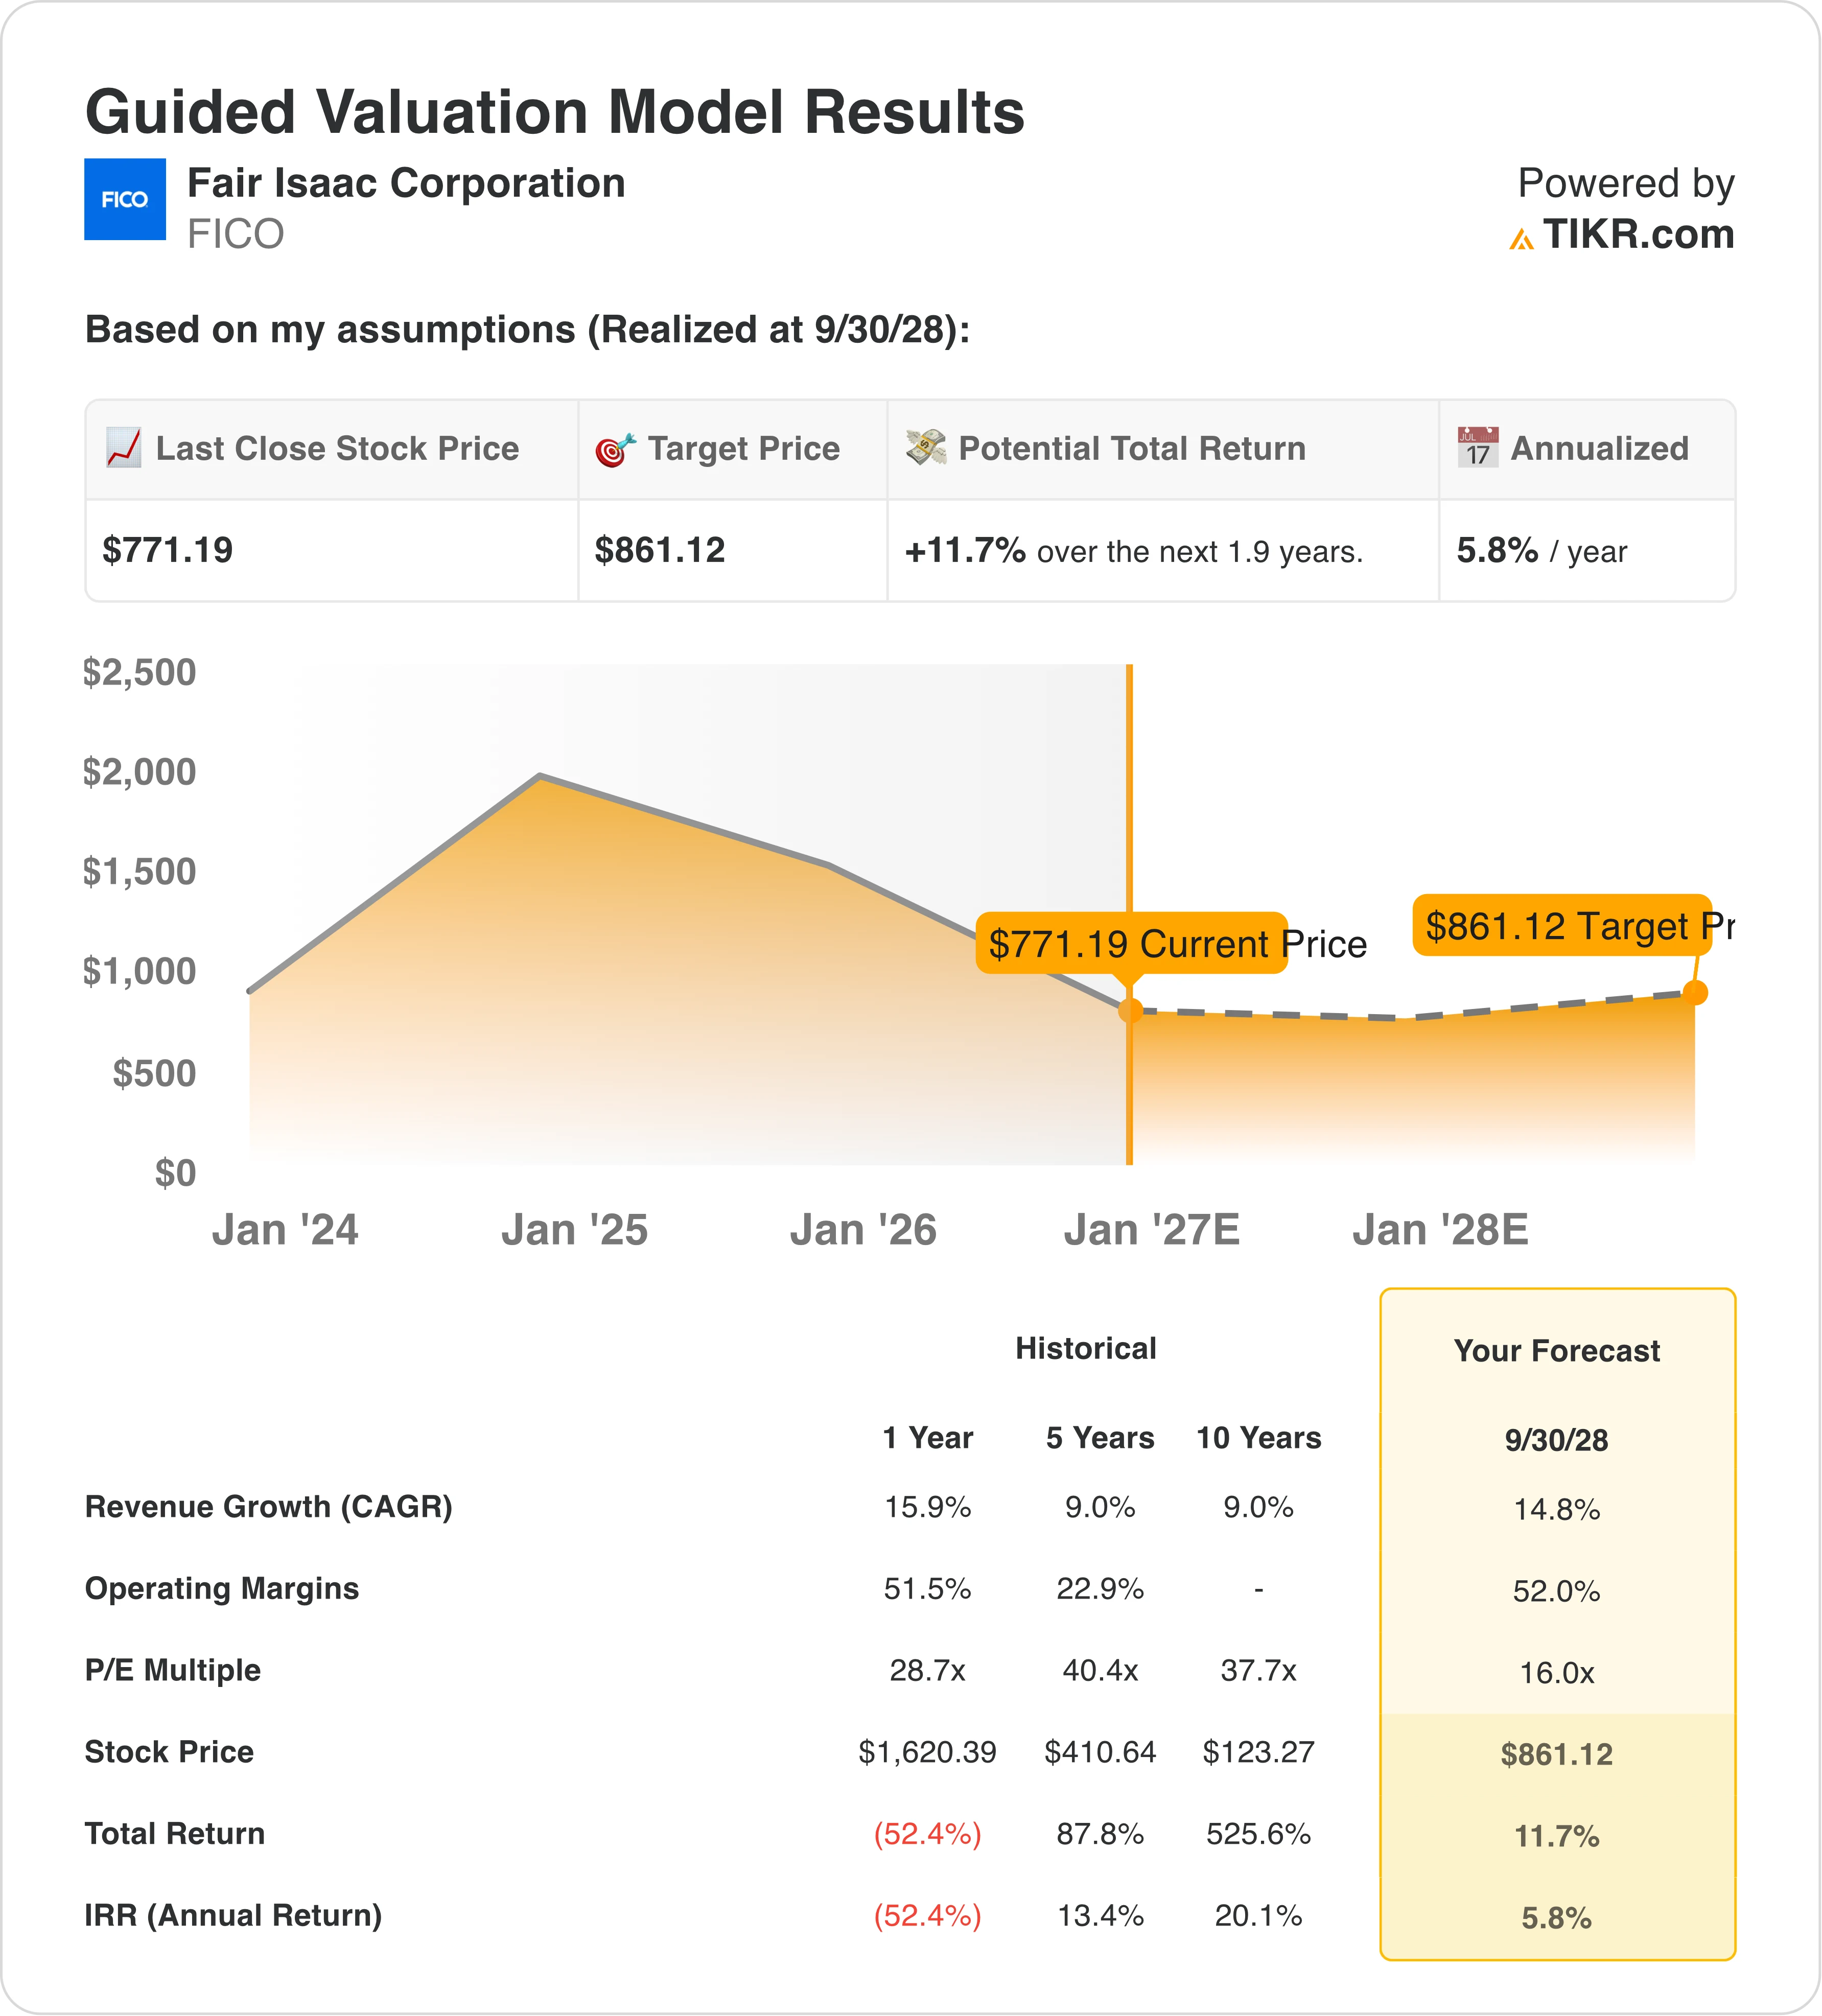
Mi primer análisis de FICO fue demasiado severo. Tenía los ingresos creciendo un 6% anual para tener en cuenta a VantageScore, y dejé el múltiplo en los 16x actuales. Eso apiló dos escenarios bajistas uno encima del otro y arrojó $626.
Así que le di a FICO el crecimiento propio de la Calle: 14.8% anual hasta 2029. Mantuve los márgenes operativos en el 52%, aproximadamente planos respecto al año pasado, y mantuve el múltiplo de salida en 16x, ya que ese es el veredicto actual del mercado sobre el riesgo hipotecario. Con esas cifras, mi modelo llega a $861 para el 30 de septiembre de 2028. Eso es una ganancia del 12% desde $771, o aproximadamente un 6% anual.
El seis por ciento anual no es mucho para una acción que acaba de caer tanto. Manteniendo las ganancias de mi modelo sin cambios, un valor de $1,032 para septiembre de 2028 requeriría un PER de salida de aproximadamente 19.2x. Eso muestra cuánto importa el múltiplo en este modelo, aunque los analistas pueden llegar a sus objetivos mediante diferentes supuestos de crecimiento, margen o cronología.
Conclusión
A $771, la acción de FICO deja aproximadamente un 6% anual si llega el crecimiento de la Calle y el múltiplo se mantiene donde está. Cualquier cosa más depende de si los prestamistas realmente cambian a VantageScore bajo la única cuadrícula.
Si los prestamistas no cambian en gran número, eso podría respaldar una valoración más alta: dentro de mi modelo, un múltiplo de salida de aproximadamente 19.2x situaría a FICO cerca de $1,032 para septiembre de 2028. Si lo hacen, incluso el crecimiento del 14.8% de la Calle parece generoso, y $771 ya contiene las buenas noticias.
Mi modelo sitúa a FICO en $861 para 2028 con el crecimiento propio de la Calle. ¿Crees que el múltiplo se recupera más rápido? Construye tu propio modelo de FICO en 60 segundos en TIKR gratis →
Entonces, ¿cuánto vale realmente la acción de Fair Isaac?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunos supuestos en el modelo de valoración de TIKR y mira cuánto podría valer la acción de FICO. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis.
Valora Fair Isaac Corporation gratis→
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!