Puntos clave
- Bank of America recortó su precio objetivo para DoorDash a $257 desde $275 el 30 de octubre, pero mantuvo su calificación de Compra. Ese objetivo está un 44% por encima de una acción que ha caído un 33% en un año.
- En el tercer trimestre, DoorDash reportó ingresos y beneficios récord. También acordó comprar Instacart por unos $17 mil millones, al menos el 75% en efectivo.
- DoorDash cotiza a 25x las ganancias futuras, su nivel más bajo en cinco años, y el objetivo de Bank of America implica 35x, por debajo del promedio de tres años de la acción.
- La llamada de Bank of America parece correcta en cuanto a los números. Los riesgos son la deuda y las nuevas acciones de la operación con Instacart y cuánto tiempo tardará en cerrarse.
DoorDash (DASH) acaba de reportar ingresos y beneficios récord, y acordó comprar Instacart (CART) por unos $17 mil millones. Su acción sigue cayendo un 33% desde hace un año, a $179 al cierre del jueves.
El 30 de octubre, el analista de Bank of America Justin Post recortó su precio objetivo a $257 desde $275 y mantuvo su calificación de Compra. Eso supone una revalorización potencial del 44%.
Un año de facturas más grandes
Los problemas comenzaron en noviembre de 2025, cuando la dirección dijo que gastaría varios cientos de millones de dólares más en 2026 en nuevos proyectos.
Esa factura apareció en el segundo trimestre de 2026, cuando el BPA diluido cayó a $0.46 desde $0.65.
Luego, el 29 de octubre, llegó una factura mucho mayor: Instacart a $65 por acción, al menos el 75% en efectivo.
Bank of America sigue siendo comprador
El objetivo de $257 de Post coincide exactamente con el promedio de la calle, y el trimestre le respalda. Los ingresos del tercer trimestre aumentaron un 34% a $4.6 mil millones, el ingreso neto se disparó un 91% a $466 millones, y el EBITDA ajustado subió un 41% a $1.06 mil millones, en la mitad superior de las previsiones de la dirección.
TIKR sigue a 43 analistas en DoorDash. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender en DoorDash, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de DoorDash
¿Tiene sentido $257?
El precio objetivo promedio de la calle ha caído desde $303 hace un año a $257:

Los objetivos van desde $172 a $350, y 43 analistas cubren la acción.
Los analistas recortaron sus estimaciones de BPA normalizado para 2026 y 2027 en el último año, pero las han elevado entre un 5% y un 6% desde el 30 de junio. Ahora esperan que el BPA normalizado suba desde $5.10 en 2025 a $8.25 en 2027 y $10.16 en 2028:
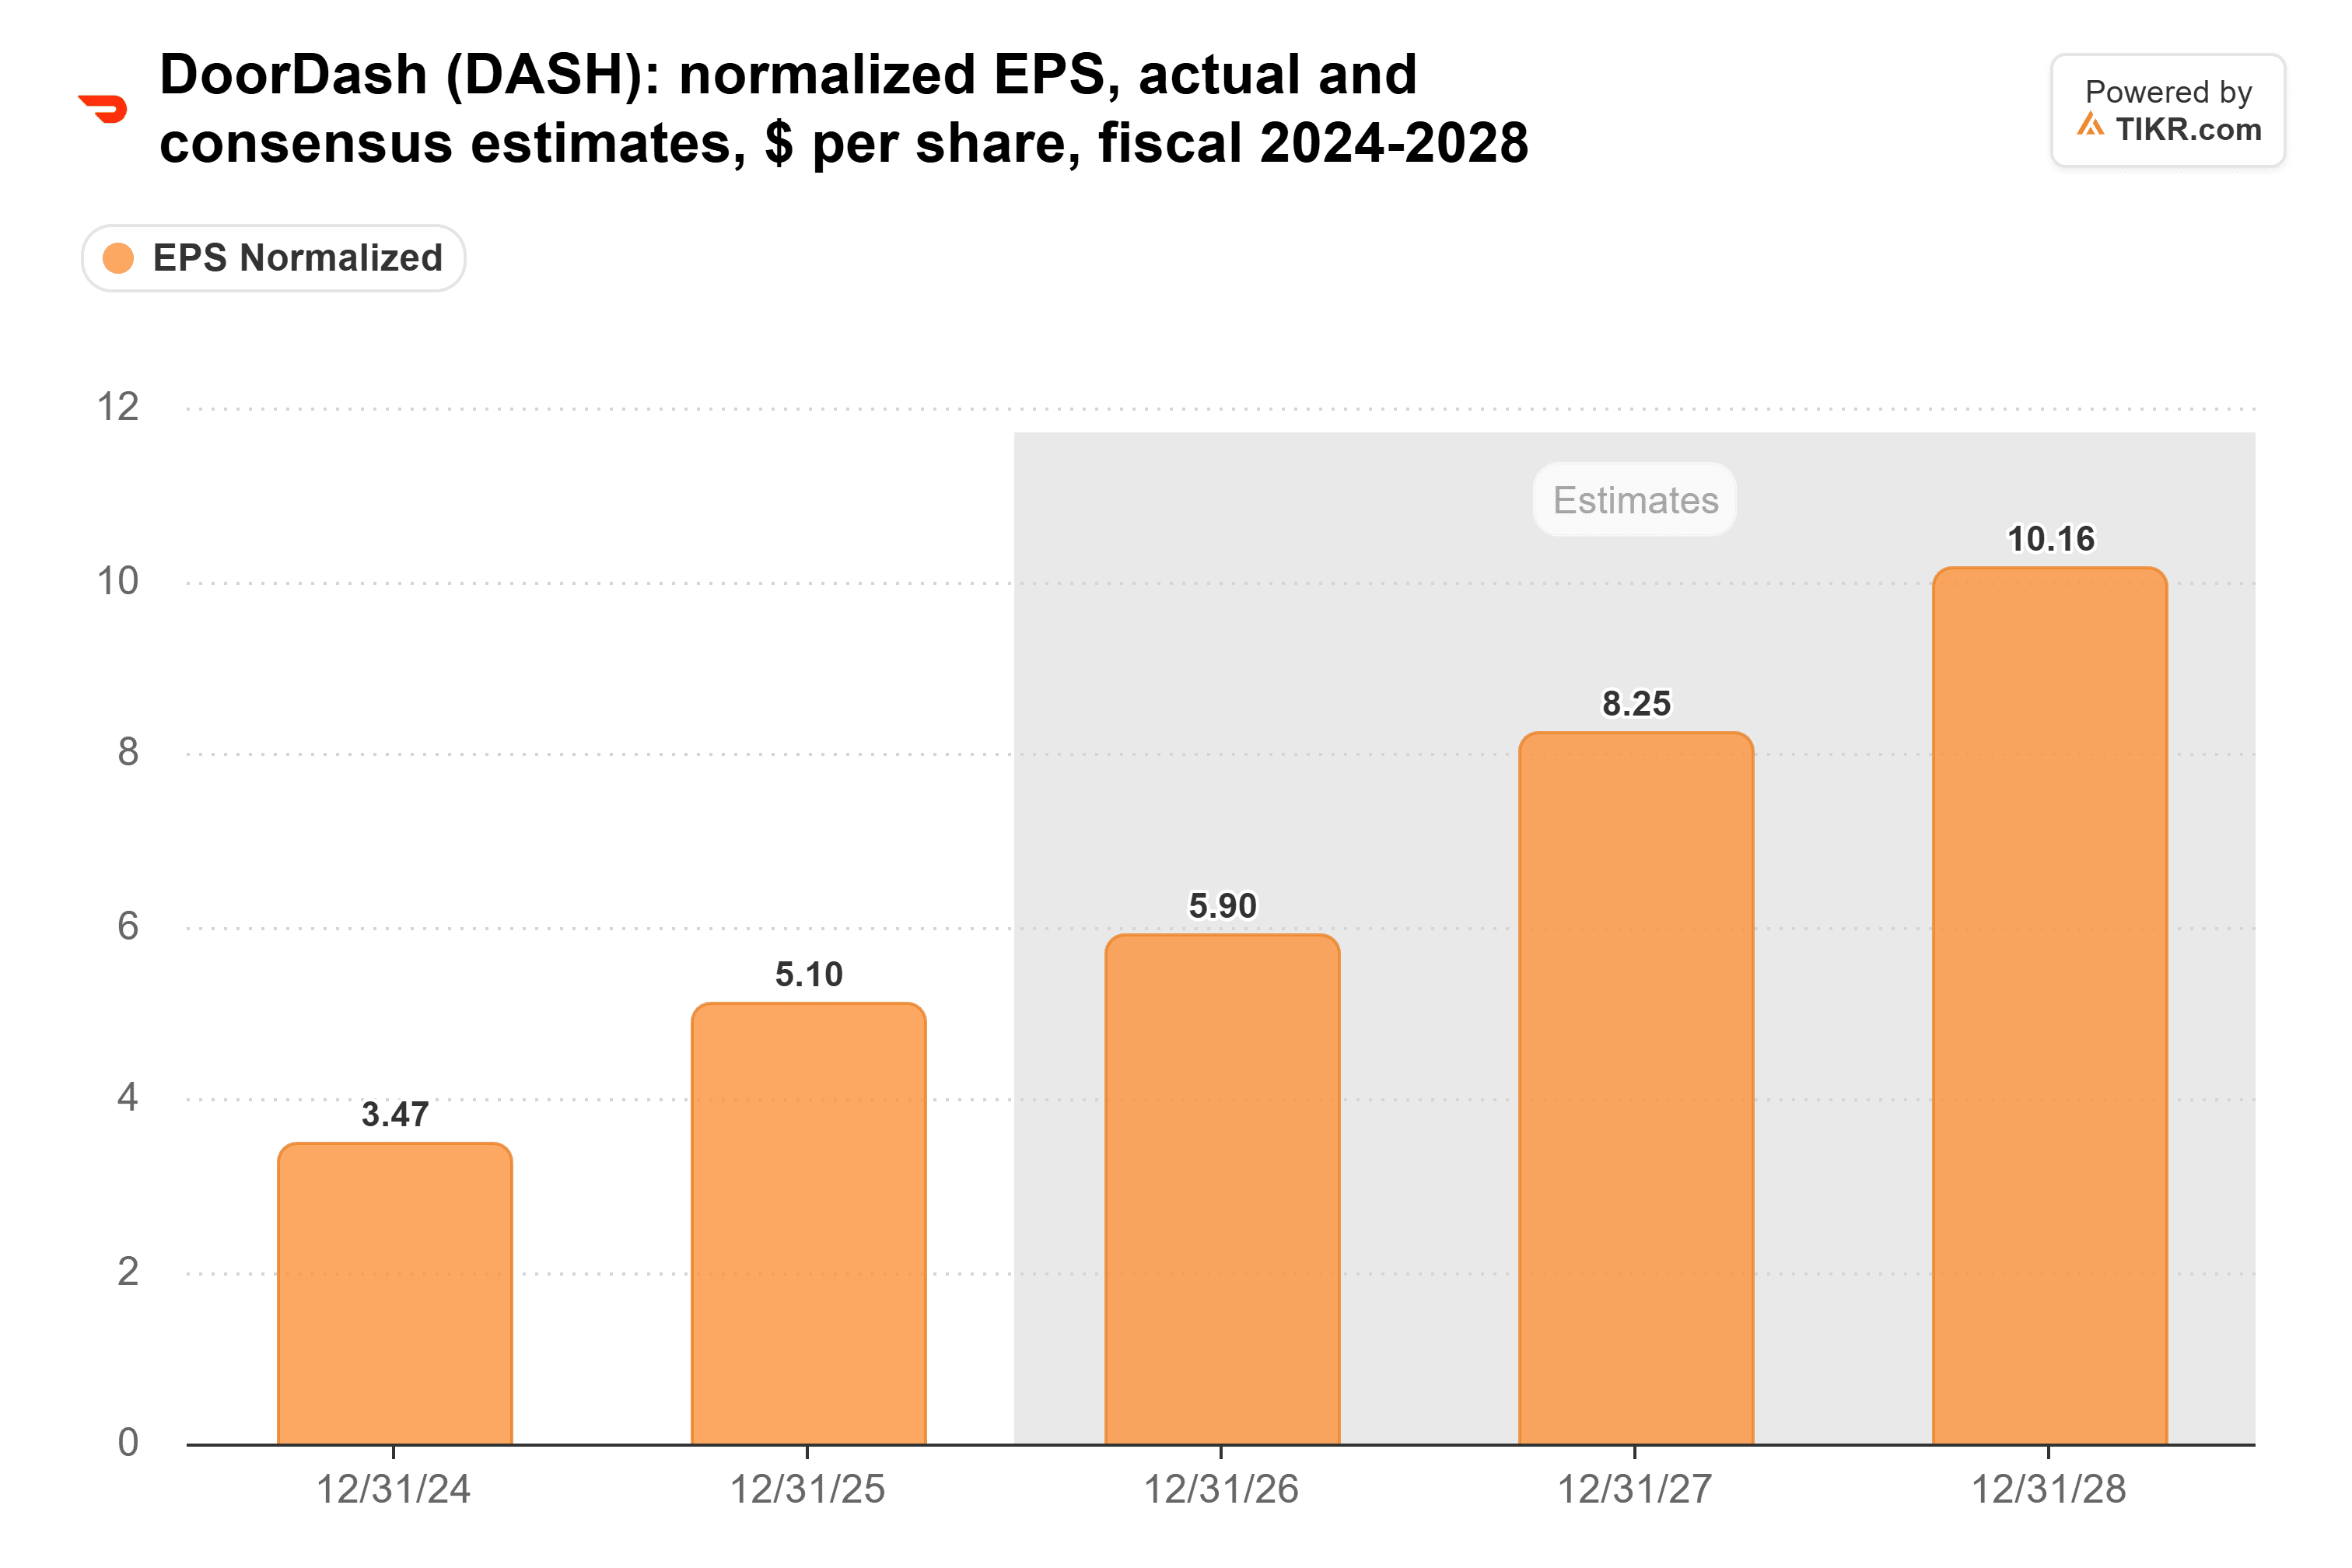
El superávit del trimestre debería ayudar a que las estimaciones para 2026 y 2027 se mantengan. La estimación para 2028 es más difícil de predecir, ya que DoorDash planea reinvertir más que todas las sinergias de Instacart en el primer año tras el cierre.
A [$179], DoorDash cotiza a 25x las ganancias futuras, su nivel más bajo en cinco años. Los $257 de Post equivalen a 35x las ganancias esperadas en los próximos doce meses. Eso está por encima del promedio de un año de la acción de 33x y por debajo de su promedio de tres años de 39x.
Bank of America tiene razón en este caso
El riesgo es Instacart. La operación añade deuda y nuevas acciones, necesita aprobación regulatoria, y puede que no se cierre hasta la primera mitad de 2028.
Creo que Post tiene razón con DoorDash: su objetivo pide menos que el múltiplo promedio de tres años de la acción, sobre estimaciones en aumento, de un negocio que acaba de establecer récords.
La próxima prueba es el informe del cuarto trimestre en febrero. Si los planes de gasto de DoorDash para 2027 resultan más pesados de lo que los analistas esperan, alcanzar $257 se vuelve mucho más difícil.
Entonces, ¿cuánto vale realmente la acción de DoorDash?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer DoorDash. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!