


Estadísticas Clave para la Acción DIS
- Rendimiento de la semana pasada: -1.2%
- Rango de 52 semanas: $92 a $117
- Precio objetivo del modelo de valoración: $126
- Potencial alcista implícito: 19.7% en 2.0 años
Evalúa el potencial de recuperación de Disney con 5 años de previsiones de analistas en TIKR (Es gratis) >>>
Disney Reestructura su Negocio de TV en Torno al Streaming
Las acciones de The Walt Disney Company (DIS) cayeron aproximadamente un 1.2% durante la semana pasada, y luego bajaron otro 3.4% el jueves para cerrar cerca de $101. Las acciones ahora se sitúan aproximadamente un 13% por debajo de su máximo de 52 semanas de $117. La venta refleja nerviosismo sobre la profundidad de la reestructuración de Disney. Los inversores sopesan los ahorros de costes frente a la disrupción que conllevan.
Según informes, Disney está planeando consolidar divisiones de ABC Entertainment, 20th Television, Hulu Originals y Freeform. Debra O’Connell, quien preside Disney Entertainment Television, lidera el esfuerzo. El objetivo es organizar la televisión en torno a los clientes de streaming y las franquicias en lugar de las antiguas marcas de cable. Cientos de empleos podrían verse afectados, aunque el plan podría no estar finalizado antes de fin de año.
Por separado, Disney despidió a unos cientos de empleados, principalmente en recursos humanos y tecnología. Esta es la tercera ronda de recortes bajo el CEO Josh D’Amaro este año, después de unos 1,000 en abril. Disney también subió el precio de Disney+ sin anuncios y de los planes de Hulu en $2.50 a $21.49 al mes. Los precios más altos aumentan los ingresos por suscriptor pero elevan el riesgo de cancelaciones.
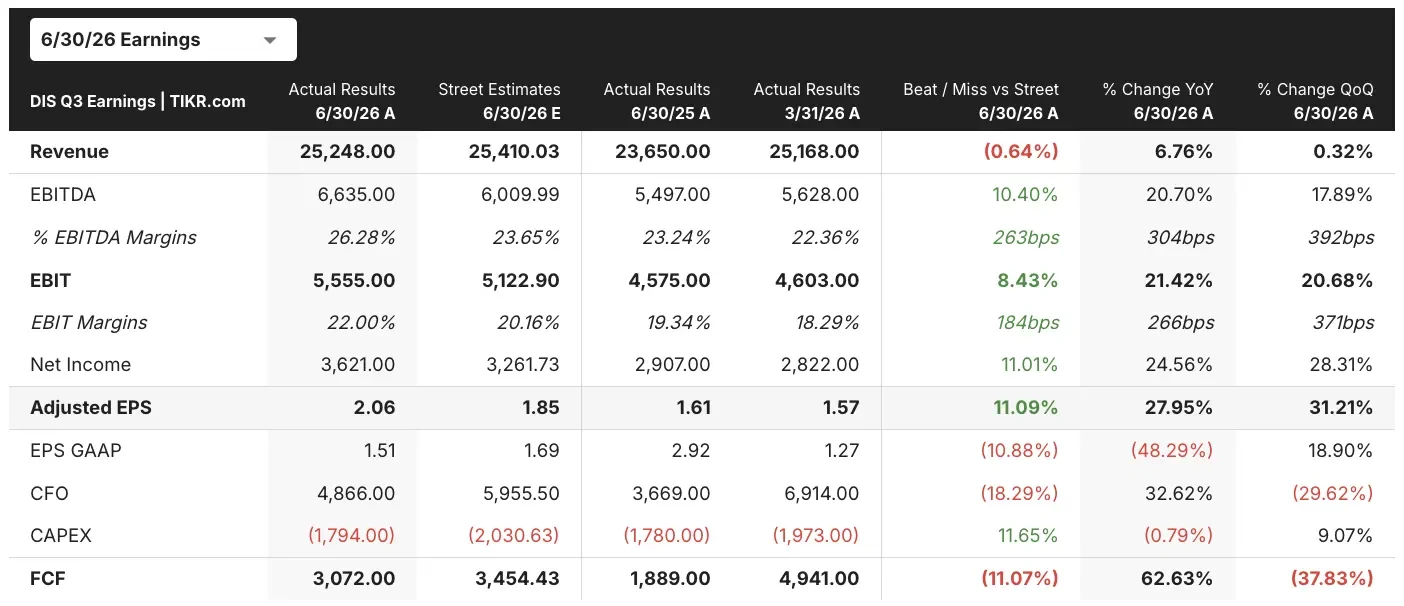
Esta presión contrasta con un fuerte tercer trimestre fiscal. El BPA ajustado de $2.06 superó la estimación de $1.86, y el resultado operativo del streaming más que se duplicó hasta $712 millones. En la conferencia de resultados, D’Amaro dijo: "Este fue un trimestre excelente para nosotros". De cara al futuro, los inversores quieren pruebas de que la reestructuración puede elevar los márgenes sin debilitar la máquina de contenido de Disney.
Compara el crecimiento por segmentos de Disney con sus rivales de streaming en TIKR (Es gratis) >>>
¿Sigue DIS Infravalorada?
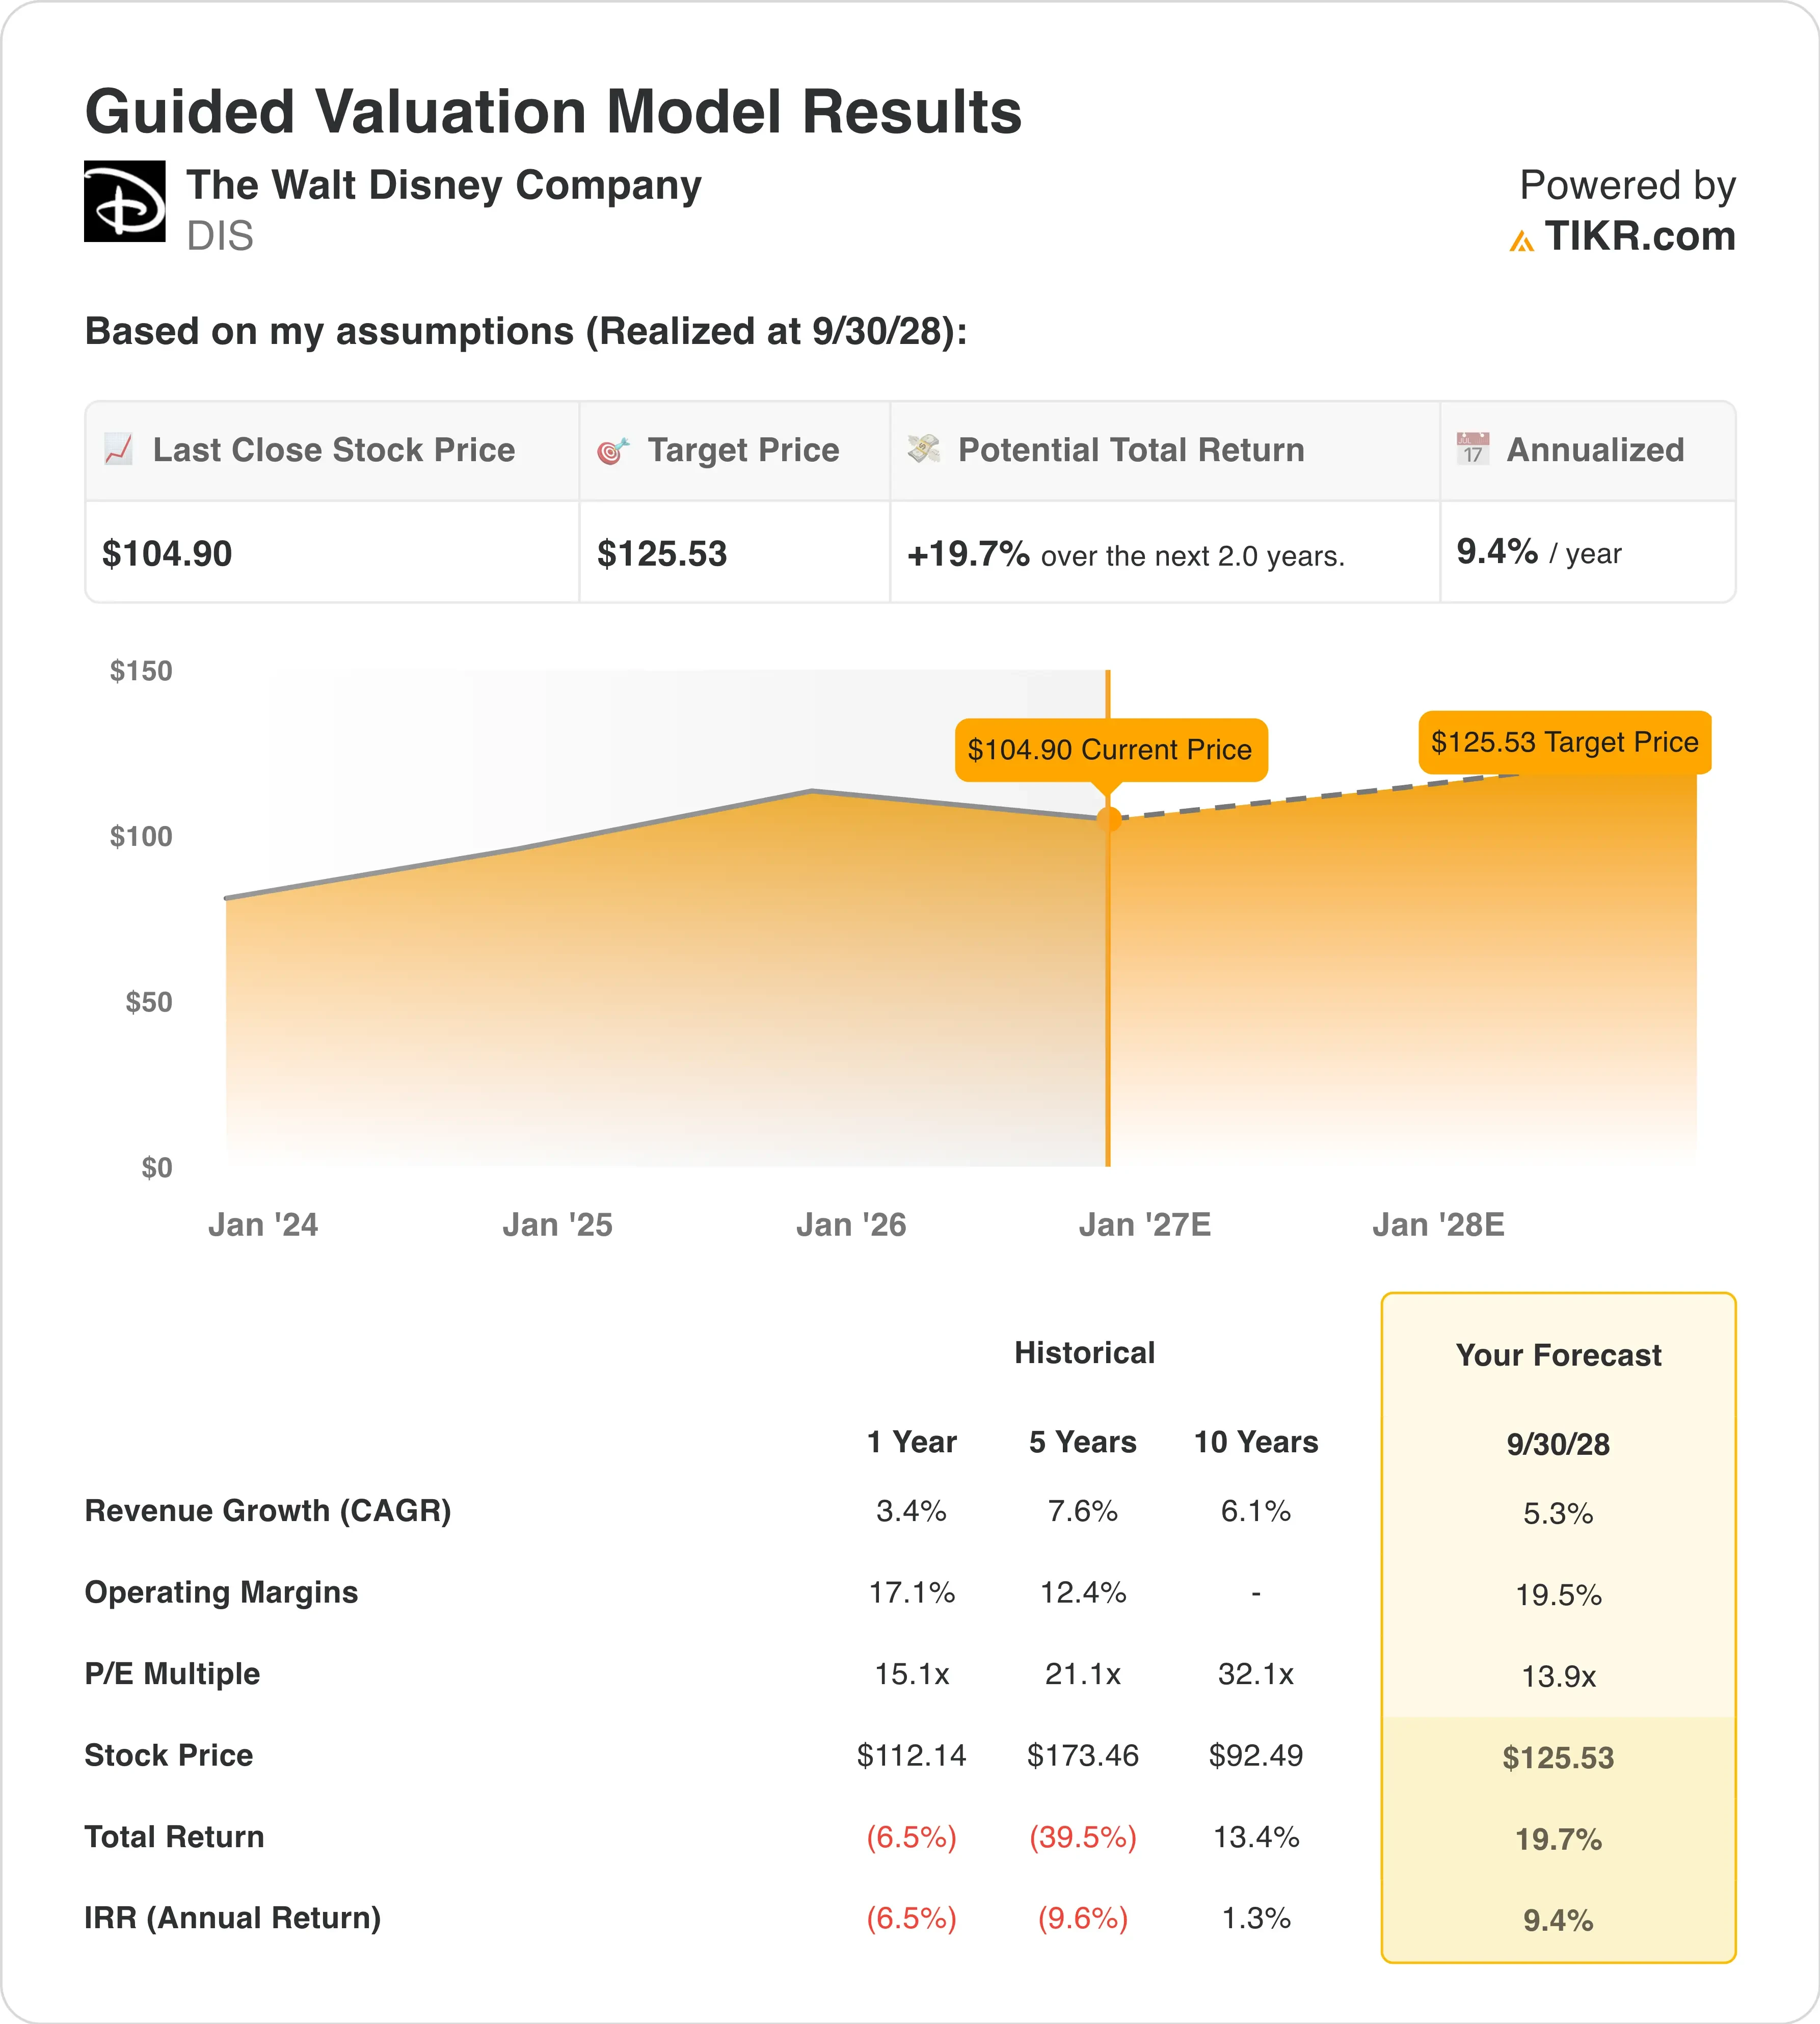
Bajo los supuestos del modelo de valoración realizados hasta el 30/09/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 5.3%
- Márgenes Operativos: 19.5%
- Múltiplo P/E de Salida: 13.9x
Con base en estos datos, el modelo estima un precio objetivo de $126, lo que implica un potencial alcista total del 19.7% desde el precio actual de la acción de $105 y un rendimiento anualizado del 9.4% durante los próximos 2.0 años.
Un rendimiento anual del 9.4% sitúa a Disney en un territorio moderadamente atractivo, justo por debajo del umbral del 10%. El modelo no es excesivamente optimista. Su múltiplo P/E de salida de 13.9x coincide con el múltiplo forward actual. Por lo tanto, el potencial alcista depende del crecimiento de los beneficios más que de una revalorización del múltiplo.
Esta es una historia de recuperación de márgenes. El modelo proyecta márgenes operativos del 19.5%, frente al 17.1% del último año y al 12.4% de los últimos cinco años. El streaming impulsa ese ascenso porque el negocio de video por suscripción de Disney obtuvo un margen del 13% en el T3 tras años de pérdidas. Mientras tanto, Experiences, su unidad de parques y cruceros, registró márgenes de aproximadamente el 30% durante los nueve meses.
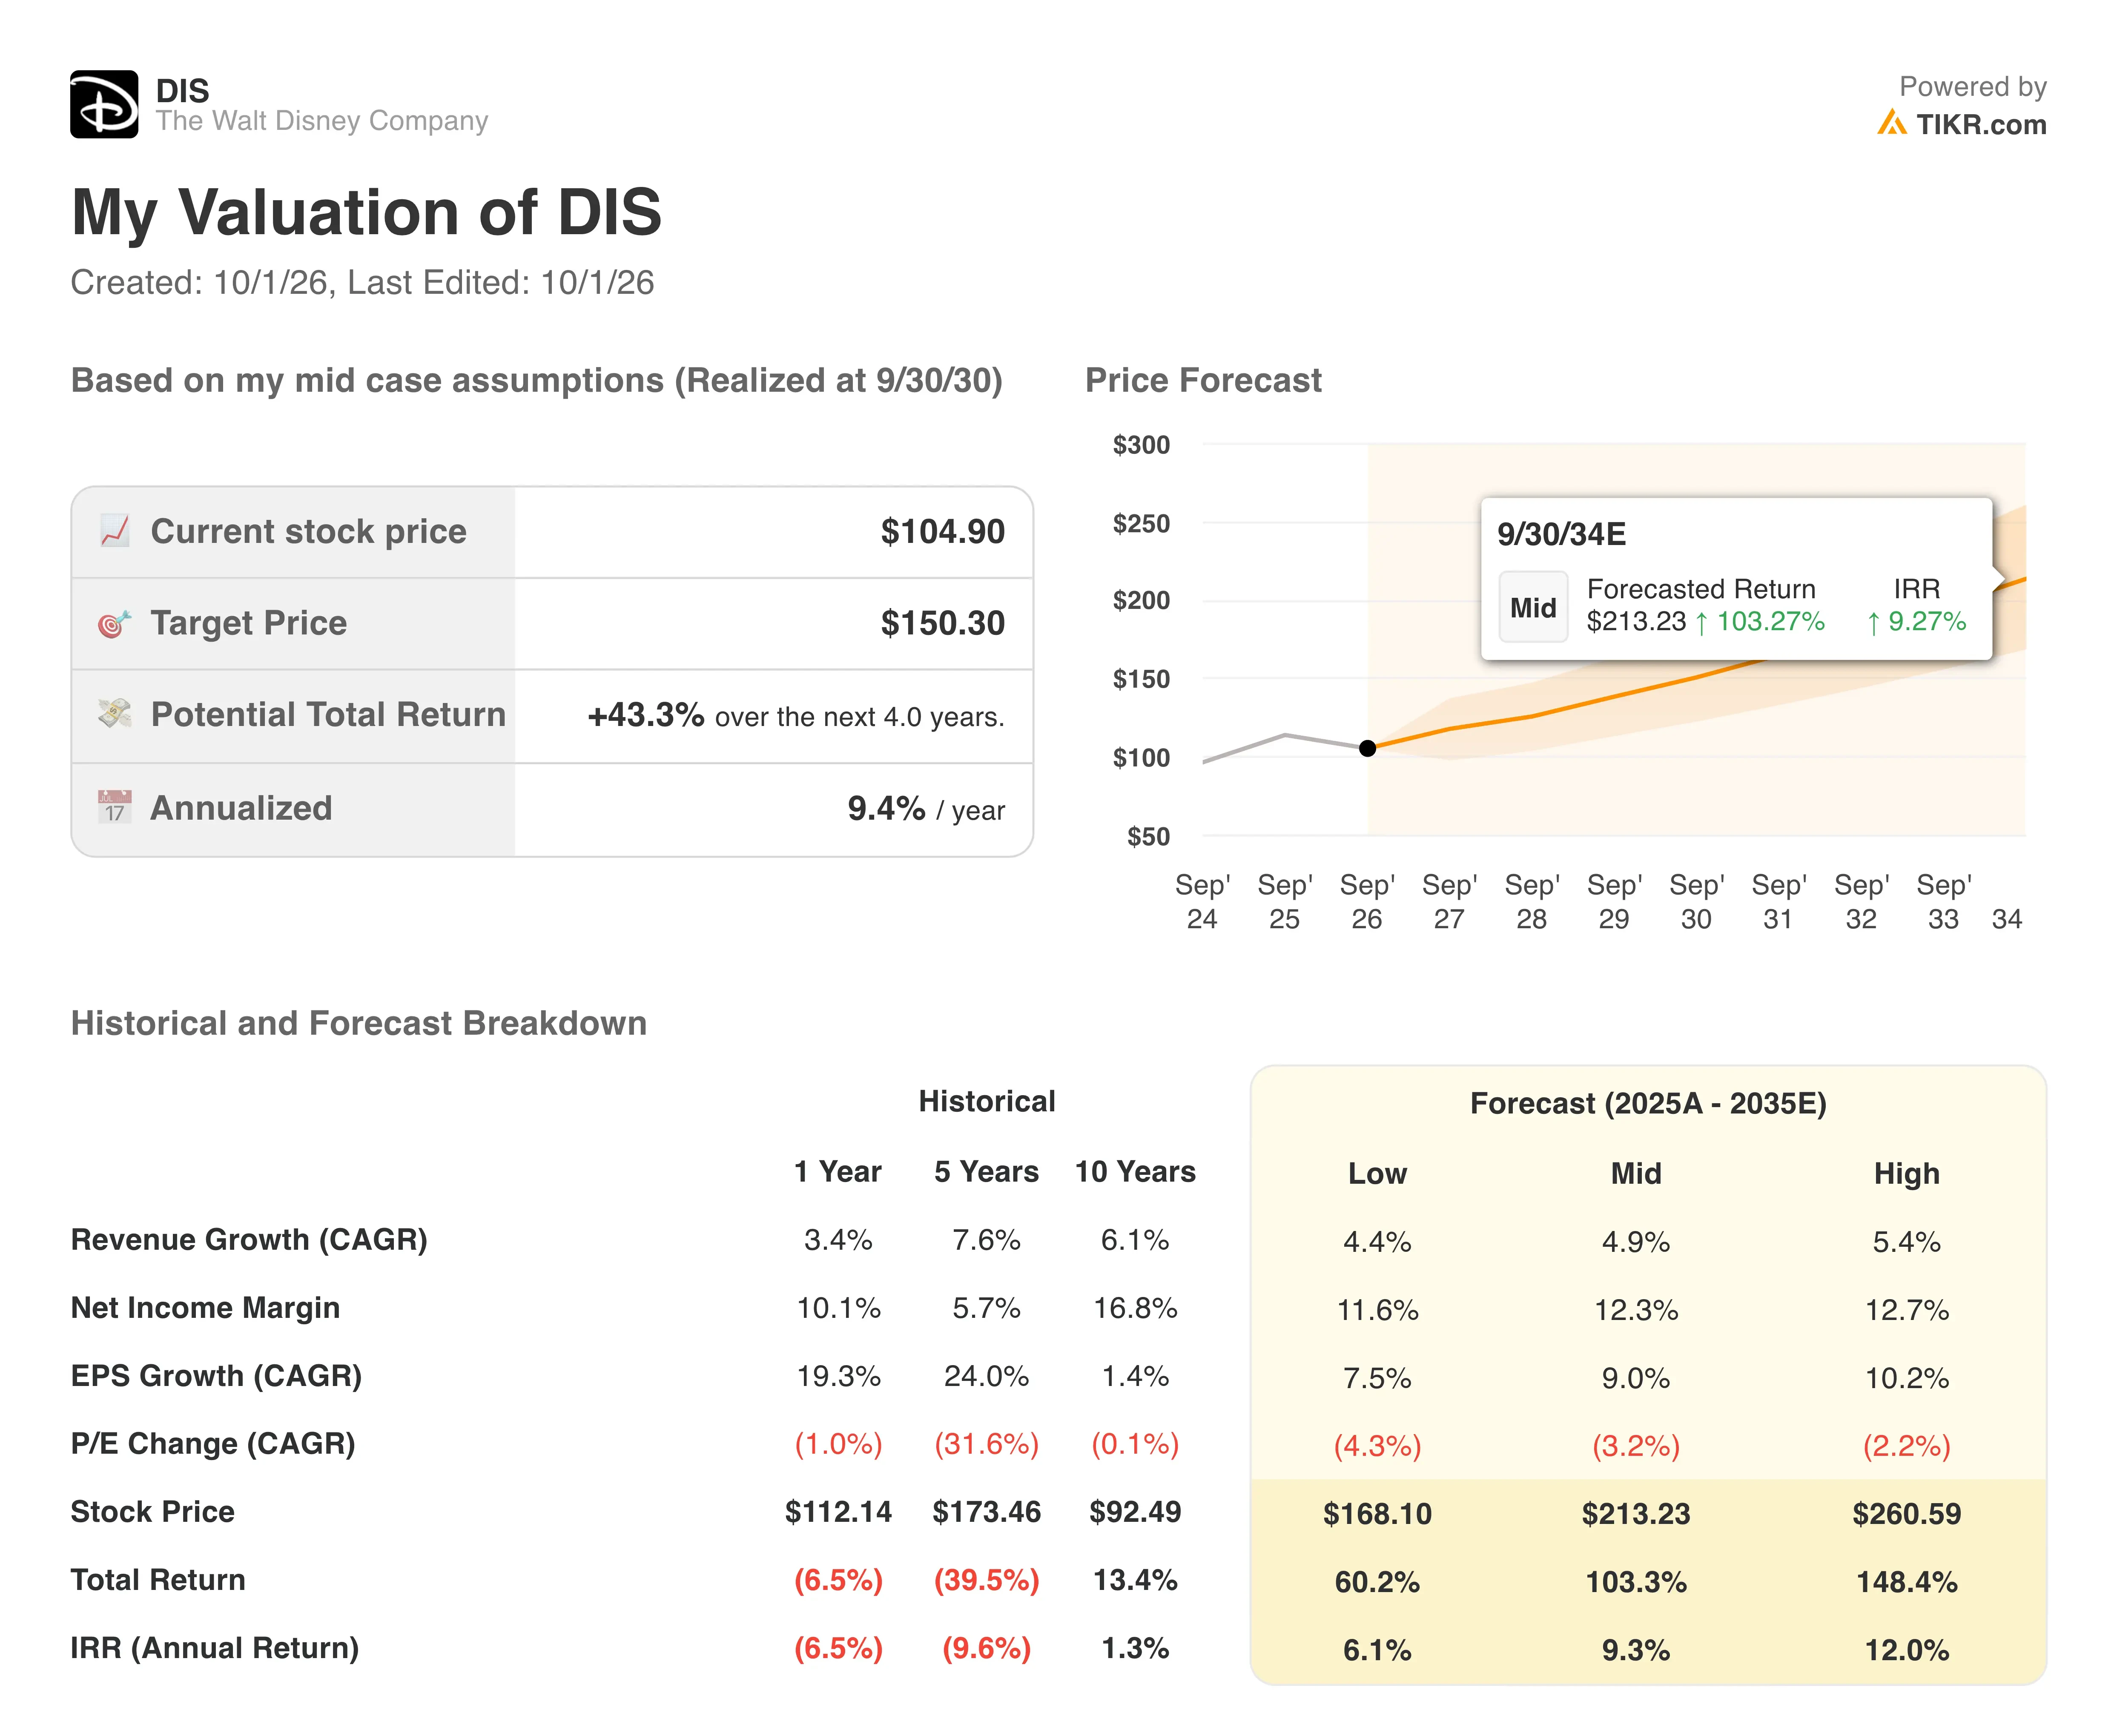
La valoración parece baja en comparación con el pasado de Disney. Las acciones promediaron un múltiplo P/E de 21.1x durante cinco años y de 32.1x durante una década. Esos múltiplos más altos se dieron cuando los beneficios de la televisión por cable parecían seguros. El múltiplo actual de 13.9x refleja dudas sobre ese declive, que la reestructuración pretende abordar.
El crecimiento de ingresos del 5.3% está por detrás del ritmo del 7.6% de los últimos cinco años, lo que mantiene el modelo con los pies en la tierra. Netflix obtiene márgenes de streaming mucho más ricos, por lo que parte del descuento de Disney refleja esa brecha. Si los márgenes del streaming siguen subiendo, el descuento podría reducirse.
Modela la recuperación de márgenes de Disney bajo tus propios supuestos (Gratis con TIKR) >>>
Cómo se Compara Disney con Netflix y Comcast
Netflix (NFLX) sigue siendo el referente del streaming. Sus ingresos del T2 aumentaron un 13% hasta $12.6 mil millones, y su margen operativo alcanzó el 33.4%. Netflix también tiene como objetivo un margen operativo del 31.5% para 2026. El margen de streaming del 13% de Disney muestra cuánto terreno le queda por cubrir.
La ventaja de Disney vive fuera de la pantalla. Su resultado operativo total por segmentos aumentó un 21% en el T3 fiscal mientras los ingresos de la compañía crecieron un 7%. Experiences entregó ingresos y resultado operativo récord en el T3 fiscal. Ningún streamer puro puede convertir una película exitosa en atracciones de parques, cruceros y merchandising.
Comcast (CMCSA) ofrece la comparación más clara de parques. Su unidad NBCUniversal dijo que la asistencia a los parques de Orlando disminuyó durante el trimestre, citando un sentimiento del consumidor más débil y mayores costes de viaje. Disney, por el contrario, publicó resultados récord de Experiences en el mismo período. Esa brecha sugiere que los personajes de Disney mantienen a los visitantes incluso en una economía más débil.
La valoración refleja la compensación. Disney cotiza a 13.9x beneficios forward y 9.3x EV/EBITDA forward, con una deuda neta cercana a 1.8x EBITDA. Los inversores aún pagan una prima por el crecimiento puro de Netflix, mientras que el descuento de Disney refleja su exposición a la televisión tradicional.
¿Qué Impulsa la Acción DIS de Cara al Futuro?
Los resultados del cuarto trimestre fiscal llegarán a mediados de noviembre, con Disney proyectando unos $4.9 mil millones en resultado operativo total por segmentos. Esta cifra incluye una semana 53 adicional, que añade una semana de resultados al año. Disney también reiteró un crecimiento del BPA ajustado de aproximadamente el 12% para el año fiscal 2026, excluyendo esa semana extra. Cumplir ambos objetivos mostraría que la reestructuración no está descarrilando los beneficios.
Las recompras de acciones añaden soporte. Disney elevó su objetivo de recompra para el año fiscal 2026 a al menos $9 mil millones desde $8 mil millones. Las recompras reducen el número de acciones en circulación, por lo que cada acción restante posee una mayor parte de los beneficios. Con un múltiplo P/E de alrededor de 13.9x, las recompras rinden más que lo harían con un múltiplo premium.
La dirección espera un crecimiento de dos dígitos en el BPA ajustado en el año fiscal 2027, excluyendo la semana 53. Los productos de consumo también se trasladarán al segmento Entertainment a partir del T1 fiscal 2027. Este movimiento vincula más estrechamente el merchandising con los estudios que crean los personajes.
También hay nuevos líderes en su lugar, incluidos Karandeep Anand como director de tecnología y Adam Smith supervisando el negocio directo al consumidor. Su tarea es hacer de Disney+ el centro digital que describe D’Amaro. Si las subidas de precios se mantienen sin aumentar las cancelaciones, los márgenes de streaming podrían cerrar más la brecha con Netflix.
¿Cuál es el valor real de la acción de Walt Disney?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunos supuestos en el modelo de valoración de TIKR y observa cuánto podría valer Walt Disney. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis de usar. Valora DIS gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





