


Puntos Clave
- Las acciones de Datadog han subido un 98% en lo que va del año hasta el 23 de octubre, cerrando a $269.65 tras otra semana volátil.
- Bernstein mejoró su calificación de Datadog a "Outperform" con un precio objetivo de $350, mientras que BofA elevó su objetivo a $335 antes de los resultados.
- Los ingresos del Q2 aumentaron un 36% hasta $1.12 mil millones, superando significativamente el crecimiento trimestral de ingresos del 16% de su rival Dynatrace.
- Con las acciones cotizando a una valoración premium y los resultados del Q3 acercándose el 4 de noviembre, tomar algunas ganancias parece más atractivo que comprar más acciones de forma agresiva.
Datadog (DDOG) ha sido una de las acciones de software con mejor desempeño en 2026, con un alza del 98% en lo que va del año hasta el 23 de octubre.
La acción cerró a $269.65 el viernes, recuperándose un 4.6% después de caer un 5.6% en la sesión anterior tras los informes de una posible adquisición multimillonaria.
A pesar de la volatilidad, Wall Street sigue siendo optimista de que la aceleración de la demanda en la nube y el aumento de las cargas de trabajo de IA podrían respaldar un mayor crecimiento.
La pregunta es si los fundamentos en mejora de Datadog pueden justificar su valoración premium después de una subida tan masiva.
Wall Street Sigue Volviéndose Más Alcista Sobre Datadog
El optimismo de los analistas ha ayudado a impulsar el rendimiento reciente de Datadog.
El 9 de octubre, las acciones saltaron un 7.1% hasta un precio de cierre récord de $293.26 mientras las acciones tecnológicas se recuperaban y CIBC elevó su precio objetivo a $315 desde $280.
Las acciones alcanzaron posteriormente un máximo intradía de 52 semanas de $300.68 el 12 de octubre antes de retroceder.
El 19 de octubre, Bernstein mejoró su calificación de Datadog a "Outperform" desde "Market Perform" y aumentó su precio objetivo a $350 desde $237.
El analista Peter Weed citó una demanda de clientes nativos de IA más fuerte de lo esperado, con el consumo de tokens empresariales creciendo más rápido de lo modelado previamente.
BofA siguió el 23 de octubre, elevando su precio objetivo a $335 desde $305 mientras mantenía su calificación de "Compra".
Estas mejoras de calificación sugieren que los analistas esperan cada vez más que Datadog se beneficie del continuo gasto en infraestructura de IA.
El Crecimiento de Datadog Se Está Acelerando Más Allá de los Clientes de IA
Datadog reportó ingresos del segundo trimestre de $1.12 mil millones, un aumento del 36% interanual, marcando su quinto trimestre consecutivo de aceleración en el crecimiento de ingresos.
Para comparar, su rival Dynatrace (DT) reportó $555 millones en ingresos para su trimestre finalizado el 30 de junio, lo que representa un crecimiento interanual del 16%.
La expansión más rápida de Datadog ayuda a explicar su valoración premium, aunque ambas empresas se están beneficiando de la demanda empresarial de monitoreo en la nube.
Es importante destacar que el impulso de Datadog se extiende más allá de sus mayores clientes de IA.
Los ingresos de clientes no relacionados con la IA crecieron en el rango alto del 20%, en comparación con el 18% de hace un año.
Datadog también generó $316 millones en flujo de caja operativo y $279 millones en flujo de caja libre durante el Q2.
Sin embargo, las acciones cayeron un 16.6% tras el reporte de resultados de agosto, ya que los inversores se preocuparon por la reducción en el consumo de su mayor cliente de IA.
Las previsiones de ingresos del Q3 de la dirección, de $1.135 mil millones a $1.145 mil millones, asumían que ese cliente contribuiría solo con su mínimo contractual.
Si el consumo de IA mejora mientras la base de clientes más amplia mantiene su impulso, Datadog podría superar esas expectativas.
La Valoración de Datadog Deja Poco Margen de Error
La mayor preocupación es cuánto están pagando ya los inversores por ese crecimiento.
El P/E forward de Datadog aumentó de 47.4 veces el 23 de febrero a 93.2 veces el 16 de octubre.
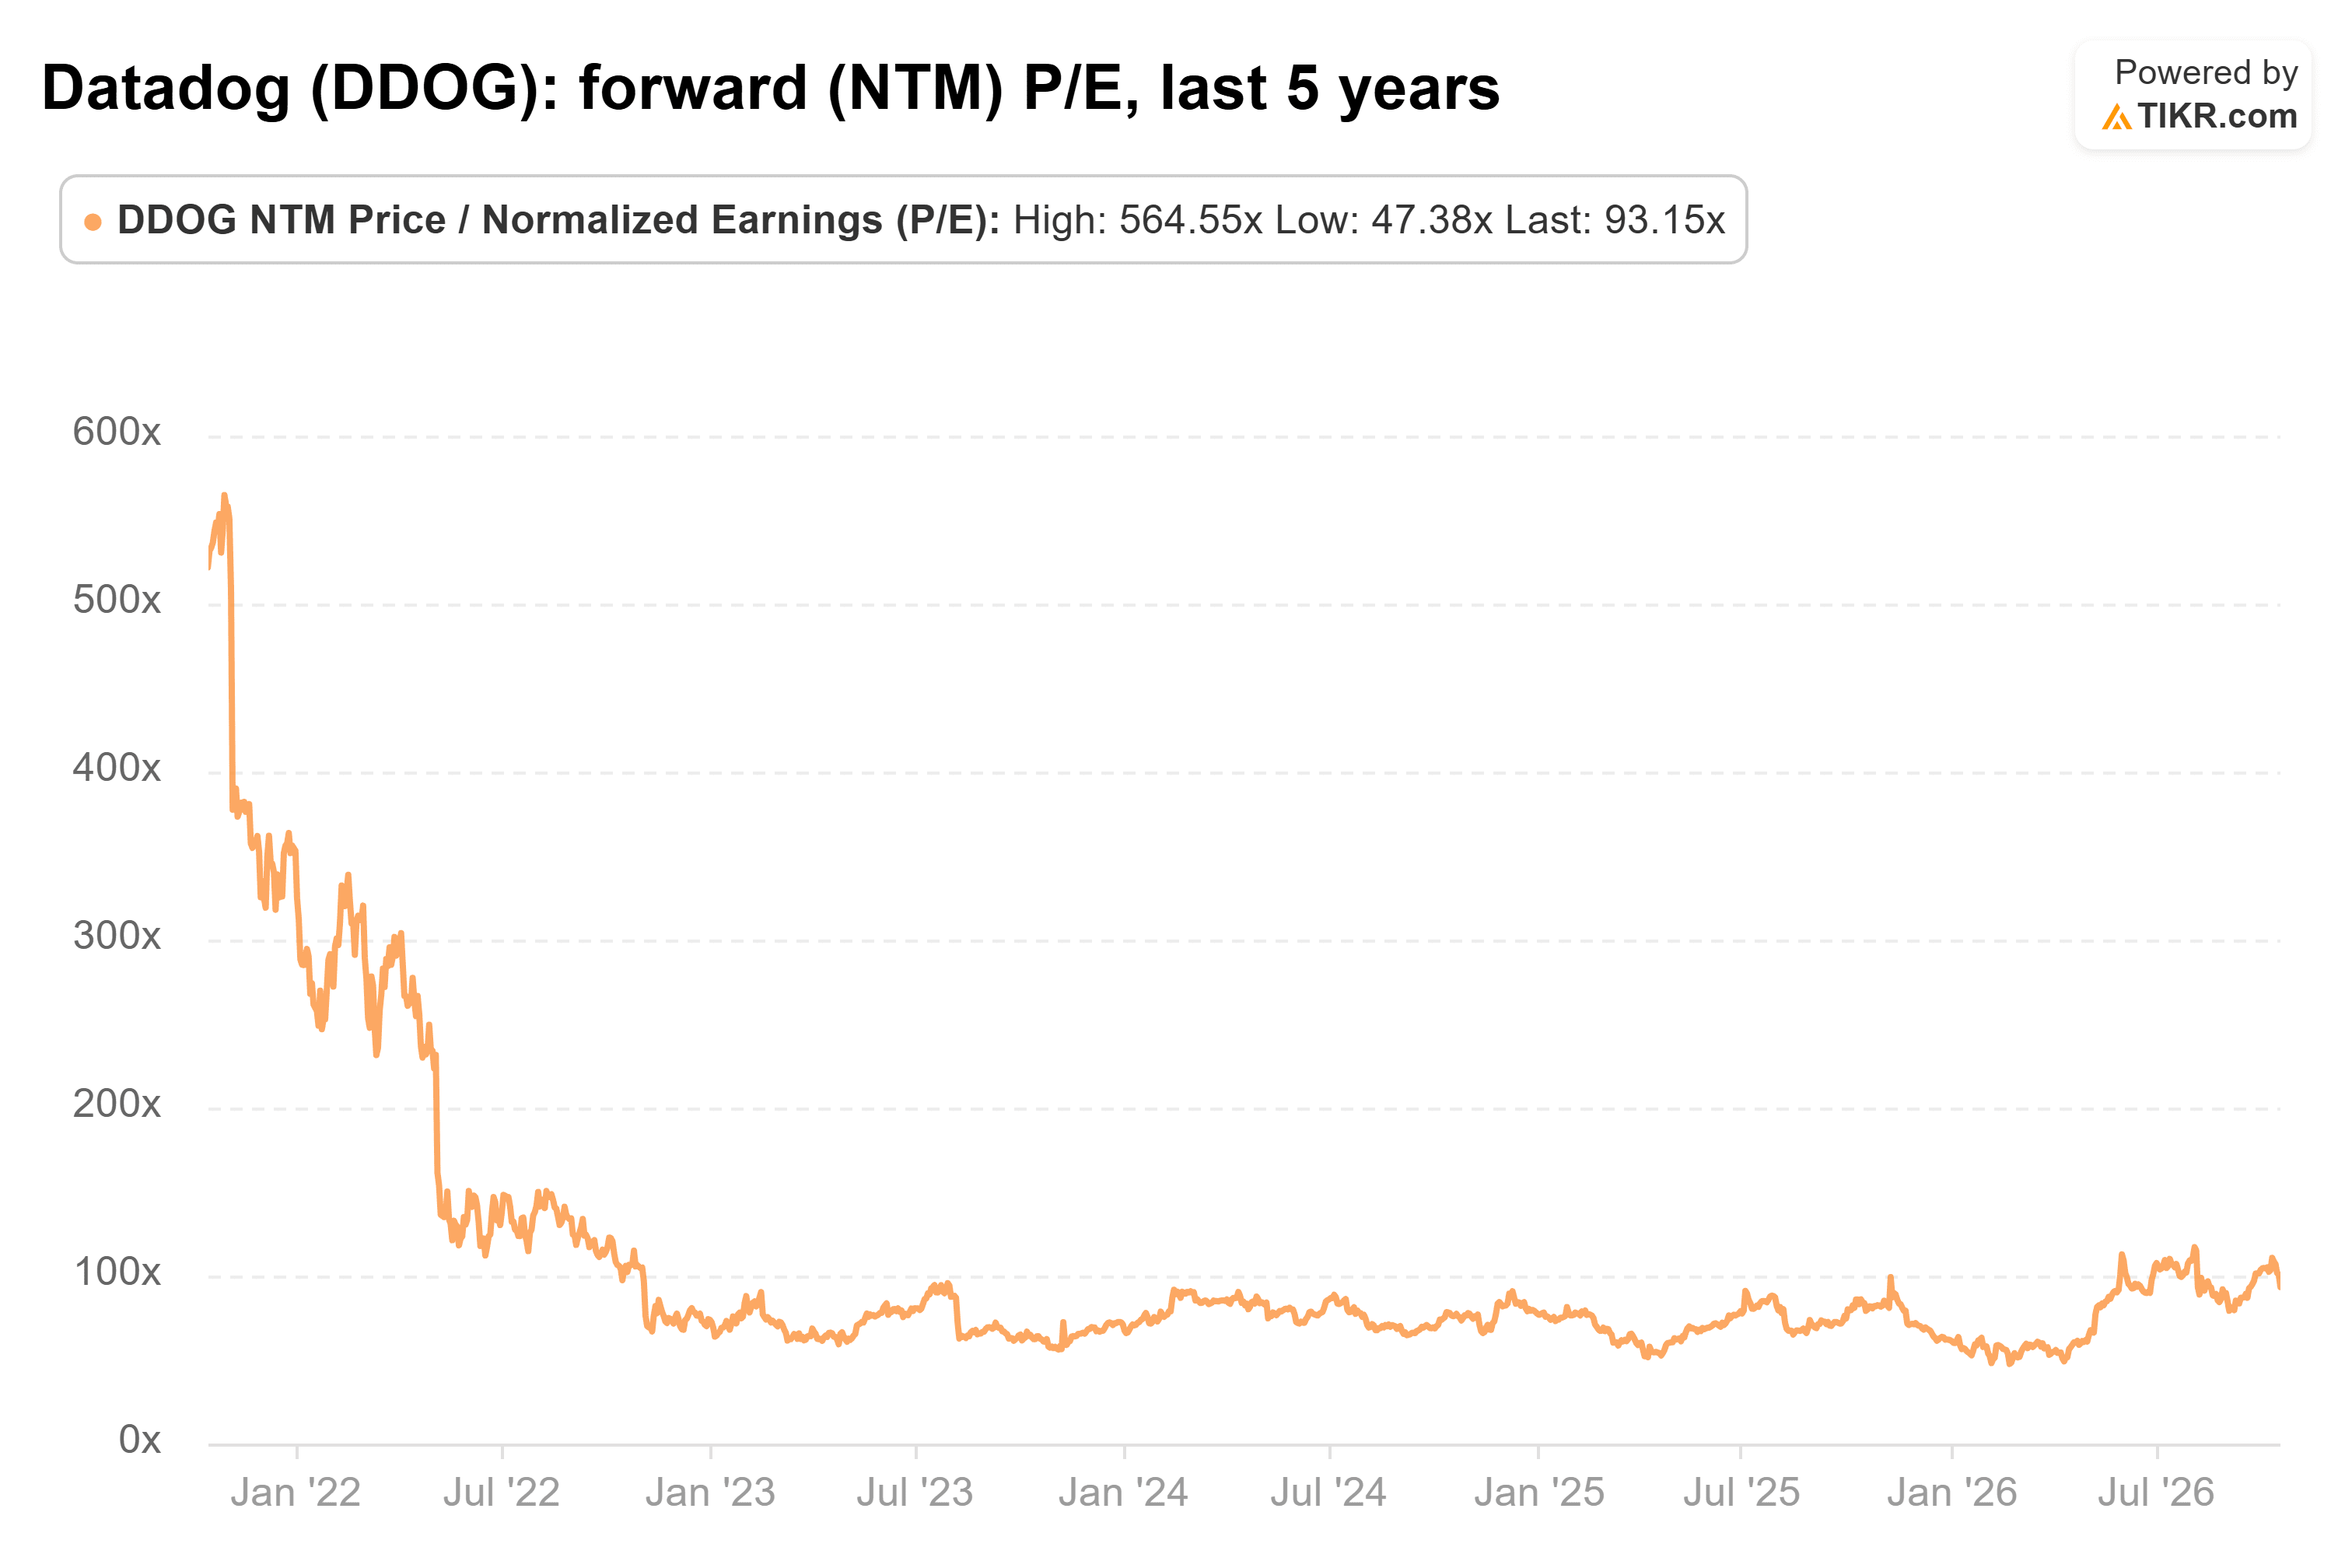
Esa expansión de la valoración superó significativamente el aumento aproximado del 23% en las ganancias previstas para los próximos 12 meses entre finales de marzo y principios de octubre.
El P/E forward promedio de cinco años de Datadog es de aproximadamente 108 veces, aunque las valoraciones inusualmente altas durante 2021 inflan significativamente esa cifra.
Los analistas aún esperan un crecimiento sustancial.
Los pronósticos de consenso prevén que los ingresos aumenten desde $3.43 mil millones en el año fiscal 2025 hasta $4.47 mil millones en 2026 y $6.78 mil millones para 2028.
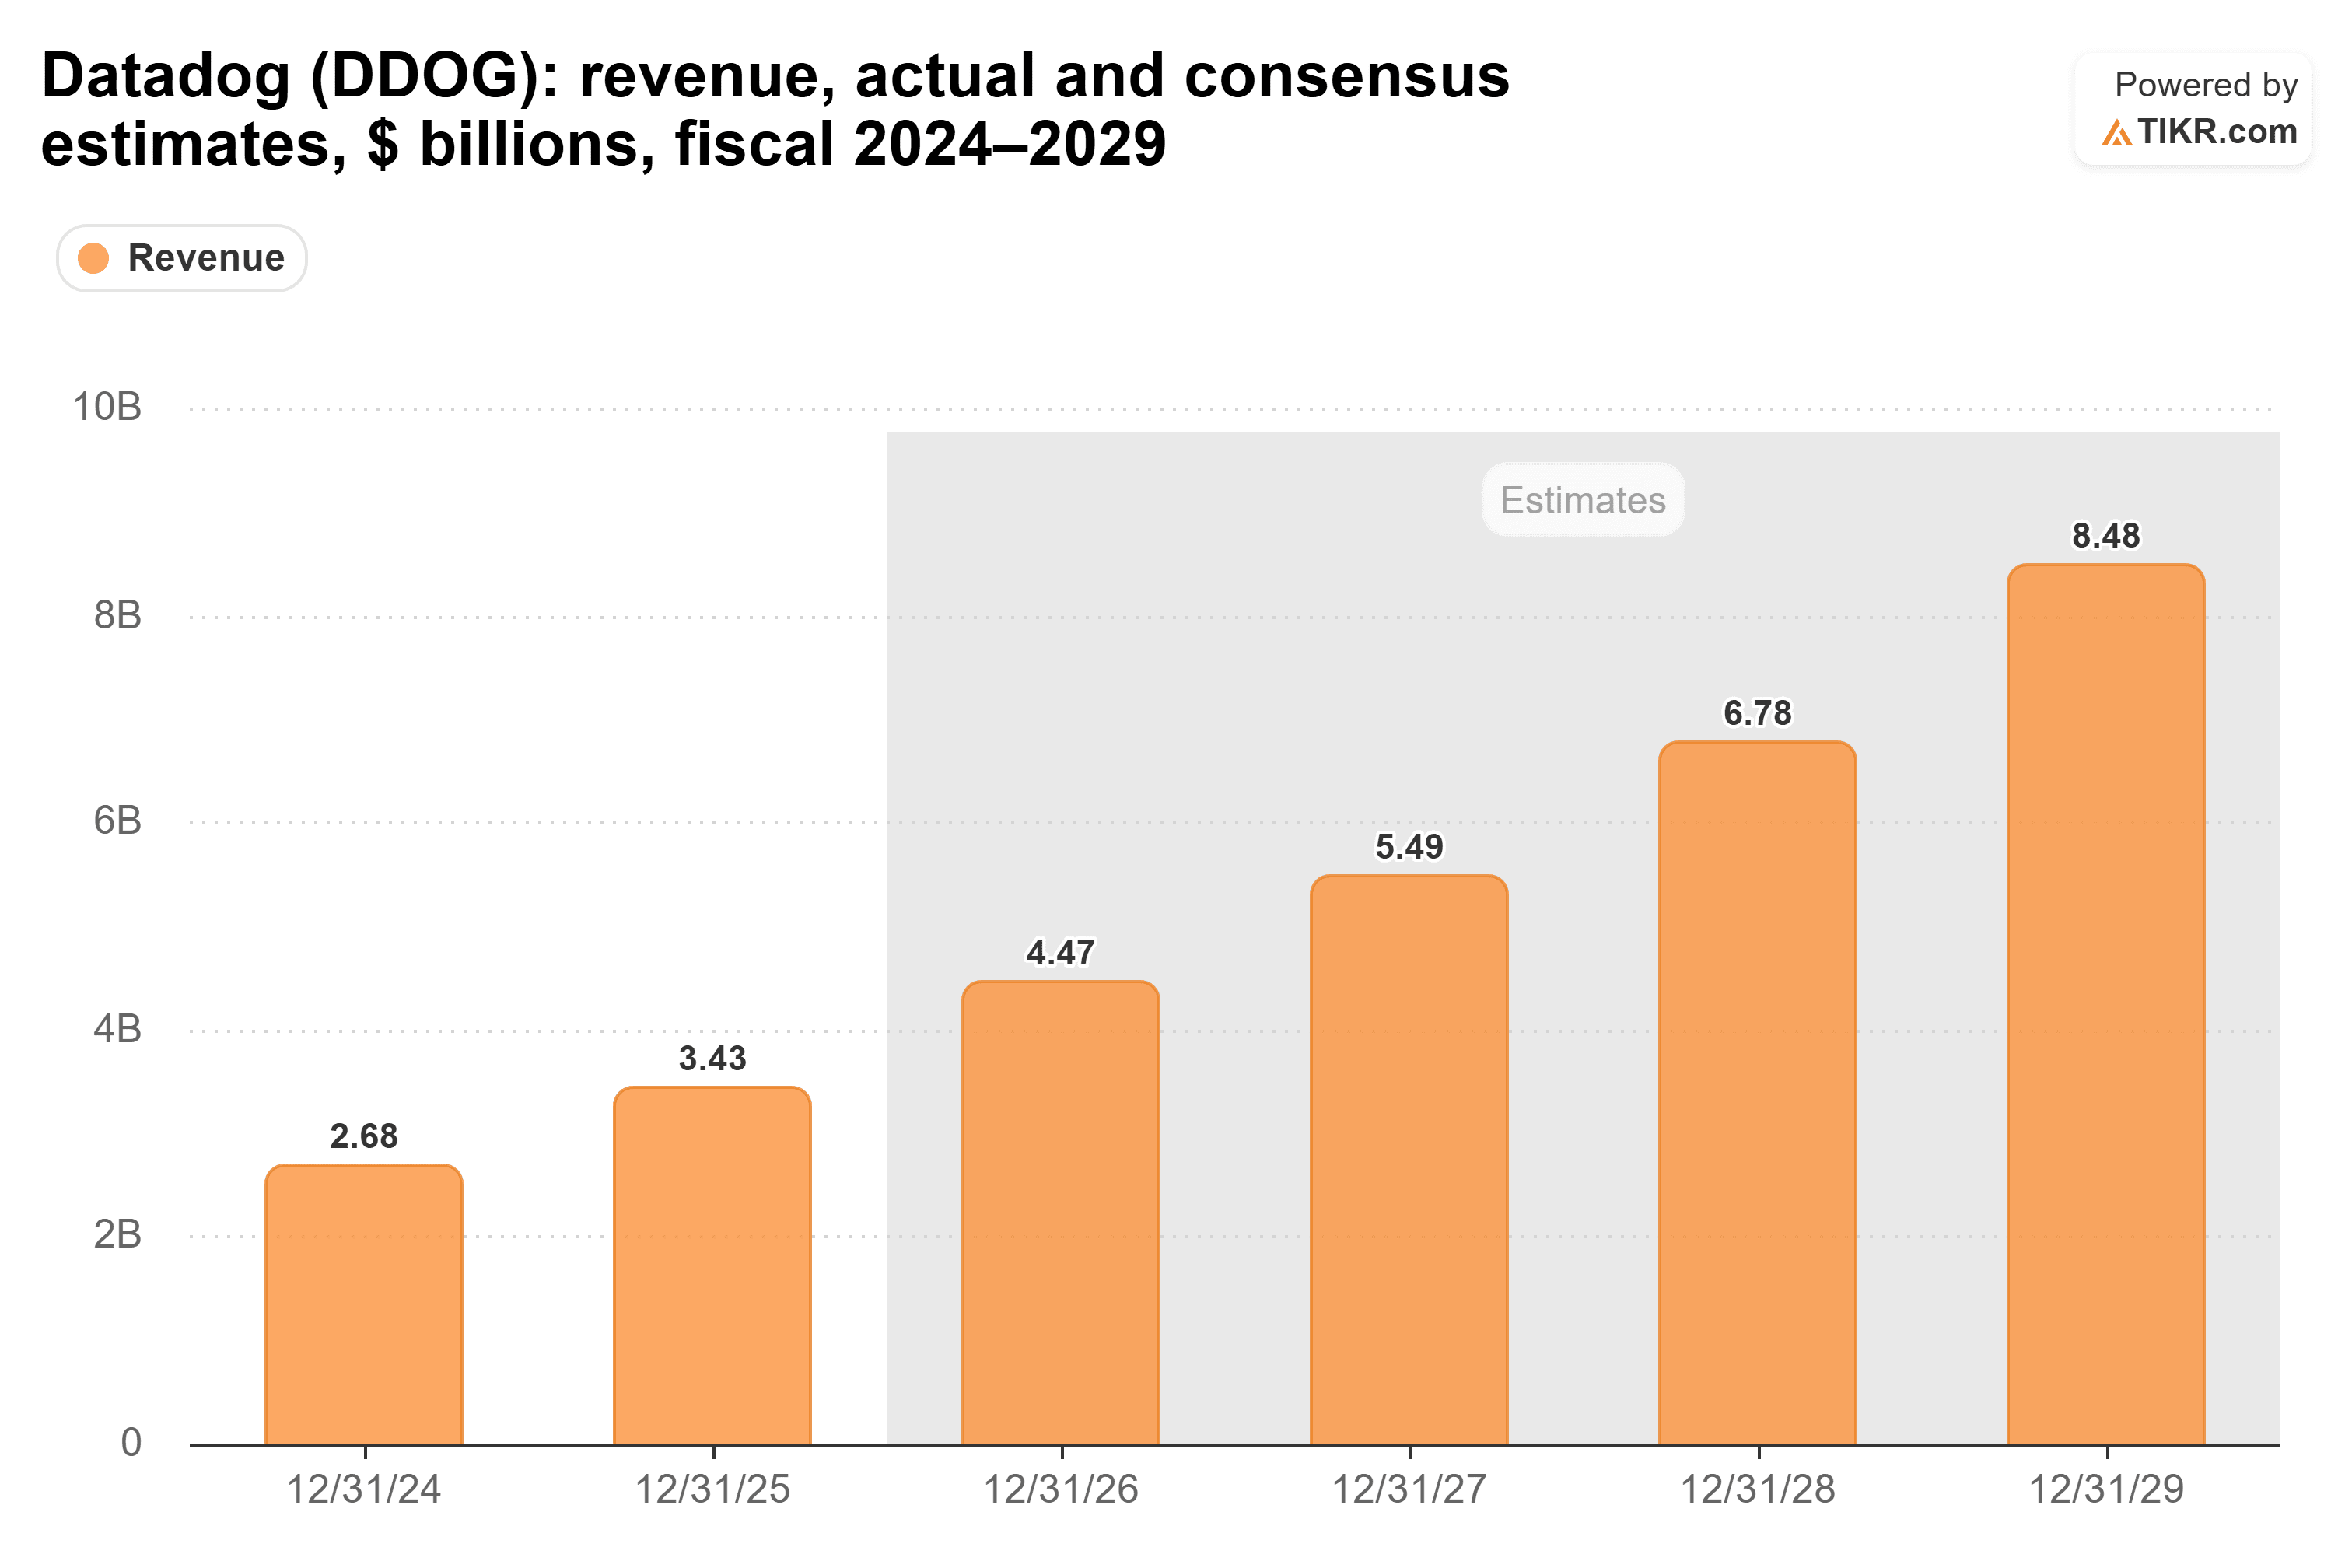
Esas proyecciones respaldan la oportunidad de crecimiento a largo plazo de Datadog, pero los inversores ya están pagando por gran parte de ese optimismo.
Wall Street Ve Aproximadamente un 9% de Potencial Alcista
Los analistas han aumentado constantemente sus precios objetivo para Datadog durante el último año.
El objetivo promedio ha subido desde aproximadamente $168 hace un año hasta alrededor de $293.
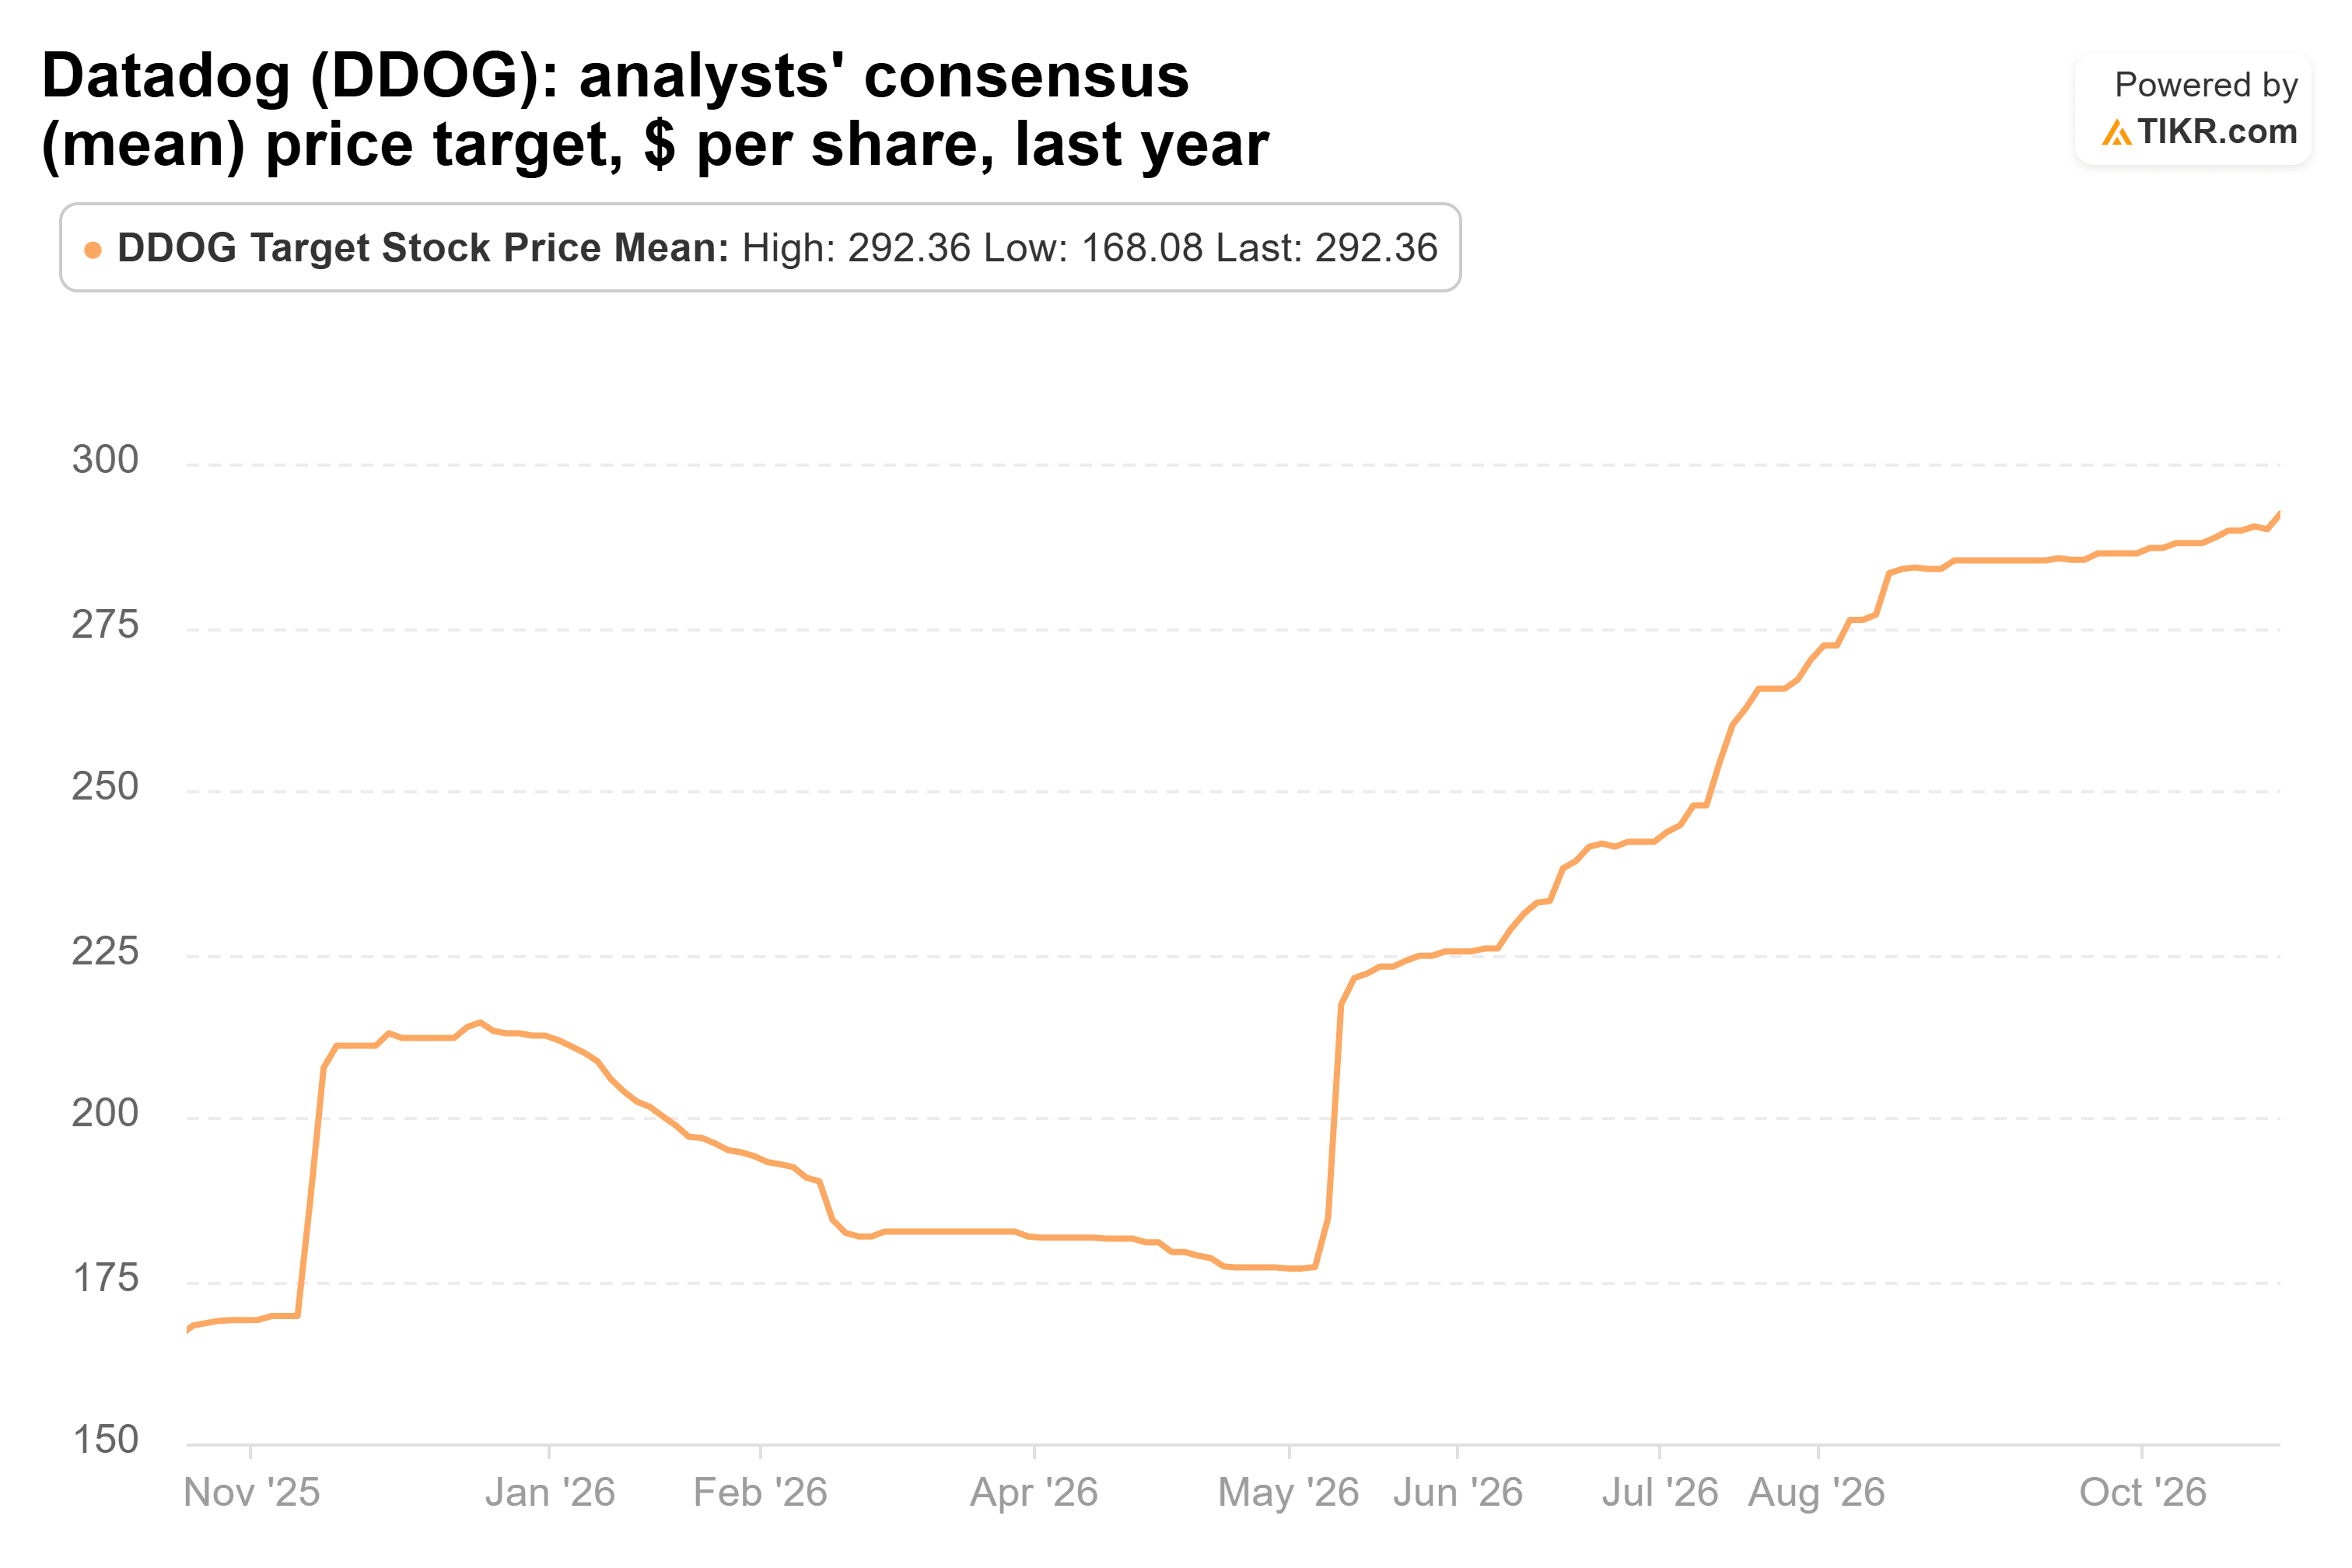
Contra el precio de cierre del 23 de octubre de $269.65, el objetivo de consenso de $293 implica aproximadamente un 9% de potencial alcista.
El objetivo de $350 de Bernstein representa una perspectiva más optimista, mientras que el objetivo más bajo de los analistas sigue siendo $158.
El amplio rango destaca la incertidumbre que rodea la capacidad de Datadog para sostener un crecimiento rápido mientras mantiene su valoración premium.
Los Resultados del 4 de Noviembre Podrían Ser el Próximo Gran Catalizador
Datadog está programado para reportar los resultados del tercer trimestre antes de la apertura del mercado el 4 de noviembre.
Los analistas esperan un EPS ajustado de alrededor de $0.64, dentro del rango de las previsiones de la dirección de $0.63 a $0.65.
El desempeño de los ingresos será especialmente importante.
Los inversores deben observar si Datadog supera el extremo superior de $1.145 mil millones de sus previsiones de ingresos y si el consumo de los clientes relacionados con la IA está mejorando.
Otro desarrollo es la oferta reportada de Datadog de casi $4 mil millones para adquirir la startup de seguridad en la nube Upwind Security.
No se ha confirmado ninguna transacción completada.
Una adquisición potencial podría fortalecer la oferta de seguridad en la nube de Datadog, aunque también requeriría un capital sustancial.
Datadog tenía aproximadamente $5 mil millones en efectivo, equivalentes de efectivo y valores negociables a finales de junio.
¿Vale la Pena Comprar la Acción de Datadog Después de su Subida?
La historia de crecimiento a largo plazo de Datadog sigue siendo atractiva, pero después de que la acción casi se duplicara en 2026, tomar algunas ganancias parece más atractivo que comprar más acciones de forma agresiva a los precios actuales.
El crecimiento de ingresos se está acelerando, los clientes no relacionados con la IA están gastando más, y una mejora en la demanda de IA podría respaldar otro reporte de resultados sólido.
Sin embargo, con Datadog cotizando a una valoración premium y el precio objetivo de consenso de Wall Street implicando solo alrededor de un 9% de potencial alcista, los inversores ya están pagando una prima sustancial por el crecimiento futuro.
Eso no significa que los inversores necesiten vender todas sus posiciones. Los accionistas a largo plazo aún podrían beneficiarse si Datadog continúa superando las expectativas.
Pero para los inversores que tienen ganancias significativas, reducir una parte de sus tenencias podría disminuir la exposición antes de los resultados del 4 de noviembre, preservando al mismo tiempo la participación en el crecimiento a largo plazo de la empresa.
Entre tomar ganancias y comprar más, tomar algunas ganancias parece ser la mejor opción en la valoración actual de Datadog.
Entonces, ¿cuál es el valor real de la acción de Datadog?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Datadog. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Por favor, ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


