

Conclusiones clave
- Third Point de Dan Loeb abrió una nueva posición en Block (XYZ) en el segundo trimestre, valorada en $194 millones al 30 de junio, mientras que un fondo con $6.200 millones en acciones estadounidenses redujo sus acciones de Block en un 73%.
- La acción de Block solo ha subido un 0,3% desde el 30 de junio, por lo que aún no se ha demostrado que ninguno de los fondos tenga razón.
- Block cotiza a 17 veces los beneficios futuros, por debajo de su promedio de tres años de 20x, y los analistas han revisado al alza sus estimaciones de BPA desde junio.
- El aumento de las pérdidas crediticias es el principal riesgo, pero Loeb tiene el mejor argumento de cara al informe del T3 de Block a principios de noviembre.
Third Point de Dan Loeb compró Block en el segundo trimestre. En los mismos tres meses, un fondo con $6.200 millones en acciones estadounidenses vendió la mayor parte de sus acciones de Block.
Ambos movimientos proceden de los formularios 13F de los fondos para el trimestre finalizado el 30 de junio, presentados el 14 de agosto, la última vez que cualquiera de ellos ha presentado.
Block publicará sus resultados del tercer trimestre a principios de noviembre, lo que hace que ahora sea un buen momento para comprobar quién tiene el mejor argumento según los datos de TIKR.
Loeb convirtió a Block en una de sus 10 mayores apuestas
El 13F de Third Point muestra 2,56 millones de acciones de Block valoradas en $194 millones a los precios de cierre del trimestre, todas ellas nuevas en el segundo trimestre. Eso representa entre el 4,2% y el 5% de los $4.650 millones en acciones estadounidenses que reportó el fondo, y es su décima posición más grande.
Evergreen Quality Fund GP, Ltd. fue en la dirección opuesta. Su 13F cubre $6.200 millones en acciones estadounidenses y muestra que redujo sus acciones de Block en un 73% en el trimestre, a 499.903 acciones valoradas en $38 millones.
Al 30 de junio, Block representaba el 0,6% de las tenencias del fondo y era su 24ª posición más grande.
Un 13F solo muestra lo que un fondo poseía el último día del trimestre, por lo que ninguna de las presentaciones indica lo que pagó cada fondo, o por qué. Y Block cerró el viernes a $76,27, un 0,3% por encima de su precio del 30 de junio, por lo que aún no se ha demostrado que ninguno de los fondos tenga razón.
TIKR sigue a 47 analistas de Block. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta de Block, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Block
Block está ganando más que en junio
El argumento para comprar comienza con el beneficio. El beneficio bruto de Block aumentó un 25% en el segundo trimestre, hasta $3.170 millones. El resultado operativo ajustado alcanzó el 27% del beneficio bruto, frente al 22% del año anterior, después de que Block recortara más del 40% de su plantilla en febrero.
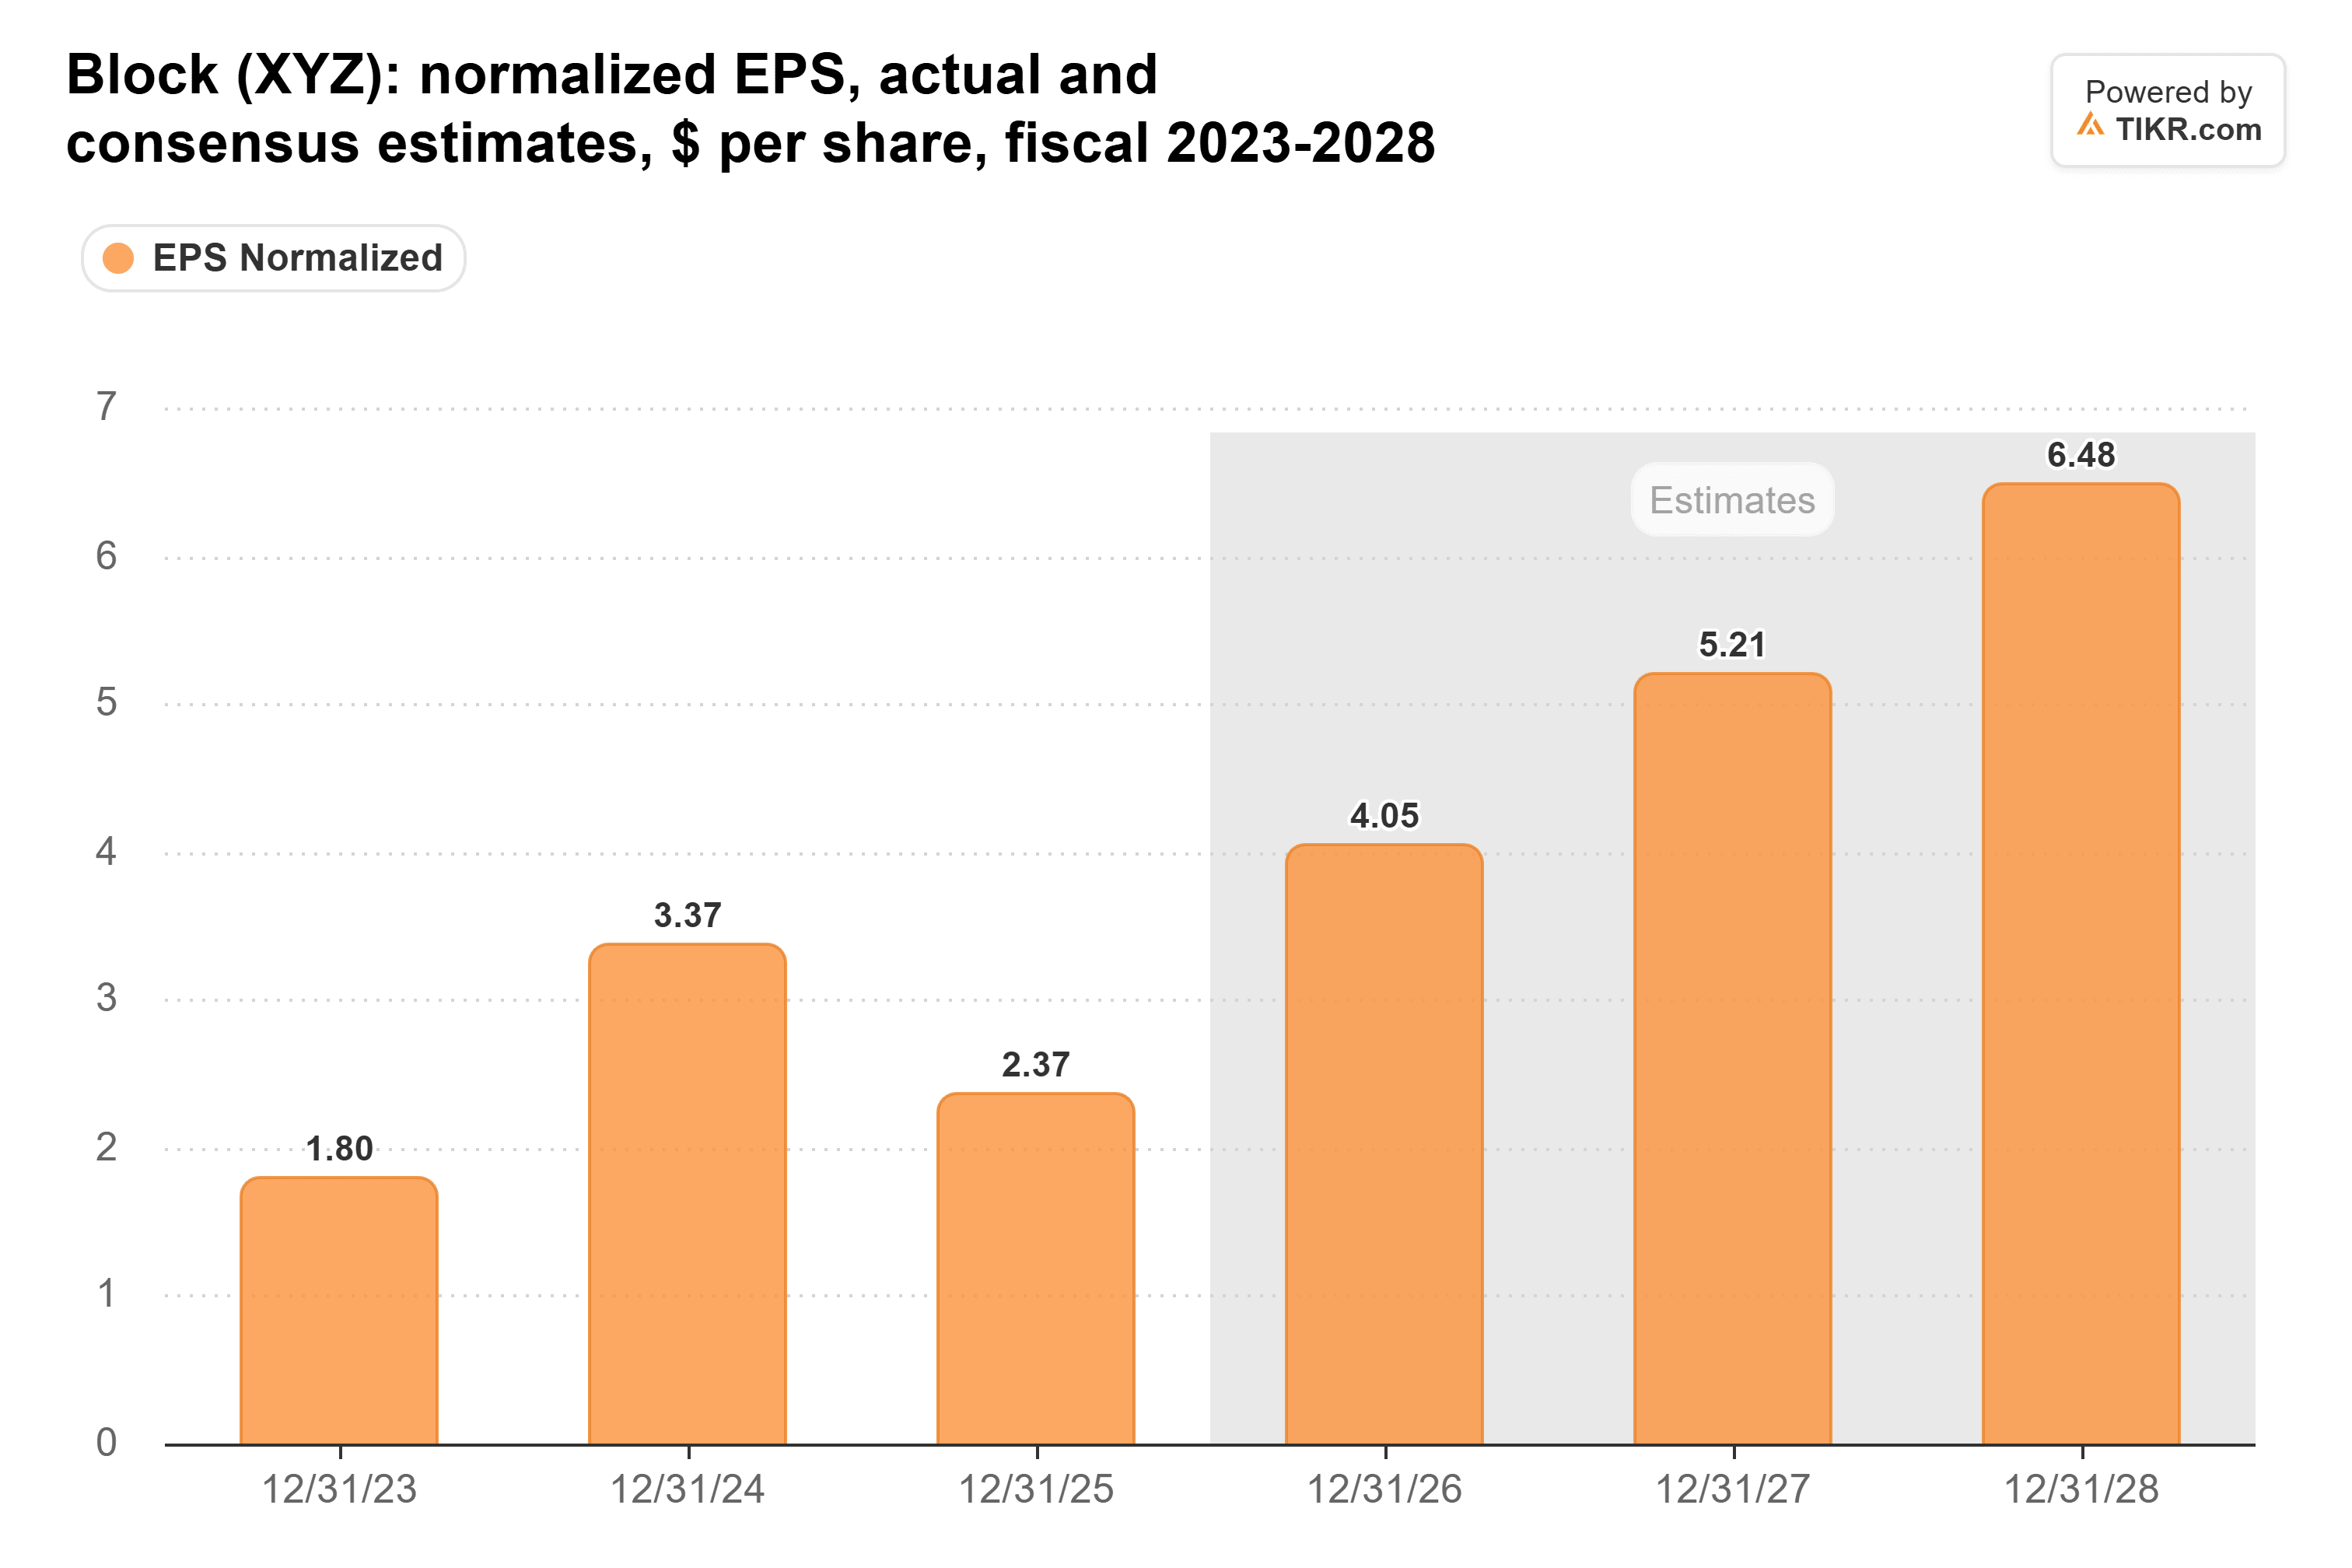
Los analistas han revisado sus cifras al alza desde entonces. Al 30 de junio, esperaban un BPA normalizado de $3,90 para 2026 y $4,97 para 2027. Ahora esperan $4,05 y $5,21, aumentando a $6,48 en 2028:
Pero la acción no se ha movido en paralelo. Al cierre del viernes, Block cotizaba a 17 veces los beneficios futuros, muy por debajo de su promedio de cinco años de 37x:
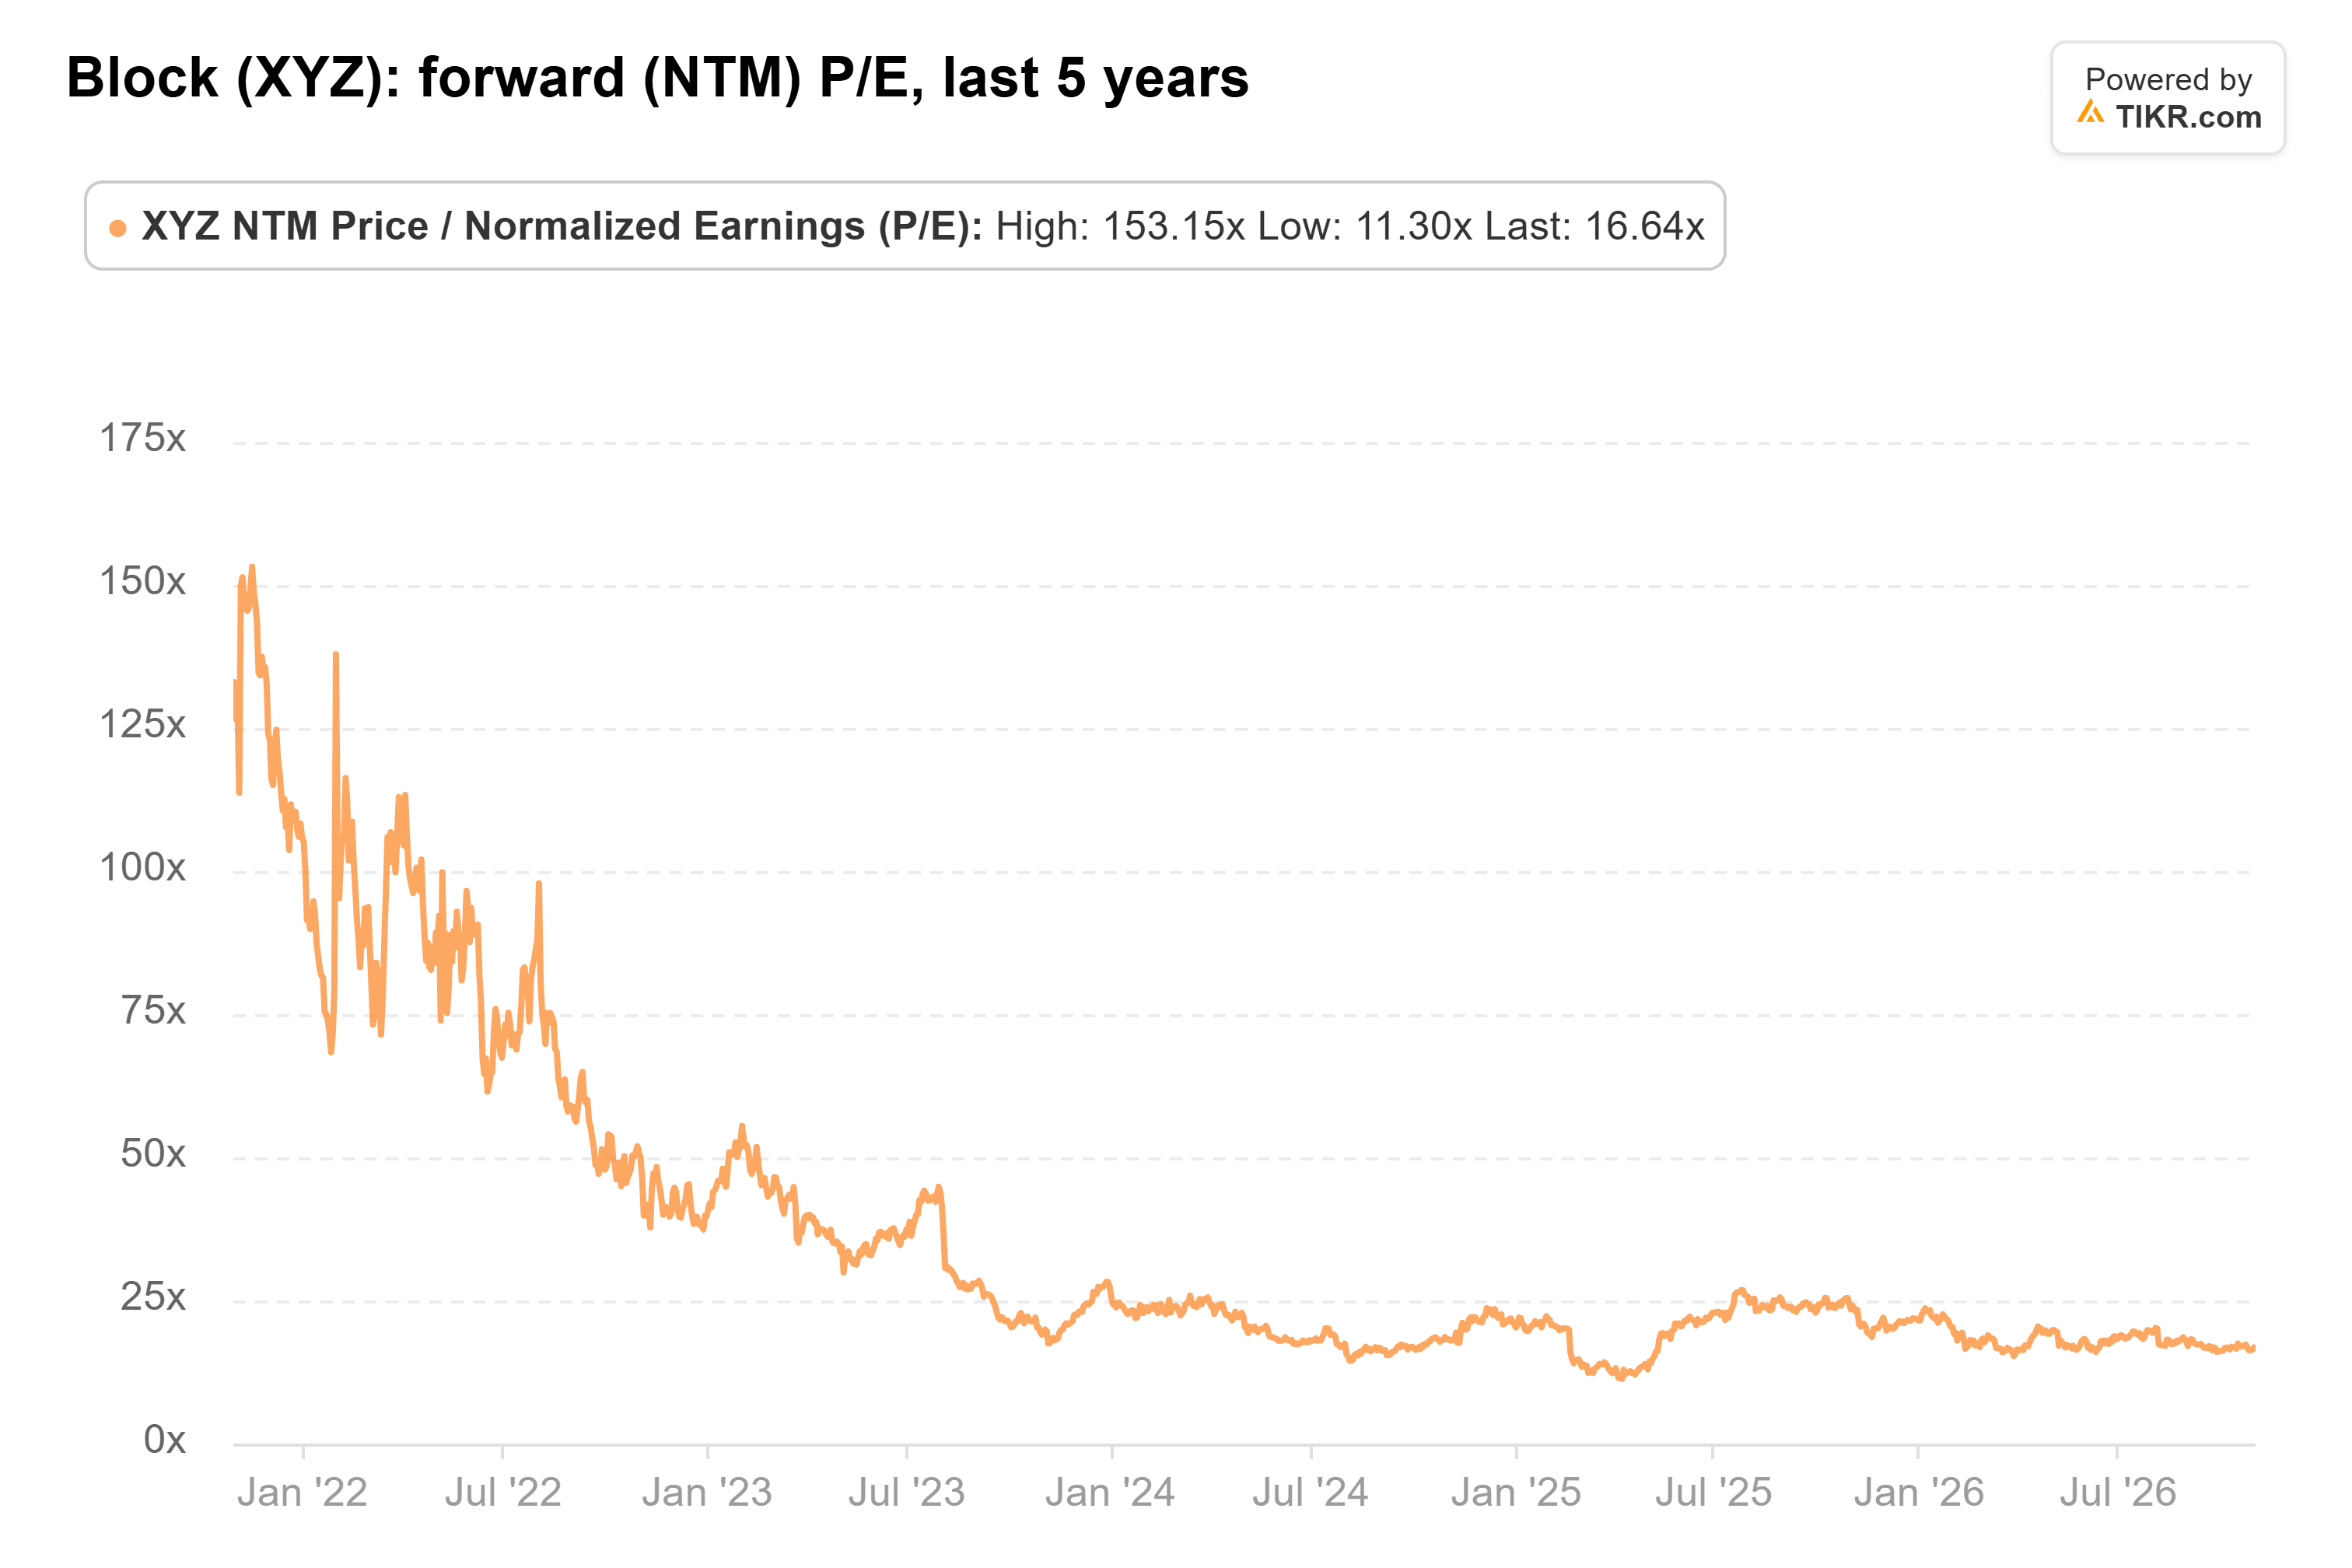
Ese promedio está sesgado al alza por 2021, cuando el múltiplo superó los 153x. En los últimos tres años, ha promediado 20x, y su mínimo fue de 11x en abril de 2025.
El crédito es el problema
El argumento para vender se reduce a Cash App Borrow, los préstamos a corto plazo al consumo de Block. Las originaciones de préstamos al consumo crecieron un 59% en el segundo trimestre.
Las pérdidas por transacciones, préstamos y cuentas por cobrar de consumidores de Block casi se duplicaron en el mismo período, hasta $585 millones desde $294 millones del año anterior. Eso representa el 18% del beneficio bruto, frente al 12%.
Block también está reservando más para pérdidas futuras. Su provisión para préstamos al consumidor aumentó al 14,7% de la cartera al 30 de junio, desde el 10,7% al 31 de diciembre de 2025. La dirección afirma que el 70% de los clientes de Borrow tienen puntuaciones FICO por debajo de 580.
Mientras tanto, Cash App tuvo 59 millones de usuarios activos transaccionales mensuales en diciembre, marzo y junio. Por lo tanto, su crecimiento tiene que venir de vender más a las mismas personas, incluido el crédito.
James Faucette de Morgan Stanley degradó a Block a Peso Neutro el 28 de octubre y recortó su precio objetivo a $80 desde $90.
Espera que las originaciones de Borrow se desaceleren a medida que Block cambie a préstamos más largos, y esos préstamos más largos también podrían impulsar las pérdidas crediticias.
Y la estimación para 2028 ya está por encima de los $5,50 de BPA ajustado que la dirección presentó en su día del inversor de noviembre de 2025. Block tiene que superar su propio plan para cumplirla.
Loeb tiene el mejor argumento
El precio objetivo promedio de los analistas ha aumentado en el último año, de $89 a $98:

Eso es un 29% por encima del cierre del viernes, según 47 analistas, con objetivos que van desde $75 a $125.
Si tuviera que elegir un bando, me quedaría con el de Loeb. A 17 veces los beneficios futuros, Block cotiza por debajo de su promedio de tres años mientras los analistas esperan que su BPA crezca un 60% entre 2026 y 2028, y esas estimaciones han subido desde junio.
Incluso si 2028 se acerca más a los $5,50 de la dirección, eso es mucho crecimiento para un múltiplo inferior al promedio.
Si las pérdidas siguen creciendo más rápido que el beneficio bruto que genera Borrow, las ganancias de margen de febrero no contarán para mucho.
El informe del T3 de Block a principios de noviembre es la primera prueba. La dirección prevé un beneficio bruto de $3.130 millones, un aumento del 18%, y un resultado operativo ajustado de $875 millones.
Quiero ver un crecimiento de las pérdidas muy por debajo del del segundo trimestre. Entonces, los próximos 13F de los fondos, que deben presentarse antes del 16 de noviembre, mostrarán si Loeb añadió y Evergreen salió antes del 30 de septiembre.
Entonces, ¿cuánto vale realmente la acción de Block?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer Block. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!


