Puntos clave
- Las acciones de Cloudflare cayeron un 2,7% a $310 el jueves antes de su informe del 5 de noviembre, tras haber ganado alrededor de un 46% en seis meses.
- La empresa dio previsiones de ingresos para el tercer trimestre de $736 millones a $737 millones, un aumento del 31%, con un EPS ajustado de $0,34.
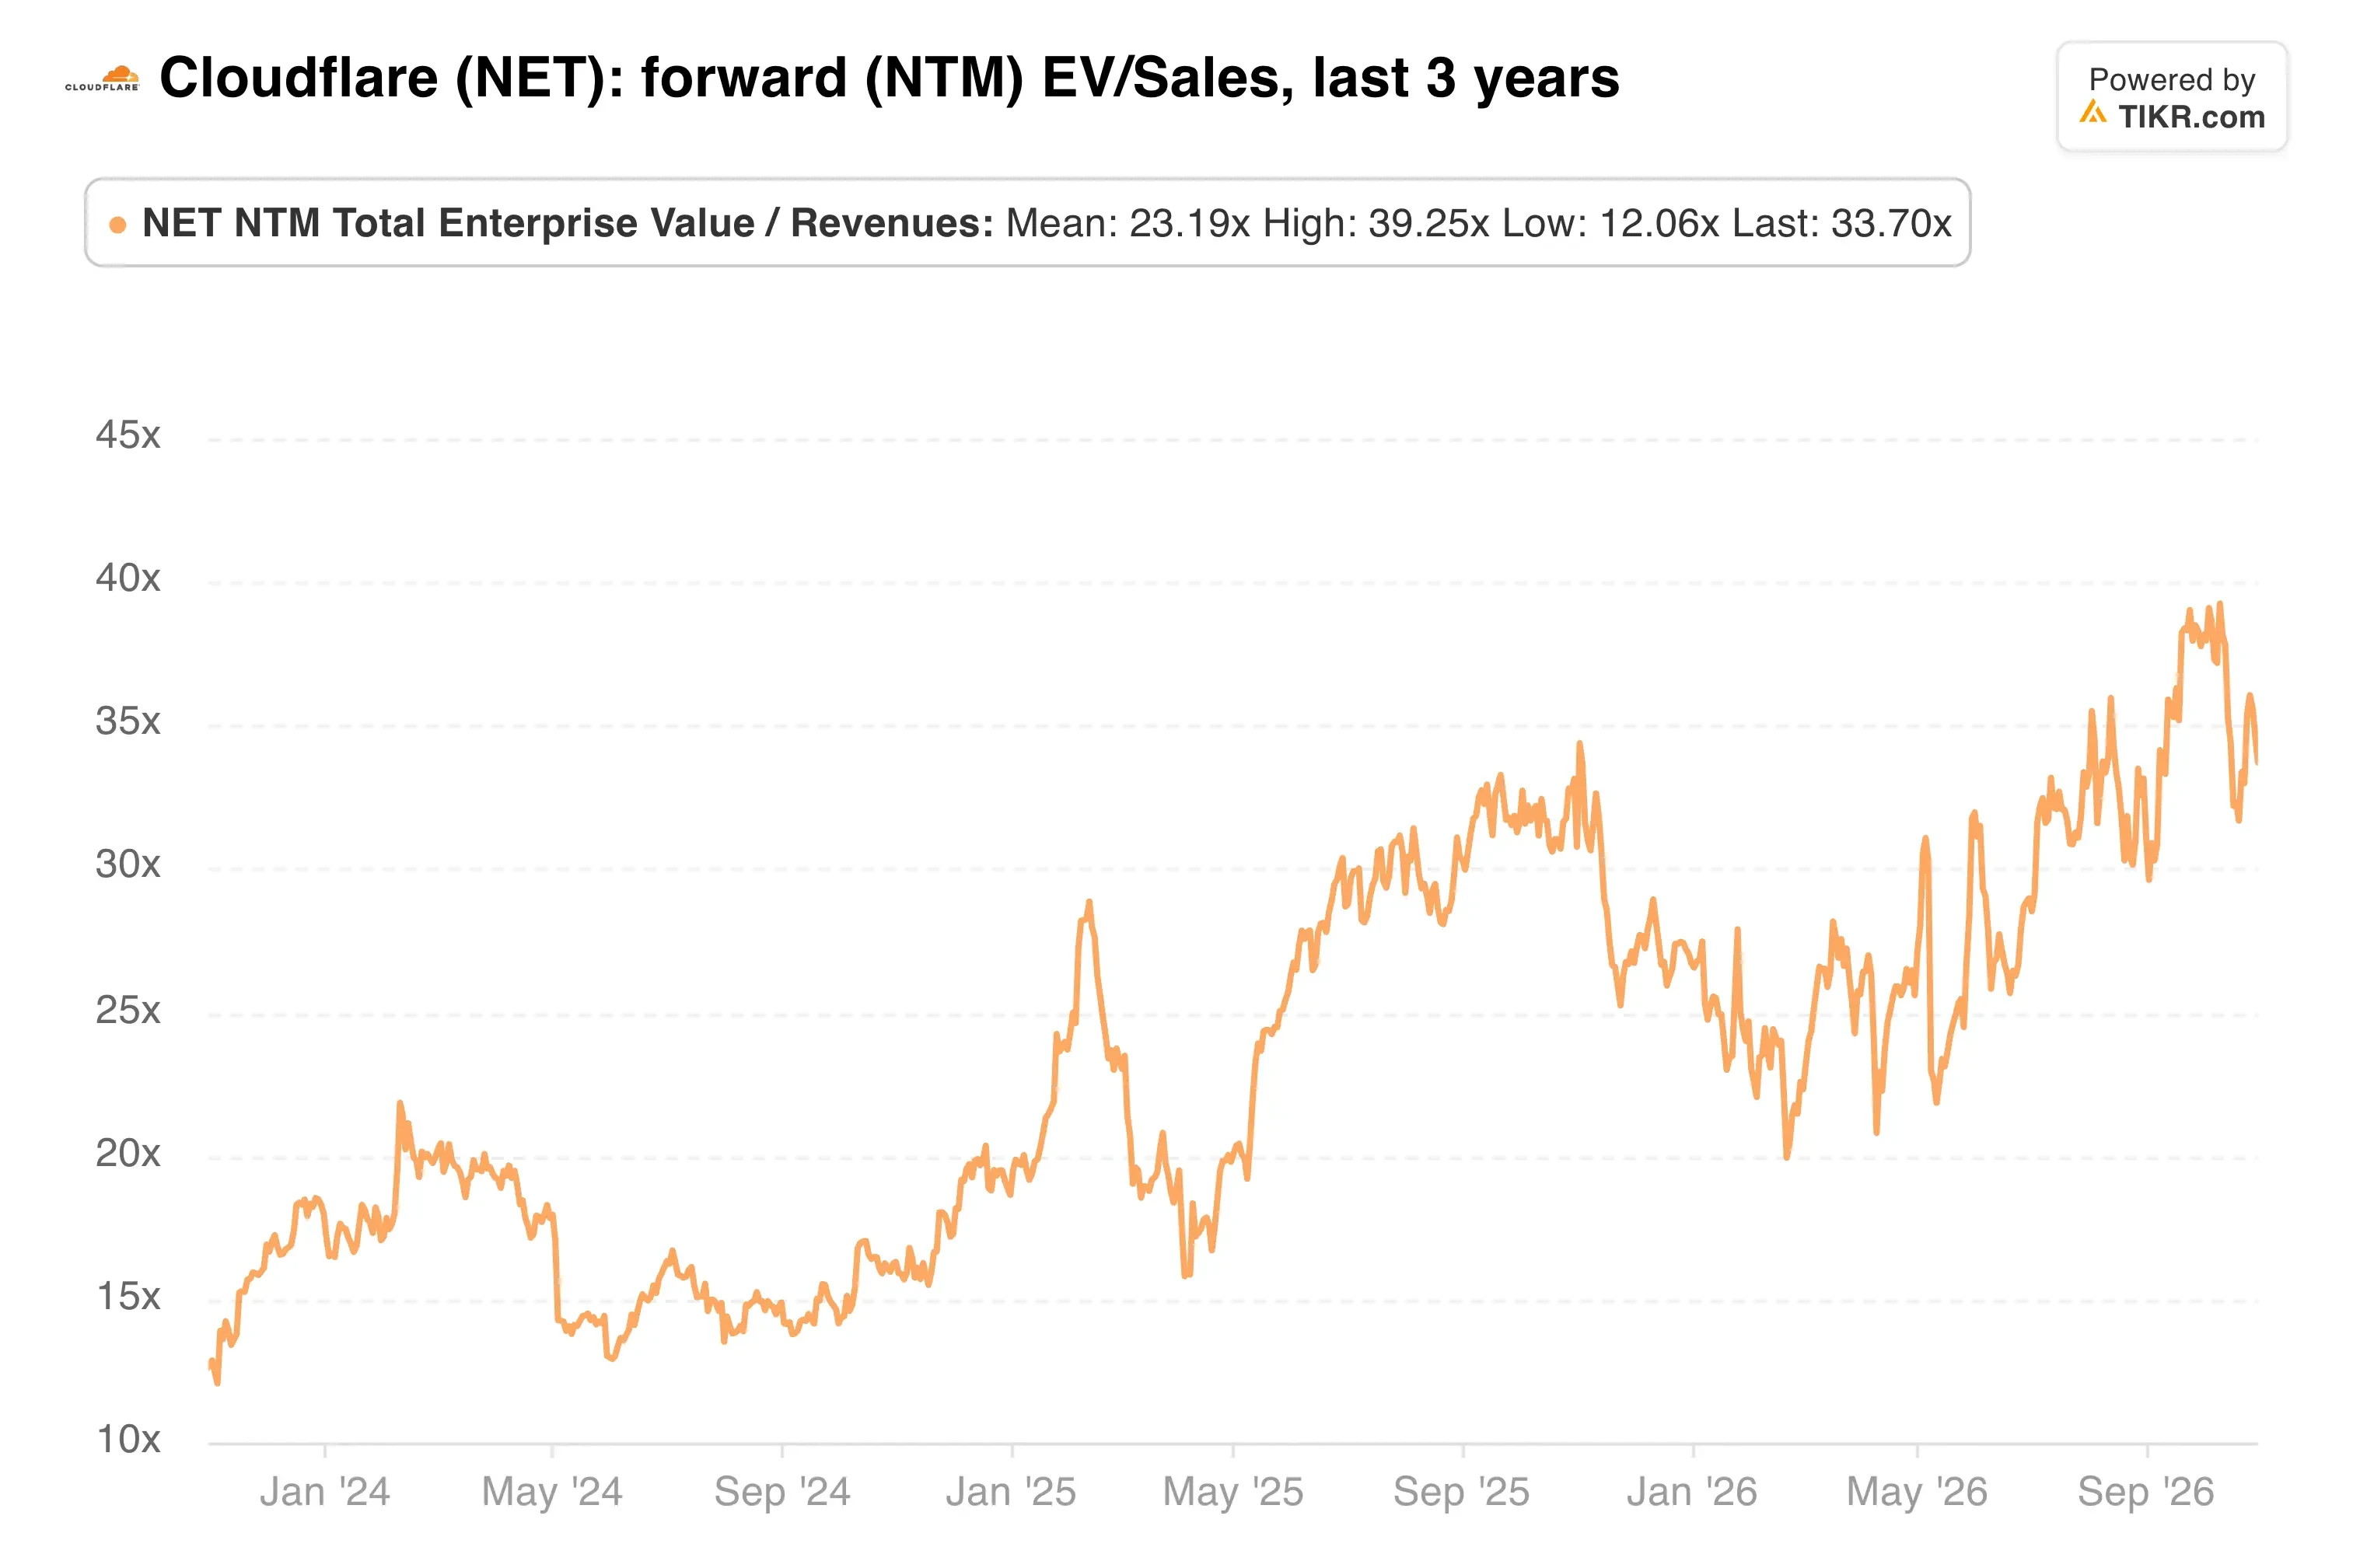
- Con una valoración de 34x ventas futuras y 210x ganancias futuras, la acción deja poco margen para una decepción, y el margen bruto ajustado cayó al 73,1% el trimestre pasado.
- Obsérvese si la retención neta se mantiene cerca del 120% y si la dirección eleva las previsiones de ingresos anuales de $2.864 mil millones a $2.870 mil millones.
La semana pasada, un grupo de vulnerabilidades en PHP dejó fuera de línea sitios web gubernamentales y desató una carrera global por aplicar parches. Cloudflare (NET) registró millones de intentos de explotación tras la divulgación.
Eventos como este son la razón por la que los clientes pagan a Cloudflare. Aun así, la acción cayó un 2,7% a $310 el jueves.
Las acciones han subido alrededor de un 46% en los últimos seis meses, pero se sitúan un 16% por debajo de su máximo de 52 semanas de $370. La verdadera prueba llega el 5 de noviembre, cuando Cloudflare reporte los resultados del tercer trimestre.
El listón para el 5 de noviembre
Cloudflare subió el listón por sí mismo en agosto. Los ingresos del segundo trimestre aumentaron un 36% a $696,1 millones, superando el consenso en unos $30 millones, y el EPS ajustado de $0,29 superó las expectativas en dos centavos.
Para el tercer trimestre, la dirección dio las siguientes previsiones:
- Ingresos de $736 millones a $737 millones, un aumento del 31%
- Ingresos operativos ajustados de $129 millones a $130 millones
- EPS ajustado de $0,34
También elevó las previsiones de ingresos anuales a un rango de $2.864 mil millones a $2.870 mil millones. La dirección ha dicho que guía con cautela porque ahora más acuerdos se basan en contratos de consumo y de fondo común, que son más difíciles de pronosticar.
Esta es la tendencia de cara al informe...
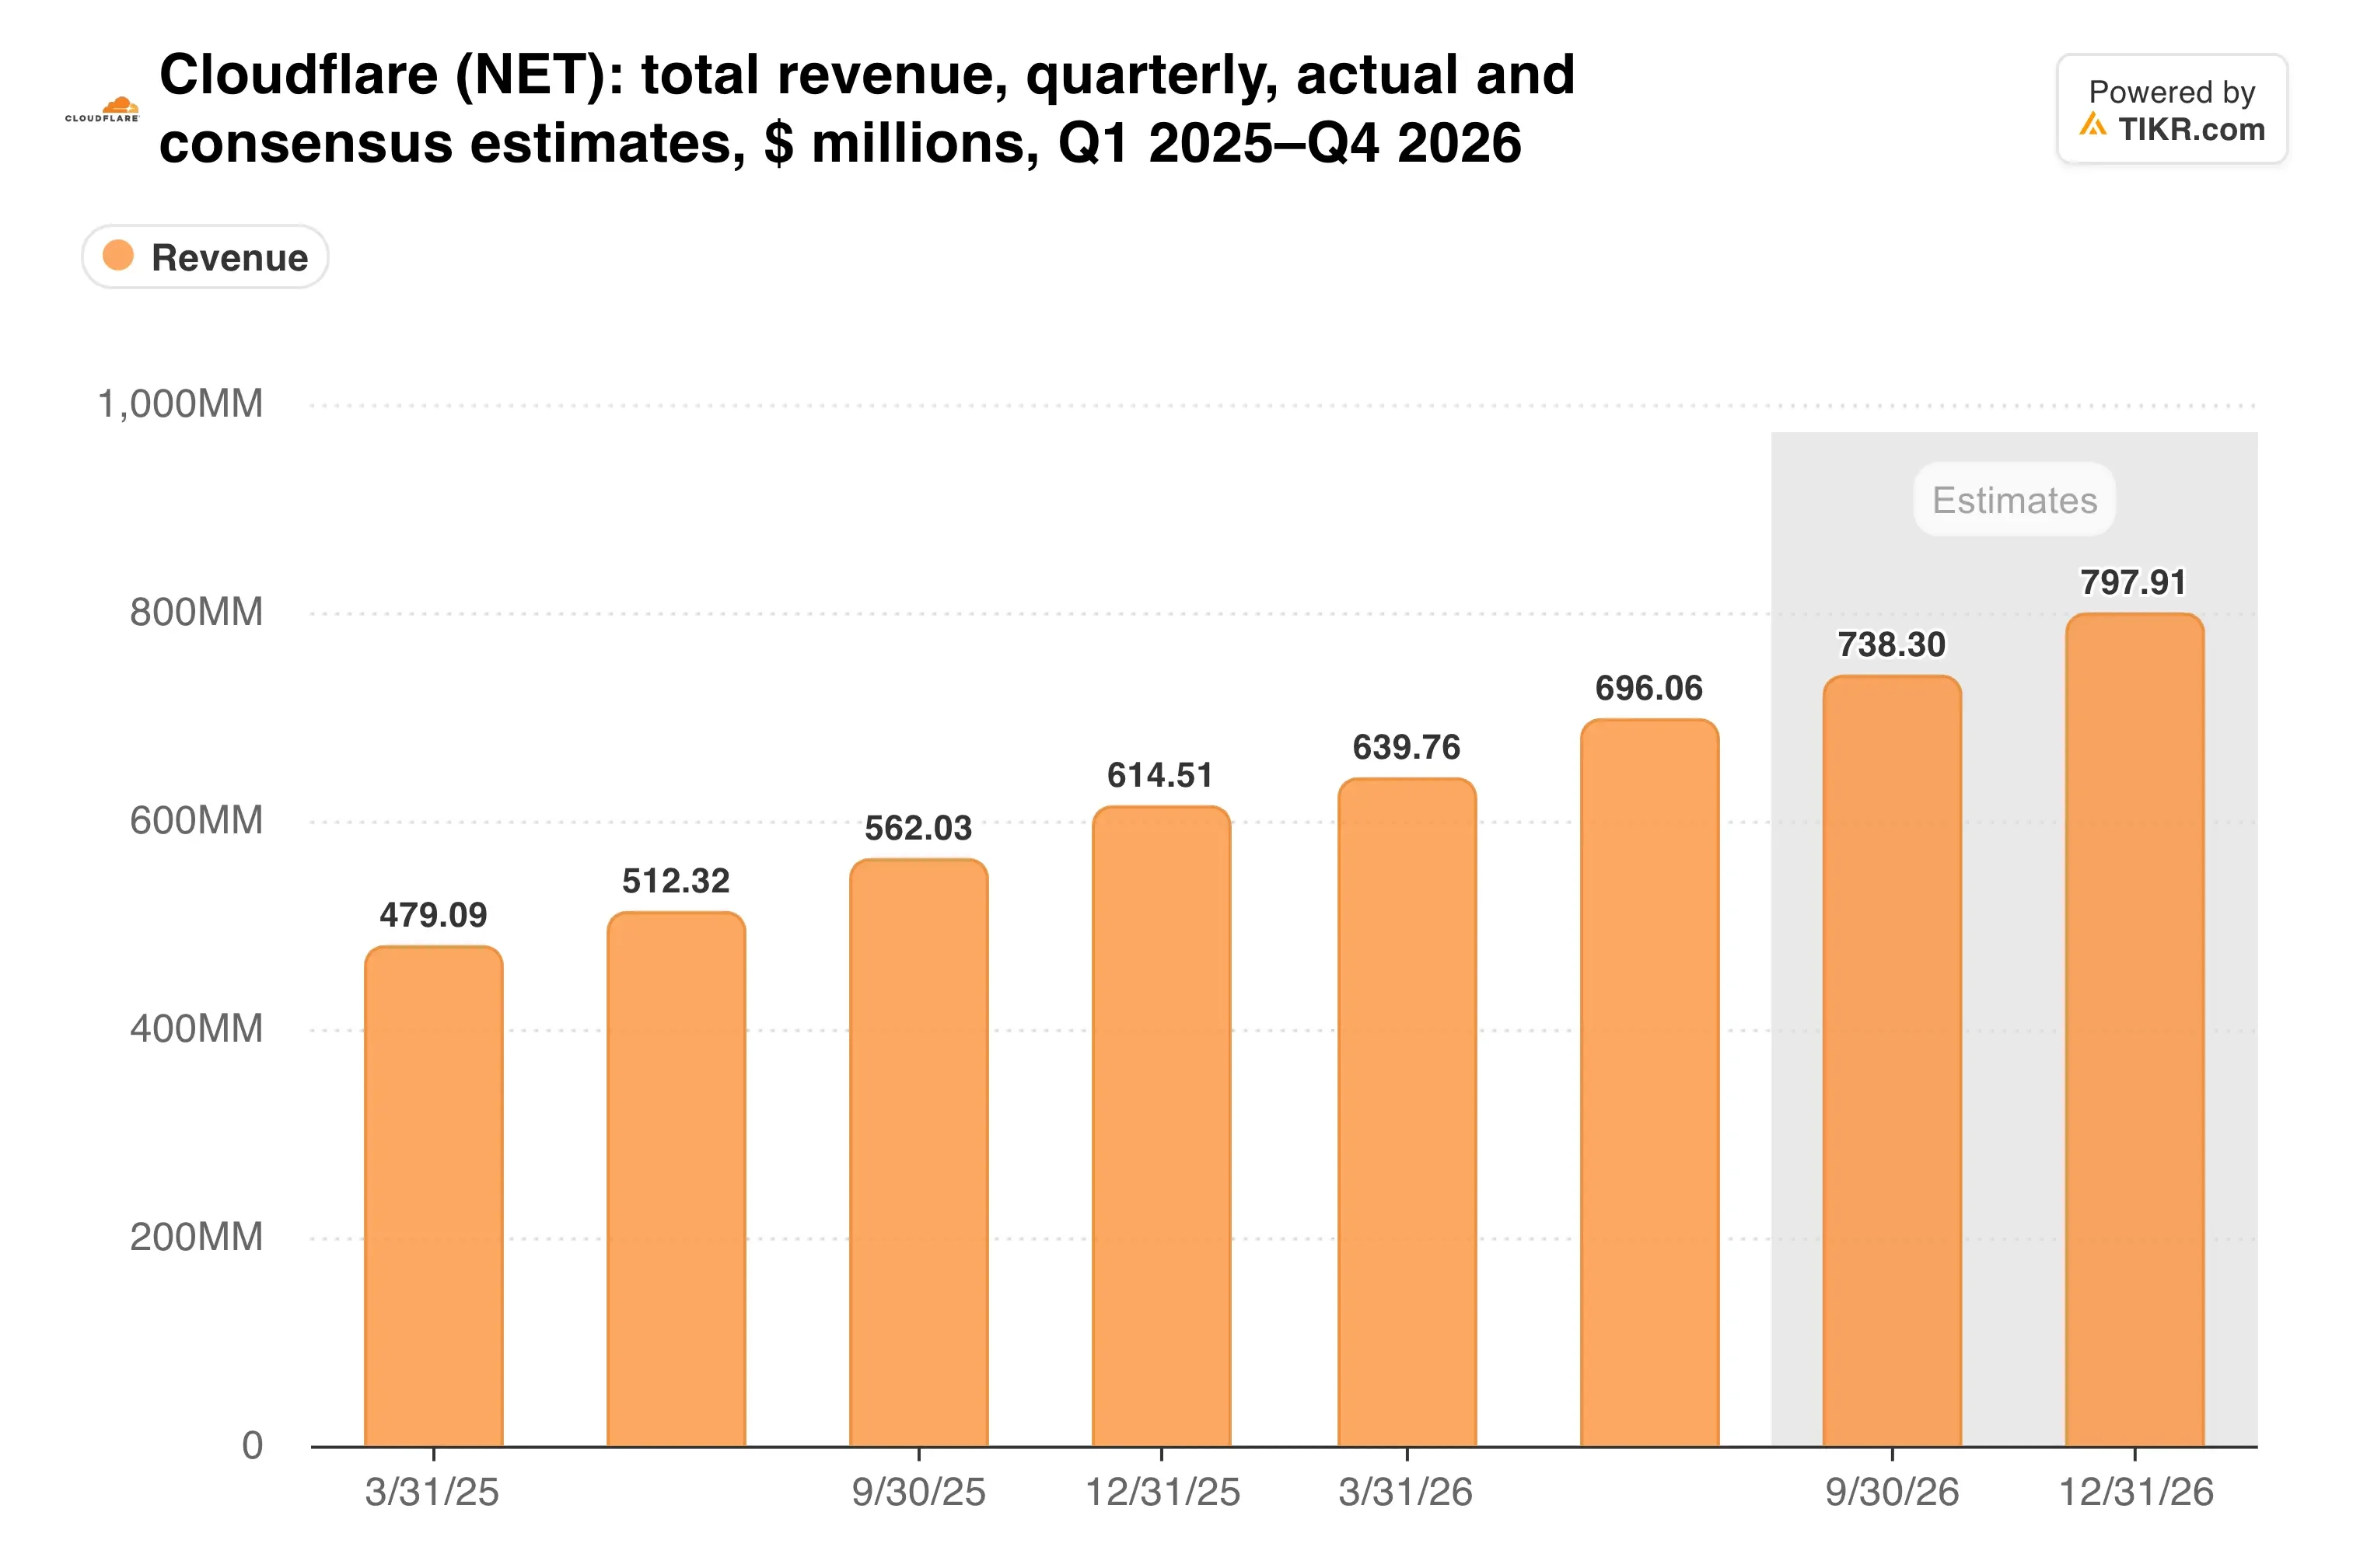
El crecimiento se enfriaría al 31% si Cloudflare cumple con sus previsiones. Una superación como la del segundo trimestre lo mantendría en el rango medio de los 30.
Las máquinas se están convirtiendo en el cliente
El CEO Matthew Prince enmarcó la oportunidad con audacia en el comunicado del segundo trimestre. Los motores de respuesta de IA y el comercio impulsado por agentes están impulsando "una reescritura fundamental de Internet para el tráfico máquina a máquina", dijo.
Los datos de clientes lo respaldan. La base de desarrolladores de Cloudflare superó los 10 millones, frente a los 7,4 millones del trimestre anterior. Los clientes grandes aumentaron un 27% a 4.698 y ahora generan el 73% de los ingresos.
Los clientes existentes también están gastando más. La retención neta basada en dólares subió al 120%, seis puntos más que hace un año, y las obligaciones de rendimiento restantes actuales crecieron un 35%.
Ahora compárese eso con el antiguo competidor establecido...
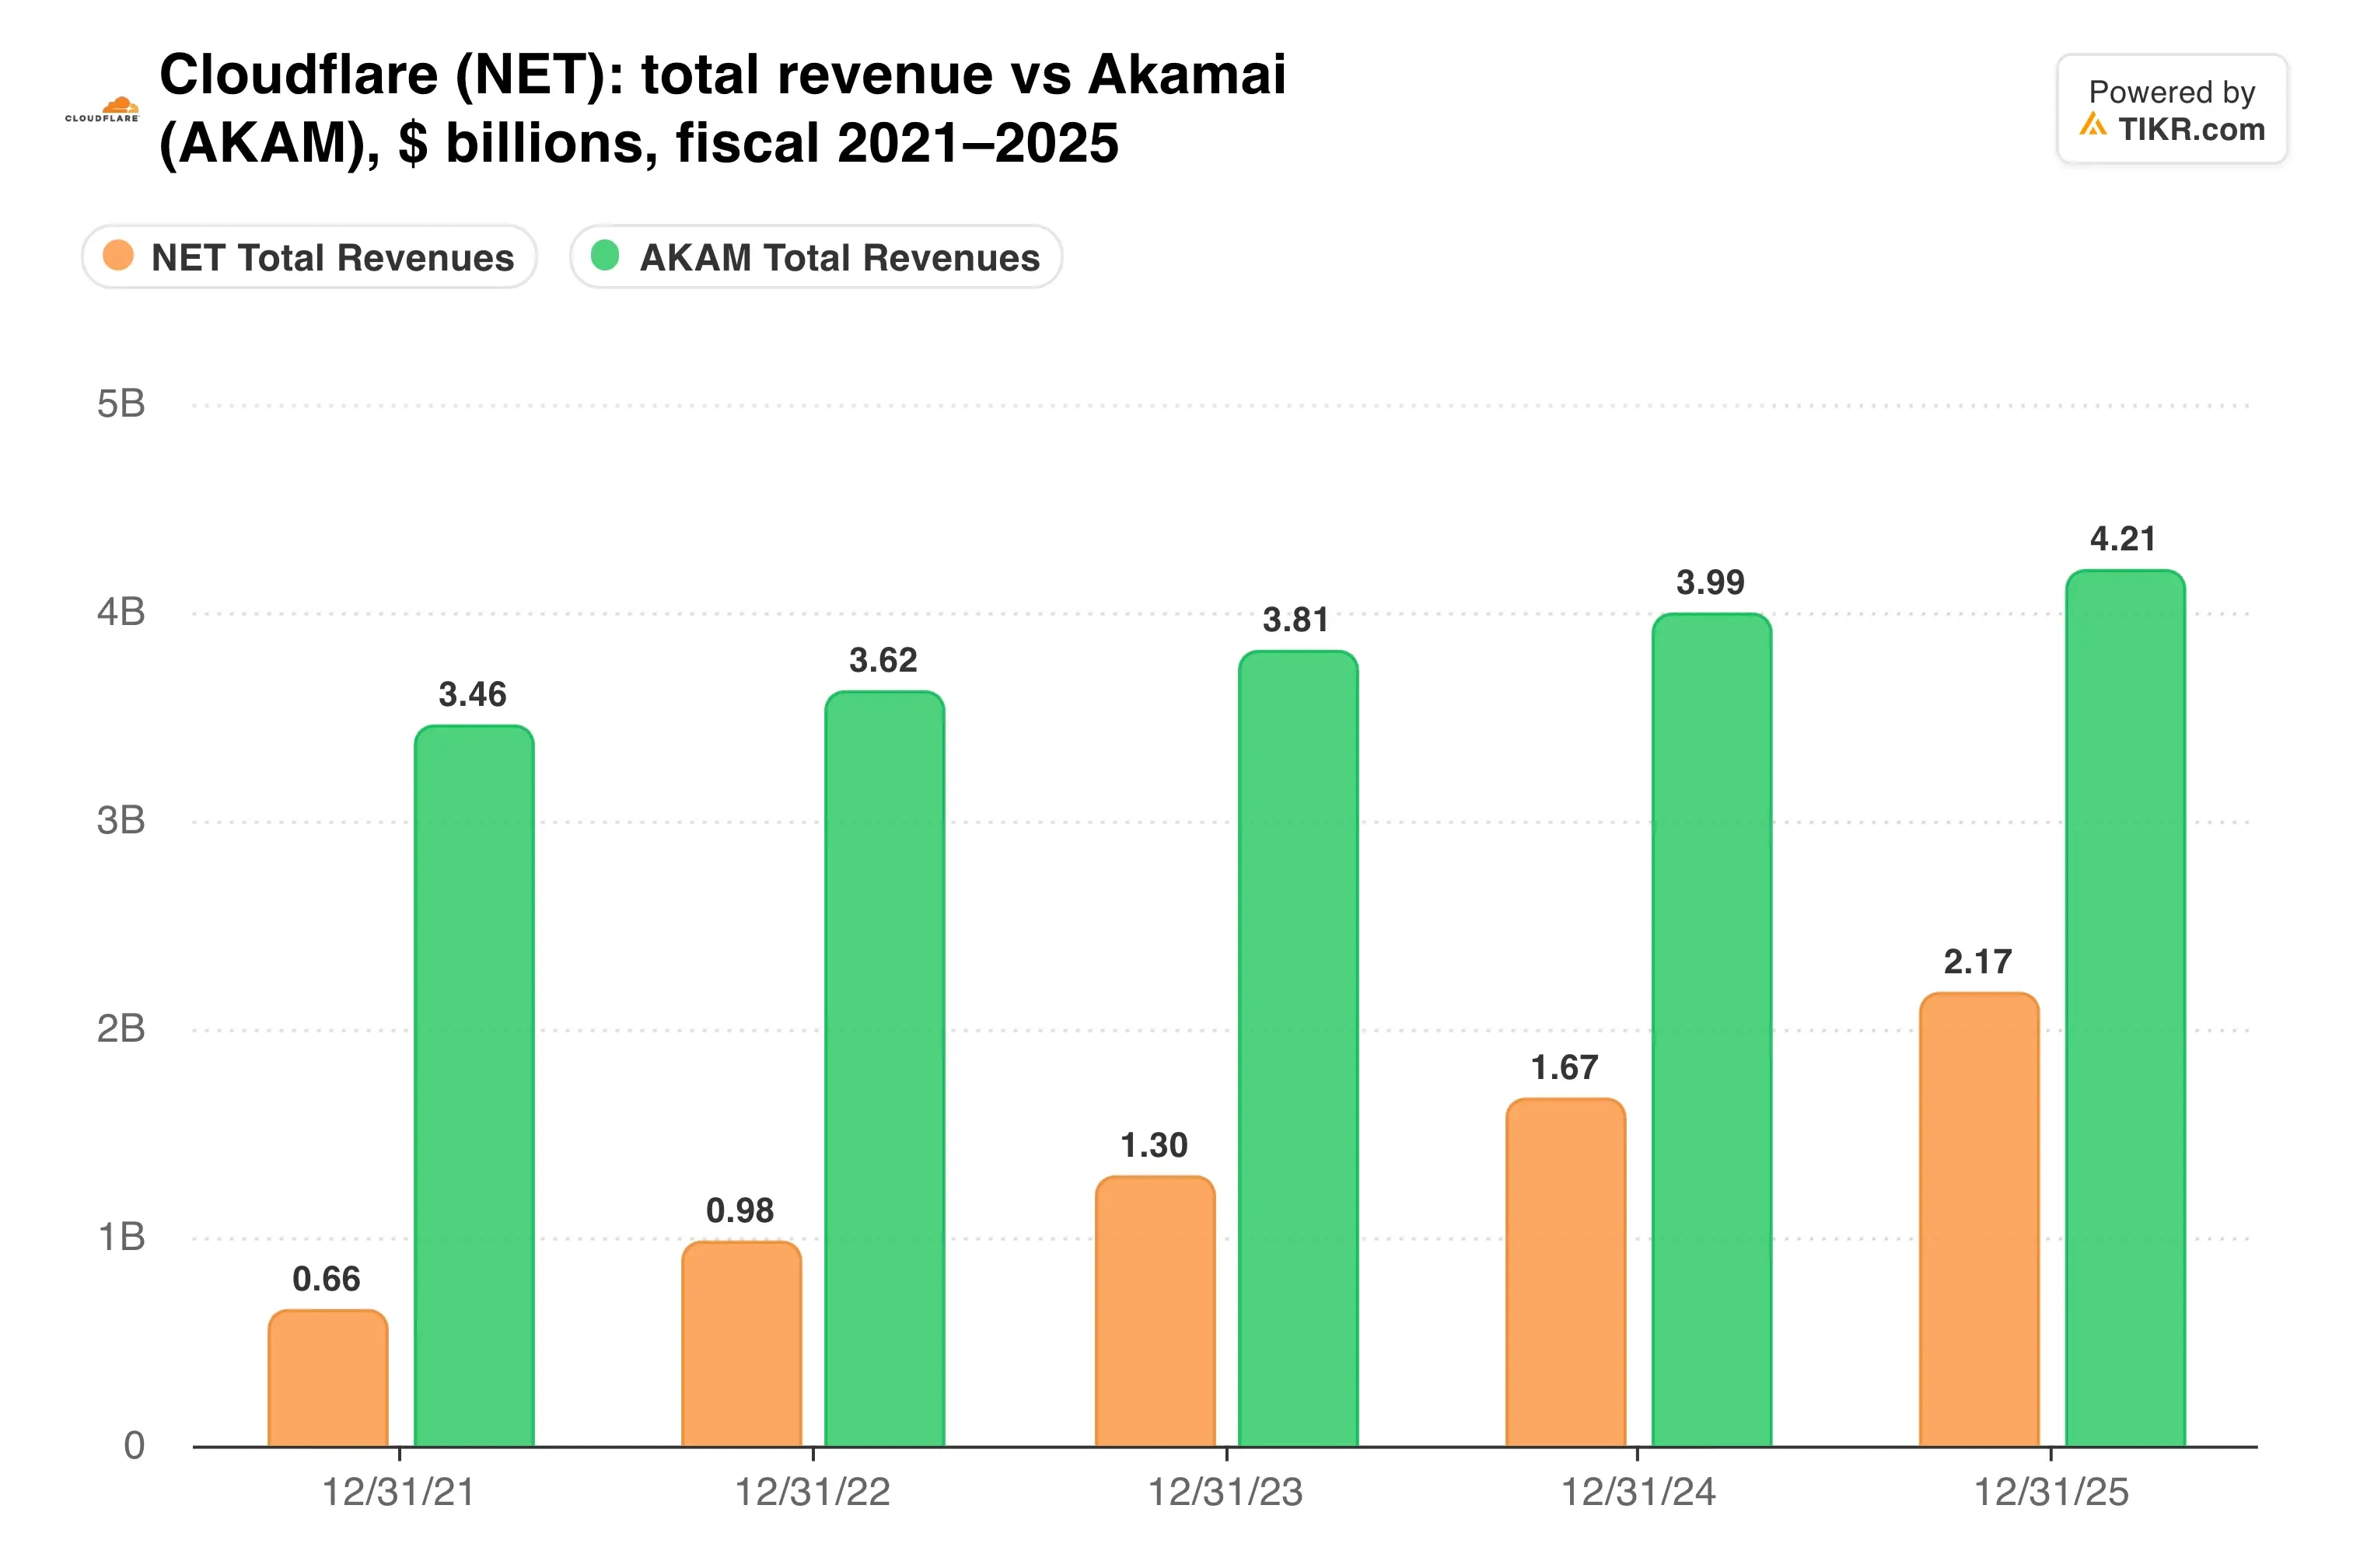
Akamai (AKAM) creció sus ingresos del segundo trimestre solo un 5% a $1.1 mil millones. Su unidad de infraestructura en la nube creció un 39%, pero solo sobre $99 millones de ingresos, por lo que Cloudflare está cerrando rápidamente la brecha de tamaño.
TIKR hace seguimiento de 34 analistas sobre Cloudflare. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Cloudflare, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Cloudflare
Pagar una prima por la historia
Aquí es donde se pone difícil. Cloudflare cotiza a 34x ventas futuras y 210x ganancias futuras, y el precio objetivo promedio de $343 se sitúa solo alrededor de un 11% por encima del precio actual.
¿Cómo ha lucido esa prima a lo largo del tiempo?
Los márgenes también se están moviendo en la dirección equivocada. El margen bruto ajustado cayó al 73,1% en el segundo trimestre desde el 76,3% de hace un año, y los crecientes costos de computación siguen siendo un riesgo. La pérdida operativa según GAAP alcanzó $205,7 millones después de $151 millones en cargos por reestructuración.
La dilución es otra presión latente. Cloudflare vendió $2.175 mil millones en bonos convertibles al 0% con vencimiento en 2031 en agosto. La cofundadora Michelle Zatlyn también vendió alrededor de $27,5 millones en acciones a principios de octubre.
Mi opinión: Cloudflare está ejecutando tan bien como cualquier empresa de software en este momento, y la historia del tráfico de máquinas me parece real. Sin embargo, a 34x ventas, incluso una sólida superación puede no elevar mucho la acción. Yo esperaría una corrección antes de comprar.
El punto de control es el 5 de noviembre. Una elevación de las previsiones anuales y una retención neta que se mantenga cerca del 120% justificarían el múltiplo por otro trimestre.
Entonces, ¿cuál es el valor real de la acción de Cloudflare?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Cloudflare. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!