Conclusiones clave
- Las acciones de Cameco cayeron un 9% hoy tras reportar una pérdida neta ajustada del tercer trimestre de C$2 millones, frente a una ganancia neta ajustada de C$32 millones del año anterior.
- La mayor parte del daño provino de una parada planificada en la planta y de una comparación difícil con Westinghouse, pero el negocio subyacente se mantuvo firme.
- El flujo de caja de operaciones casi se secó en el trimestre, y la estimación de ganancias de los analistas para 2026 parece ahora demasiado alta.
- NuScale Power y Oklo reportan la próxima semana, y ambas siguen esperando contratos de energía firmados.
Cameco (CCJ) se hundió un 9% hoy después de publicar una pérdida neta ajustada del tercer trimestre de C$2 millones.
La contratación con las utilities "rara vez es lineal", dijo el CEO Tim Gitzel en el comunicado, "pero los requisitos de los clientes no desaparecen". Mencionó a la IA como un posible impulso adicional, añadiendo que la "tesis de inversión de Cameco no depende de un único motor de demanda". Esto la diferencia de NuScale Power (SMR) y Oklo (OKLO), que ambas reportan la próxima semana y siguen esperando contratos de energía firmados.
Culpa a la planta (principalmente)
Una parada planificada más larga en la planta Key Lake de Cameco comenzó en el tercer trimestre. La producción cayó un 20%, y el costo en efectivo de cada libra que Cameco extrajo se disparó un 62% a C$40.73. Esto anuló un aumento del 6% en el precio del uranio que realizó, y la utilidad bruta cayó un 28% con unos ingresos planos de C$619 millones.
Westinghouse, el negocio de reactores del que Cameco posee el 49%, parece peor de lo que es. Cameco atribuye los nueve meses más débiles de Westinghouse a un gran pago del proyecto Dukovany el año pasado. En el tercer trimestre, la participación de Cameco en el EBITDA ajustado de Westinghouse aumentó un 15% a C$143 millones.
El flujo de caja es el punto débil
El flujo de caja de operaciones cayó a C$3 millones en el trimestre desde C$156 millones.
Los analistas esperaban que las ganancias de Cameco casi se duplicaran en 2027:
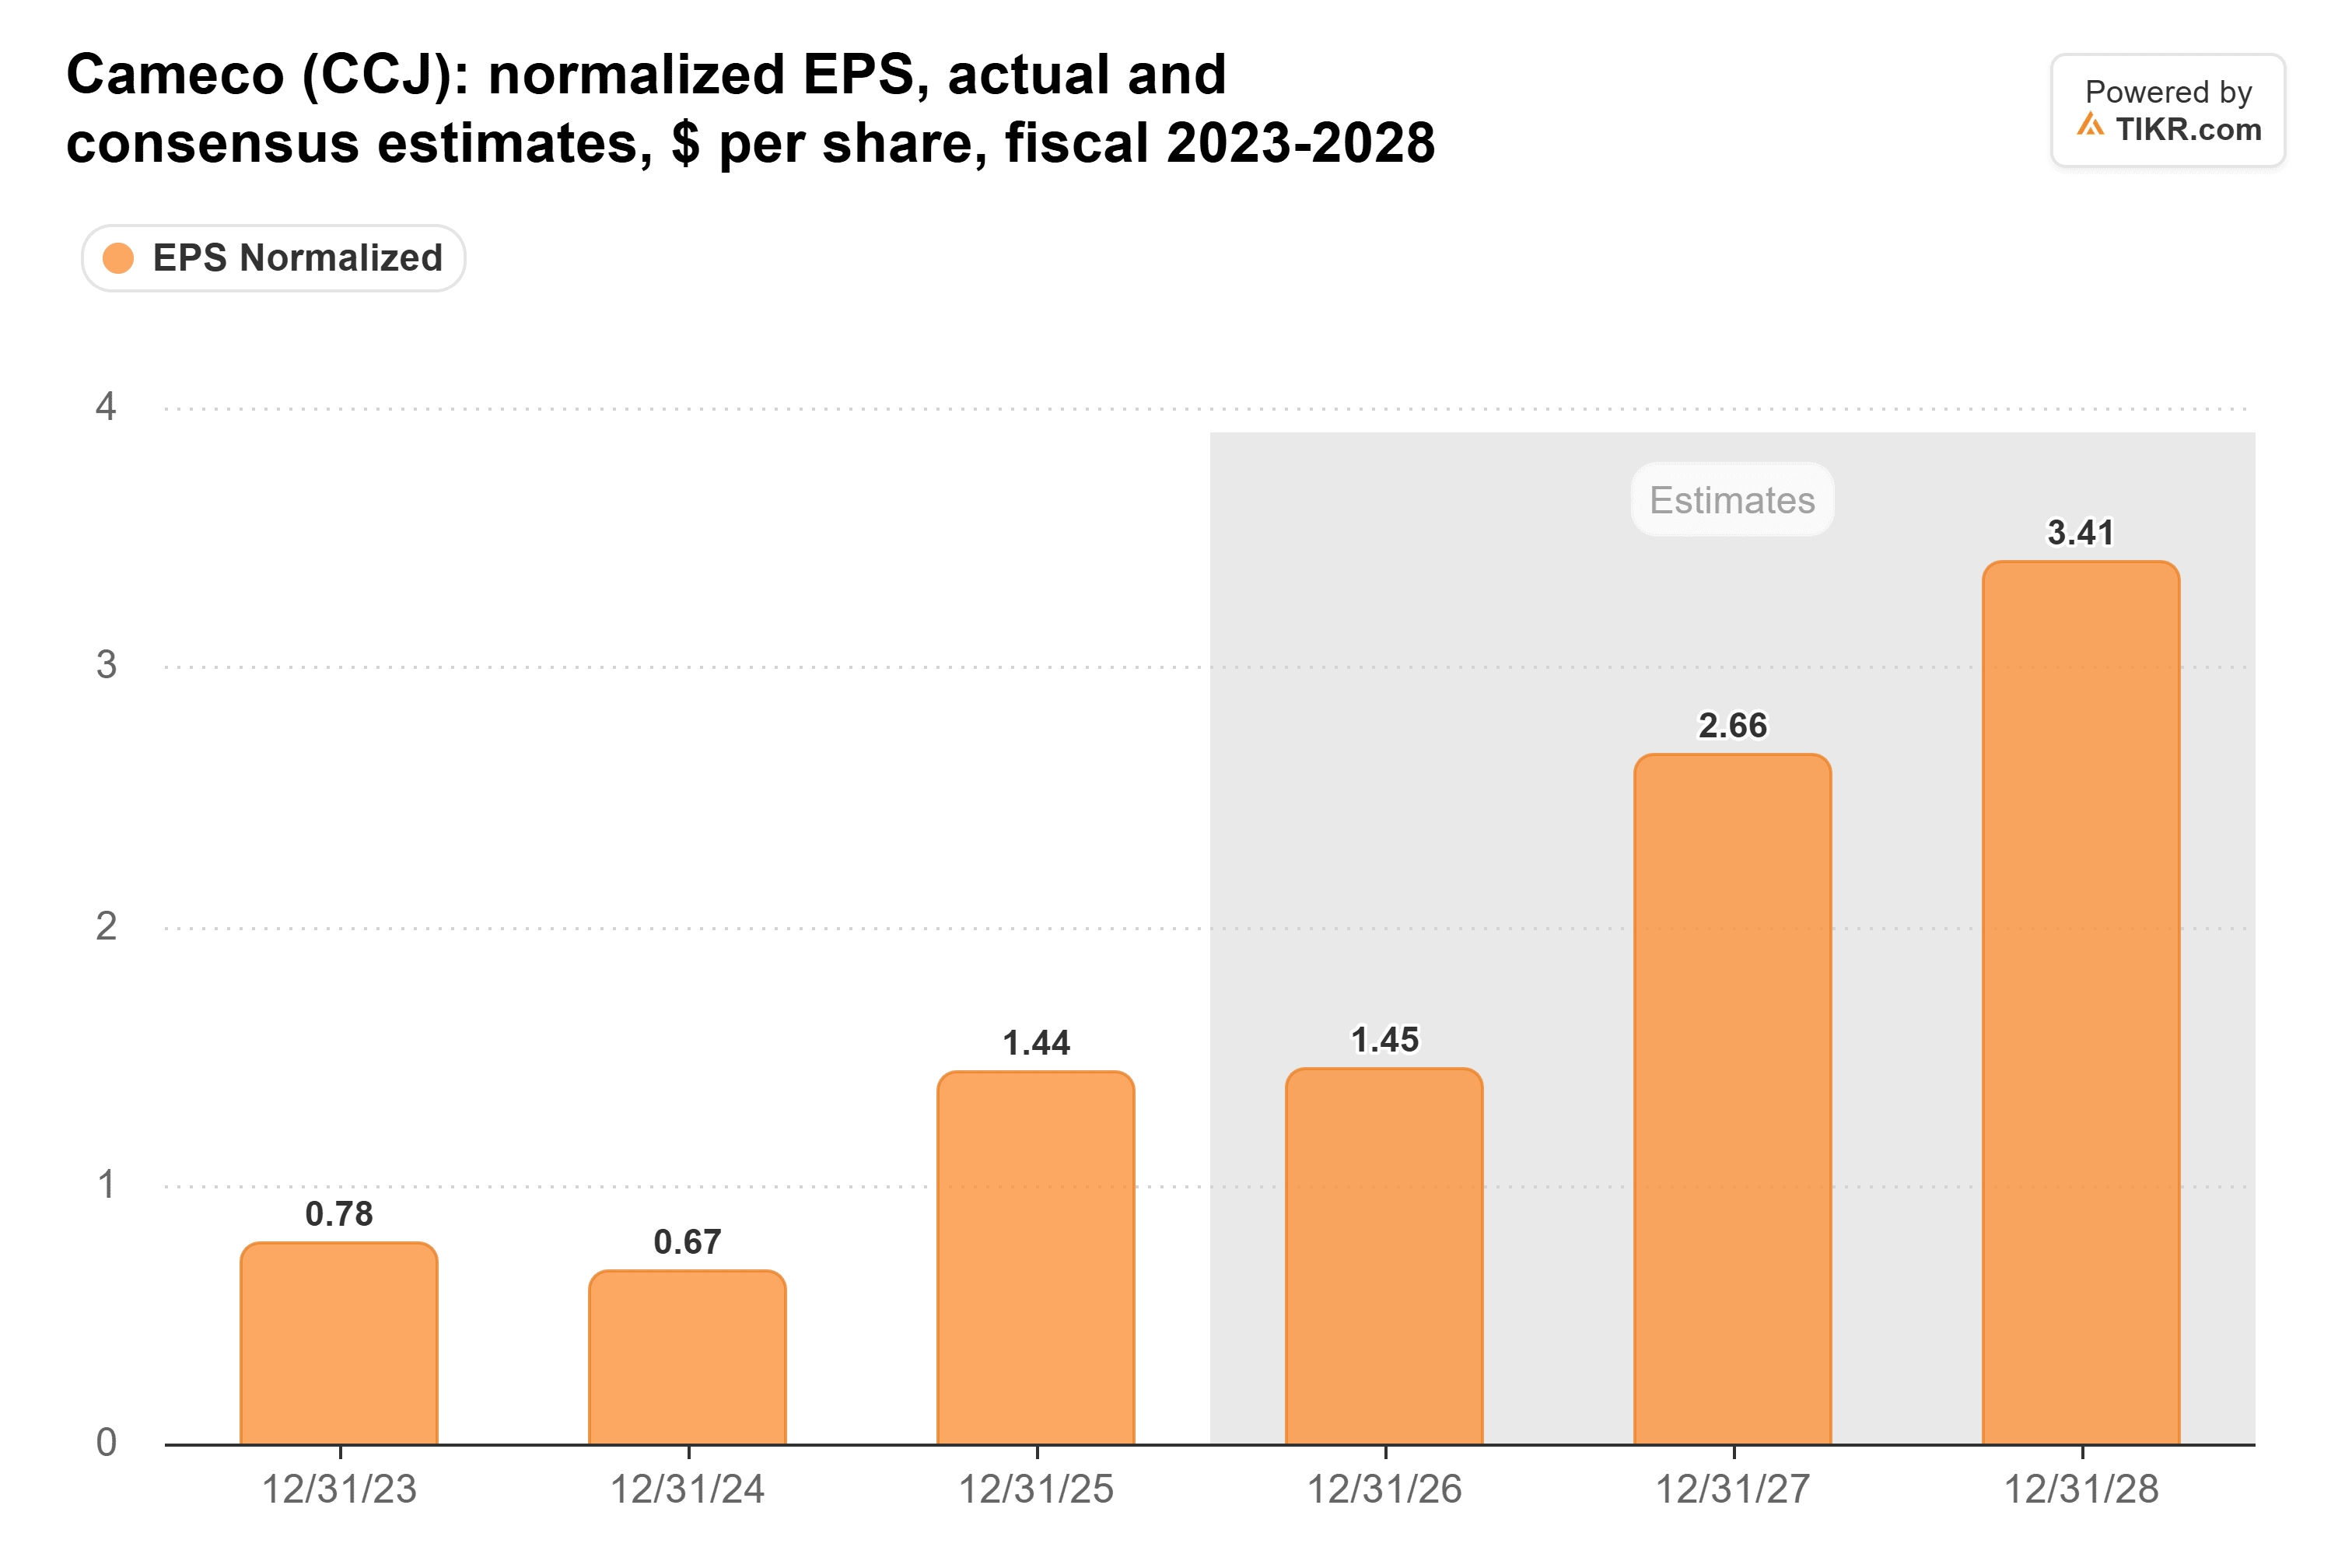
La estimación para 2026 de C$1.45 parece ahora demasiado alta: alcanzarla requeriría más ganancias ajustadas en el cuarto trimestre que en los tres primeros combinados. Pero la parada es un problema de 2026, y nada en el comunicado argumenta en contra de los C$2.66 de 2027.
TIKR hace seguimiento de 21 analistas sobre Cameco. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Cameco, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Cameco
Sin una cartera de contratos en la que apoyarse
Cameco tiene contratos para entregas promedio de más de 28 millones de libras de uranio al año hasta 2030, un colchón que NuScale y Oklo aún no tienen.
ENTRA1, socio de NuScale, sigue trabajando hacia un acuerdo definitivo de compra de energía con la Tennessee Valley Authority. Oklo tiene un acuerdo de prepago con Meta para un campus en Ohio, pero la dirección dijo en marzo que esperaba el acuerdo de compra de energía en sí en aproximadamente el próximo año. La pregunta de la próxima semana para ambas: ¿se ha convertido el interés en un contrato firmado?
Un mejor precio para la misma historia
Mi opinión: esto fue tan duro como una parada planificada puede hacer que sea un trimestre, y Westinghouse se mantuvo firme en el fondo. Cameco cotizaba a 54 veces las ganancias futuras al cierre anterior, por debajo de su promedio de 3 años de 61x, y la caída de hoy la lleva a aproximadamente 50x. Eso es un mejor precio para la misma historia.
Por supuesto, 50x aún exige mucho, y la próxima prueba real es febrero, cuando Cameco dé sus previsiones de producción para 2027.
Entonces, ¿cuál es el valor real de la acción de Cameco?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Cameco. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!