Puntos Clave
- Altimeter Capital de Brad Gerstner compró 1.88 millones de acciones de Qualcomm (QCOM) en el trimestre finalizado el 30 de junio, mientras que Distillate Capital Partners, que gestiona $2.1 mil millones, vendió toda su posición.
- Qualcomm ha caído un 12% desde el 30 de junio, y los analistas esperan que sus ganancias disminuyan en el año fiscal 2026 y nuevamente en el 2027 antes de recuperarse en el 2028.
- Con una relación P/E forward de 17x, la acción cotiza por encima de su promedio de cinco años de 14x, aunque el precio objetivo promedio de los analistas está un 21% por encima del último cierre.
- Por ahora, el vendedor tiene el argumento más sólido según los números. El informe del 4 de noviembre de Qualcomm es la próxima prueba del plan de centros de datos que sustenta el caso alcista.
Qualcomm está un 38% por debajo de su máximo de 52 semanas, y los últimos 13F de dos fondos los muestran en lados opuestos de la acción.
Altimeter Capital de Brad Gerstner compró durante el trimestre finalizado el 30 de junio, mientras que Distillate Capital Partners, que gestiona $2.1 mil millones, vendió cada acción.
Ambos 13F cubren ese trimestre y se presentaron el 14 de agosto, por lo que muestran la situación de hace cuatro meses.
Las presentaciones del trimestre de septiembre vencen el 16 de noviembre, y Qualcomm reporta su Q4 fiscal después del cierre del 4 de noviembre.
Gerstner compró, Distillate vendió todo
Altimeter gestiona $18.75 mil millones. Su 13F para el trimestre de junio muestra 1.88 millones de acciones de Qualcomm por valor de $348 millones al 30 de junio. Fue una posición nueva, el 3.5% de sus tenencias en el 13F, y su 11ava más grande de 20.
Distillate tenía 253,567 acciones por valor de $33 millones al 31 de marzo, lo que representaba el 1.7% de sus tenencias en el 13F en ese momento. Su presentación al 30 de junio no muestra ninguna.
Qualcomm ha caído un 12% desde el 30 de junio, por lo que la venta parece mejor hasta ahora. Pero desde el 31 de marzo, el último fin de trimestre en que las presentaciones de Distillate muestran que tenía la acción, Qualcomm ha subido un 29%.
Un 13F no muestra lo que pagó o recibió cada fondo, ni si Altimeter aún posee la acción hoy. Lo que Qualcomm gane de aquí en adelante importa más que cualquiera de esos precios.
TIKR sigue a 38 analistas sobre Qualcomm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Qualcomm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Qualcomm
Las ganancias deben caer antes de subir
El caso bajista comienza con los teléfonos, que representaron el 72.5% de los ingresos por chips de Qualcomm en el año fiscal 2025.
Apple está pasando a sus propios módems, y la gerencia espera que sus ingresos por Apple caigan aproximadamente a la mitad desde el trimestre de septiembre hasta el trimestre de diciembre.
La escasez de memoria también ha reducido la producción de teléfonos Android, y la gerencia dice que costará más de $1.50 de EPS en el año fiscal 2026.
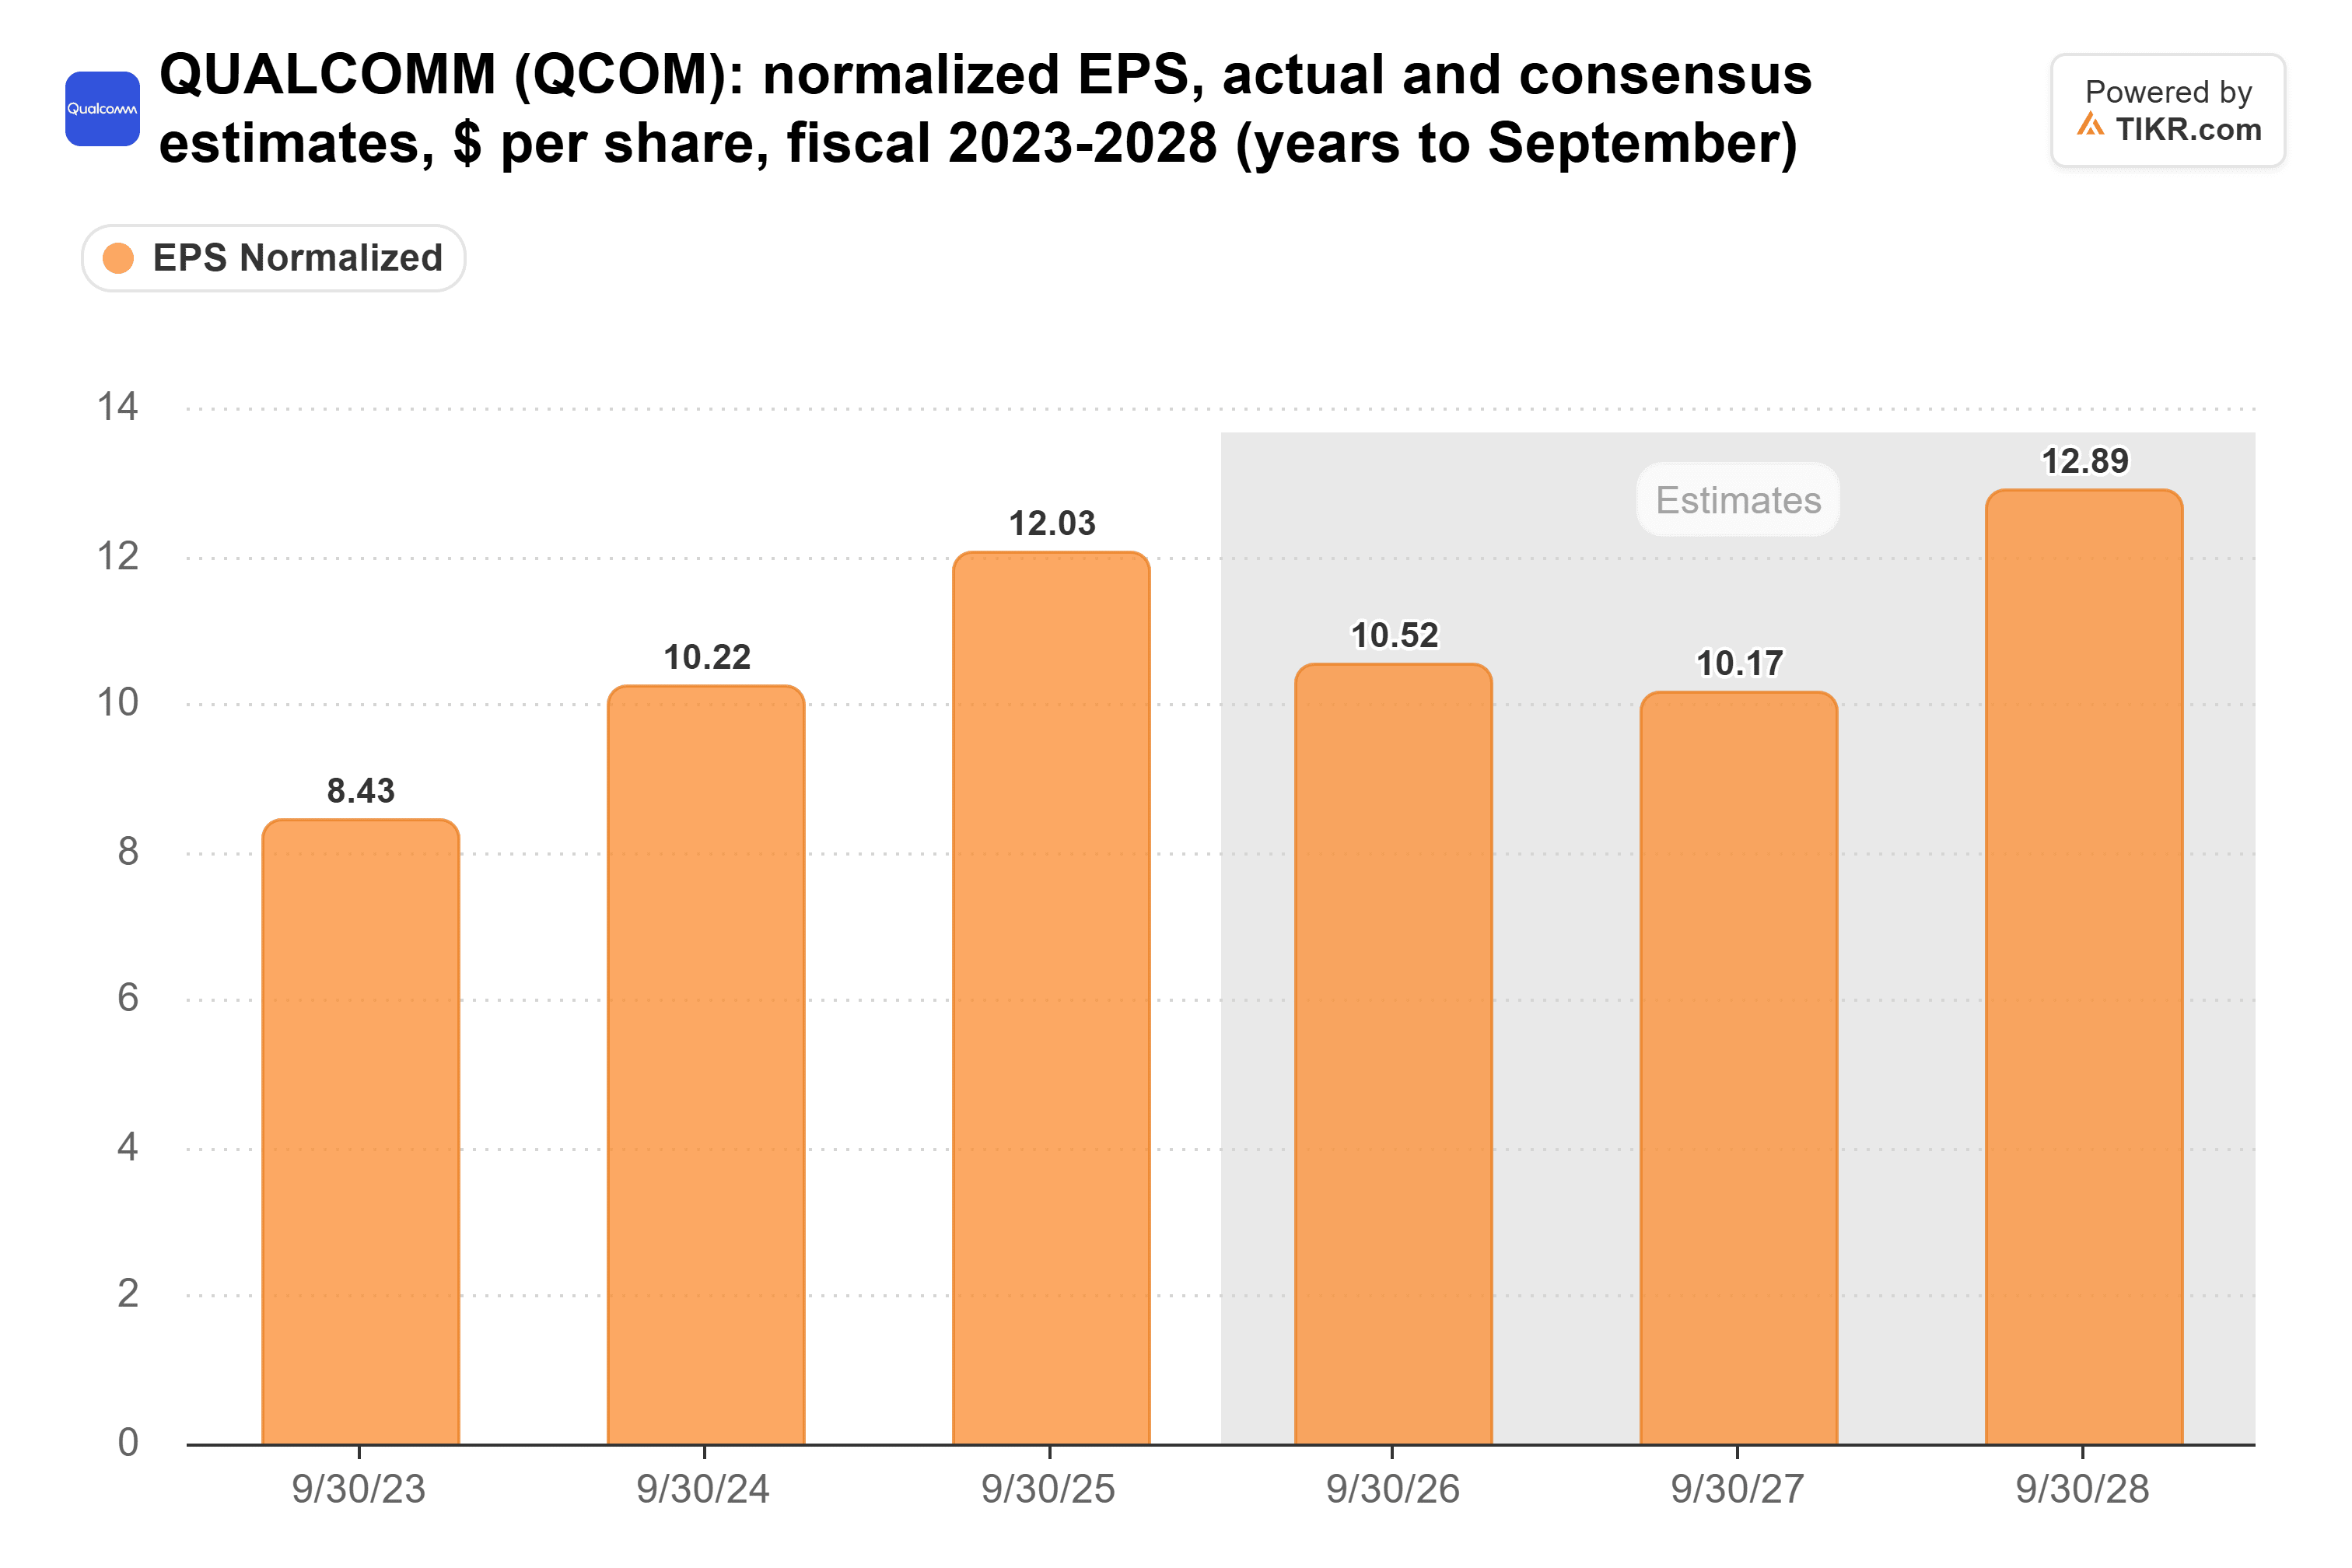
Los analistas esperan que el EPS normalizado caiga de $12.03 en el año fiscal 2025 a $10.17 en el 2027, y que vuelva a superar el nivel del 2025 solo en el 2028:
La presión también podría durar más que eso.
Intel advirtió el 30 de octubre que ve unidades de PC de la industria cayendo aproximadamente un 12% en 2026 y otro 10% en 2027, ya que la escasez de memoria empuja los precios al alza, y los fabricantes de teléfonos compiten por la misma memoria.
Un precio con prima por ganancias en contracción
Incluso después de la caída, Qualcomm cotiza a 18x ganancias forward, por encima de su promedio de cinco años de 14x:
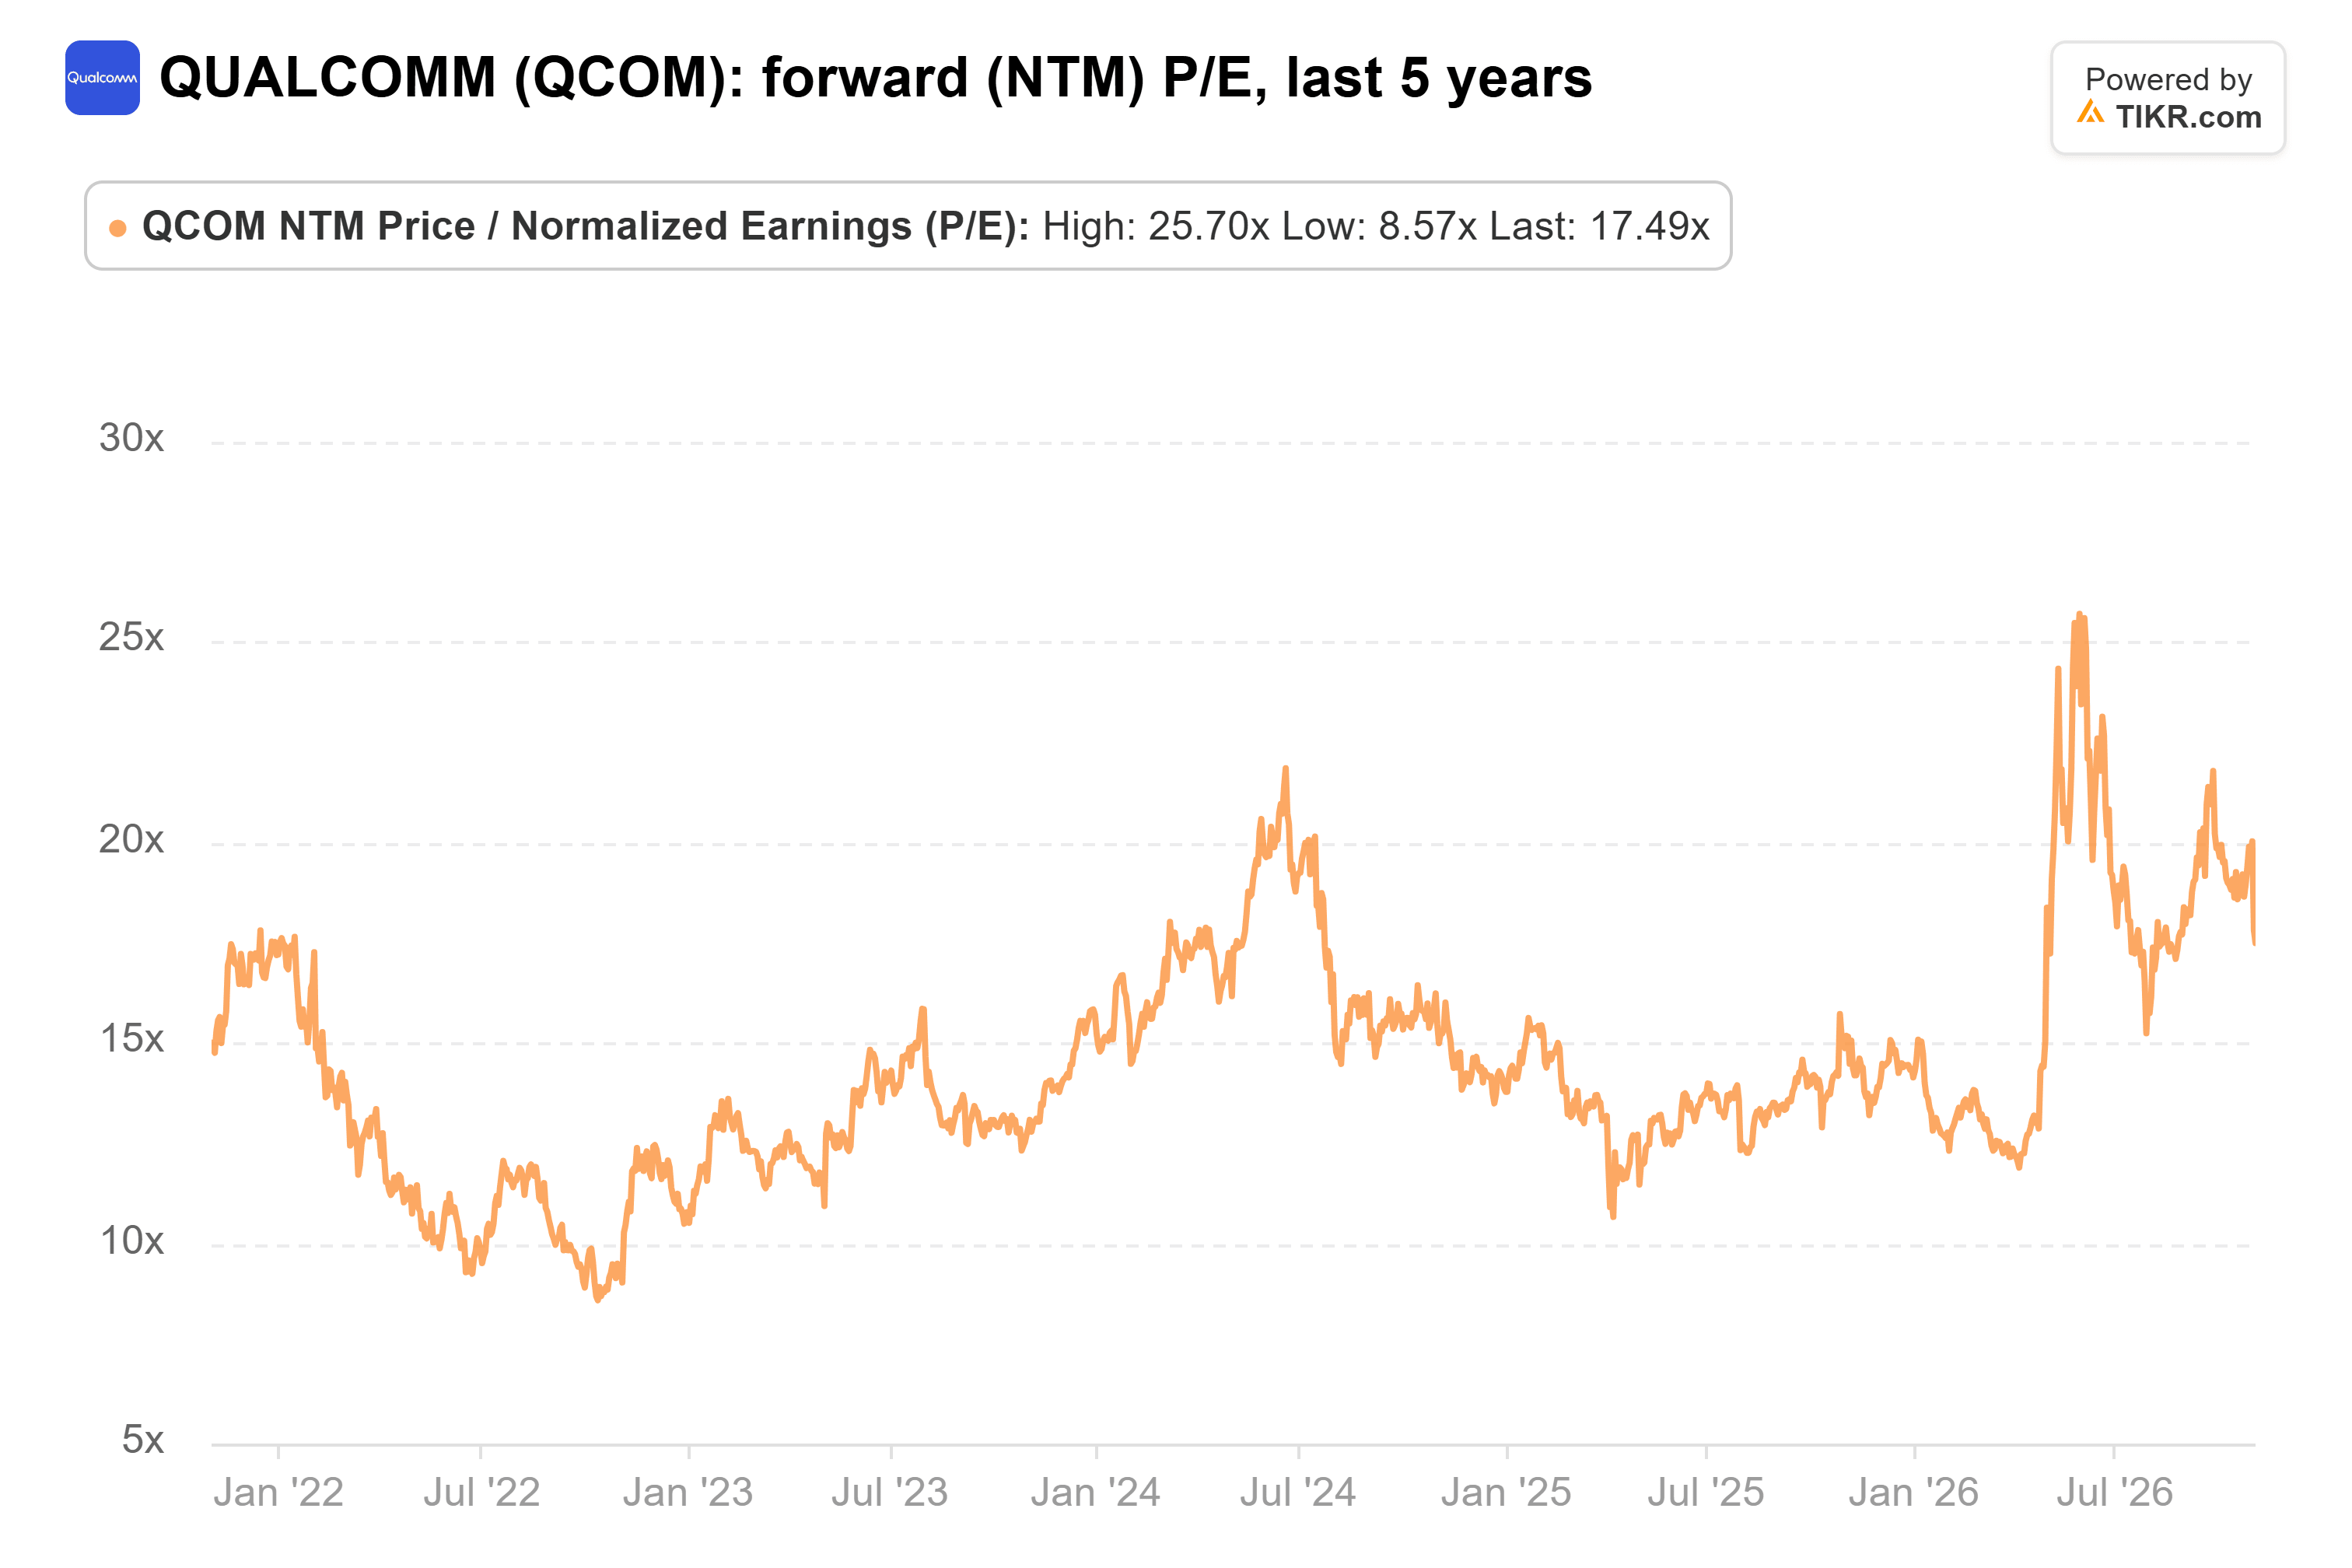
Eso está por debajo de los 26x del pico de mayo, pero los inversores aún pagan más de lo habitual por ganancias que los analistas esperan que se contraigan.
Wall Street es más optimista. Treinta y siete analistas cubren Qualcomm, y su precio objetivo promedio de $196 está un 21% por encima del último cierre. Hace un año estaba alrededor de $180:
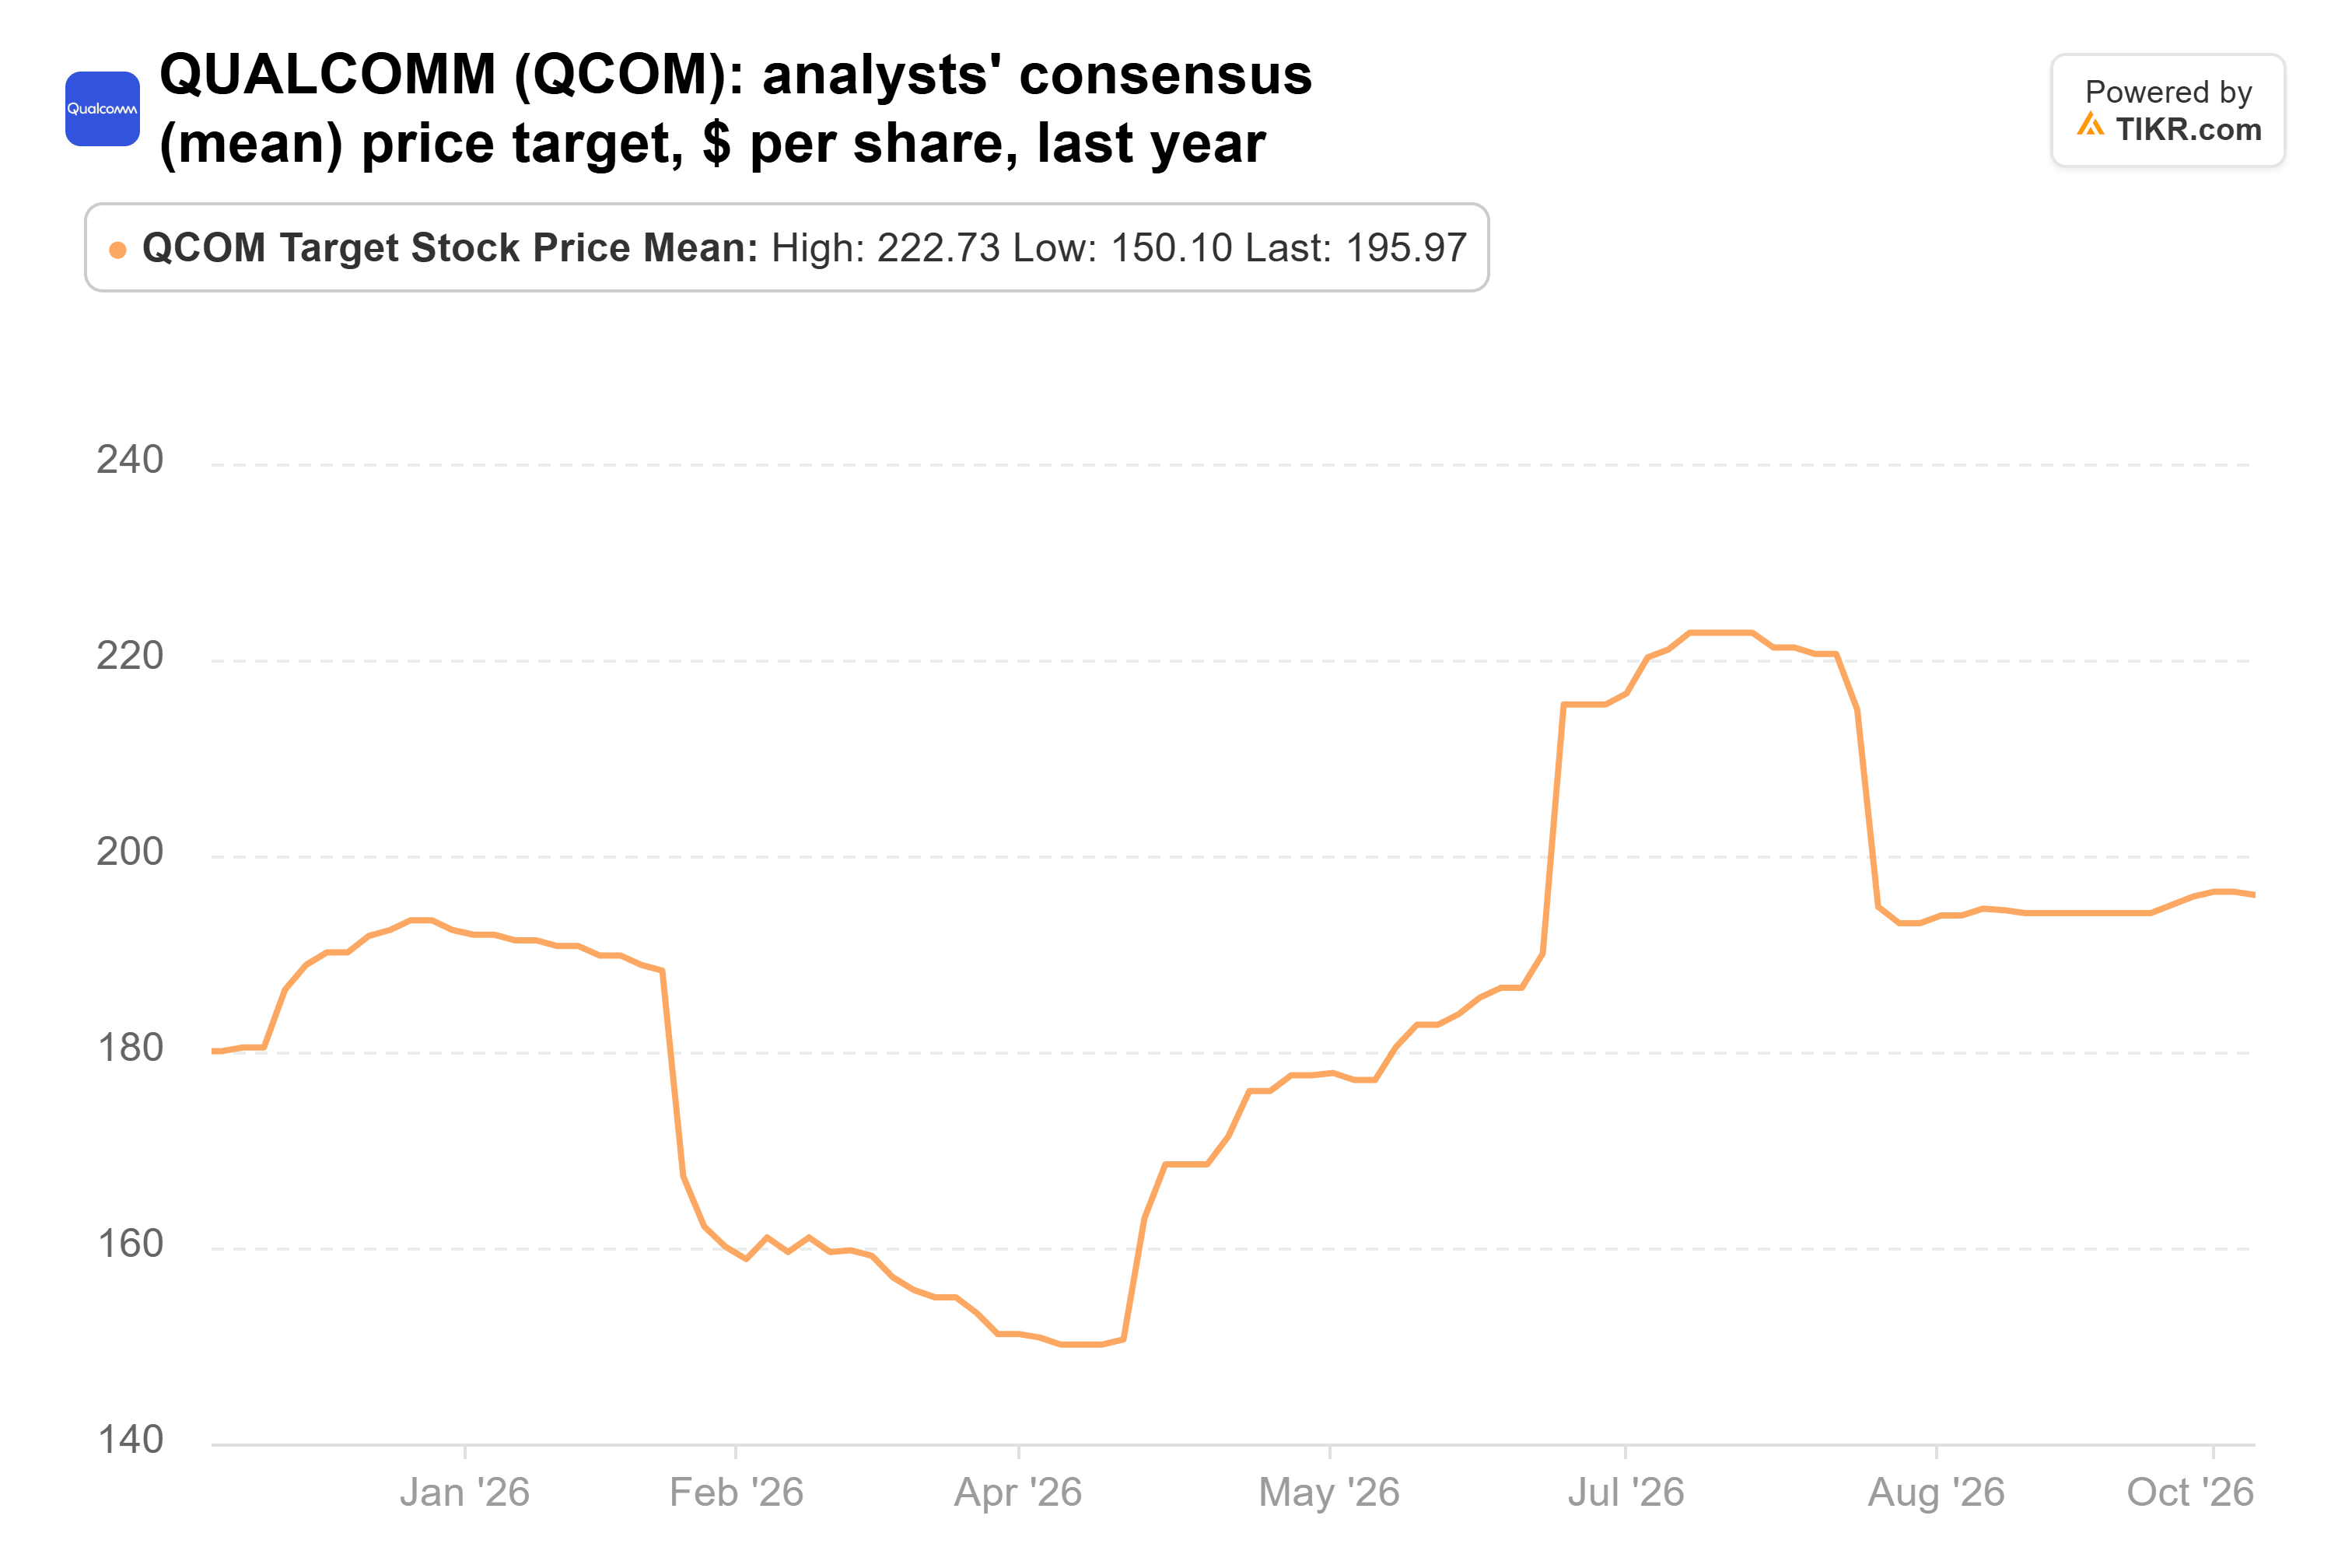
Ese promedio ha bajado desde $223 el 15 de julio, y los objetivos van desde $100 hasta $400. Los analistas tampoco se ponen de acuerdo sobre esta acción.
Distillate tiene los números de su lado
Los márgenes también se están moviendo en la dirección equivocada. La unidad de chips de Qualcomm obtuvo un margen pre-impuestos del 30% en el año fiscal 2025 y del 26% en el trimestre de junio, y la gerencia prevé entre el 23% y el 25% para septiembre.
El CEO Cristiano Amon también ha esbozado recortes de empleo a nivel mundial, con notificaciones que comienzan en noviembre.
Si tuviera que elegir, me pondría del lado del vendedor. Se espera que las ganancias se contraigan hasta el año fiscal 2027, y el negocio de centros de datos que se supone debe reemplazarlas apenas ha comenzado. Sus ingresos aumentaron $182 millones en los nueve meses hasta junio, principalmente por la adquisición de Alphawave. El objetivo de la gerencia para el año fiscal 2027 es de $5 mil millones.
El lado de Gerstner tiene un apoyo real, sin embargo. La gerencia dice que los chips personalizados para dos hiperescaladores tienen órdenes de compra y comenzarán a enviarse en el trimestre de diciembre.
Qualcomm también firmó un acuerdo de hasta $60 mil millones con Amazon en septiembre, y su objetivo es más de $18 de EPS no-GAAP en el año fiscal 2029. Si lo logra, 18x se verá barato.
El 4 de noviembre es la próxima prueba. Si Qualcomm prevé ingresos para el trimestre de diciembre por encima de los de septiembre y pone una cifra en dólares a las ventas de centros de datos, le daría la ventaja a Gerstner.
El próximo 13F de Altimeter nos mostrará si aún mantiene la posición.
Entonces, ¿cuánto vale realmente la acción de Qualcomm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Qualcomm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!