Puntos Clave
- Realty Income ofrece un rendimiento del 6,1% y Amcor del 6,3%, por lo que $10.000 en cualquiera de las dos pagan un poco más de $600 al año hoy.
- Realty Income distribuyó el 75% de su AFFO en el año fiscal 2025, mientras que los dividendos de Amcor utilizaron el 97% de su flujo de caja libre en los doce meses hasta el 30 de junio de 2026.
- El director financiero de Amcor espera recuperar más de $500 millones en efectivo en los próximos 12 meses, principalmente del capital de trabajo inmovilizado por el conflicto en Medio Oriente.
- Realty Income cotiza a 12 veces el AFFO futuro, por debajo de su promedio de cinco años de 15 veces.
Amcor (AMCR) declaró un dividendo trimestral de 65,0 centavos por acción el 12 de agosto, frente a los 63,75 centavos del año anterior, tras ajustar por su split inverso de 1 por 5 en enero. Esto se traduce en un rendimiento del 6,3%.
Realty Income (O) paga un poco menos, un 6,1%, pero aumenta su dividendo con mucha más frecuencia. El 8 de septiembre anunció su 136º aumento desde su cotización en 1994.
Entonces, ¿cuál es la mejor acción de alto rendimiento por dividendo?
| Métrica | Realty Income (O) | Amcor (AMCR) |
|---|---|---|
| Rendimiento por dividendo | 6,1% | 6,3% |
| Dividendo anual | $3,26 (pagado mensualmente) | $2,60 (pagado trimestralmente) |
| Crecimiento del dividendo, 5 años | 2,9% anual (año fiscal 2020–2025) | 2,1% anual (año fiscal 2020–2025) |
| Cobertura | Ratio de pago sobre AFFO: 75% (año fiscal 2025) | Ratio de pago de dividendos en efectivo: 97% (TTM al 30 de junio de 2026) |
| Deuda neta/EBITDA | 5,74x | 3,63x |
| Cobertura de intereses | 2,35x | 3,13x |
| Valoración | 12,1x precio/AFFO futuro | 10,1x PER futuro |
Realty Income mantiene los aumentos
Realty Income ha aumentado su dividendo durante más de 31 años consecutivos. Su flujo de caja ha crecido más rápido que su pago. Los dividendos aumentaron de $2,39 por acción en el año fiscal 2016 a $3,22 en el año fiscal 2025, mientras que el AFFO pasó de $2,88 por acción a $4,28.

Esto llevó su ratio de pago sobre AFFO del 83,0% en el año fiscal 2016 a un bien cubierto 75,2% en el año fiscal 2025.
El negocio sigue creciendo. El AFFO aumentó un 3,8% a $1,09 por acción en el segundo trimestre de 2026 respecto al año anterior, y la dirección elevó sus previsiones de AFFO para 2026 a un rango de $4,44 a $4,45 por acción.
El principal riesgo es la deuda. La deuda neta es 5,74 veces el EBITDA y el EBIT cubre los intereses solo 2,35 veces, por lo que el crecimiento aún depende de los mercados de capitales.
Amcor aún está digiriendo a Berry
El colchón de Amcor se ha movido en la dirección opuesta. Con Berry ahora parte del negocio, las ventas netas aumentaron un 57% a $23.500 millones en el año fiscal 2026, el año hasta el 30 de junio, y el EPS ajustado aumentó un 13% a $4,02 por acción. Las sinergias de la operación alcanzaron los $285 millones para el año, por encima del objetivo inicial.
Sin embargo, el flujo de caja libre no ha seguido el ritmo del dividendo.
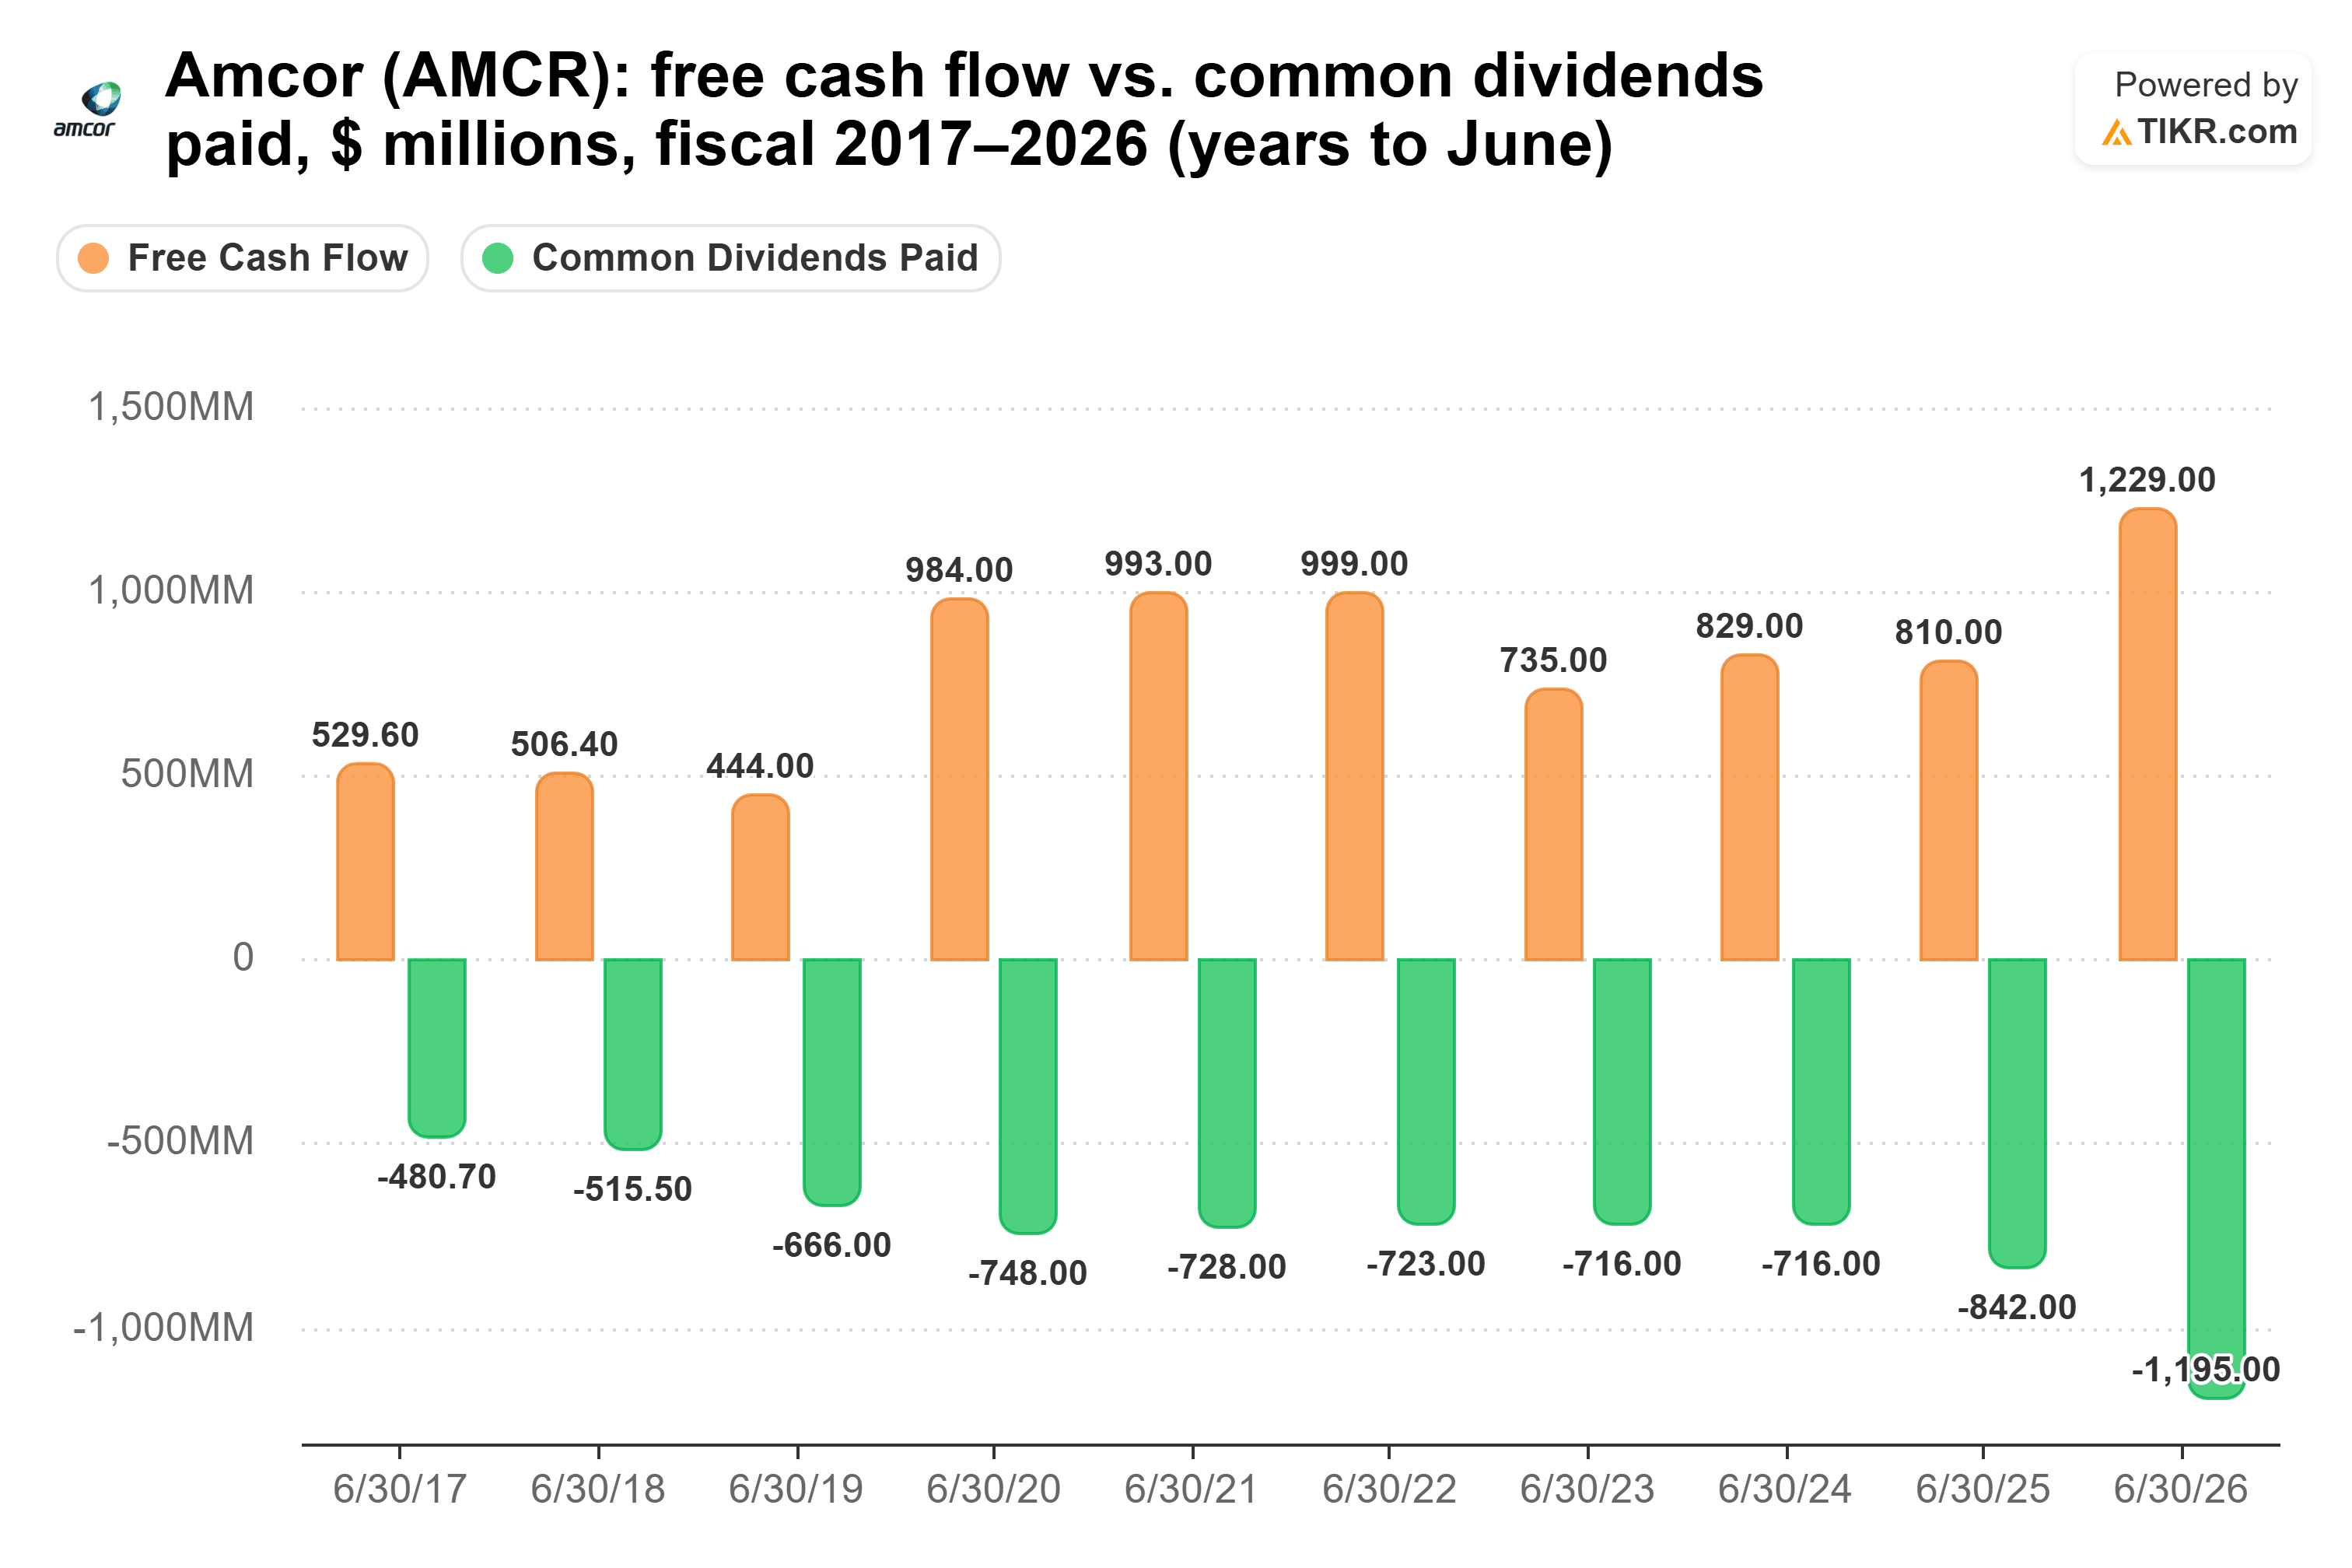
Su ratio de pago de dividendos en efectivo aumentó del 72,4% en el año fiscal 2022 al 104,0% en el año fiscal 2025, cuando $842 millones en dividendos superaron los $810 millones de flujo de caja libre. En el año fiscal 2026, el flujo de caja libre se disparó a $1.230 millones. Pero los dividendos pagados aumentaron a $1.200 millones, un riesgoso 97%.
Parte de la presión es temporal. La dirección afirma que el conflicto en Medio Oriente inmovilizó $500 millones de capital de trabajo. El CFO Stephen Scherger dijo que Amcor tiene como objetivo recuperar más de $500 millones en efectivo en los próximos 12 meses.
El principal riesgo es la deuda y los costos. Amcor tenía $12.900 millones de deuda neta al 30 de junio de 2026 y espera un apalancamiento de 3,5x a 3,6x al final del año. También está gestionando lo que el CEO Peter Konieczny llamó "una inflación de costos de los insumos sin precedentes".
Entonces, ¿qué dividendo gana?
Yo me inclinaría por Realty Income. Su dividendo utilizó el 75% del AFFO en el año fiscal 2025, frente al 97% del flujo de caja libre de Amcor en los doce meses hasta el 30 de junio de 2026. También ha crecido más rápido: un 2,9% anual desde el año fiscal 2020 hasta el año fiscal 2025, frente al 2,1% de Amcor.
Amcor sí paga más hoy: $630 al año por $10.000, frente a $610 de Realty Income. Pero a la tasa de crecimiento de 5 años de cada empresa, los ingresos por dividendo de Realty Income superarían a los de Amcor en unos cuatro años. En el año 10, esos $10.000 pagarían unos $790 al año, un rendimiento del 7,9% sobre su inversión original, frente a unos $759 de Amcor.
Y no se paga una prima por el dividendo mejor cubierto.

A 12,1 veces el AFFO futuro, Realty Income se sitúa muy por debajo de su promedio de cinco años de 14,7 veces.
Nada de esto significa que el dividendo de Amcor esté en problemas. Las sinergias de Berry están avanzando por encima del plan, y la dirección espera un apalancamiento de aproximadamente 3 veces para finales de 2027. Amcor también obtiene mejores puntuaciones que Realty Income tanto en deuda neta/EBITDA como en cobertura de intereses. Simplemente, Realty Income tiene más margen bajo su dividendo hoy, además de más de 31 años de aumentos a sus espaldas.
Por supuesto, la recuperación de efectivo de Amcor podría cambiar el panorama. Si recupera esos más de $500 millones en el próximo año, su colchón se vería mucho más saludable. La primera mirada llegará con su informe de los seis meses hasta el 31 de diciembre de 2026.
Entonces, ¿cuánto vale realmente la acción de Realty Income?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Realty Income. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!