


Las acciones de Bank of America (BAC) cayeron aproximadamente un 4% en la negociación previa a la apertura del miércoles 14 de octubre, hasta alrededor de $52, después de que el beneficio del tercer trimestre del banco quedara por debajo de las estimaciones. Los beneficios reportados fueron de $0.91 por acción, frente a $1.04 del año anterior, incluyendo un cargo de $1.200 millones vinculado a la multa por lavado de dinero que FinCEN anunció el martes junto con una acción de la OCC. Un acuerdo de sanciones separado con la OFAC añadió $11.6 millones.
La multa acaparó los titulares, pero no explica el fallo. Excluyéndola, Bank of America obtuvo $1.08 por acción, aún por debajo de los $1.10 que esperaban los analistas. Esto rompe su reciente racha de superación de estimaciones de beneficios.
La Mesa de Renta Fija No Cumplió Sus Propias Previsiones
En la conferencia de Barclays del 14 de septiembre, el CEO Brian Moynihan pronosticó que las ventas y operaciones de trading serían aproximadamente planas interanual, alrededor de $5.400 millones, y que las comisiones de banca de inversión estarían entre $1.600 y $1.800 millones. La banca de inversión alcanzó $1.800 millones, el tope de ese rango. El trading cayó un 5% a $5.100 millones, arrastrado por renta fija, divisas y materias primas.
Eso supone un déficit de $300 millones frente a un pronóstico hecho apenas dos semanas antes del cierre del trimestre. La multa es la cifra mayor, pero es un evento único: $0.17 por acción, contabilizado una sola vez.
El Ingreso Neto por Intereses Sigue Haciendo el Trabajo Pesado
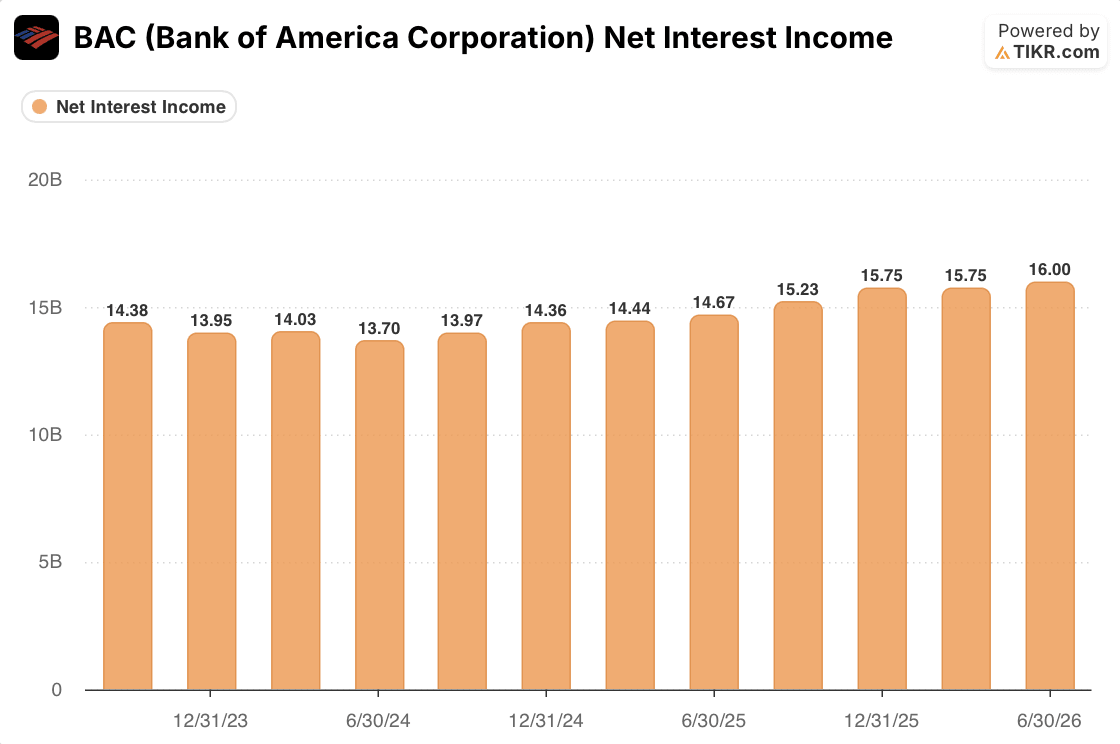
El ingreso neto por intereses ha subido desde $13.700 millones en el trimestre de junio de 2024 hasta $16.000 millones en el Q2 de 2026, con solo un tramo plano a principios de año. Los $16.400 millones del miércoles supusieron un aumento del 8% respecto al año anterior. Esa línea representa ahora alrededor del 55% de los ingresos, por lo que un trimestre flojo de trading apenas afecta a la base de ganancias.
Los préstamos promedio crecieron un 6%, y el banco devolvió $8.300 millones a los accionistas, incluyendo $6.000 millones en recompras de acciones.
¿Es Esto un Problema de BofA o del Mercado de Bonos?
En parte, del mercado. JPMorgan Chase (JPM) reportó una caída sorpresa en los ingresos por renta fija el martes, un 4% menos hasta $5.400 millones. Pero Citigroup (C) aumentó los ingresos de los mercados de renta fija un 4% hasta $4.400 millones en el mismo trimestre, por lo que la venta masiva de bonos no explica todo el déficit de BofA.
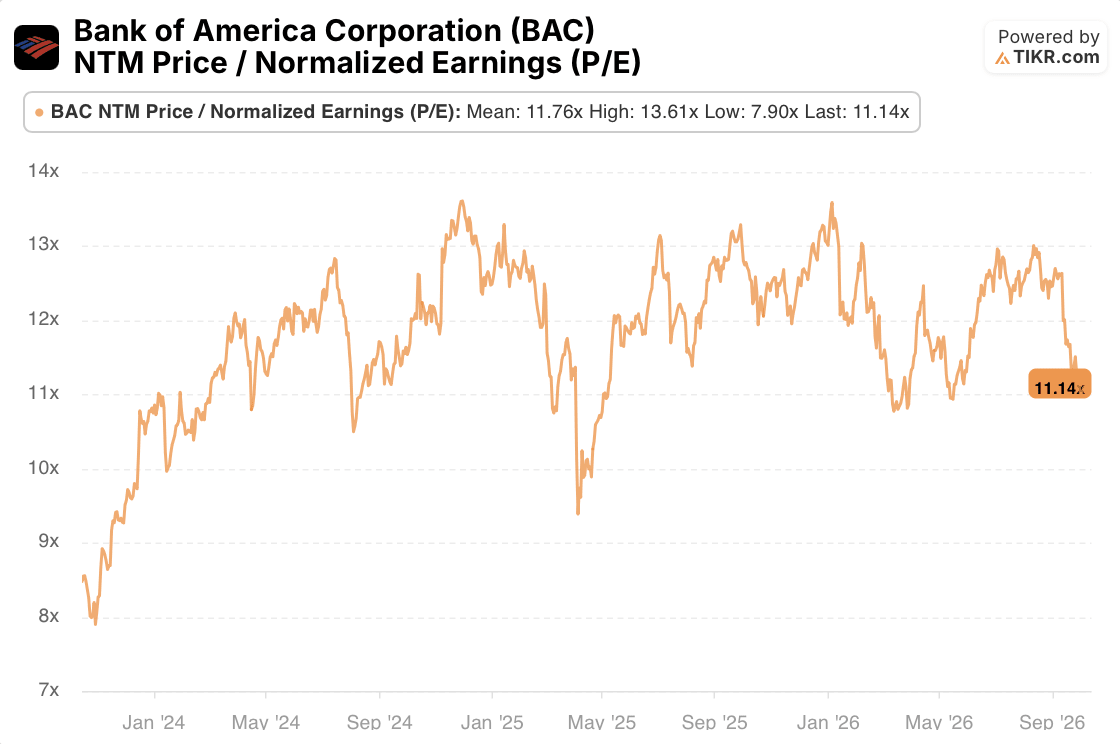
El mercado no estaba pagando por un rebote del trading de todos modos. Antes del informe, la acción cotizaba a aproximadamente 11.1x los beneficios normalizados futuros, por debajo de su promedio de 11.8x desde finales de 2023 y muy lejos de su pico de 13.6x.
Cuánto Vale la Acción BAC Sin una Revalorización del Múltiplo
La pregunta que quería responder: si Bank of America nunca recupera su antiguo múltiplo, ¿sigue siendo atractiva la acción? Así que establecí el múltiplo P/E de salida en 11x, cerca de su múltiplo forward previo a los resultados, y dejé que el retorno proviniera solo del crecimiento de las ganancias, las recompras y los dividendos. Tengo los ingresos creciendo un 4.9% anual hasta 2030, más lento que solo el ingreso neto por intereses, porque le doy poco impulso al trading y a las operaciones de fusiones y adquisiciones. El margen de beneficio neto se mantiene en 27.1%.
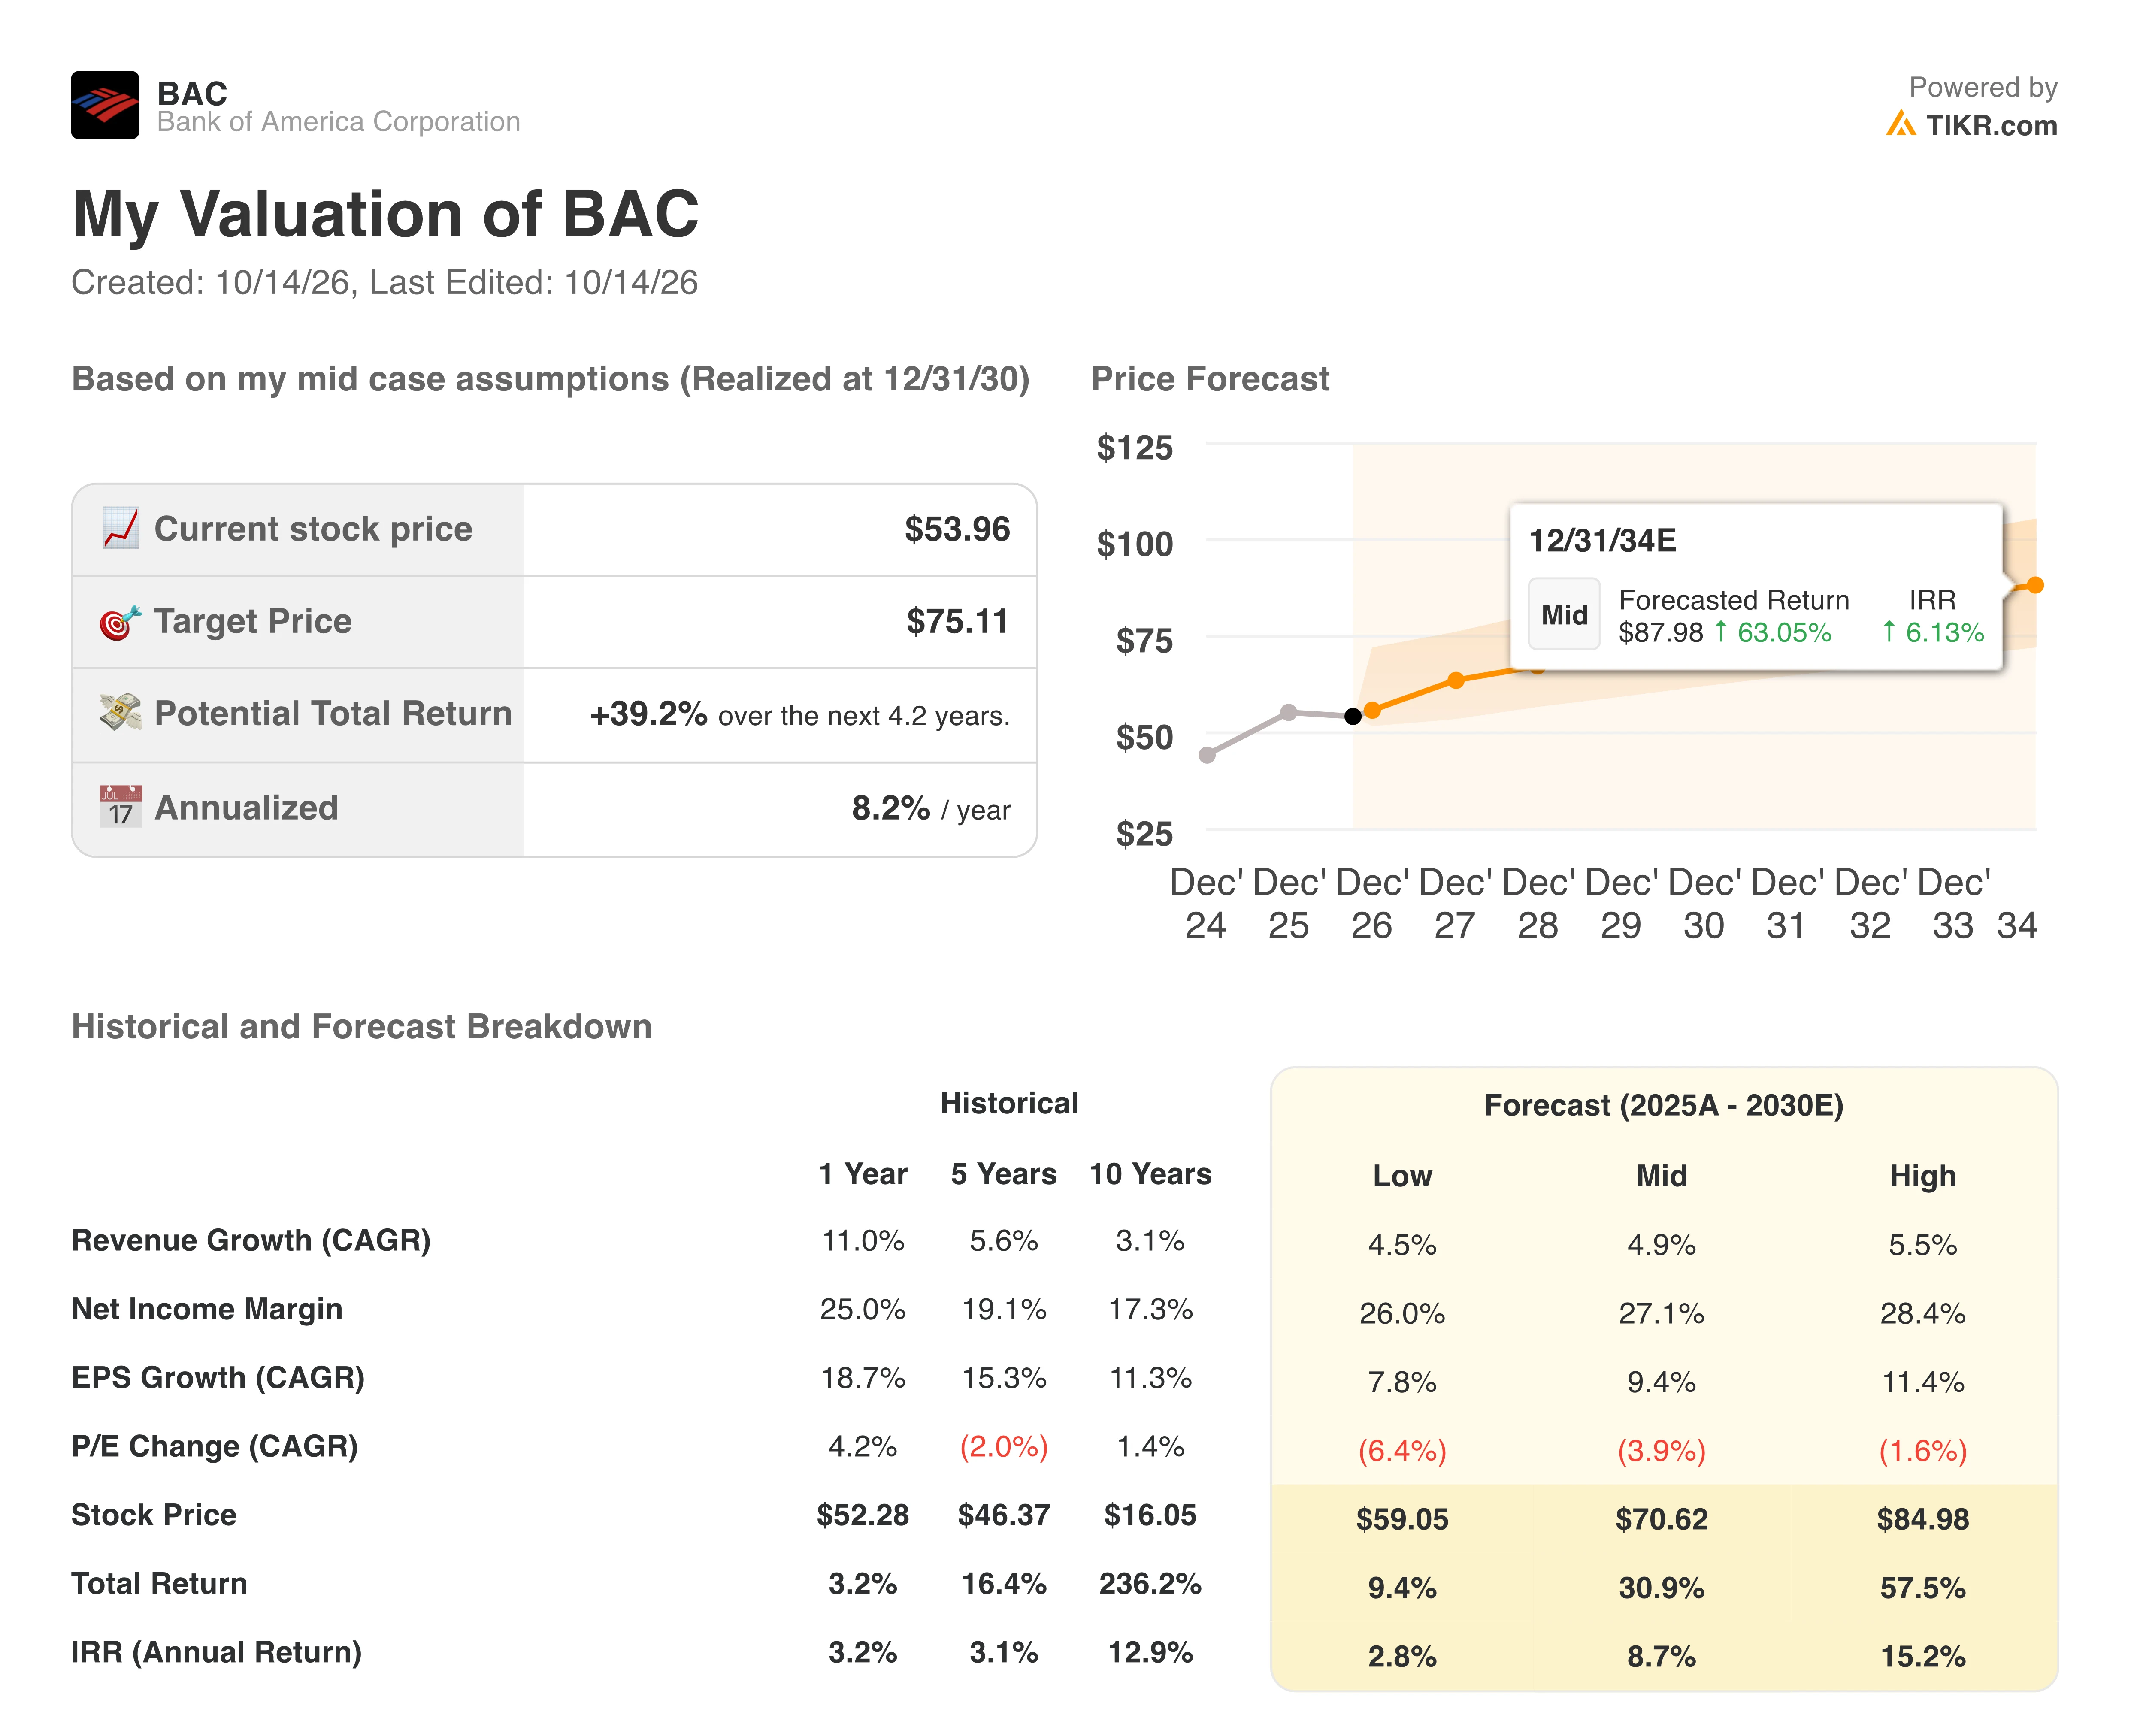
Eso me lleva a aproximadamente $75 por acción para finales de 2030 con los dividendos incluidos, o unos $71 solo por el precio de la acción. Medido desde el cierre previo a los resultados de $53.96, eso supone un retorno total del 39.2%, o aproximadamente un 8.2% anual. El modelo de septiembre de TIKR tenía $80 para la misma fecha desde $58. El objetivo es más bajo, pero el retorno es casi el mismo, porque la acción ya ha cedido la diferencia.
Conclusión
Una caída del 4% es una reacción fuerte a un trimestre en el que la multa fue un evento único y el déficit de trading frente a las propias previsiones de Moynihan se traduce en aproximadamente 3 centavos por acción después de impuestos. El motor más grande del banco, el ingreso neto por intereses, sigue creciendo. A 11x beneficios, aproximadamente un 8% anual parece un caso base razonable más que una ganga. El informe del cuarto trimestre en enero es la prueba: si la renta fija se estabiliza mientras el ingreso neto por intereses sigue subiendo, el precio de hoy parecerá demasiado cauteloso.
¿Crees que mi crecimiento o múltiplo es demasiado conservador? Construye tu propio modelo de Bank of America en unos 60 segundos en TIKR de forma gratuita, partiendo de las estimaciones consensuadas de los analistas. Más información aquí.
Entonces, ¿cuánto vale realmente la acción de Bank of America?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción BAC. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Valora Bank of America Corporation gratis→
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


