Conclusiones Clave
- El S-1 de Anthropic, hecho público el 26 de octubre, indica que ahora alquila sus propios centros de datos y los chips de IA dentro de ellos, además de alquilar capacidad de cómputo de Amazon y Alphabet's Google.
- Eso convierte a uno de los dos mayores clientes de IA de AWS en un rival parcial, y limita cuánto de la creciente factura de cómputo de Anthropic puede capturar AWS más allá de su contrato actual.
- El compromiso de Anthropic de $110 mil millones con AWS se extiende hasta 2036, mientras que Amazon gastó $132 mil millones en capex en 2025 y espera unos $220 mil millones en 2026.
- Los resultados del 29 de octubre de Amazon mostraron que el crecimiento de AWS se aceleró al 39% y su cartera de pedidos pendientes aumentó a $578 mil millones, y el CEO Andy Jassy proyecta un crecimiento de AWS por encima del 40% tanto en 2027 como en 2028.
Amazon (AMZN) tiene un nuevo competidor en la nube, y es uno de sus mayores clientes.
El S-1 de Anthropic, hecho público el 26 de octubre, dice que el creador de Claude ahora alquila chips de IA directamente y los opera en centros de datos alquilados y operados para él, construidos según sus propias especificaciones. Esto se suma al alquiler de capacidad de cómputo de Amazon y Alphabet (GOOG). Anthropic llama a este esfuerzo Anthropic Direct. El S-1 nombra a Fluidstack, la empresa detrás del acuerdo de centros de datos de $50 mil millones en Texas y Nueva York que Anthropic anunció en noviembre de 2025, como un socio que desarrolla y opera centros de datos para ellos, y Anthropic planea firmar más contratos de arrendamiento.
En el episodio del 27 de octubre de Prof G Markets, el inversor Paul Kedrosky resumió lo que eso significa:
"Básicamente están replicando AWS, Amazon Web Services, en ambas direcciones".
Se refiere a que Anthropic está construyendo tanto los productos que usan los clientes como la nube subyacente. En su opinión, Anthropic tiene pocas opciones. Depender de sus mayores competidores lo deja expuesto, por lo que tiene que hacer inversiones duplicadas para dejar de depender de ellos, tanto estratégicamente como por la comisión que se llevan en las ventas a través de sus marketplaces en la nube. Espera que el gasto se acelere a partir de ahora.
Para AWS, eso significa un gran cliente que planea una salida parcial.
Amazon se Construyó para Esta Demanda
Anthropic se ha comprometido a $110 mil millones con AWS hasta 2036, vinculados a los chips Trainium de Amazon, y a $114.5 mil millones con Alphabet's Google hasta 2033, según la lectura del S-1 de CNBC. Amazon ha gastado fuertemente para estar listo para facturas de ese tamaño. Su gasto de capital más que se duplicó de $52.7 mil millones en 2023 a $132 mil millones en 2025…

Y la dirección espera unos $220 mil millones de capex en efectivo en 2026, una cifra que reafirmó el 29 de octubre.
TIKR Rastrea a 60 Analistas sobre Amazon. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Amazon, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Amazon
Esa construcción ha absorbido la mayor parte del flujo de caja libre de Amazon, que cayó de $32.9 mil millones en 2024 a unos escasos $7.7 mil millones en 2025…
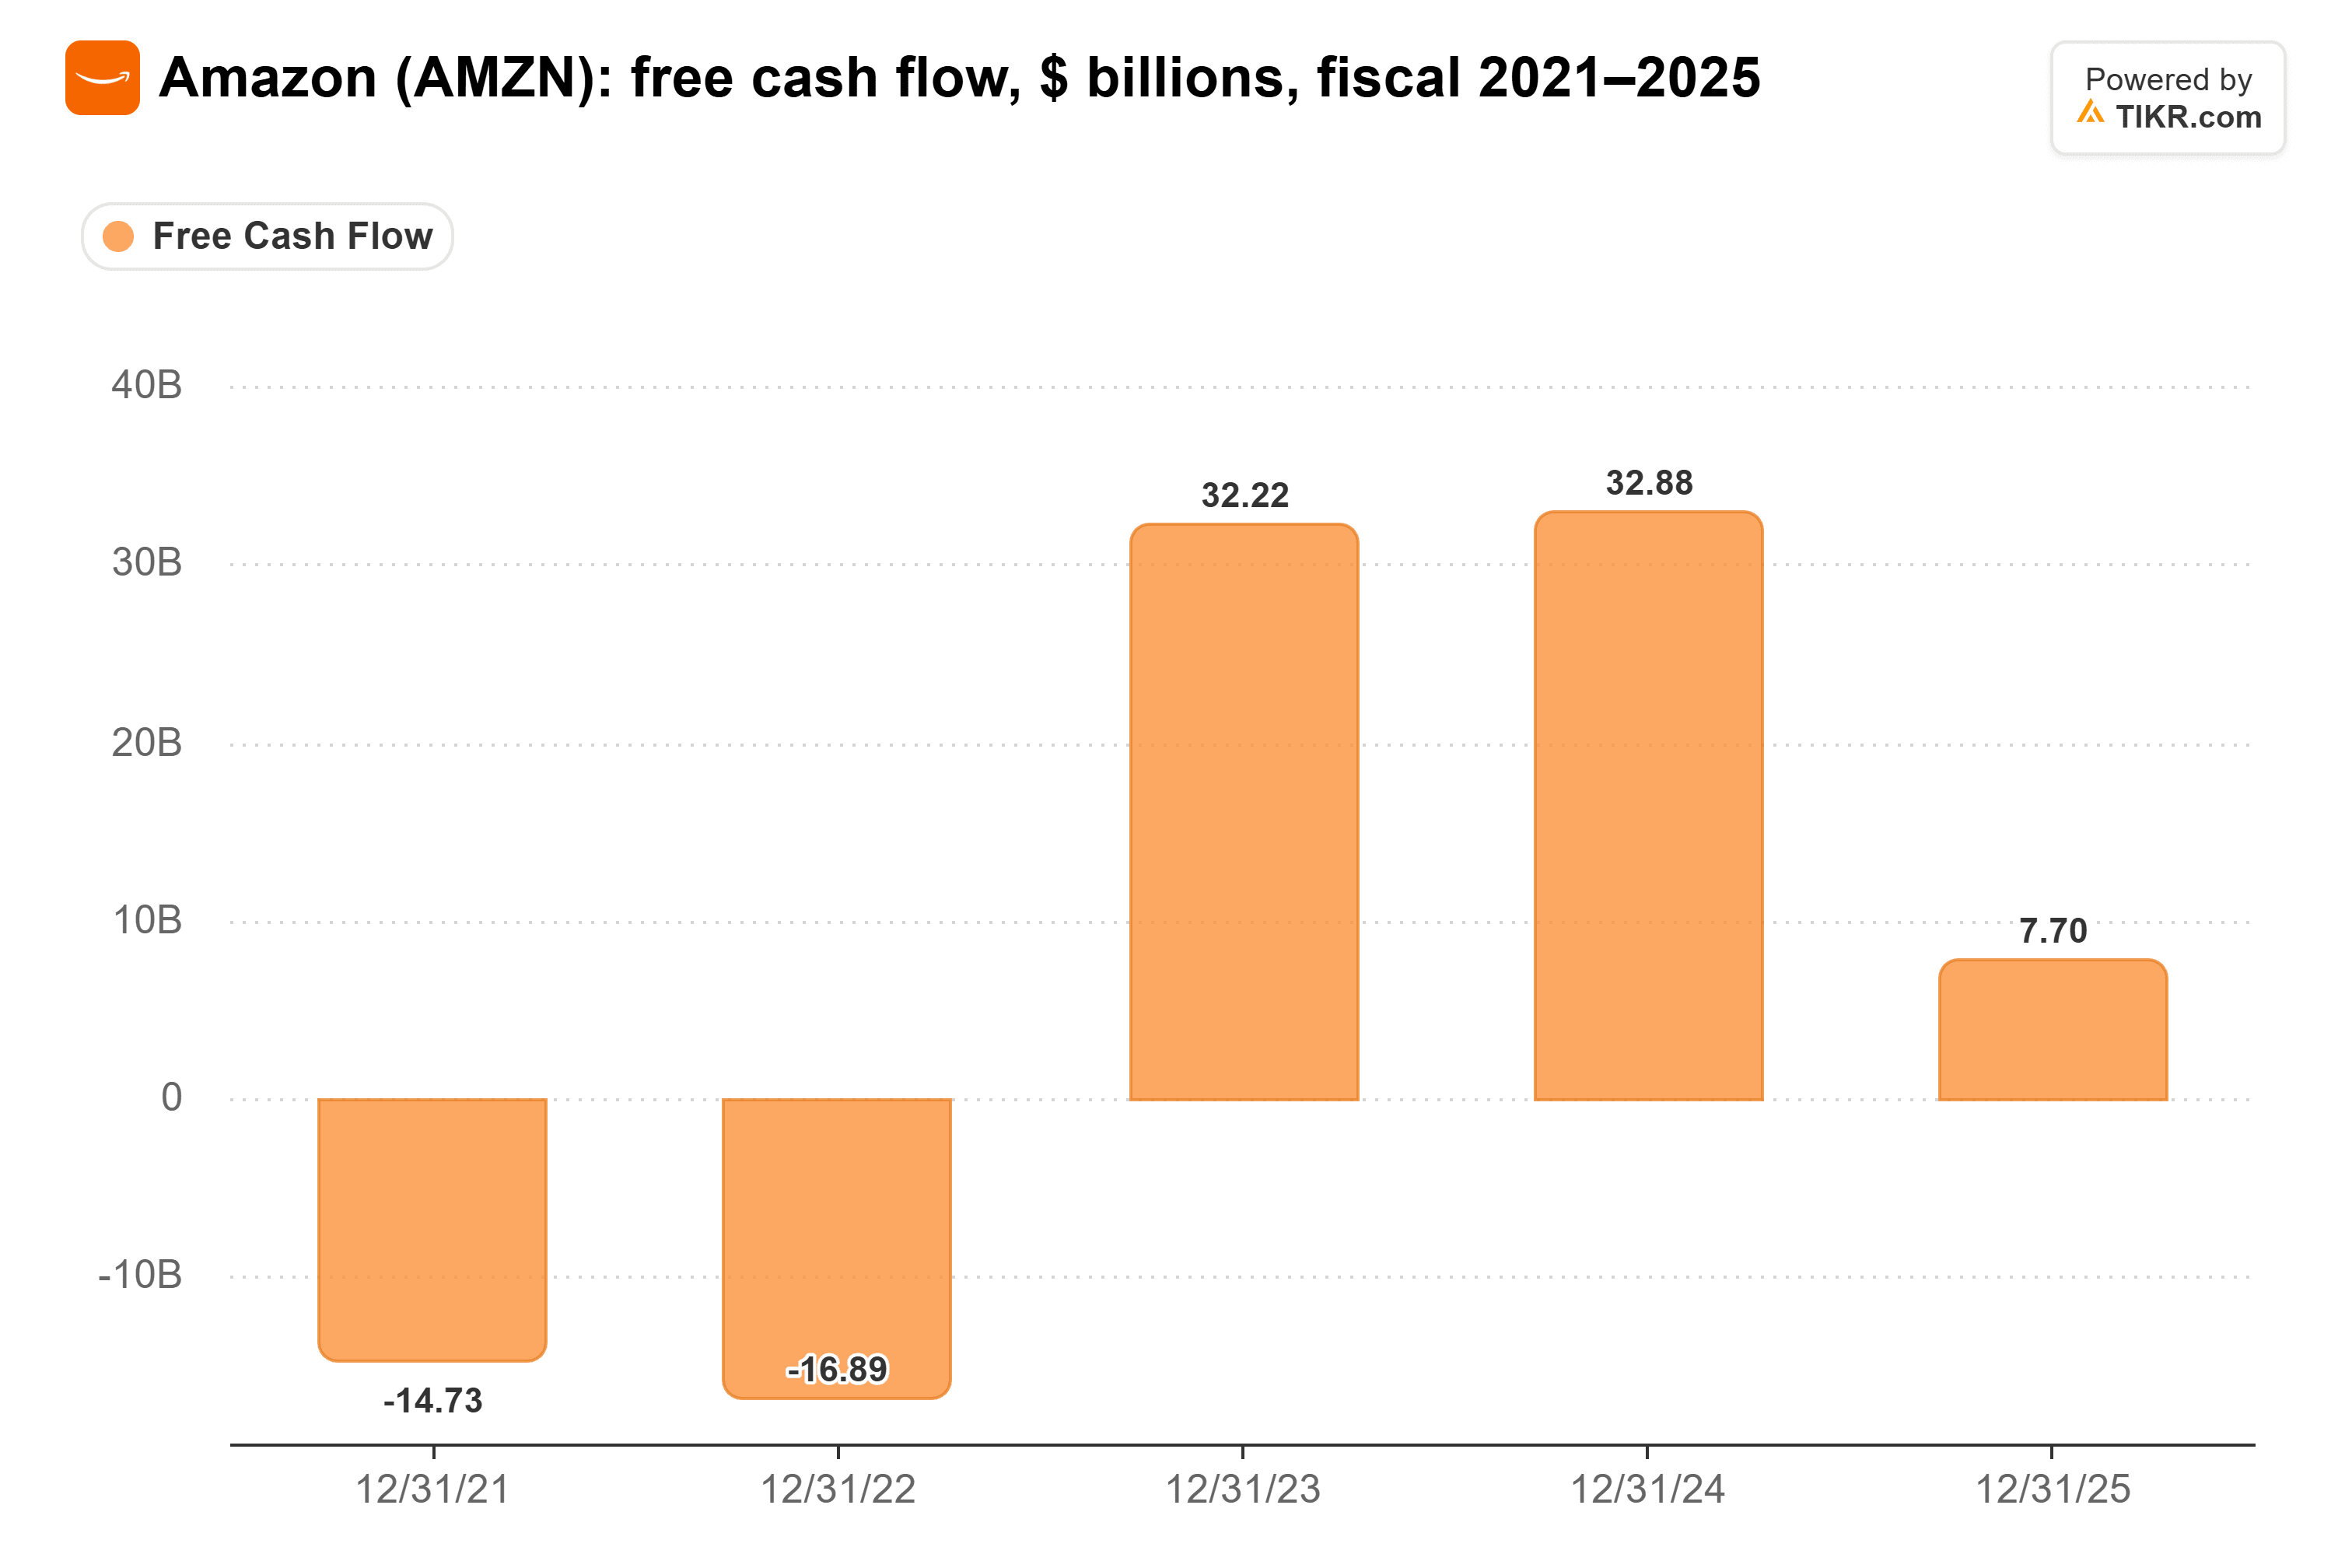
Según la propia medida de Amazon, el flujo de caja libre en los 12 meses hasta el 30 de septiembre fue una salida de $42.4 mil millones, frente a $7.6 mil millones tres meses antes.
Así que cada dólar de demanda de IA que AWS retiene importa para cuándo ese gasto se amortice. Sin embargo, Anthropic Direct no aparecerá mucho en el propio capex de Anthropic. El S-1 dice que obtiene los chips a través de arrendamientos de equipos y los edificios también a través de arrendamientos, por lo que la construcción se registra como compromisos de arrendamiento a largo plazo en lugar de gastos iniciales.
Los Contratos Son un Piso
AWS se queda con esos $110 mil millones de cualquier manera. El S-1 de Anthropic dice que sus acuerdos de cómputo a largo plazo lo obligan a pagar por capacidad independientemente de cuánto use realmente, por lo que por ahora Anthropic Direct añade centros de datos además de lo que Anthropic ya le debe a Amazon.
AWS tampoco carece de compradores. Jassy dijo el 23 de octubre que la capacidad de AWS está prácticamente agotada hasta 2027, con una buena parte de 2028 ya comprometida.
Lo que se reduce es el potencial alcista. La cartera de pedidos pendientes de AWS más que se duplicó de $244 mil millones a finales de 2025 a $496 mil millones al 30 de junio de 2026, ya que Anthropic y OpenAI añadieron cada uno compromisos de $100 mil millones o más. Ese tipo de salto por parte de Anthropic se vuelve más difícil de repetir una vez que llene primero sus propios edificios.
Además: Amazon posee una gran parte de Anthropic, una participación que valoraba en $190.4 mil millones al 30 de junio. Anthropic dice que operar sus propios centros de datos podría traer ventajas de costos a largo plazo. Kedrosky dice que sus márgenes solo se mantienen si el costo de cómputo de cada token sigue cayendo. Si poseer sus propios centros de datos ayuda en eso, Amazon recupera parte del beneficio como accionista.
Lo que el T3 de Amazon Dice Sobre el Riesgo de Anthropic
Los resultados del 29 de octubre de Amazon respondieron parte de la pregunta. Los ingresos de AWS crecieron un 39% a $46.0 mil millones, su sexto trimestre consecutivo de crecimiento más rápido, con un margen operativo del 38.7%. La cartera de pedidos pendientes saltó a $578 mil millones desde $496 mil millones en tres meses, y Jassy la calificó como "bien diversificada". También proyectó un crecimiento de AWS por encima del 40% tanto en 2027 como en 2028. Amazon no dijo cuánto de esos $82 mil millones provino de los dos laboratorios.
Los propios centros de datos de Anthropic no dañarán a AWS este año ni el próximo, y el contrato protege a Amazon hasta 2036. Sí limitan lo que Amazon puede esperar de uno de sus dos mayores clientes de IA. Pero una cartera de pedidos pendientes de $578 mil millones y un objetivo de crecimiento superior al 40% para dos años más indican que el caso alcista para AWS nunca descansó únicamente en Anthropic. El costo es el efectivo: una salida de $42.4 mil millones en los últimos 12 meses mientras se construye esa capacidad.
Entonces, ¿cuál es el valor real de las acciones de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!