Conclusiones clave
- Los ingresos de Amazon del tercer trimestre aumentaron un 12% hasta $201.900 millones y AWS creció un 39% hasta $46.000 millones, pero el BPA de $1,89 no alcanzó la estimación de $1,96.
- El capex alcanzó los $77.300 millones en el trimestre frente a un consenso de $58.700 millones, y el flujo de caja libre acumulado se volvió negativo en $42.400 millones.
- Las previsiones de ingresos para el cuarto trimestre, de $240.000 a $247.000 millones, quedan por debajo del consenso en su punto medio, y Amazon planea gastar significativamente más en capex en 2027.
- El informe previsto para el 4 de febrero debe mostrar que el crecimiento de AWS se mantiene cerca del 40% y un camino creíble de vuelta a un flujo de caja libre positivo.
Amazon (AMZN) acaba de registrar el margen operativo más alto de su historia. Aun así, la acción cayó, cerrando el viernes a $240, un 1,4% menos y un 16% por debajo de su máximo anual de $287.
Culpe al estado de flujos de efectivo. Amazon gastó $77.300 millones en capex en el tercer trimestre, y el flujo de caja libre acumulado cayó a negativo $42.400 millones.
Una gran parte de ese gasto va a parar a Nvidia (NVDA), que planea desplegar 2 millones más de sus GPU en AWS en 2027 y 2028. Amazon tampoco está sola en números rojos. Meta Platforms (META) reportó la primera vez que su flujo de caja libre fue negativo desde que es pública una semana antes, en negativo $2.120 millones.
Así que el crecimiento de AWS ya no zanja el debate. Los inversores quieren saber cuándo todo este gasto se convertirá de nuevo en efectivo.
Un margen récord con un fallo adjunto
Los ingresos aumentaron un 12% hasta $201.900 millones, justo por debajo del consenso de $202.300 millones. El BPA de $1,89 no alcanzó la estimación de $1,96, y el ingreso neto cayó un 2% porque el trimestre del año anterior incluía una ganancia pre-impuestos de $9.500 millones por la participación de Amazon en Anthropic.
Más arriba en el estado de resultados, el trimestre fue excelente:
- El ingreso operativo saltó un 61% hasta $28.100 millones, un margen récord del 13,9%.
- Los ingresos de AWS crecieron un 39% hasta $46.000 millones, su ritmo más rápido en casi cinco años.
- El backlog de AWS alcanzó los $496.000 millones.
Las previsiones fueron más débiles. Amazon prevé ingresos del cuarto trimestre de $240.000 a $247.000 millones, y el punto medio de $243.500 millones se sitúa por debajo del consenso de $244.500 millones. Su rango de ingreso operativo, de $28.500 a $33.500 millones, sigue comparándose favorablemente con los $25.000 millones del año anterior.
La rentabilidad ha mejorado rápidamente…
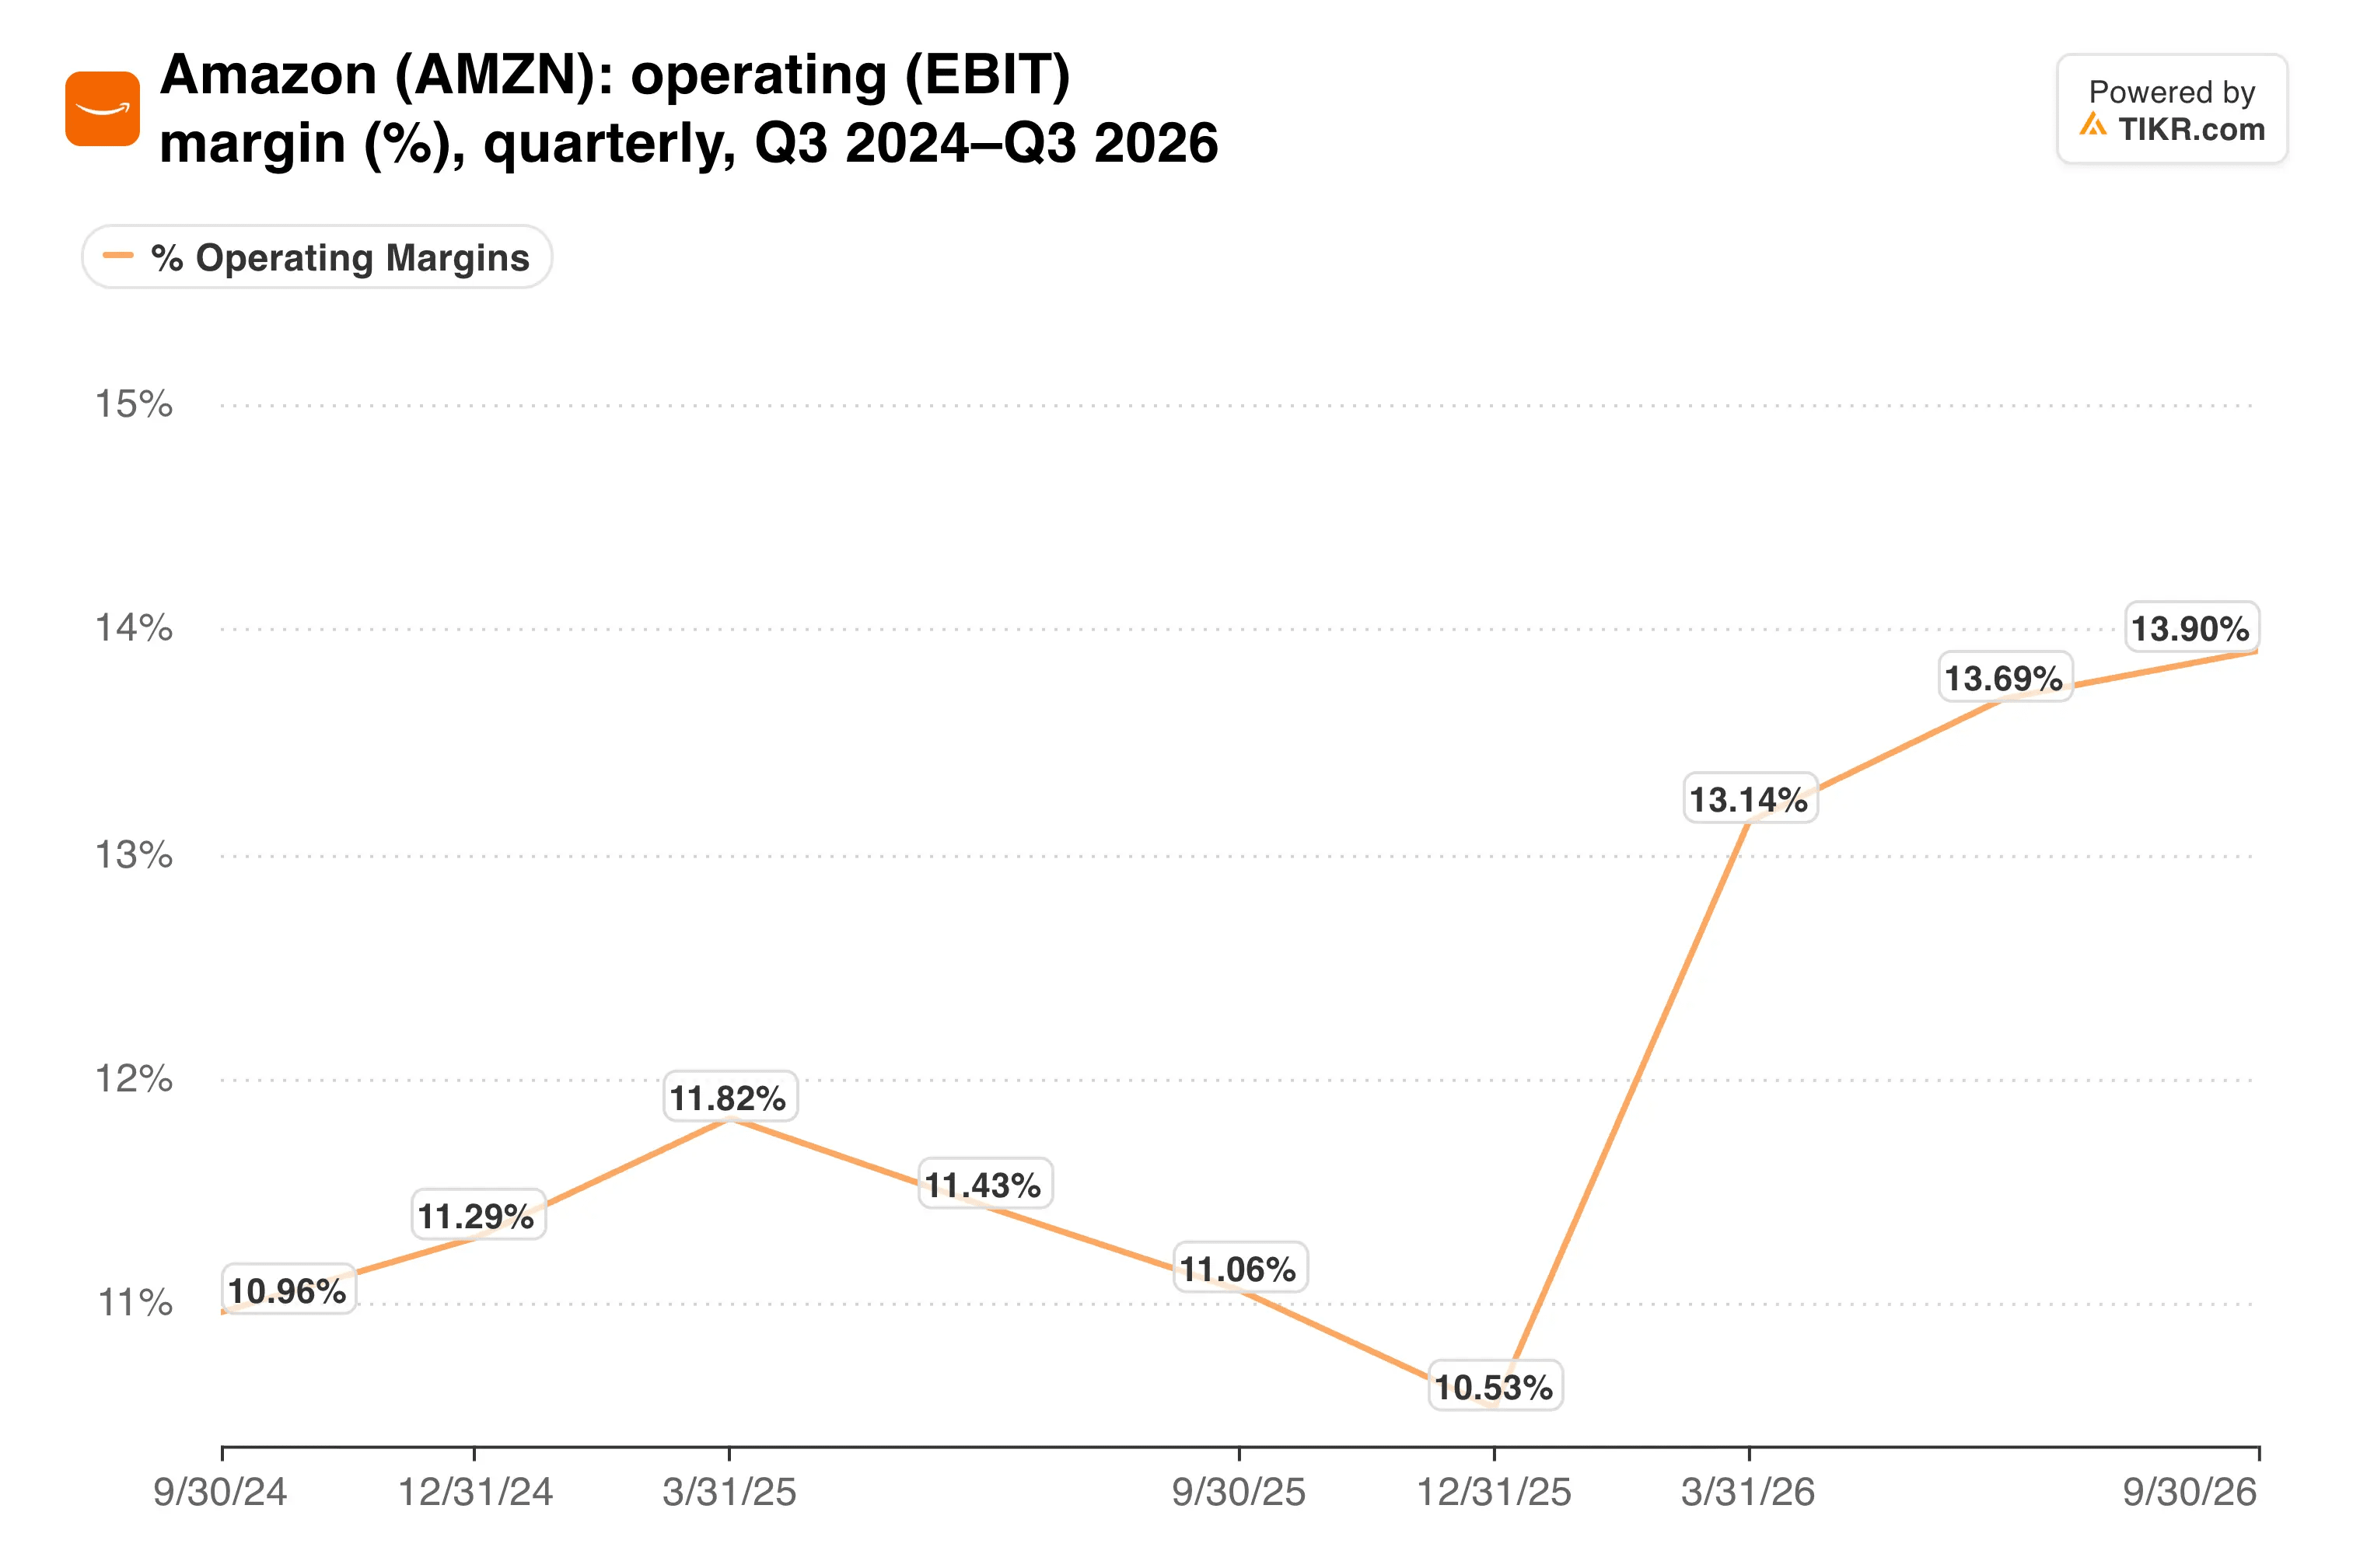
El fallo en las ganancias vino de una comparación difícil por debajo de la línea operativa. El motor de beneficios en sí sigue fortaleciéndose.
TIKR sigue a 60 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Amazon, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Amazon
AWS está haciendo el trabajo pesado
AWS ahora opera a un ritmo anualizado de $184.000 millones con un margen operativo del 38,7%. El volumen de tokens de Bedrock creció aproximadamente 17 veces interanual, mientras que el gasto de las empresas Fortune 500 en AWS aumentó aproximadamente siete veces.
En la conferencia de resultados, el CEO Andy Jassy dijo que espera que AWS crezca más del 40% tanto en 2027 como en 2028. También esbozó un camino hacia $1 billón de ingresos anuales de AWS en un plazo de cinco a 10 años.
Esa perspectiva es el argumento para el capex. Amazon mantuvo su previsión para 2026 en aproximadamente $220.000 millones, principalmente para AWS e infraestructura de IA, y espera gastar significativamente más el próximo año.
Entonces, ¿qué tan grande es AWS dentro de Amazon?
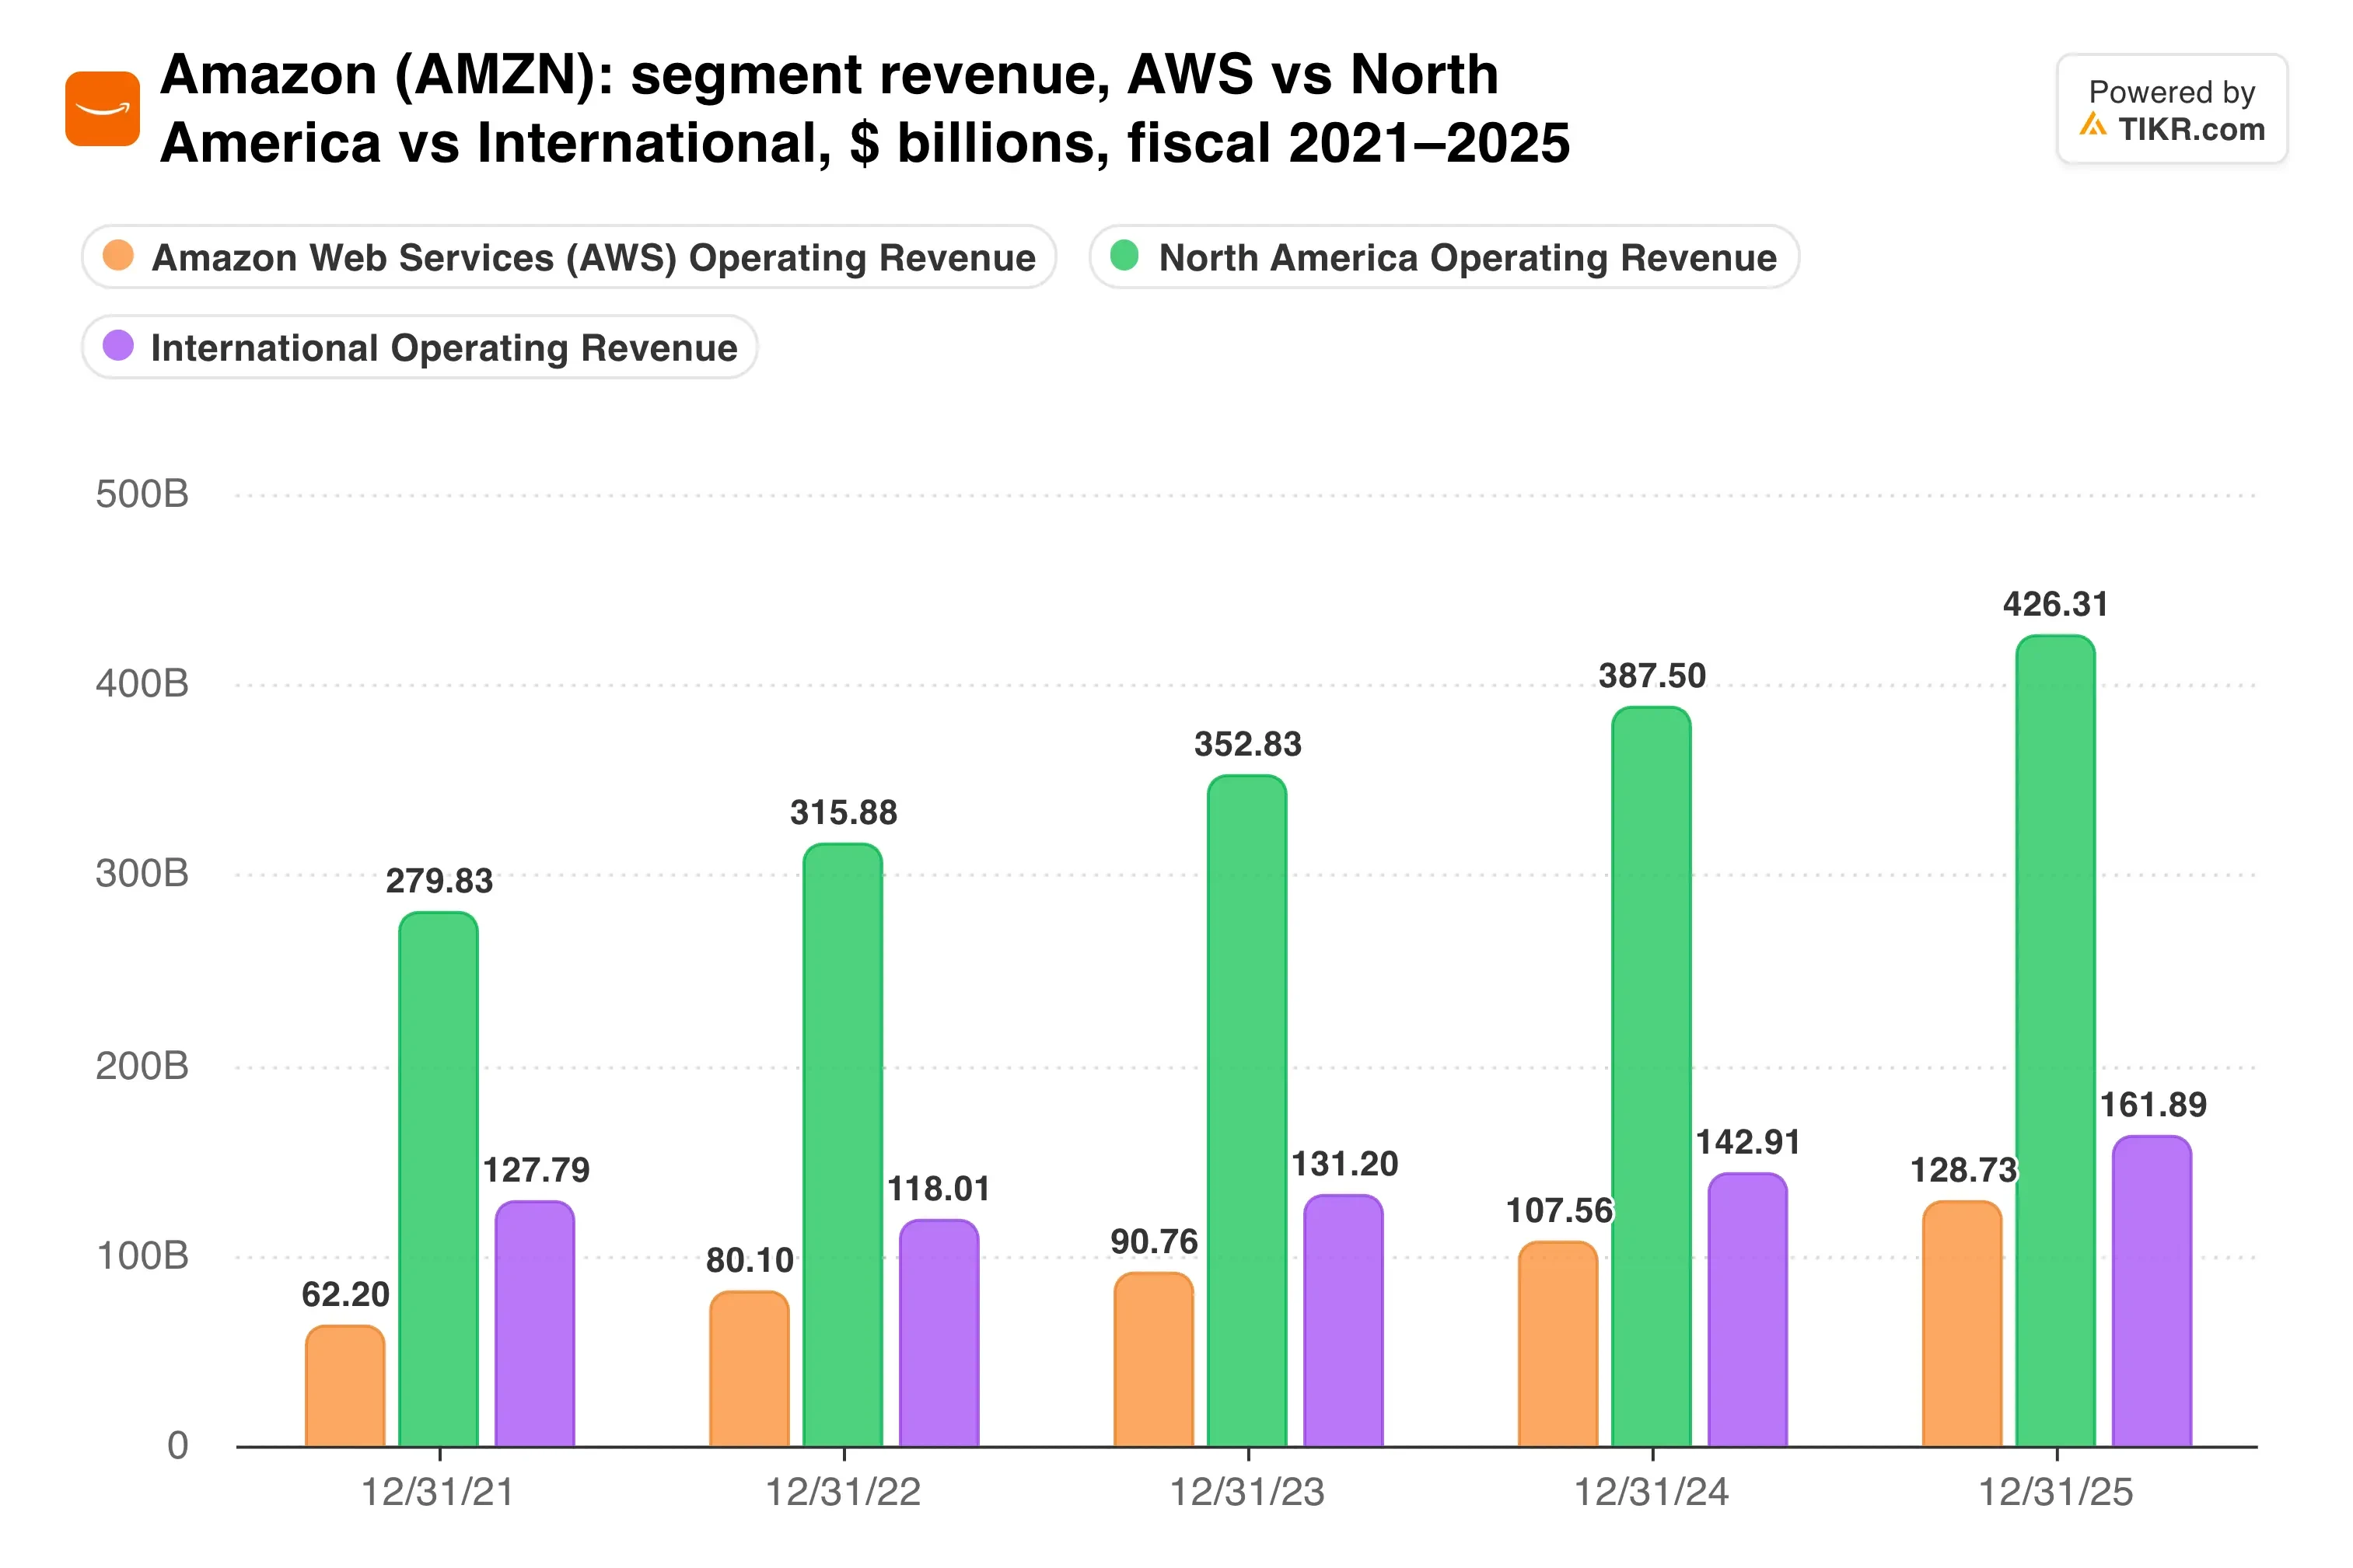
Según mis cálculos, AWS produjo aproximadamente el 23% de los ingresos del tercer trimestre pero aproximadamente el 63% del ingreso operativo. El comercio minorista sigue impulsando las ventas, mientras que AWS impulsa el beneficio.
La factura de efectivo sigue aumentando
El capex del tercer trimestre de $77.300 millones quedó muy por encima del consenso de $58.700 millones. El flujo de caja libre acumulado se volvió negativo en $42.400 millones, desde positivo $14.800 millones un año antes.
La deuda está cubriendo la brecha. La emisión de bonos de Amazon por $25.000 millones en julio atrajo $62.000 millones en pedidos, por lo que los prestamistas aún quieren exposición.
Meta enfrenta la misma presión a menor escala, con un capex del tercer trimestre de $34.900 millones, menos de la mitad que el de Amazon.
El flujo de caja operativo y el capex cuentan la historia lado a lado.
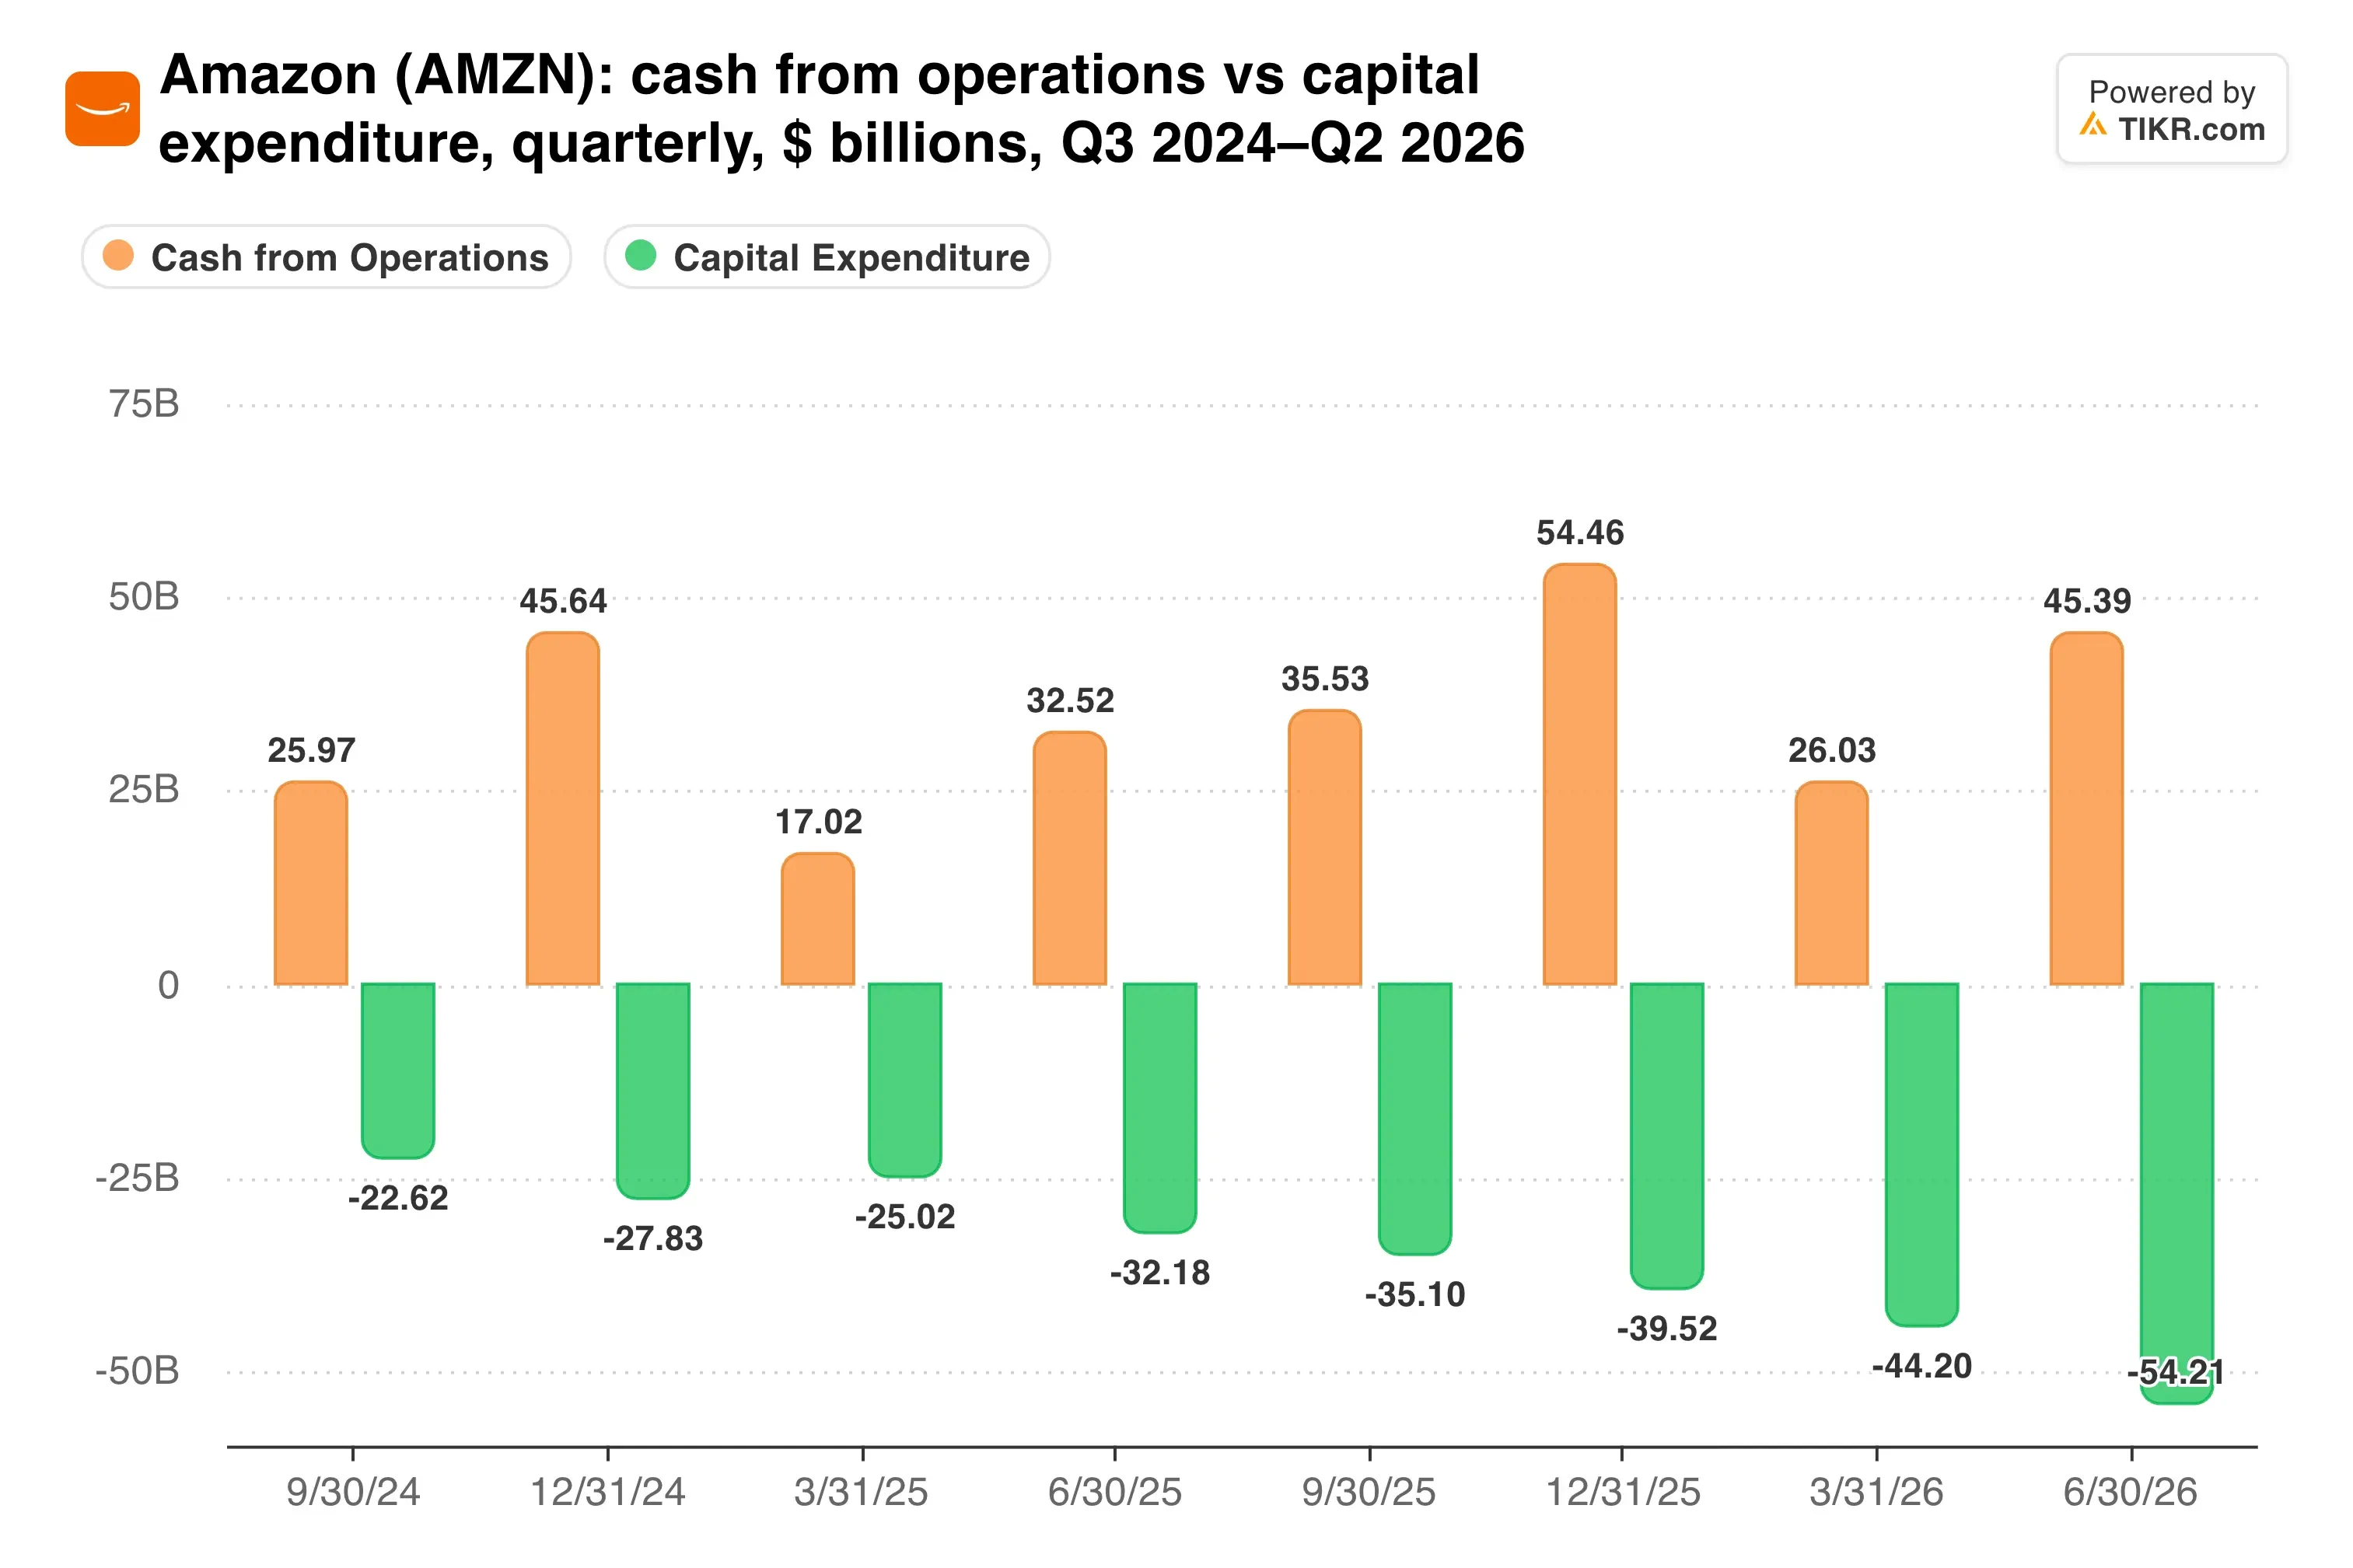
El gasto ha superado al flujo de caja operativo durante el último año, y la dirección acaba de señalar que el capex de 2027 será aún mayor.
Los reguladores añaden fricción. La FTC y más de 20 estados demandaron a Amazon en agosto por supuestos recargos ocultos en publicidad, y la UE se prepara para incluir a AWS bajo sus normas tecnológicas.
La acción cotiza a 24,3 veces las ganancias futuras, y el objetivo promedio de Wall Street de $333 implica un potencial alcista del 38%.
Mi opinión: El negocio operativo nunca ha lucido mejor, y un backlog de $496.000 millones sugiere que la demanda de AWS es real. Aun así, no puedo valorar Amazon solo por las ganancias mientras el flujo de caja libre se sitúa en negativo $42.400 millones y el presupuesto de 2027 va al alza. A $240, mantendría y esperaría una prueba de que el gasto se justifica.
El próximo punto de control es el informe de fin de año, previsto para el 4 de febrero. Observe si el crecimiento de AWS se mantiene cerca del 40% y si la cifra de capex de 2027 llega con un camino de flujo de caja adjunto.
Entonces, ¿cuál es el valor real de la acción de Amazon?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Amazon. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!