Conclusiones clave
- UBS mantuvo su calificación de Compra en Pinterest tras un fallo en los ingresos del tercer trimestre y solo recortó su objetivo a $32 desde $33, un 61% por encima del precio de la acción.
- Las cuentas detrás de los $32 funcionan, pero es probable que la acción necesite que el crecimiento de los ingresos se recupere antes de llegar allí.
- El crecimiento de los ingresos se desaceleró al 12% desde el 18%, ya que las nuevas normas europeas llevaron a los vendedores transfronterizos a reducir su actividad, y las previsiones para el cuarto trimestre apuntan a un crecimiento del 8% al 12%.
- El objetivo de UBS equivale a unas 14 veces las ganancias esperadas en los próximos doce meses, frente a un promedio de cinco años de 24 veces, y el panorama para 2027, previsto para principios de febrero, es la próxima prueba.
Pinterest (PINS) ha caído un 39% en el último año, y su informe del tercer trimestre desencadenó una ronda de recortes de objetivos. UBS apenas se movió. El 30 de octubre, mantuvo su calificación de Compra y recortó su objetivo a $32 desde $33, un 61% por encima del precio de la acción de $19.91.
Las nuevas normas europeas impactaron más de lo esperado
Los problemas comenzaron en febrero, cuando la dirección dijo que los aranceles estadounidenses estaban haciendo que los grandes minoristas redujeran su actividad. En septiembre, la dirección advirtió sobre su negocio internacional.
Luego, los ingresos del tercer trimestre crecieron un 12% hasta los $1.170 millones, por debajo del propio rango de la dirección y una desaceleración desde el 18% del segundo trimestre. El CEO Bill Ready atribuyó unos 3 puntos porcentuales de esa desaceleración a que los vendedores transfronterizos redujeron su actividad después de que Europa eliminara la exención de derechos para las importaciones de bajo valor.
"El impacto regulatorio fue mayor de lo que anticipamos", dijo Ready en la conferencia de resultados del tercer trimestre de Pinterest.
Los ingresos de Europa se mantuvieron planos en $193 millones, y las previsiones para el cuarto trimestre apuntan a un crecimiento de solo el 8% al 12%.
TIKR hace seguimiento de 39 analistas sobre Pinterest. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Pinterest, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Pinterest
UBS se mantuvo aparte
Otros recortaron mucho más el mismo día: Wells Fargo a $23 desde $31, Barclays a $24 desde $31, y Mizuho a $25 desde $32.
Para que los $32 funcionen, el plan de la dirección tiene que cumplir cuatro cosas:
- Estados Unidos y Canadá siguen sosteniendo el negocio (los ingresos allí crecieron un 14% hasta $894 millones en el trimestre).
- Europa se estabiliza: Ready dijo que el crecimiento del negocio empresarial central en Europa ya está por encima de su ritmo del segundo trimestre en lo que va de este trimestre.
- Los vendedores transfronterizos regresan. "Esperamos que estos vendedores se adapten con el tiempo", dijo Ready.
- Los márgenes se mantienen, con la dirección aún proyectando un margen de EBITDA ajustado de alrededor del 30% para 2026.
¿Suman los $32?
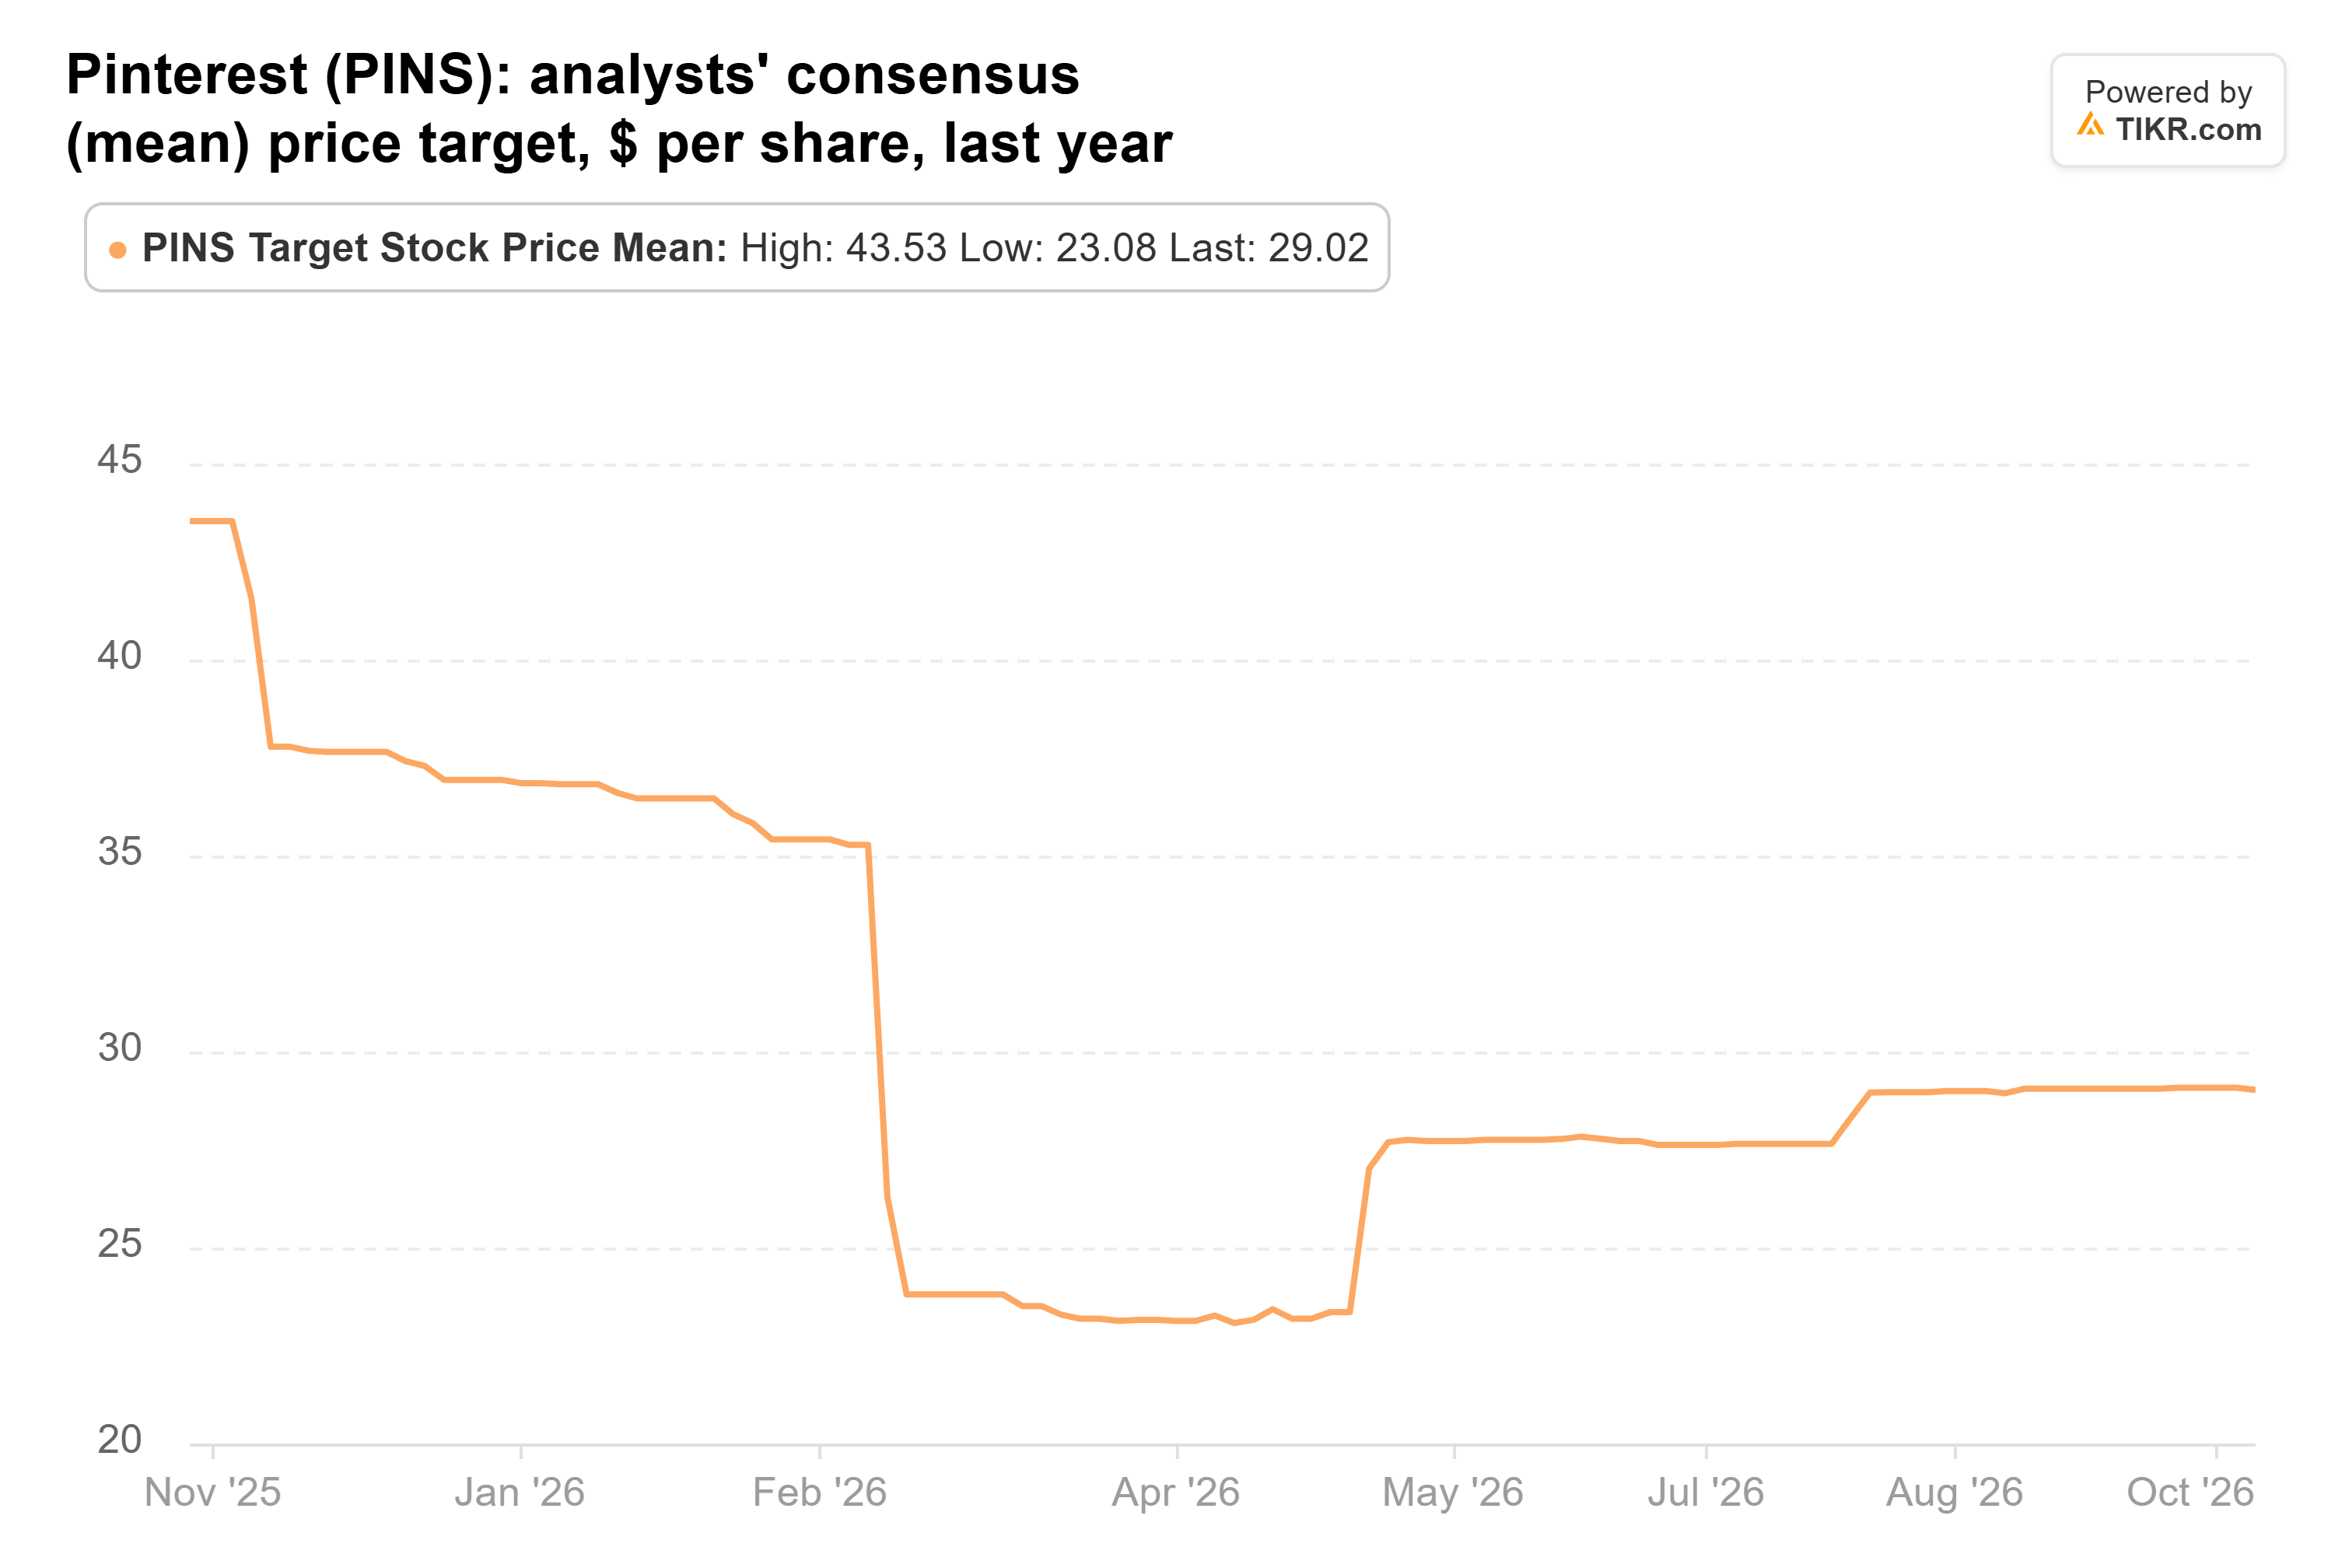
Antes del informe, el objetivo consenso de los 39 analistas que cubren Pinterest era de $29, frente a $44 un año antes, con objetivos que iban de $22 a $42:
Las estimaciones de ganancias se han mantenido mejor. Los analistas esperan que el BPA normalizado suba desde $1.60 en 2025 hasta $2.39 en 2027 (ayudado por una recompra de acciones que redujo el número de acciones en circulación un 15% en la primera mitad de 2026):
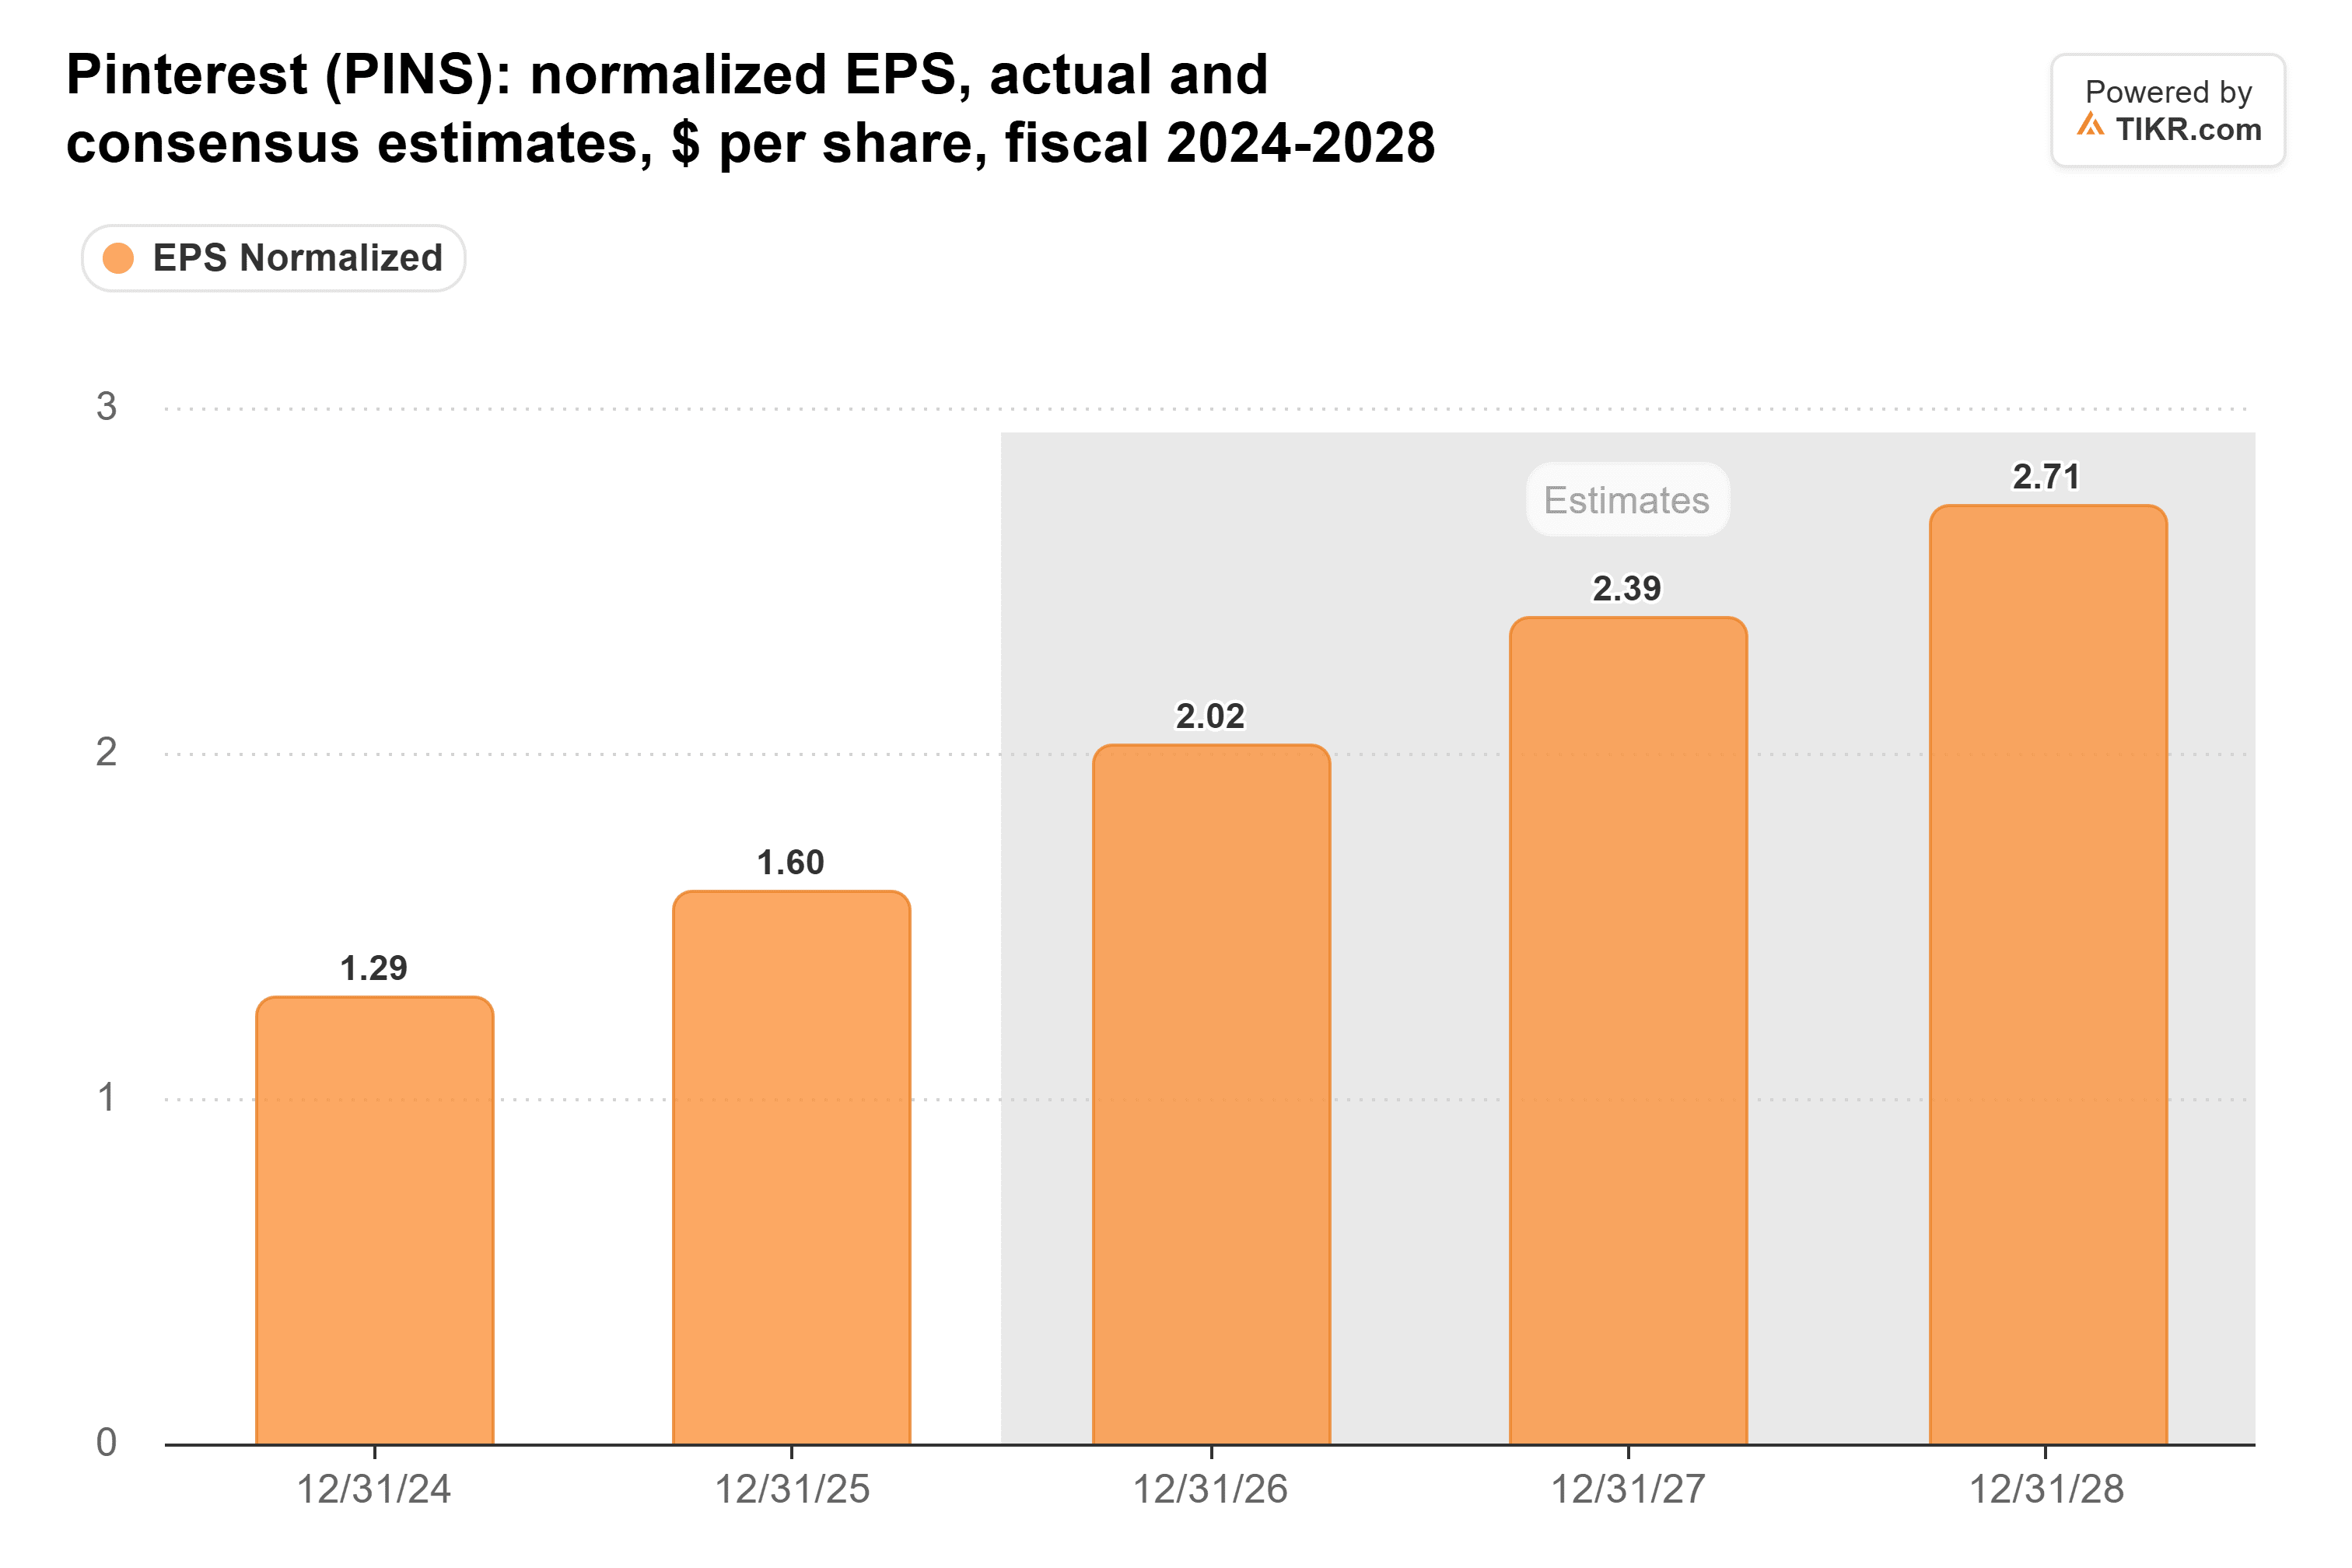
Las previsiones de ingresos más débiles podrían recortar esas cifras, pero con el objetivo de margen intacto, esperaría recortes modestos en el BPA.
La acción cotiza a [8.8x] las ganancias futuras, cerca de su mínimo de cinco años y muy por debajo de su promedio de 24x:
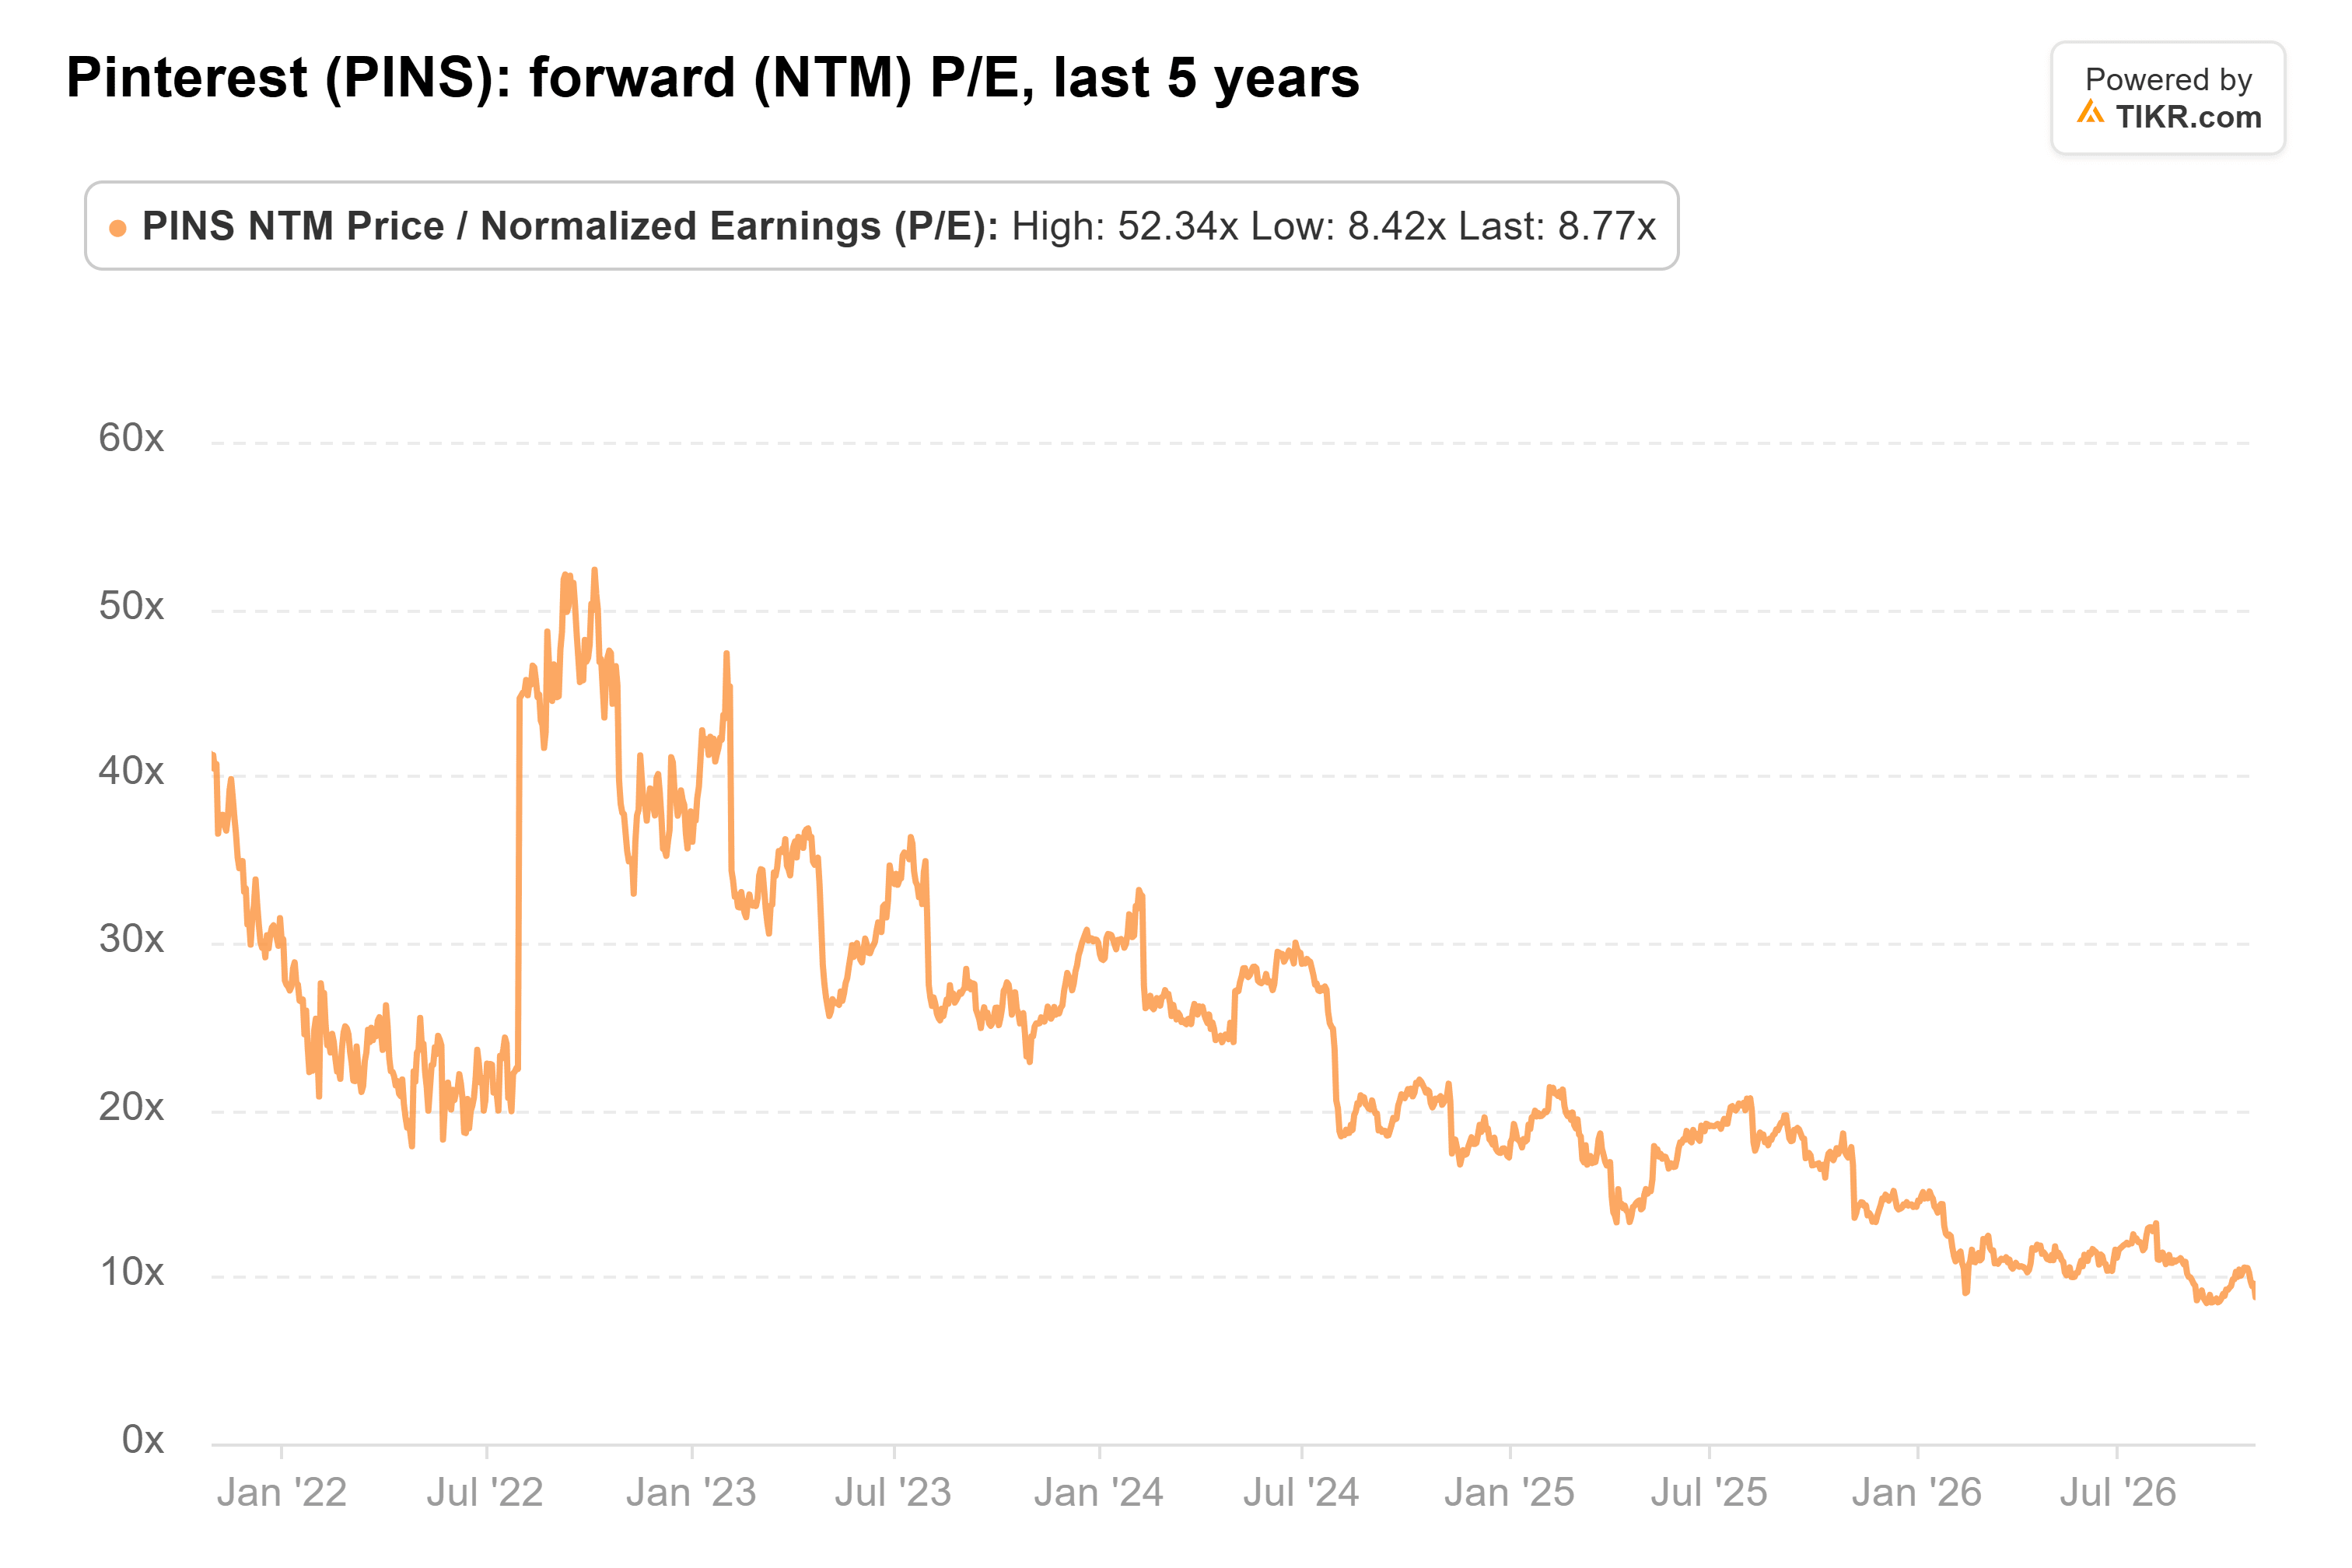
Los $32 de UBS equivalen a unas 14 veces los $2.27 por acción que los analistas esperan en los próximos doce meses, aproximadamente donde se situaba el múltiplo de Pinterest a finales de 2025.
Barata, pero el crecimiento tiene que volver
El riesgo está en lo que el BPA normalizado deja fuera. La compensación en acciones representó el 21% de los ingresos en 2025, y los analistas ven solo $0.42 por acción de BPA GAAP para 2026.
Mi opinión: los $32 solo piden un múltiplo que Pinterest tenía hace menos de un año, sobre ganancias que los analistas ya esperan, por lo que las cuentas están del lado de UBS. El problema es el crecimiento: la acción no recuperará ese múltiplo hasta que los ingresos vuelvan a crecer hacia el rango de los dos dígitos medios, y una previsión del 8% al 12% aún no muestra eso.
El panorama para 2027, previsto para principios de febrero junto con los resultados del cuarto trimestre, es la primera prueba real.
Entonces, ¿cuánto vale realmente la acción de Pinterest?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Pinterest. Comienza desde las estimaciones consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!