Wichtige Kennzahlen für Walmart-Aktien
- Aktueller Kurs: $115.27
- Zielkurs (Mittlerer Fall): ~$189
- Konsensziel der Analysten: ~$138
- Potenzielle Gesamtrendite: ~64%
- Annualisierte IRR: ~6% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Walmart (WMT) veröffentlicht die Ergebnisse des zweiten Fiskalquartals am Donnerstag, den 20. August, vor Börsenbeginn, und diesmal steht ein Unternehmen unter Druck, das Anleger normalerweise als sicheren Hafen betrachten. Die Aktie notiert bei etwa $115, etwa 4% im Jahresverlauf im Minus und hinkt einem Markt, der sich nahe Rekordhöhen bewegt, deutlich hinterher. Der Grund ist kein kaputtes Geschäft. Es ist der Prognoserahmen, den sich Walmart selbst gesetzt hat und nun einhalten muss.
Walmart prognostizierte für dieses Fiskaljahr ein Umsatzwachstum von 3,5% bis 4,5% (konstanten Währungen) und ein Wachstum des bereinigten Betriebsergebnisses von 6% bis 8% – eine bewusste Lücke von etwa drei Prozentpunkten, die verspricht, dass der Gewinn schneller wächst als der Umsatz. Nachdem das vorherige Quartal die Jahresprognose unverändert ließ, obwohl Anleger eine Anhebung erwarteten, hat die Aktie nachgegeben, und der Markt schenkt Walmart keinen Vertrauensvorschuss mehr. Am 20. August wird sich zeigen, ob diese versprochene Gewinnhebelwirkung eintritt oder nicht.
Warum die Prognoselücke, nicht die Umsatzlinie, die Reaktion bestimmt
Walmart ließ seine Jahresprognosen für Umsatz, Betriebsmarge und Gewinn unverändert, und bei einem Premium-Kursverhältnis wurde ein Beibehalten als Enttäuschung gewertet. Ein Umsatz von $177,75 Mrd. übertraf die Erwartungen der Analysten von $174,84 Mrd. und stieg um 8,4% gegenüber dem Vorjahr, und der bereinigte Gewinn je Aktie von $0,66 entsprach dem Konsens. Dennoch schwang der freie Cashflow auf negative $1,95 Mrd., da die Investitionsausgaben um 34% auf $6,68 Mrd. stiegen. Starker Umsatz, dünnerer Cashflow: Die Gewinnhebel-Story muss die Aktie tragen, während die Investitionen hoch bleiben.
Für das zweite Quartal erwarten die Analysten einen bereinigten Gewinn je Aktie von etwa $0,74, gegenüber $0,68 im Vorjahr, bei einem Umsatz von etwa $187 Mrd. Der Konsens bewertet die Aktie weiterhin als "Strong Buy" mit 27 Kaufempfehlungen, neun "Outperform", sechs "Hold" und einem "Sell". Die Richtung ist bullisch. Die Frage ist die Prognose, und letzte Woche hat die Makrolage es schwieriger gemacht.
Am Freitag, den 14. August, meldete das U.S. Census Bureau, dass die Einzelhandels- und Gastronomieumsätze im Juli um 0,6% fielen, während eine leichte Steigerung erwartet worden war. Die schwache Gesamtzahl wurde hauptsächlich durch Autos und einen kalenderbedingten Rückgang der Online-Ausgaben verursacht, während der Lebensmittelbereich, Walmarts Kerngeschäft, etwa flach blieb. Die Zahl ist also kein Beleg dafür, dass Walmarts Kern geschwächt ist. Sie erinnert daran, dass die diskretionären, allgemeinen Warenkategorien, in denen Walmart Marktanteile gewonnen hat, genau diejenigen sind, in denen ein vorsichtiger Verbraucher zuerst zurückhaltend wird – was die Bedeutung der Margen erhöht.

Sehen Sie historische und zukunftsgerichtete Schätzungen für Walmart-Aktien (Es ist kostenlos!) >>>
Die höhermargige Triebfeder muss das Kursverhältnis rechtfertigen
Die Werbeeinnahmen stiegen im letzten Quartal weltweit um mehr als 35%, und die Umsätze über die Marktplatzplattform sprangen um fast 50% – Ströme, die weit höhere Margen tragen als Regale voller Lebensmittel. Diese Mischung ermöglicht es, dass der Gewinn schneller wächst als der Umsatz, selbst wenn Zölle oder Frachtkosten aufflammen.
Seth Dallaire, Walmarts Chief Growth Officer, erläuterte die Logik auf der Evercore Consumer and Retail Conference im Juni. Werbung, sagte er, habe "ein anderes Margenprofil als das traditionelle Einzelhandelsgeschäft, in dieser Hinsicht gewinnen irgendwie alle." Der Punkt ist wichtig, weil es sich nicht um zusätzliche Umsatzquellen handelt, sondern um einen strukturellen Wandel, wie ein Einzelhändler einen Dollar verdient. Mitgliedschaften funktionieren auf ähnliche Weise: Sobald ein Kunde ein zahlendes Mitglied wird, bemerkte Dallaire, "erhöht sich der Betrag, den Sie bei uns ausgeben, und Ihr Wallet Share", und die Verlängerungsraten steigen, je mehr Vorteile die Mitglieder nutzen. Walmart+ hat etwa 30 Millionen Mitglieder, die um etwa 12% pro Jahr wachsen, und Mitglieder geben etwa das Vierfache dessen aus, was Nicht-Mitglieder ausgeben. Kurz vor der Veröffentlichung der Zahlen fügte Walmart neue Walmart+-Vorteile hinzu, ein kleiner Schritt nach dem gleichen Spielplan, der eine Aktie nicht bewegen konnte, die jetzt nur noch auf das Quartal wartet.
Bei etwa dem 40-fachen der vergangenheitsbezogenen Gewinne hält dieses Premium nur, wenn die Gewinntriebfeder weiterhin Kapital vermehrt. Der ehrliche Maßstab ist nicht das Kursverhältnis eines Konkurrenten, sondern Walmart gegen seine eigene Prognose: Die Bruttomarge hat sich bei etwa 25% gehalten, während die höhermargigen Ströme die Gewinne anheben.

TIKR Advanced Model Analysis
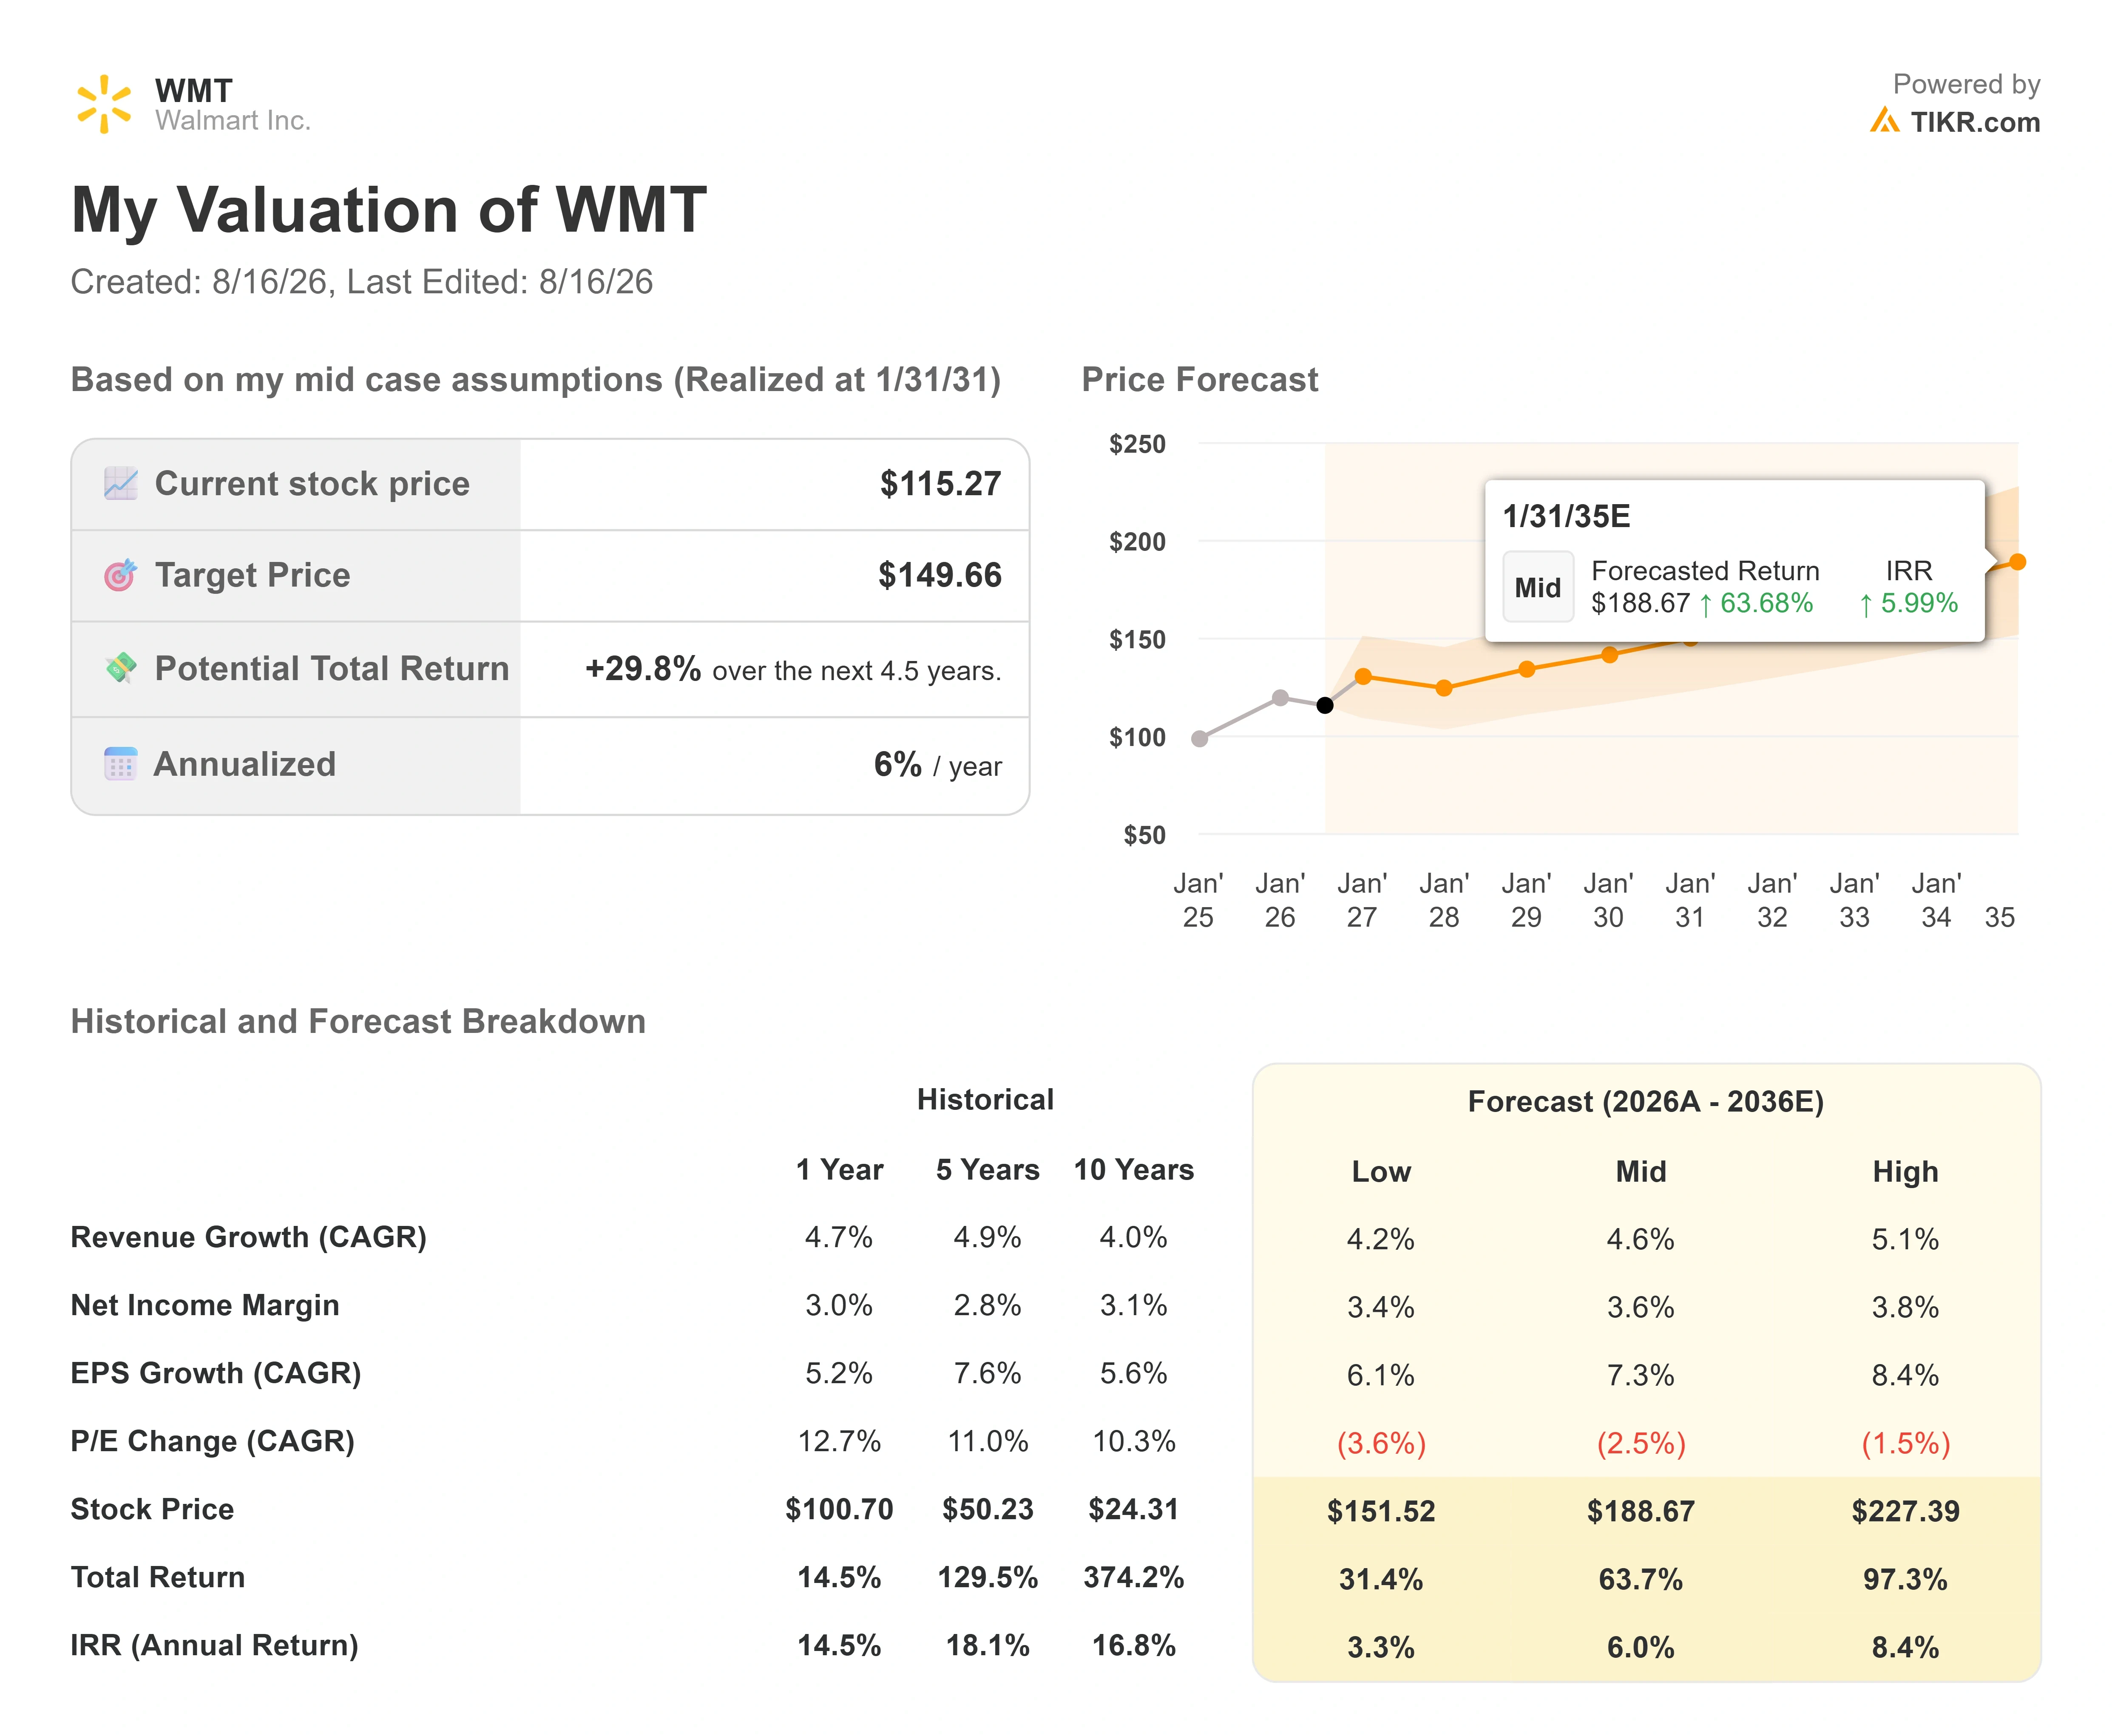
- Aktueller Kurs: $115.27
- Zielkurs (Mittlerer Fall): ~$189
- Potenzielle Gesamtrendite: ~64%
- Annualisierte IRR: ~6% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Walmart-Aktien (Es ist kostenlos!) >>>
TIKRs Modell für den mittleren Fall bewertet Walmart bis Januar 2036 auf etwa $190, was einer Gesamtrendite von etwa 64% gegenüber dem heutigen Kurs oder etwa 6% pro Jahr entspricht. Die beiden Umsatztreiber sind ein mittleres einstelliges konsolidiertes Umsatzwachstum, eine durchschnittliche jährliche Umsatzwachstumsrate (CAGR) von 4,6% im mittleren Fall, und die schneller wachsenden, höhermargigen Werbe- und Mitgliedschaftsströme, die den gemischten Gewinn pro Umsatzdollar anheben. Der Margentreiber ist diese Mix-Verschiebung, von der das Modell annimmt, dass sie die Nettogewinnmarge von etwa 3% in Richtung des mittleren 3%-Bereichs schiebt. Das Hauptrisiko ist das Kursverhältnis: Das Modell geht von einer moderaten Kompression des KGV aus, etwa einem jährlichen Rückgang von 2,5%, sodass die Rendite aus dem Gewinnwachstum und nicht aus einer höheren Bewertung durch den Markt kommt.
Das Aufwärtspotenzial: Wenn die höhermargigen Ströme ihr Kapital weiterhin im jüngsten Tempo vermehren und die Margen schneller expandieren als modelliert, deutet der optimistische Fall auf etwa $227 hin, etwa 97% Gesamtrendite über den Zeitraum. Das Abwärtspotenzial: Wenn Zölle und ein schwacher Verbraucher den Kern unter Druck setzen, während die Investitionsausgaben hoch bleiben, landet der pessimistische Fall bei etwa $152, immer noch etwa 31% über dem heutigen Kurs, aber nur etwa 3% pro Jahr über den gesamten Horizont. Alle drei Fälle liegen über dem durchschnittlichen Analystenziel von etwa $138, das eine viel kürzere Einjahressicht widerspiegelt. Der längere Horizont des Modells ist der Grund, warum es bullischer ausfällt als der Durchschnittsanalyst.
Fazit
Achten Sie auf die Betriebsergebniskennzahl, nicht auf die Gewinn-je-Aktie-Schlagzeile. Ein positives Ergebnis sieht aus wie ein Betriebsergebniswachstum (konstanten Währungen) nahe dem oberen Ende der Jahresprognose von 6% bis 8%, während die Werbeeinnahmen weiterhin um mehr als 35% wachsen. Dies würde das Premium rechtfertigen und die Aktie wahrscheinlich anheben. Ein besorgniserregendes Ergebnis sieht aus wie ein Betriebsergebniswachstum nur in Höhe des Umsatzes oder eine weitere unveränderte Prognose, die die von Anlegern gewünschte Anhebung verweigert – was eine Aktie bei etwa dem 40-fachen der Gewinne unter Druck setzen würde. Die Antwort kommt vor Börsenbeginn am 20. August, wobei der Ton des Managements zu Zöllen und dem Verbraucher in der zweiten Jahreshälfte den Ausschlag geben wird.
Sollten Sie in Walmart investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Walmart auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Walmart zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Walmart auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!