


Wichtige Erkenntnisse
- Das KGV (Next-Twelve-Months) von Monolithic Power Systems auf Basis normalisierter Gewinne ist auf 38,01x gesunken, unterhalb des eigenen Zweijahresdurchschnitts von 48,33x, und das obwohl der Q2-Umsatz um 47,6% im Jahresvergleich auf einen Rekordwert von 980,6 Mio. $ stieg und das Management für Q3 über den Konsensschätzungen lag.
- Die Wall Street ist dem Kursrückgang nicht gefolgt. Das durchschnittliche 12-Monats-Kursziel ist auf 1.839,80 $ gestiegen, mit 13 Kauf- und 3 Outperform-Empfehlungen und keinen Verkaufsempfehlungen. Das Verhältnis von Kursziel zum aktuellen Kurs liegt bei 151,1%, der größte Abstand in über einem Jahr an erfassten Daten.
- Die Free-Cashflow-Marge fiel im am 30. Juni 2026 endenden Quartal auf 14,84%, gegenüber 22,31% im Vorquartal, obwohl der Umsatz einen Rekord erreichte. Dies deutet darauf hin, dass der Kapazitätsausbau des Unternehmens, einschließlich einer neuen Fab-Partnerschaft mit GlobalFoundries in Singapur, die kurzfristige Cash-Konversion belastet.
- Zwei Direktoren und ein EVP meldeten im Sommer mehrere Aktienverkäufe, darunter einen Verkauf im Wert von 16,28 Mio. $ durch EVP Maurice Sciammas Mitte Juli, während die Aktie nahe ihrem Jahreshöchststand notierte.
Einige dieser Zahlen passen nicht gut zueinander. Erkunden Sie die vollständige Multiplen-Historie und Analystenziel-Trends kostenlos auf TIKR →.
Monolithic Power-Aktie hat ihren Post-Earnings-Aufschlag verloren
Monolithic Power Systems (MPWR) schloss am 18. September 2026 bei 1.217,80 $. Das ist ein realer Gewinn gegenüber dem Vorjahr, aber auch deutlich unterhalb des Niveaus, nahe dem die Aktie direkt nach der Veröffentlichung der Q2-2026-Zahlen notierte, und es geht einher mit einem stark gesunkenen Multiplikator.
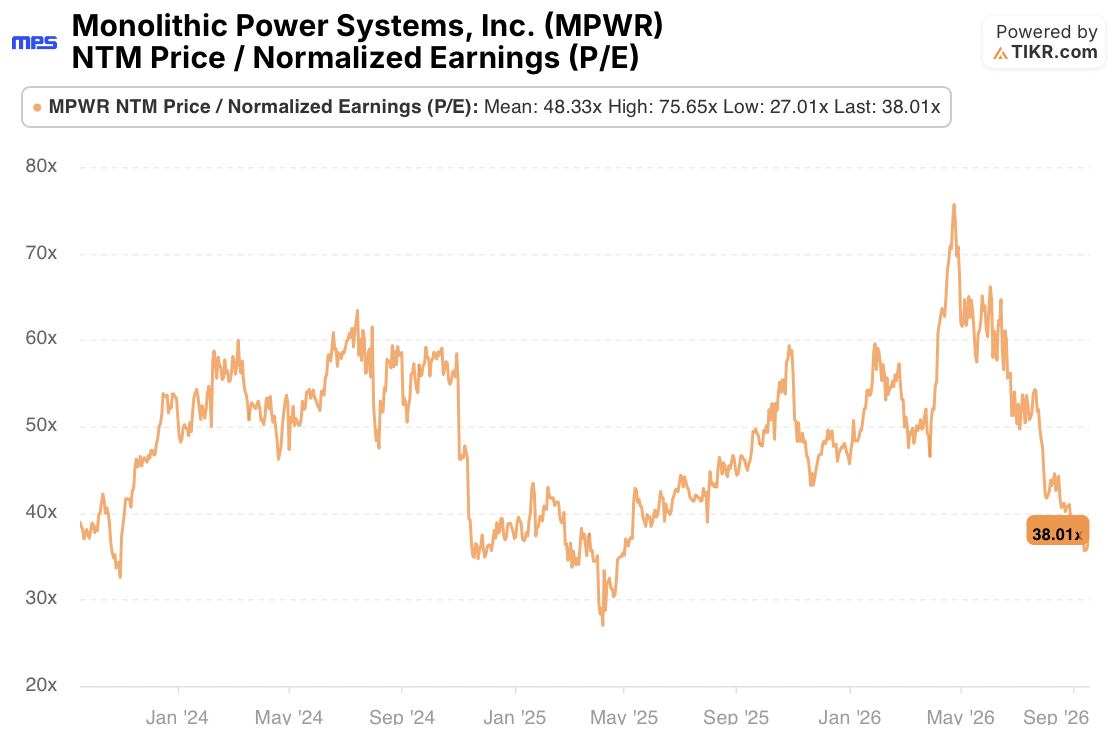
Das NTM-KGV (Preis-zu-normalisierten-Gewinnen) der Aktie erreichte Anfang dieses Jahres einen Höchststand von 75,65x und liegt nun bei 38,01x, unterhalb des eigenen gleitenden Zweijahresdurchschnitts von 48,33x.
Diese Kompression findet vor dem Hintergrund eines der stärksten operativen Quartale in der Unternehmensgeschichte statt. Der Q2-Umsatz erreichte einen Rekordwert von 980,6 Mio. $, ein Anstieg von 21,9% zum Vorquartal und 47,6% im Jahresvergleich. Der GAAP-Nettogewinn stieg um 90,6% und das bereinigte EPS von 6,50 $ übertraf die Schätzung von 5,87 $. Das Management gab auch keine vorsichtige Prognose ab. Die Q3-Prognose von 1,14 Mrd. $ bis 1,16 Mrd. $ lag deutlich über der vorherigen Schätzung der Street von etwa 981,9 Mio. $. Der Aufsichtsrat stockte das Aktienrückkaufprogramm um 500 Mio. $ auf insgesamt 1 Mrd. $ auf, und das Unternehmen behielt seine vierteljährliche Dividende von 2,00 $ pro Aktie für Q3 bei.
Anfang September unterzeichnete MPS außerdem eine langfristige Fertigungsvereinbarung mit GlobalFoundries, um seine Power-Prozesstechnologie in einer 300-mm-Fab in Singapur einzusetzen, mit dem Ziel, die Lieferkette zu diversifizieren und neue 800-Volt-Rechenzentrumsprodukte zu unterstützen. Nichts davon liest sich wie ein Unternehmen, dessen Bewertung sich auf seinen eigenen historischen Tiefststand zubewegen sollte.
Die Wall Street hat die Bullen-These nicht aufgegeben
Wenn der Markt MPWR einfach für eine echte Wachstumsverlangsamung neu bewerten würde, würde die Sell Side ihre Ziele wahrscheinlich parallel dazu kürzen. Das ist nicht geschehen.
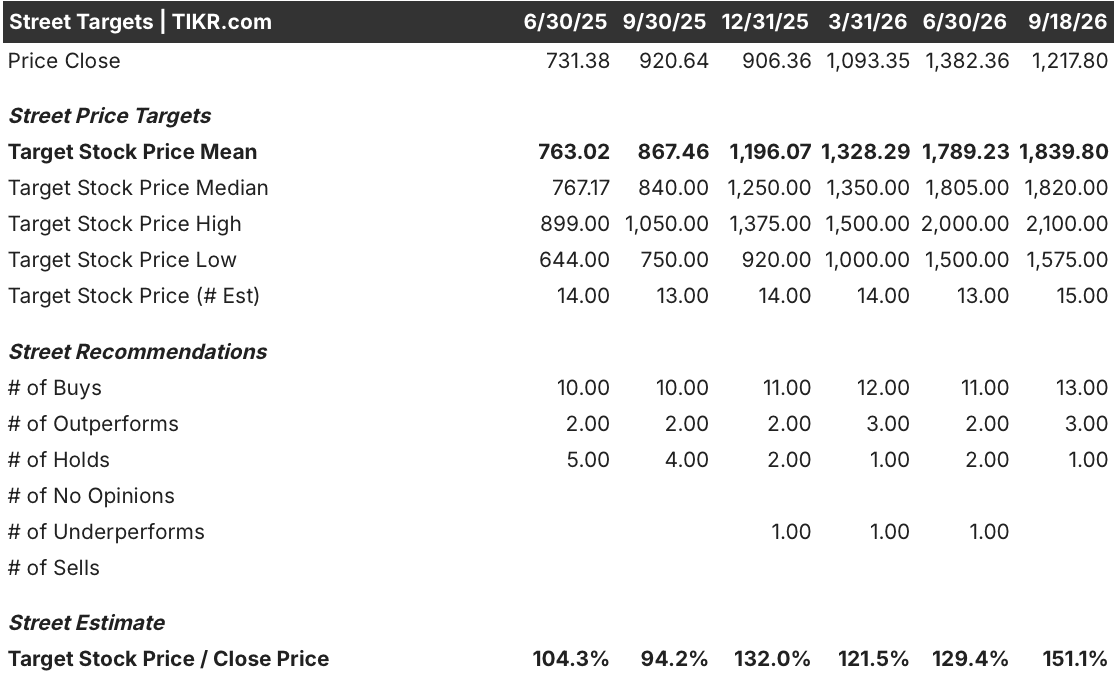
Das durchschnittliche 12-Monats-Kursziel ist von 763,02 $ im Juni 2025 auf 1.839,80 $ zum 18. September 2026 gestiegen, der Median liegt bei 1.820,00 $, mit 13 Kauf- und 3 Outperform-Empfehlungen gegenüber lediglich einer Halten-Empfehlung und keinen Verkaufsempfehlungen. Das Ergebnis ist ein Verhältnis von Kursziel zum Schlusskurs von 151,1%, der höchste Wert in den letzten sechs Quartalen der erfassten Daten und deutlich über der Spanne von 104,3% bis 132,0%, in der die Aktie im Großteil des Vorjahres gehandelt wurde.
Das ist eine große Kluft für eine so eng verfolgte Aktie, und sie kann in zwei Richtungen interpretiert werden. Sie könnte bedeuten, dass der Markt ein Unternehmen unterbewertet, das seinen Umsatz weiterhin mit fast 50% im Jahresvergleich steigert und dessen Management im Q2-2026-Earnings-Call eine breit aufgestellte Auftragsstärke in den Bereichen Enterprise Data, Communications und Automotive beschrieb. Oder sie könnte bedeuten, dass Analystenmodelle noch nicht mit einer vorsichtigeren Einschätzung Schritt gehalten haben, die der Markt bereits eingepreist hat.
Die Insider-Aktivität liefert einen Datenpunkt, den es abzuwägen gilt, anstatt ihn zu ignorieren: Director Herbert Chang meldete Verkäufe im August, und EVP Maurice Sciammas verkaufte Mitte Juli Aktien im Wert von 16,28 Mio. $, und das alles, während die Aktie innerhalb von etwa 15% ihres Jahreshöchststands notierte. Insider-Verkäufe allein entscheiden keine Bewertungsdebatte, aber sie sind nicht das Signal, das man erwarten würde, wenn alle, die dem Geschäft am nächsten stehen, die wachsende Überzeugung der Sell Side teilten.
Die Cashflow-Frage hinter dem Kapazitätsausbau von MPWR
Der deutlichste Hinweis für Vorsicht zeigt sich nicht im Multiplikator oder in der Kurszieltabelle, sondern in der Cash-Generierung.

Die Free-Cashflow-Marge von Monolithic Power Systems lag im am 30. September 2025 endenden Quartal bei 26,69%, fiel bis zum 31. Dezember 2025 stark auf 8,51%, erholte sich im Quartal März 2026 auf 22,31% und rutschte im am 30. Juni 2026 endenden Quartal erneut auf 14,84% ab, obwohl genau dieses Quartal einen Rekordumsatz erzielte. Der Free Cashflow in Dollar war im Juni-2026-Quartal (0,15 Mrd. $) tatsächlich niedriger als in vier der vorherigen sieben dargestellten Quartale.
Dieses Muster ist wichtig, weil es mit dem übereinstimmt, was das Management im Call beschrieb: Der Kapazitätsausbau dreht sich nicht mehr nur um Wafer, sondern um den Aufbau von Modulmontage und Back-End-Qualifizierung, was Michael Hsing als "komplizierter als das Zusammenbauen eines Telefons" bezeichnete.
Die GlobalFoundries-Partnerschaft und der breitere Vorstoß über 6 Mrd. $ an Kapazitätszielen kosten Geld, bevor sie sich als Umsatz niederschlagen. Eine Umsatzstory, die mit fast 50% im Jahresvergleich wächst, sollte im stabilen Zustand eine steigende Free-Cashflow-Marge generieren, nicht einen zweiten aufeinanderfolgenden quartalsweisen Rückgang. Diese Lücke zwischen der Umsatzbeschleunigung und der Cash-Konversion ist ein konkreterer Grund für eine Bewertungsanpassung als die Stimmung allein.
Was die Bewertungslücke von MPWR tatsächlich schließen würde
Die ehrliche Einschätzung ist, dass die Multiplen-Kompression von Monolithic Power Systems, die steigenden Ziele der Wall Street und die nachlassende Free-Cashflow-Marge nicht widersprüchlich sind, sondern vielmehr verschiedene Zeithorizonte beschreiben. Die Ziele der Street setzen voraus, dass die Kapazitätsinvestitionen in das dauerhafte, diversifizierte Wachstum umgesetzt werden, das das Management weiterhin in den Bereichen Enterprise Data, Communications und Automotive beschreibt. Der niedrigere Multiplikator des Marktes spiegelt wider, dass sich diese Umsetzung noch nicht im Cash gezeigt hat, und die Insider-Verkäufe deuten darauf hin, dass zumindest einige der Personen, die den Zahlen am nächsten sind, nicht in Eile sind, auf das Gegenteil zu wetten.
Die für Ende Oktober erwarteten Q3-Ergebnisse werden der Test sein. Wenn sich die Free-Cashflow-Marge wieder über die 20%-Marke stabilisiert, die das Unternehmen im Großteil des Jahres 2025 auswies, während der Umsatz weiter auf die prognostizierten 1,14-1,16 Mrd. $ steigt, würde dies den anhaltenden Optimismus der Street stützen und darauf hindeuten, dass der aktuelle Multiplikator im Verhältnis zum angebotenen Wachstum wirklich günstig ist.
Wenn die Marge weiter in Richtung des Tiefststands von 8,51% vom Ende 2025 driftet, ist das ein Zeichen dafür, dass der Kapazitätsausbau eine strukturelle Belastung für die Cash-Konversion darstellt und nicht nur eine Anomalie für ein Quartal, und die Bewertungslücke könnte rationaler sein, als sie aussieht.
Beobachten Sie, ob der Free Cashflow mit dem Umsatzwachstum Schritt hält, bevor Sie entscheiden, welche Seite dieser Lücke recht hat. Vergleichen Sie die nächste Cashflow-Zahl von MPWR mit den Zahlen dieses Quartals kostenlos auf TIKR →.
Sollten Sie in Monolithic Power Systems, Inc. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die MPWR-Aktie auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Monolithic Power Systems, Inc. zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die MPWR-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


