Die wichtigsten Punkte
- Der bereinigte Gewinn je Aktie (EPS) von UnitedHealth sprang um 61 % auf 4,69 $ und übertraf die Schätzung von 4,14 $, da sich die Medical Cost Ratio auf 88,4 % verbesserte.
- Das Management erhöhte die Prognose für den bereinigten EPS 2026 auf mindestens 20,50 $, die dritte Anhebung in diesem Jahr, und hält weiterhin an seinem langfristigen Wachstumsziel von 13 % bis 16 % fest.
- Der Umsatz ging auf 112,7 Mrd. $ zurück und UnitedHealthcare versorgte 48,3 Millionen Menschen, gegenüber etwa 50,1 Millionen zuvor, sodass die Margen die Erholung tragen.
- Die nächste Bewährungsprobe kommt im Januar 2027, wenn die Prognose für 2027 zeigt, ob die Freisetzung von Rückstellungen die Margenerholung in diesem Jahr geschönt hat.
UnitedHealth Group (UNH) hat herausgefunden, wie man Gewinne schnell steigern kann, während man schrumpft.
Die Aktie stieg am Donnerstag um 1,9 % auf 425 $, etwa 9 % über dem Kurs vor der Veröffentlichung der Q3-Zahlen am 13. Oktober. Die Aktie verzeichnet nun eine Gesamtrendite von 26,4 % in diesem Jahr, nachdem sie im ersten Quartal um etwa 20 % gefallen war.
Das Quartal lieferte dem Aufschwung den Treibstoff. Der bereinigte EPS sprang um 61 %, die Medical Cost Ratio sank um 150 Basispunkte und das Management erhöhte die Prognose für 2026 zum dritten Mal.
CEO Stephen Hemsley führte dies auf "die Disziplin und Umsetzung" seiner Teams zurück. Die Zahlen geben ihm größtenteils recht, aber die Umsatzentwicklung verdient eine genauere Betrachtung.
Günstigere Versorgung, fettigere Margen
UnitedHealth übertraf bei fast jeder für den Gewinn wichtigen Kennzahl:
- Bereinigter EPS von 4,69 $, gegenüber 2,92 $ vor einem Jahr und deutlich über der Schätzung von 4,14 $
- Eine Medical Cost Ratio von 88,4 %, gegenüber 89,9 %
- Betriebsergebnis (Operating Income) von 6,6 Mrd. $, gegenüber 4,3 Mrd. $
Der Umsatz von 112,7 Mrd. $ übertraf ebenfalls den Konsens von 111,4 Mrd. $, obwohl er gegenüber 113,2 Mrd. $ vor einem Jahr zurückging. Die Operating Cost Ratio verbesserte sich von 13,5 % auf 12,8 %, sodass neben der Preisgestaltung auch die Effizienz half.
Zum Vergleich: Centene (CNC) verzeichnete im vierten Quartal 2025 eine Medical Cost Ratio von 94,3 %, eine Erinnerung daran, wie schnell Kostentrends einen Versicherer überrollen können.
Ein Vorbehalt verdient eine Markierung. Das Quartal enthielt 610 Mio. $ an günstigen Rückstellungsfreisetzungen, die eine einzelne Periode schönen und nicht auf Kommando wiederholt werden können.
Die Margenreparatur ist am einfachsten im Quartalsverlauf zu erkennen.
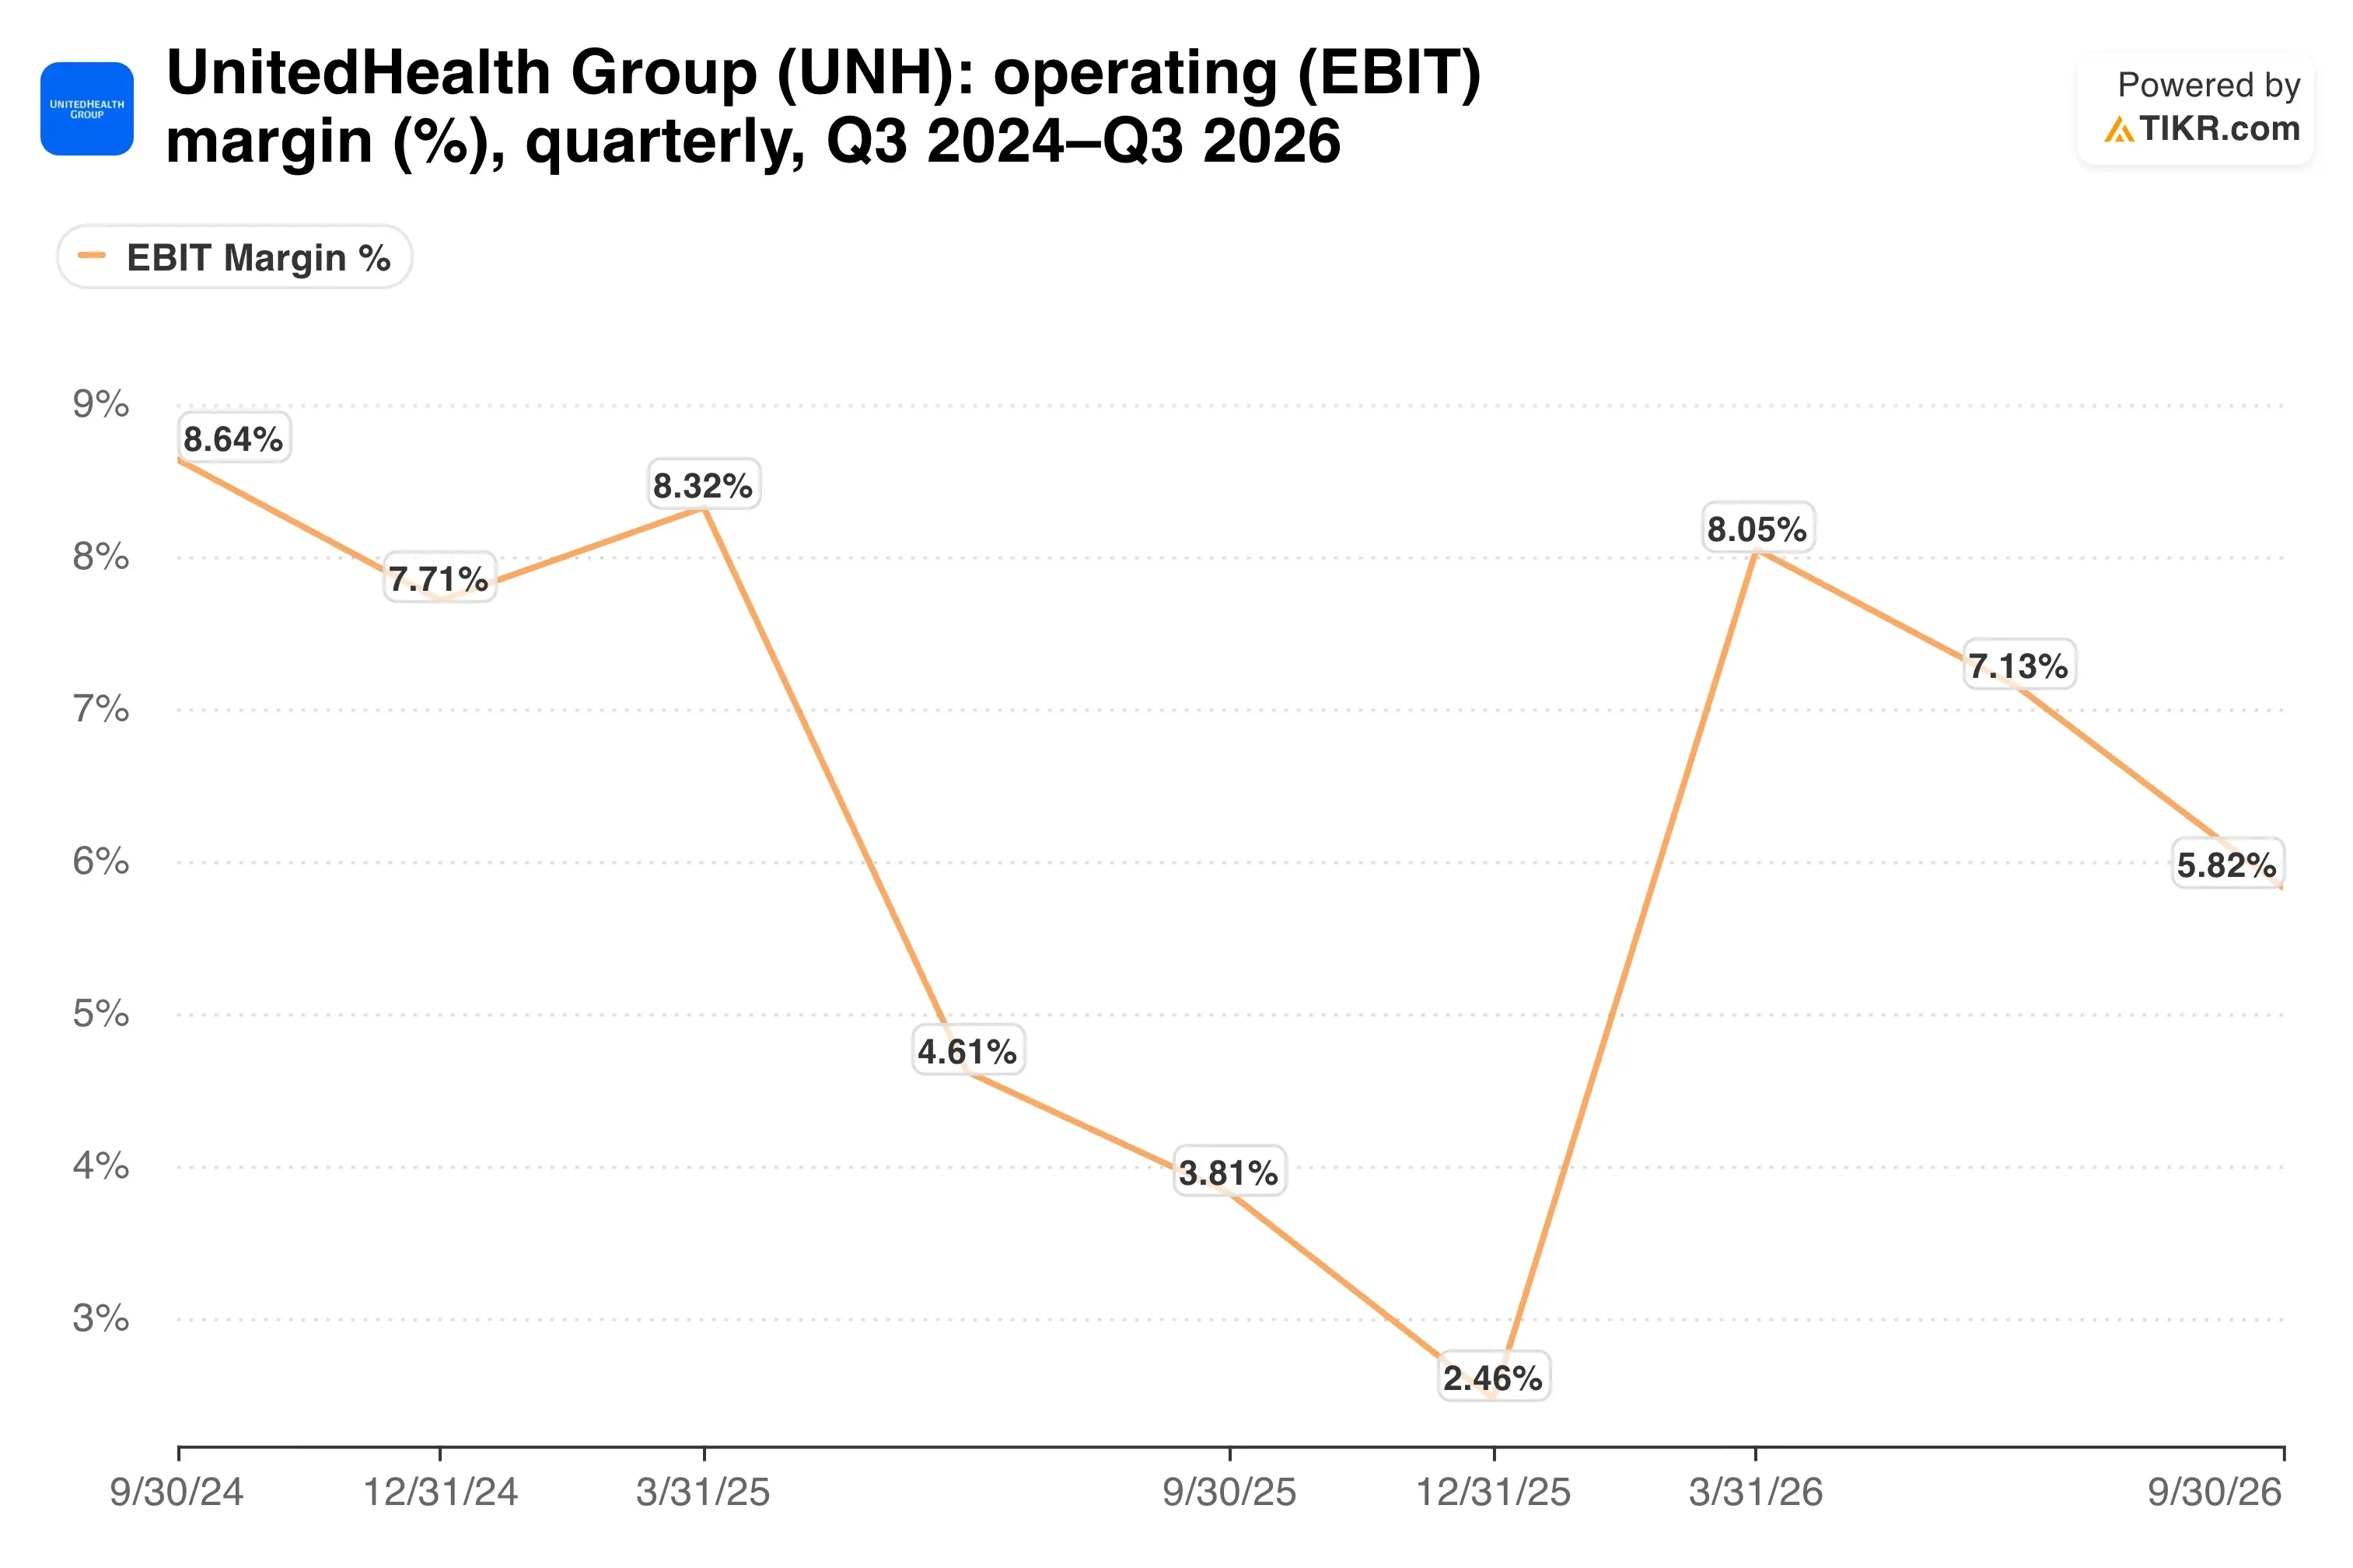
Die Betriebsgewinnmarge liegt wieder nahe 6 %, immer noch deutlich unter den über 8 %, die UnitedHealth 2023 erzielte.
Optum schrumpft sich profitabel
Optum leistete die Schwerstarbeit. Der Umsatz erreichte 66,9 Mrd. $ und das Betriebsergebnis stieg von 2,5 Mrd. $ auf 3,7 Mrd. $.
Optum Health ist der eigentliche Swing-Faktor. Sein Umsatz sank um 10 %, da UnitedHealth kleinere Value-Based-Care-Märkte verlassen hat, doch das Betriebsergebnis sprang von 41 Mio. $ auf 735 Mio. $.
Optum Rx profitierte von der Einführung von Biosimilars, obwohl die bereinigten Verschreibungen von 414 Millionen auf 393 Millionen zurückgingen. Und UnitedHealthcare versorgte 48,3 Millionen Menschen, gegenüber etwa 50,1 Millionen im Vorjahr.
Das Unternehmen hat sich zudem darauf geeinigt, die internationale private Krankenversicherung zu verlassen, wobei The Cigna Group (CI) der bevorzugte Versicherer für seine globalen Kunden wird. Es ist ein weiterer Schritt hin zu einem einfacheren, auf die USA fokussierten Unternehmen.
Wohin geht also der Umsatz?
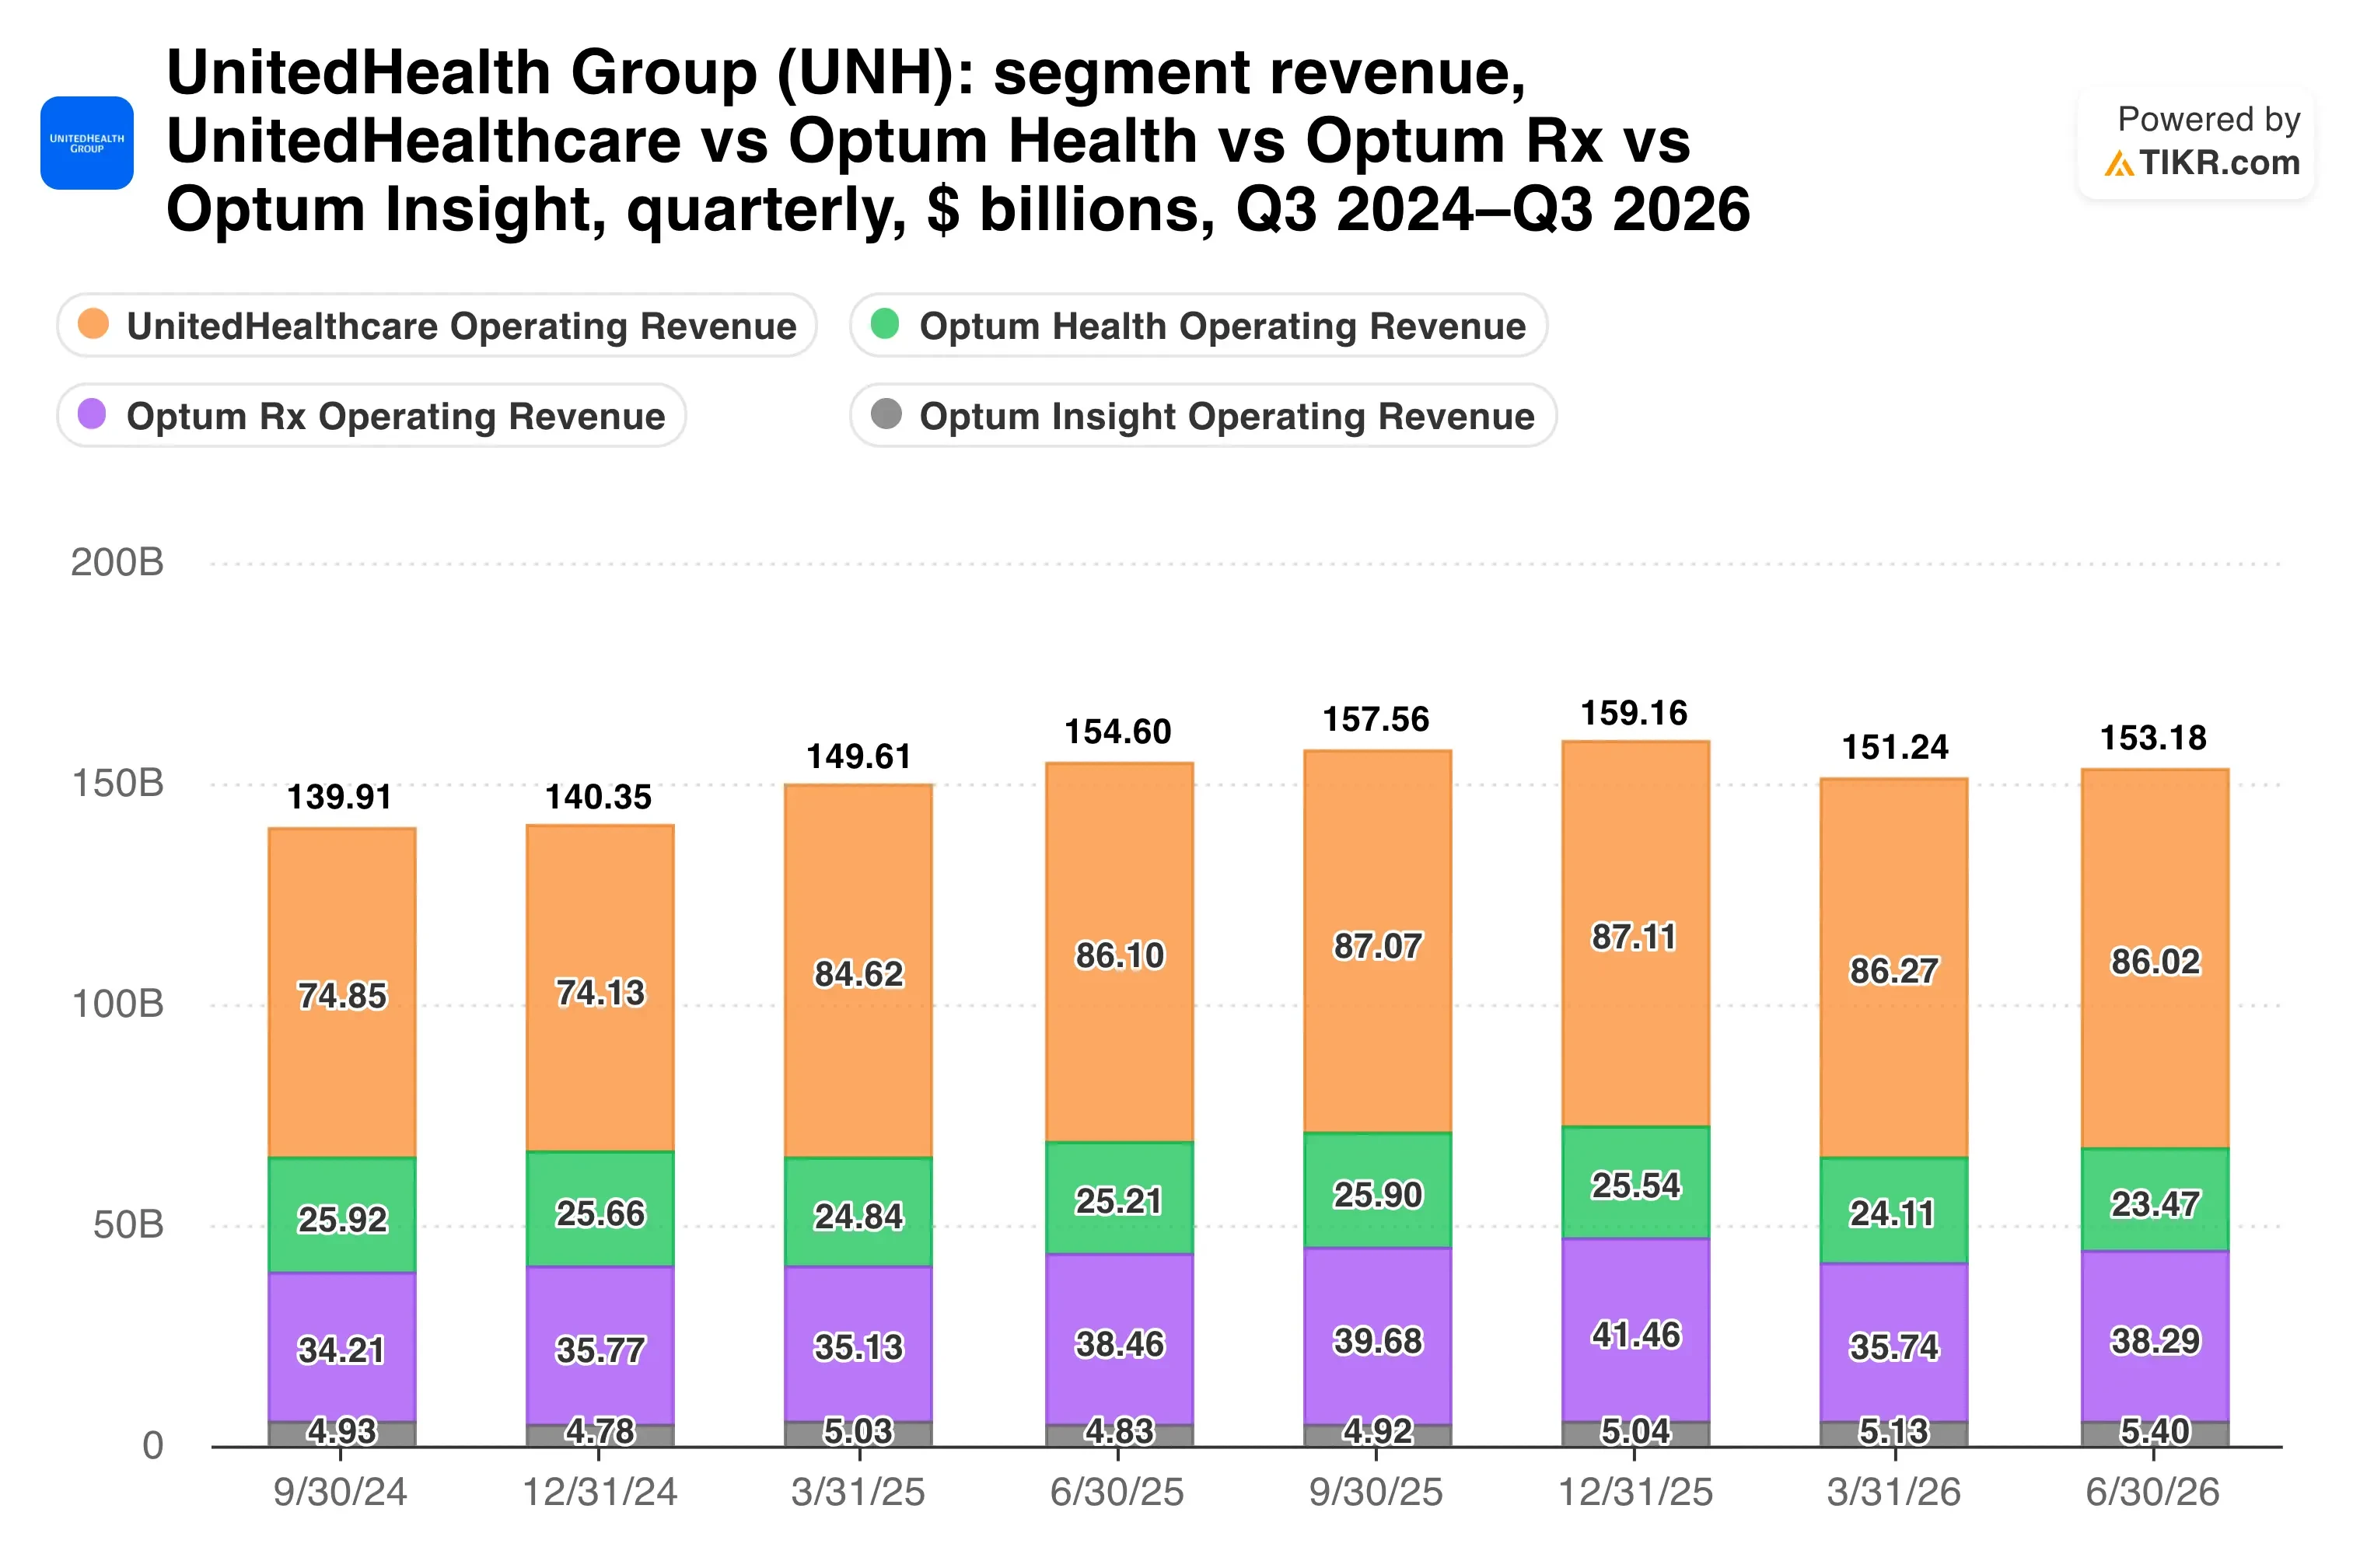
Die Segmente zeigen ein Unternehmen, das Mitglieder und Verträge gegen Marge eintauscht, und dieser Tausch hat eine Grenze.
TIKR verfolgt 26 Analysten zu UnitedHealth. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu UnitedHealth sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu UnitedHealth ansehen
Bewertet für ein sauberes 2027
Bei 425 $ notiert UnitedHealth mit dem 18,4-fachen des erwarteten Gewinns, und das durchschnittliche Kursziel der Analysten von 478 $ impliziert ein Aufwärtspotenzial von etwa 12 %. Der Konsens erwartet, dass der EPS in den nächsten zwei Jahren um 19,3 % pro Jahr wächst, nach einem jährlichen Rückgang von 9,7 % in den letzten drei Jahren.
Das Management sagte auch, es erwarte weiterhin ein Wachstum für 2027 innerhalb seiner langfristigen Spanne von 13 % bis 16 %. Das lässt wenig Spielraum für eine weitere böse Kostenüberraschung.
Die Risiken sind nicht verschwunden. Die Einschreibung im Individualmarkt sank bis Juni auf 20,5 Millionen, und die Finanzierung von Medicare Advantage bleibt ein politischer Hebel im Vorfeld der Zwischenwahlen.
So weit muss der Gewinnpfad noch laufen...
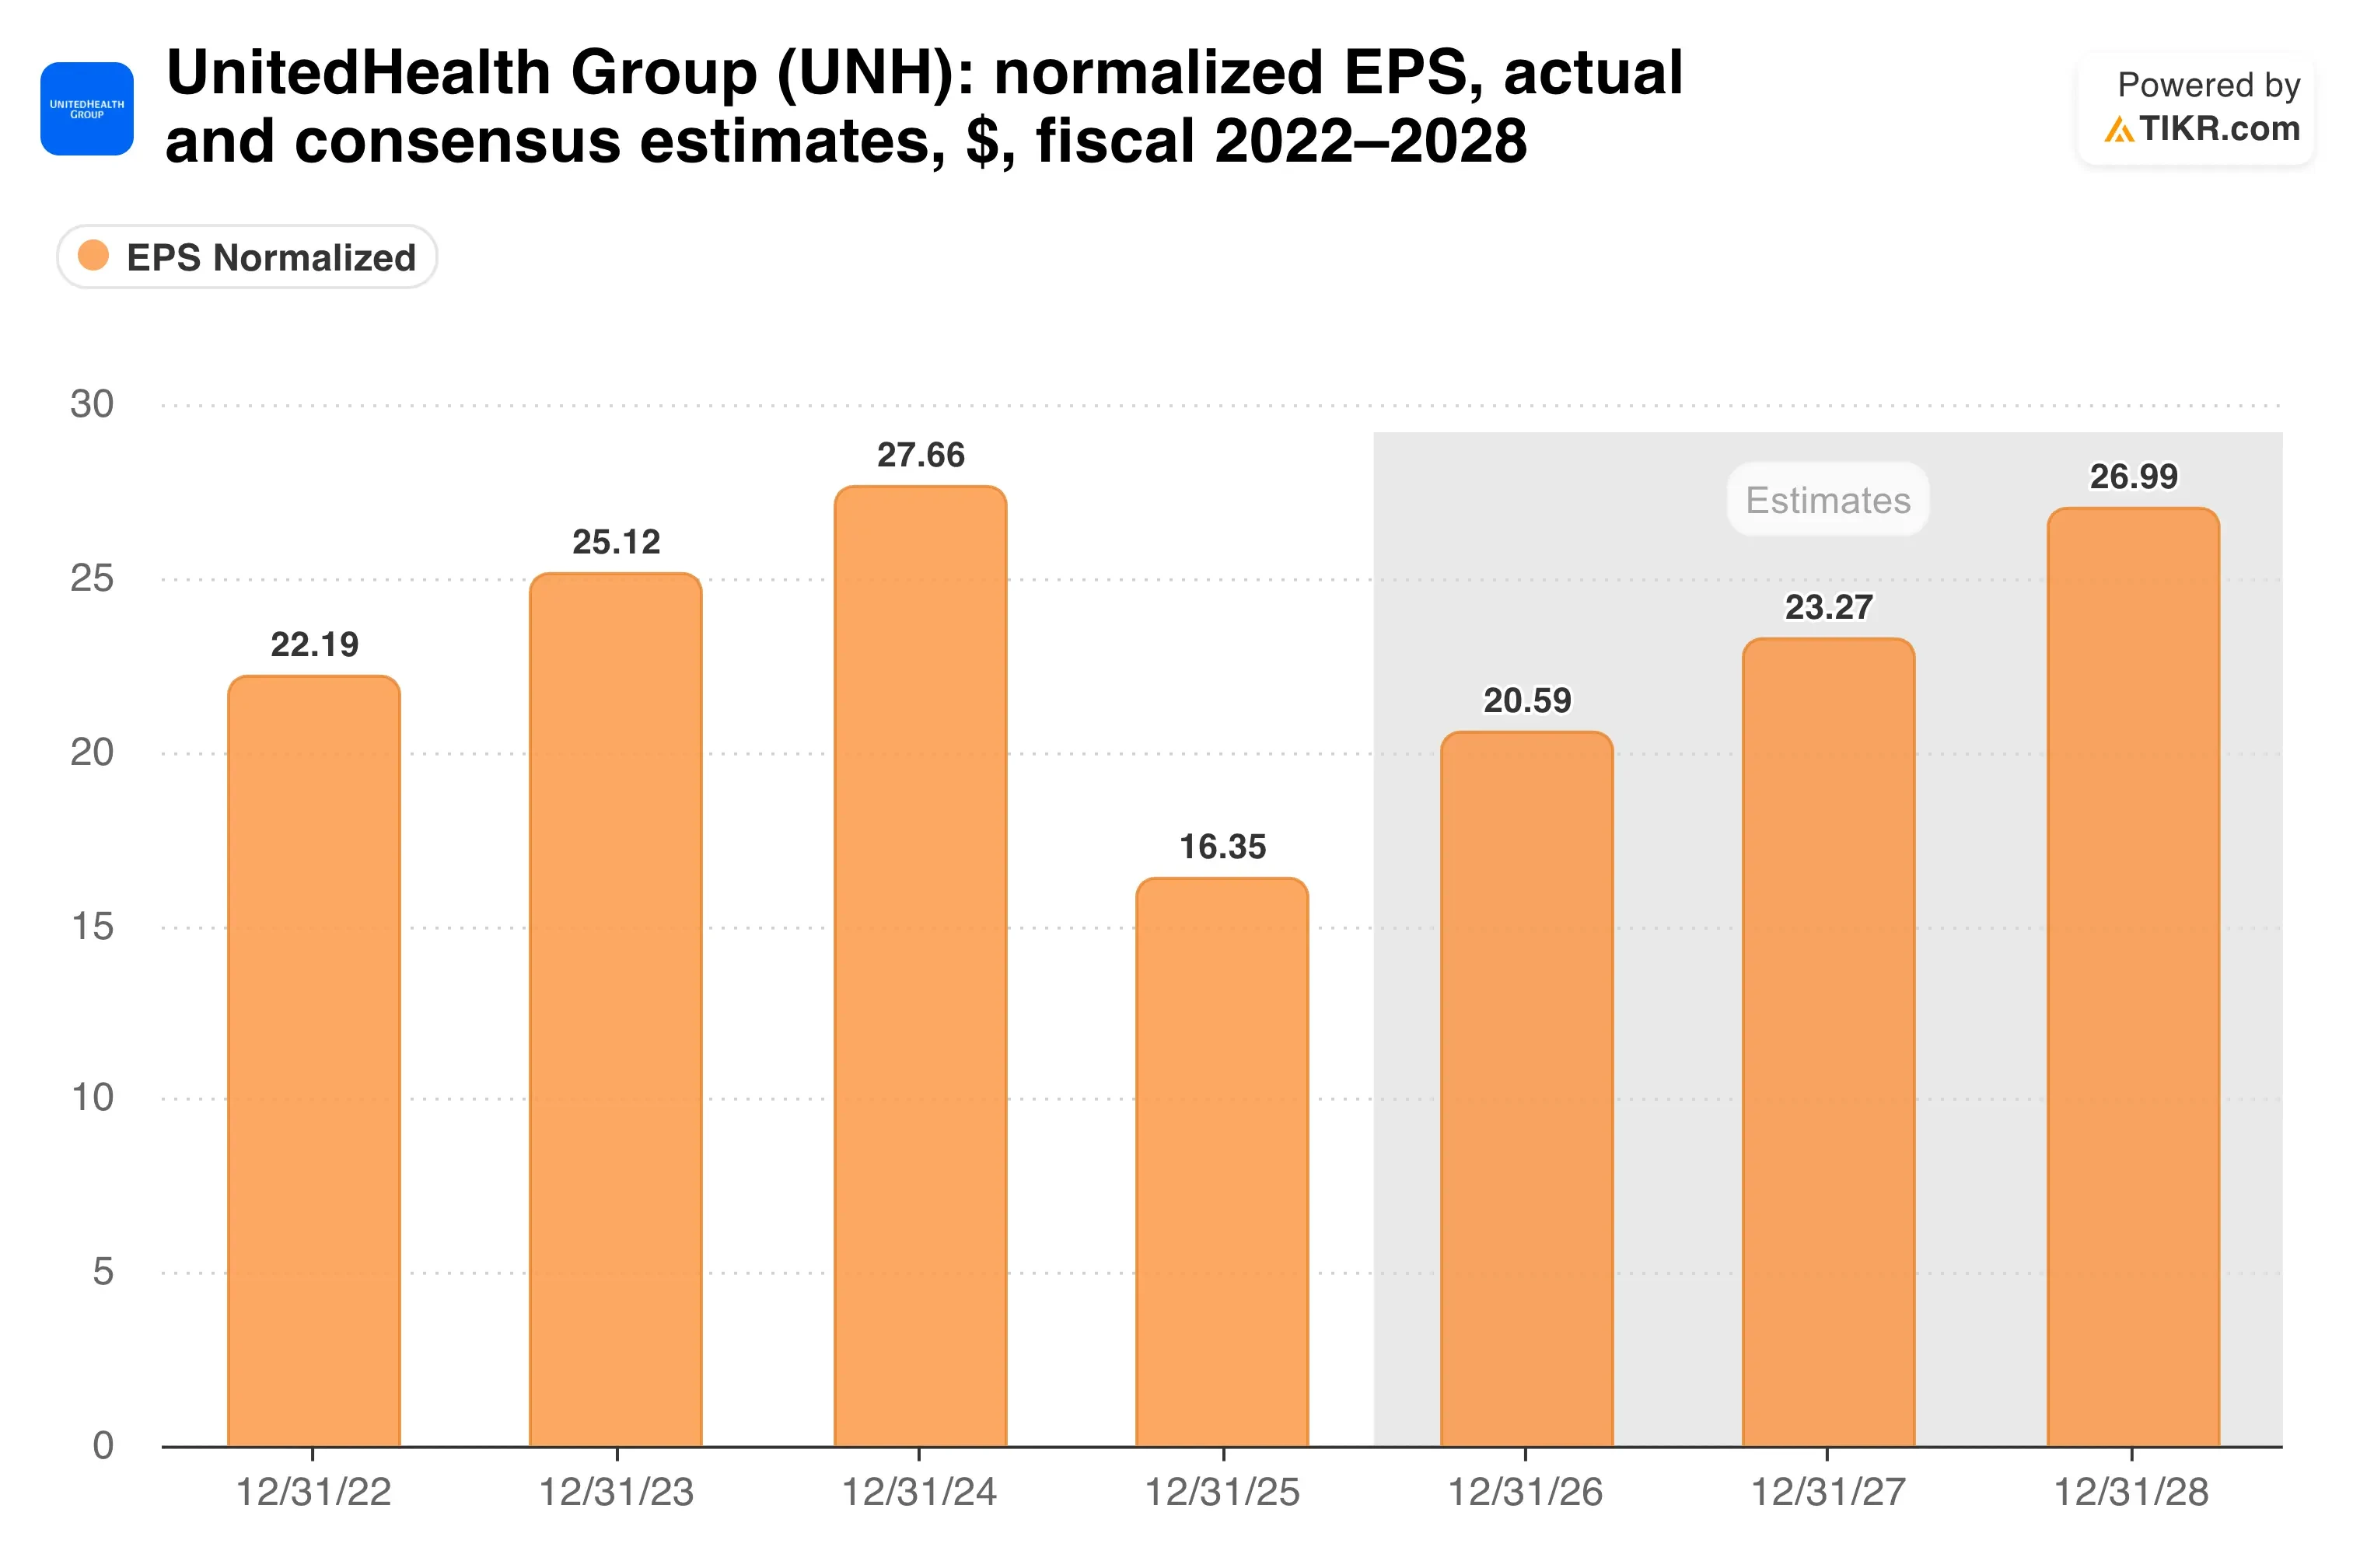
Meine Einschätzung: Dies ist eine echte Wende, und der Sprung von Optum Health von 41 Mio. $ auf 735 Mio. $ zeigt, dass die Korrekturen wirken. Dennoch haben Rückstellungsfreisetzungen und schrumpfende Mitgliederzahlen einen Teil der Arbeit geleistet, daher betrachte ich 20,50 $ als eine Untergrenze, die das Management sorgfältig gewählt hat.
Die Jahresergebnisse, die voraussichtlich um den 12. Januar 2027 erwartet werden, werden die erste Prognose für 2027 bringen. Diese Zahl wird zeigen, ob das Ziel von 13 % bis 16 % ein ganzes Jahr mit niedrigerem Umsatz übersteht.
Was ist die UnitedHealth-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was UnitedHealth wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!