

Wichtige Kennzahlen für UPS-Aktien
- Performance der vergangenen Woche: Seitwärtsbewegung
- 52-Wochen-Spanne: $82,00 bis $122
- Zielpreis laut Bewertungsmodell: $139
- Impliziertes Aufwärtspotenzial: +27,9 % in den nächsten 2,5 Jahren
Erstellen Sie Ihr eigenes UPS-Bewertungsszenario auf TIKR (Es ist kostenlos) >>>
FedEx' Margenverfehlung rückt den gesamten Paketsektor in den Fokus
Die Aktien von United Parcel Service (UPS) gerieten diese Woche in den Fokus, als FedEx am 24. Juni Quartalszahlen vorlegte, die den Margendruck im Fracht- und Paketsektor verdeutlichten. Laut Reuters schrumpften die operativen Margen von FedEx und die Aktie fiel deutlich, obwohl das Unternehmen für das Geschäftsjahr 2026 ein Umsatzwachstum von 11 % prognostizierte. Diese Diskrepanz zwischen Optimismus beim Umsatz und der tatsächlichen Umsetzung ist derselbe Dynamik, den Anleger bei UPS im vergangenen Jahr beobachtet haben.
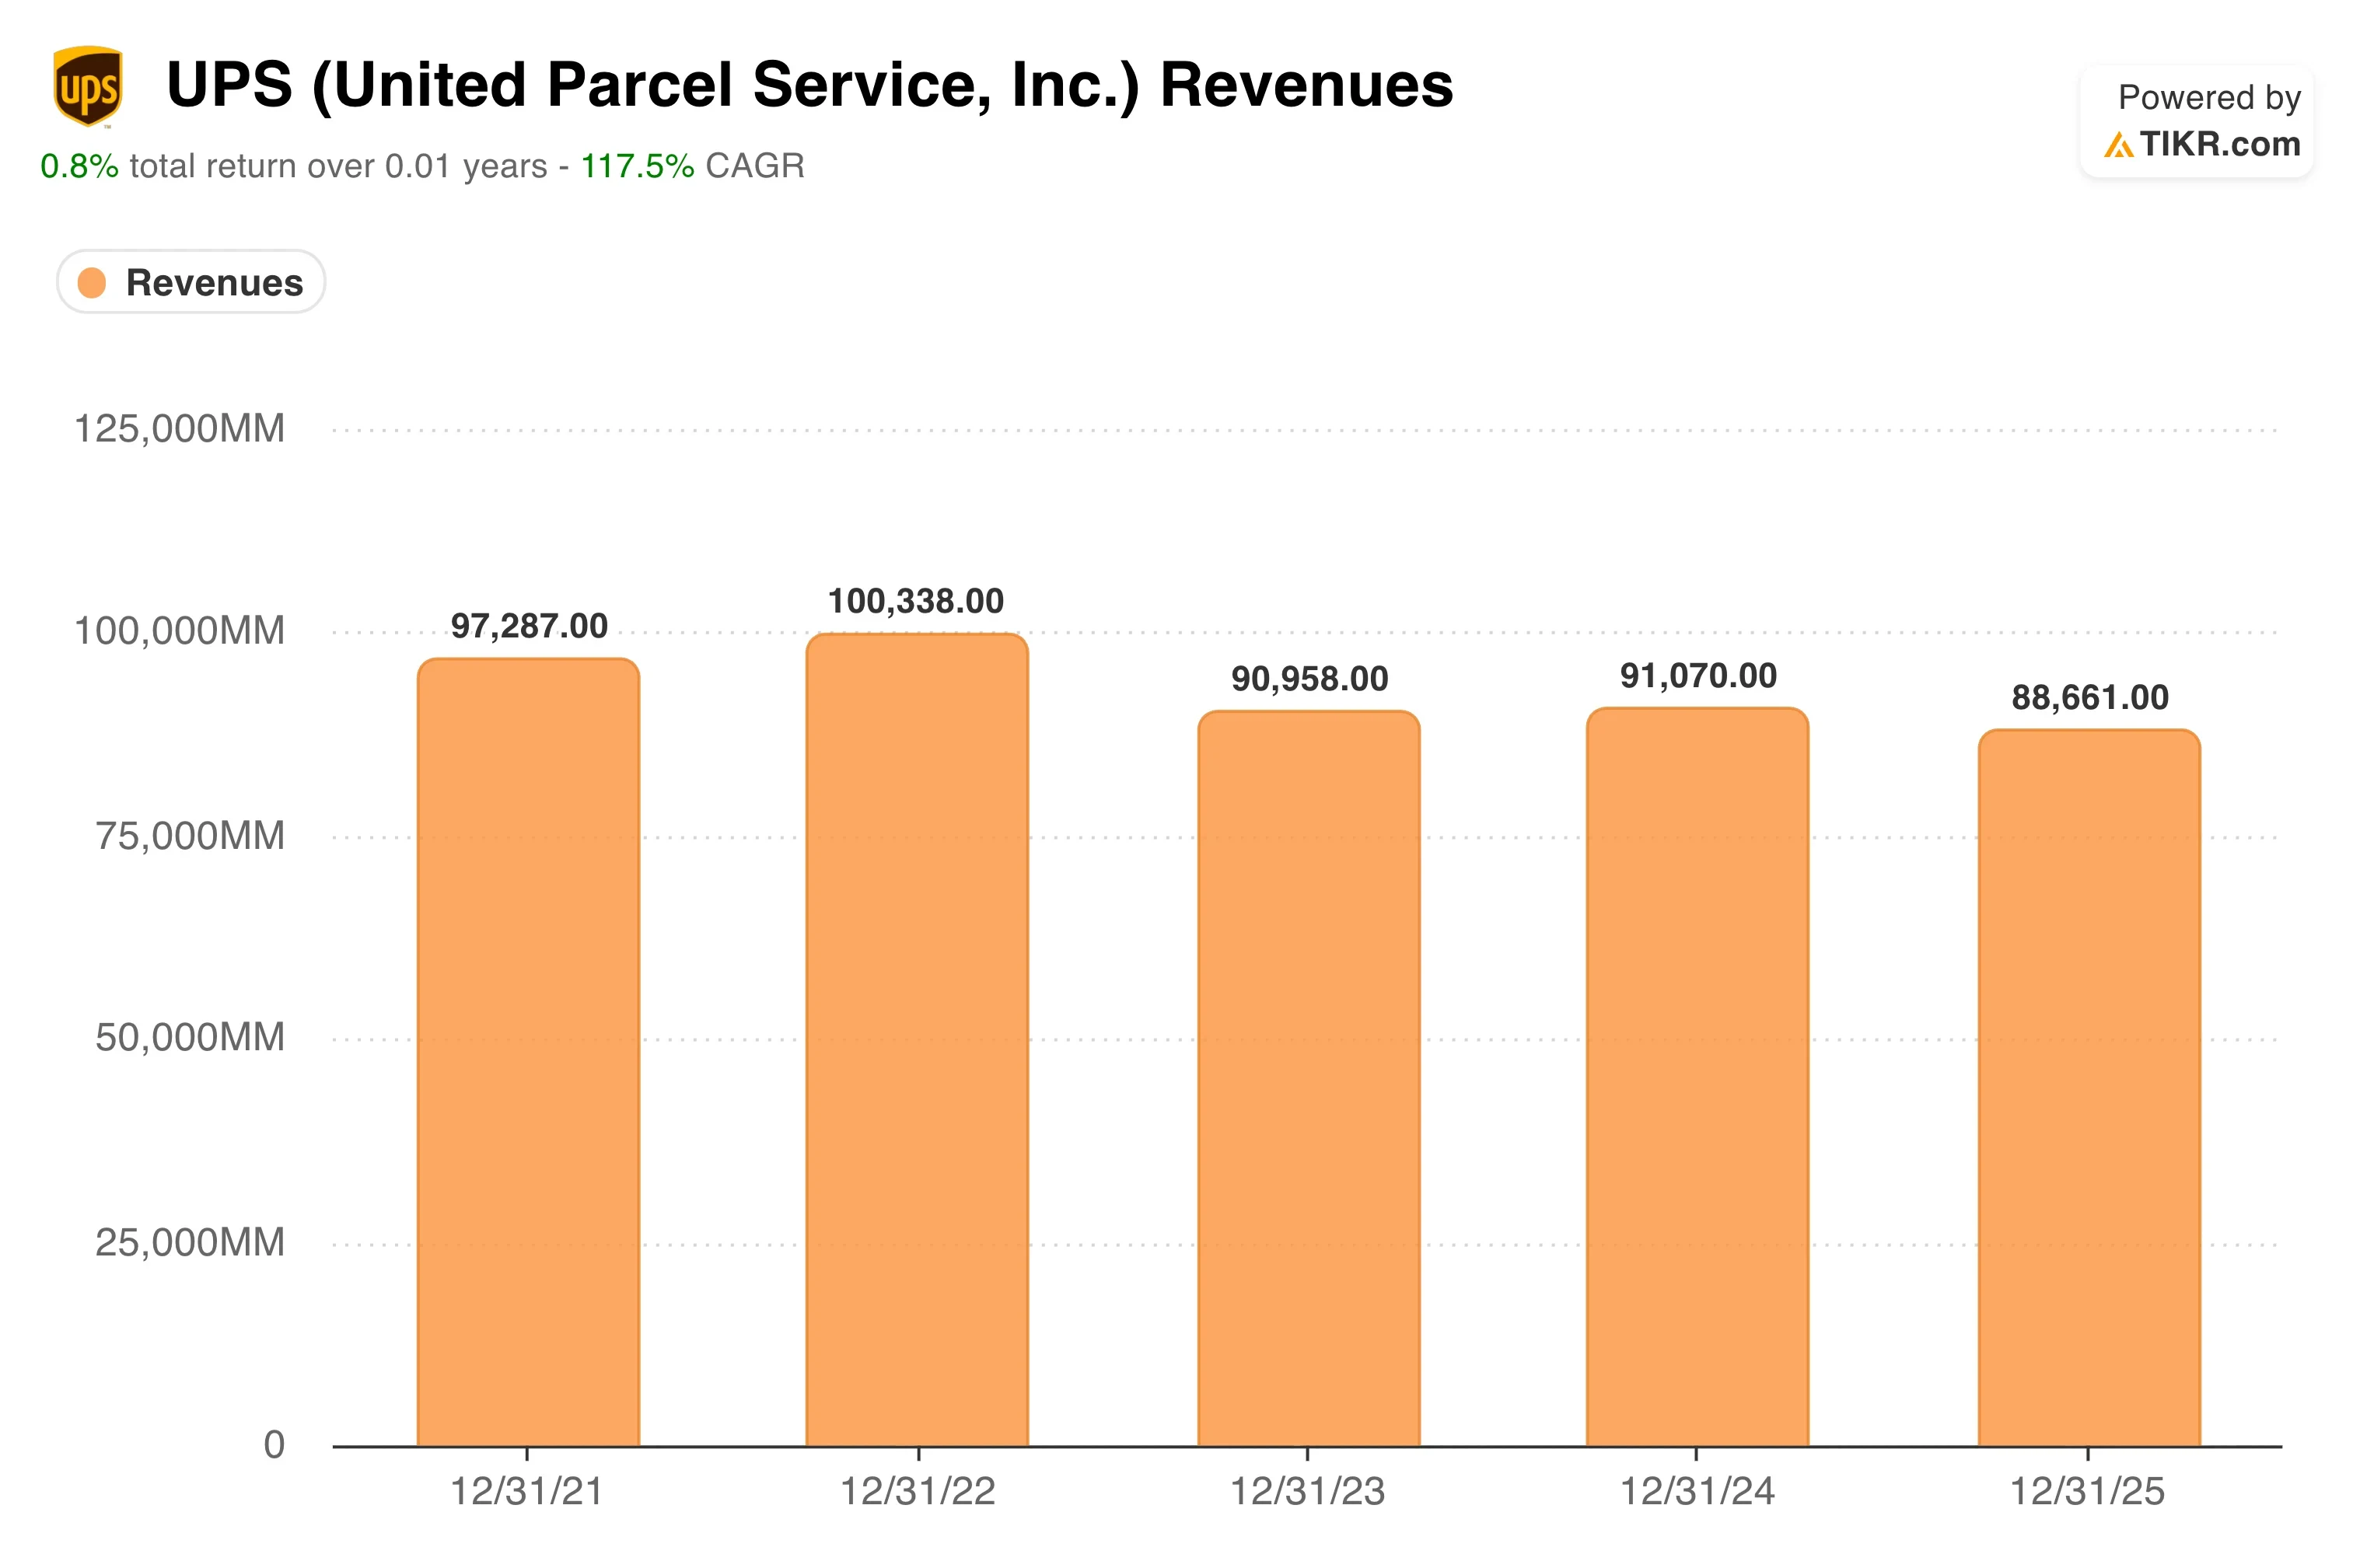
UPS befindet sich in seinem eigenen Restrukturierungszyklus. Das Unternehmen hat nach dem Post-Pandemie-Paketboom und der anschließenden Volumennormalisierung aggressiv Kosten gesenkt. Der Umsatz ging im vergangenen Jahr um 2,6 % zurück, was auf niedrigere Paketvolumina und Preisdruck zurückzuführen ist. Diese Kontraktion ist der Hintergrund, vor dem die aktuellen Netzwerkinvestitionen von UPS bewertet werden müssen.
Am 22. Juni gab UPS laut Reuters eine Investition von 48 Millionen US-Dollar in 27 temperaturkontrollierte Fracht-Cross-Dock-Einrichtungen weltweit bekannt. Cross-Dock-Einrichtungen sind Umschlagzentren, in denen Fracht direkt von eingehenden zu ausgehenden LKWs bewegt wird, ohne langfristige Lagerung. Die temperaturkontrollierte Komponente zielt auf Pharmazeutika und zeitkritische Lebensmittelfracht ab, die höhermargige Kategorien als Standardpakete sind. Diese Investition folgt auf eine Ende Mai angekündigte Expansion der nordamerikanischen Logistik im Wert von fast 50 Millionen US-Dollar und signalisiert eine gezielte Verlagerung hin zu spezialisierter Fracht.
CEO Carol Tomé hat stets betont, dass höhermargige, vertraglich gebundene Fracht wertvoller ist als reines Volumen. Künftig wird die UPS-Aktie daran gemessen werden, ob diese Netzwerkumpositionierung zu einer Erholung der operativen Marge auf das zweistellige Niveau führt, das das Unternehmen historisch vor der Post-Pandemie-Volumenkorrektur aufrechterhalten hat.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für UPS an (Es ist kostenlos) >>>
Ist die UPS-Aktie bei 109 $ günstig?

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 2,9 %
- Operative Margen: 10,1 %
- Exit-KGV: 14,2x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 139 $, was ein Gesamtaufwärtspotenzial von 27,9 % und eine annualisierte Rendite von 10,2 % über die nächsten 2,5 Jahre impliziert.
Eine annualisierte Rendite von 10,2 % kombiniert mit einer aktuellen Dividendenrendite von 6 % ist der richtige Rahmen für diese Geschichte. UPS ist keine Wachstumsaktie. Aber es ist ein dividendenausschüttendes Logistikunternehmen mit einer Kapitalwertsteigerungskomponente, und bei 109 $ macht die Kombination das Setup überzeugender, als die jüngste Kursentwicklung vermuten lässt.
Ein Fünf-Jahres-Trendchart der operativen Marge ist hier die nützlichste Visualisierung. Er zeigt, dass UPS die meiste Zeit des letzten Jahrzehnts mit Margen über 12 % operierte, bevor die Volumennormalisierung die Rentabilität auf das aktuelle LTM-EBIT-Niveau von 9,1 % drückte. Das Margenziel des Modells von 10,1 % für 2028 liegt tatsächlich unterhalb der längerfristigen historischen Spanne von UPS, sodass die Bewertung auf konservativen Margenerholungsannahmen und nicht auf einem optimistischen Aufschwung basiert.

Ein Umsatzwachstum von 2,9 % pro Jahr spiegelt die Erwartung wider, dass sich die Paketvolumina moderat erholen werden, wenn sich der E-Commerce stabilisiert. Das ist keine kühne Prognose. Die historische Umsatz-CAGR des letzten Jahres von negativen 2,6 % lässt ein zukünftiges Wachstum von 2,9 % erreichbar erscheinen, wenn die Volumina tatsächlich einen Boden gefunden haben.
Das Exit-KGV von 14,2x entspricht dem eigenen Fünf-Jahres-Historie-KGV von UPS von 15,5x, sodass das Modell keine Multiplikatorexpansion annimmt. Anleger zahlen im Wesentlichen für ein dividendenausschüttendes Logistikunternehmen zu oder unterhalb der historischen Bewertung. Die Margenprobleme von FedEx verstärken zwar die Bären-Argumentation, dass die Branche noch Überkapazitäten verdaut, machen aber auch den spezialisierten Frachtvorstoß von UPS wie die richtige strategische Antwort aussehen.
UPS vs. FedEx und das breitere Logistikumfeld
FedEx (FDX) ist der direkteste Vergleichswert, und seine Quartalszahlen vom 24. Juni lieferten die klarste sektorweite Einschätzung seit Wochen. FedEx prognostizierte ein Umsatzwachstum von 11 % für das Geschäftsjahr 2026, sah aber schrumpfende Margen. Diese Kombination deutet darauf hin, dass Volumen in den Frachtsektor zurückkehrt, aber Kostendisziplin der entscheidende Wettbewerbsvorteil bleibt. Die 48-Millionen-Dollar-Investition von UPS in spezialisierte Cross-Dock-Infrastruktur ist eine direkte Reaktion auf dieselbe Marktdynamik.

Bei der Bewertung notiert UPS bei etwa 14,5x NTM-Gewinnen, in etwa auf Augenhöhe mit FedEx und mit einem Abschlag zum breiteren S&P 500. Das LTM-Nettoverschuldungs-zu-EBITDA-Verhältnis von UPS von 1,59x ist beherrschbar und deutet darauf hin, dass das Unternehmen seine Dividende aufrechterhalten kann, während es gleichzeitig Netzwerkinvestitionen finanziert. Diese finanzielle Flexibilität ist ein Wettbewerbsvorteil in einem Sektor, in dem Überkapazitäten und Kostendruck immer noch schwierige Entscheidungen erzwingen.
Der kürzliche Start eines Less-than-Truckload-Frachtangebots durch Amazon erschütterte Mitte Juni den LKW-Sektor, so Reuters. Anleger befürchteten, Amazon könnte im Frachtgeschäft wiederholen, was es bei der Zustellung auf der letzten Meile getan hat. UPS und FedEx haben diversifiziertere Fracht- und internationale Operationen als die reinen LKW-Unternehmen, die am stärksten betroffen sind. Aber die Amazon-Expansion ist eine langfristige strukturelle Belastung für die Preisgestaltungsmacht im gesamten Logistiksektor.
Der Wettbewerbsvorteil (Moat) von UPS liegt in seinem integrierten globalen Netzwerk, seinen Fähigkeiten im Gesundheitswesen und bei spezialisierter Fracht sowie seinen Unternehmenskundenbeziehungen. Diese Vorteile verschwinden nicht in einem schwierigeren Volumenumfeld. Sie erfordern jedoch nachhaltige Kapitalinvestitionen, um aufrechterhalten zu werden, was genau die Cross-Dock- und Nordamerika-Expansionen darstellen.
Sehen Sie, was die Amazon-Bedrohung für UPS-Anleger bedeuten könnte >>>
Was treibt die UPS-Aktie künftig an?
Die Ergebnisse des zweiten Geschäftsquartals und jede Anpassung der Jahresprognose sind die wichtigsten kurzfristigen Katalysatoren. UPS war bezüglich der Volumenerholung vorsichtig, und jedes Anzeichen dafür, dass sich die Paketvolumina früher als geplant stabilisieren, würde wahrscheinlich eine bedeutende Neubewertung in Richtung des Modellziels von 140 $ auslösen.
Die Expansion der temperaturkontrollierten Fracht adressiert einen strukturell attraktiven Markt. Die Kühllogistik für Pharmazeutika, also der regulierte Transport von Medikamenten und Biologika, die bestimmte Temperaturbereiche erfordern, wächst mit zunehmenden globalen Biotech-Versandvolumina. Die 48-Millionen-Dollar-Investition von UPS in 27 Cross-Dock-Einrichtungen positioniert es, mehr von diesem Markt aus bestehenden Kundenbeziehungen im Gesundheitswesen zu gewinnen.
Die Ende Mai angekündigte Expansion der nordamerikanischen Automobil- und Industriellogistik eröffnet einen weiteren spezialisierten Kanal. Die Rückverlagerung der Produktion, teilweise getrieben durch jüngste handelspolitische Veränderungen, erhöht die Nachfrage nach Just-in-Time-Frachtdiensten innerhalb Nordamerikas. Laut Reuters investiert UPS in Luftfrachtkapazitäten in Mexiko, um diesem Trend zu dienen, was eine geografische Umsatzkomponente hinzufügt, die FedEx in diesem Markt noch nicht im gleichen Maßstab erreicht.
Kostendisziplin bleibt der wichtigste interne Hebel. UPS hat Personal abgebaut und Verträge neu verhandelt, und die Auswirkungen werden sich in den operativen Margen in den nächsten zwei bis drei Quartalen zeigen. Wenn sich die Margenerholung in Richtung der Modellannahme von 10,1 % bewegt, bietet die Dividendenrendite der Aktie von 6 % eine bedeutende Gesamtrenditeuntergrenze, während Anleger darauf warten, dass die Erholungsthese vollständig Gestalt annimmt.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Sollten Sie in United Parcel Service investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie UPS auf, und Sie sehen Jahre von historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um UPS zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die UPS-Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






