

Wichtige Kennzahlen für die CMG-Aktie
- Performance der vergangenen Woche: 9,7 %
- 52-Wochen-Spanne: $28 bis $58
- Zielpreis laut Bewertungsmodell: $47
- Impliziertes Aufwärtspotenzial: +46,5 % über 2,5 Jahre
Bewerten Sie CMG neben seinen Fast-Casual-Konkurrenten mit TIKR (Kostenlos) >>>
JPMorgan wechselt zu Overweight, und der Markt beginnt zuzuhören
Chipotle Mexican Grill (CMG) stieg am 5. Juni um etwa 6 %, nachdem JPMorgan die Aktie von Neutral auf Overweight hochgestuft und ein Kursziel von $35 festgelegt hatte. Dieser Schritt trug dazu bei, den Zwei-Wochen-Gewinn der Aktie auf etwa 5,7 % von einem Tiefstand bei etwa $28 zu drücken, dem niedrigsten Schlusskurs seit 2021.
Die Chipotle-Aktie war seit Mai 2025 um 43 % gefallen, während der S&P 500 um 29 % zulegte. Bei oder unter $30, so das Unternehmen, biete die Aktie mehr risikogewichtetes Aufwärts- als Abwärtspotenzial. Die Analysten stellten fest, dass das Management in dem Treffen vergangene operative Fehler klar eingestanden habe, insbesondere die Inkonsistenz bei den Portionsgrößen, die 2024 und bis in das Jahr 2025 hinein eine Welle von Kundenbeschwerden ausgelöst hatte.
CEO Scott Boatwright sagte in der Q1-Mitteilung von Chipotle: "Unser erstes Quartal hat die Erwartungen übertroffen, während wir unsere 'Recipe for Growth'-Strategie vorantrieben und greifbare Fortschritte in den Bereichen Betrieb, Digitales, Menüinnovation, Personal und Entwicklung erzielten."
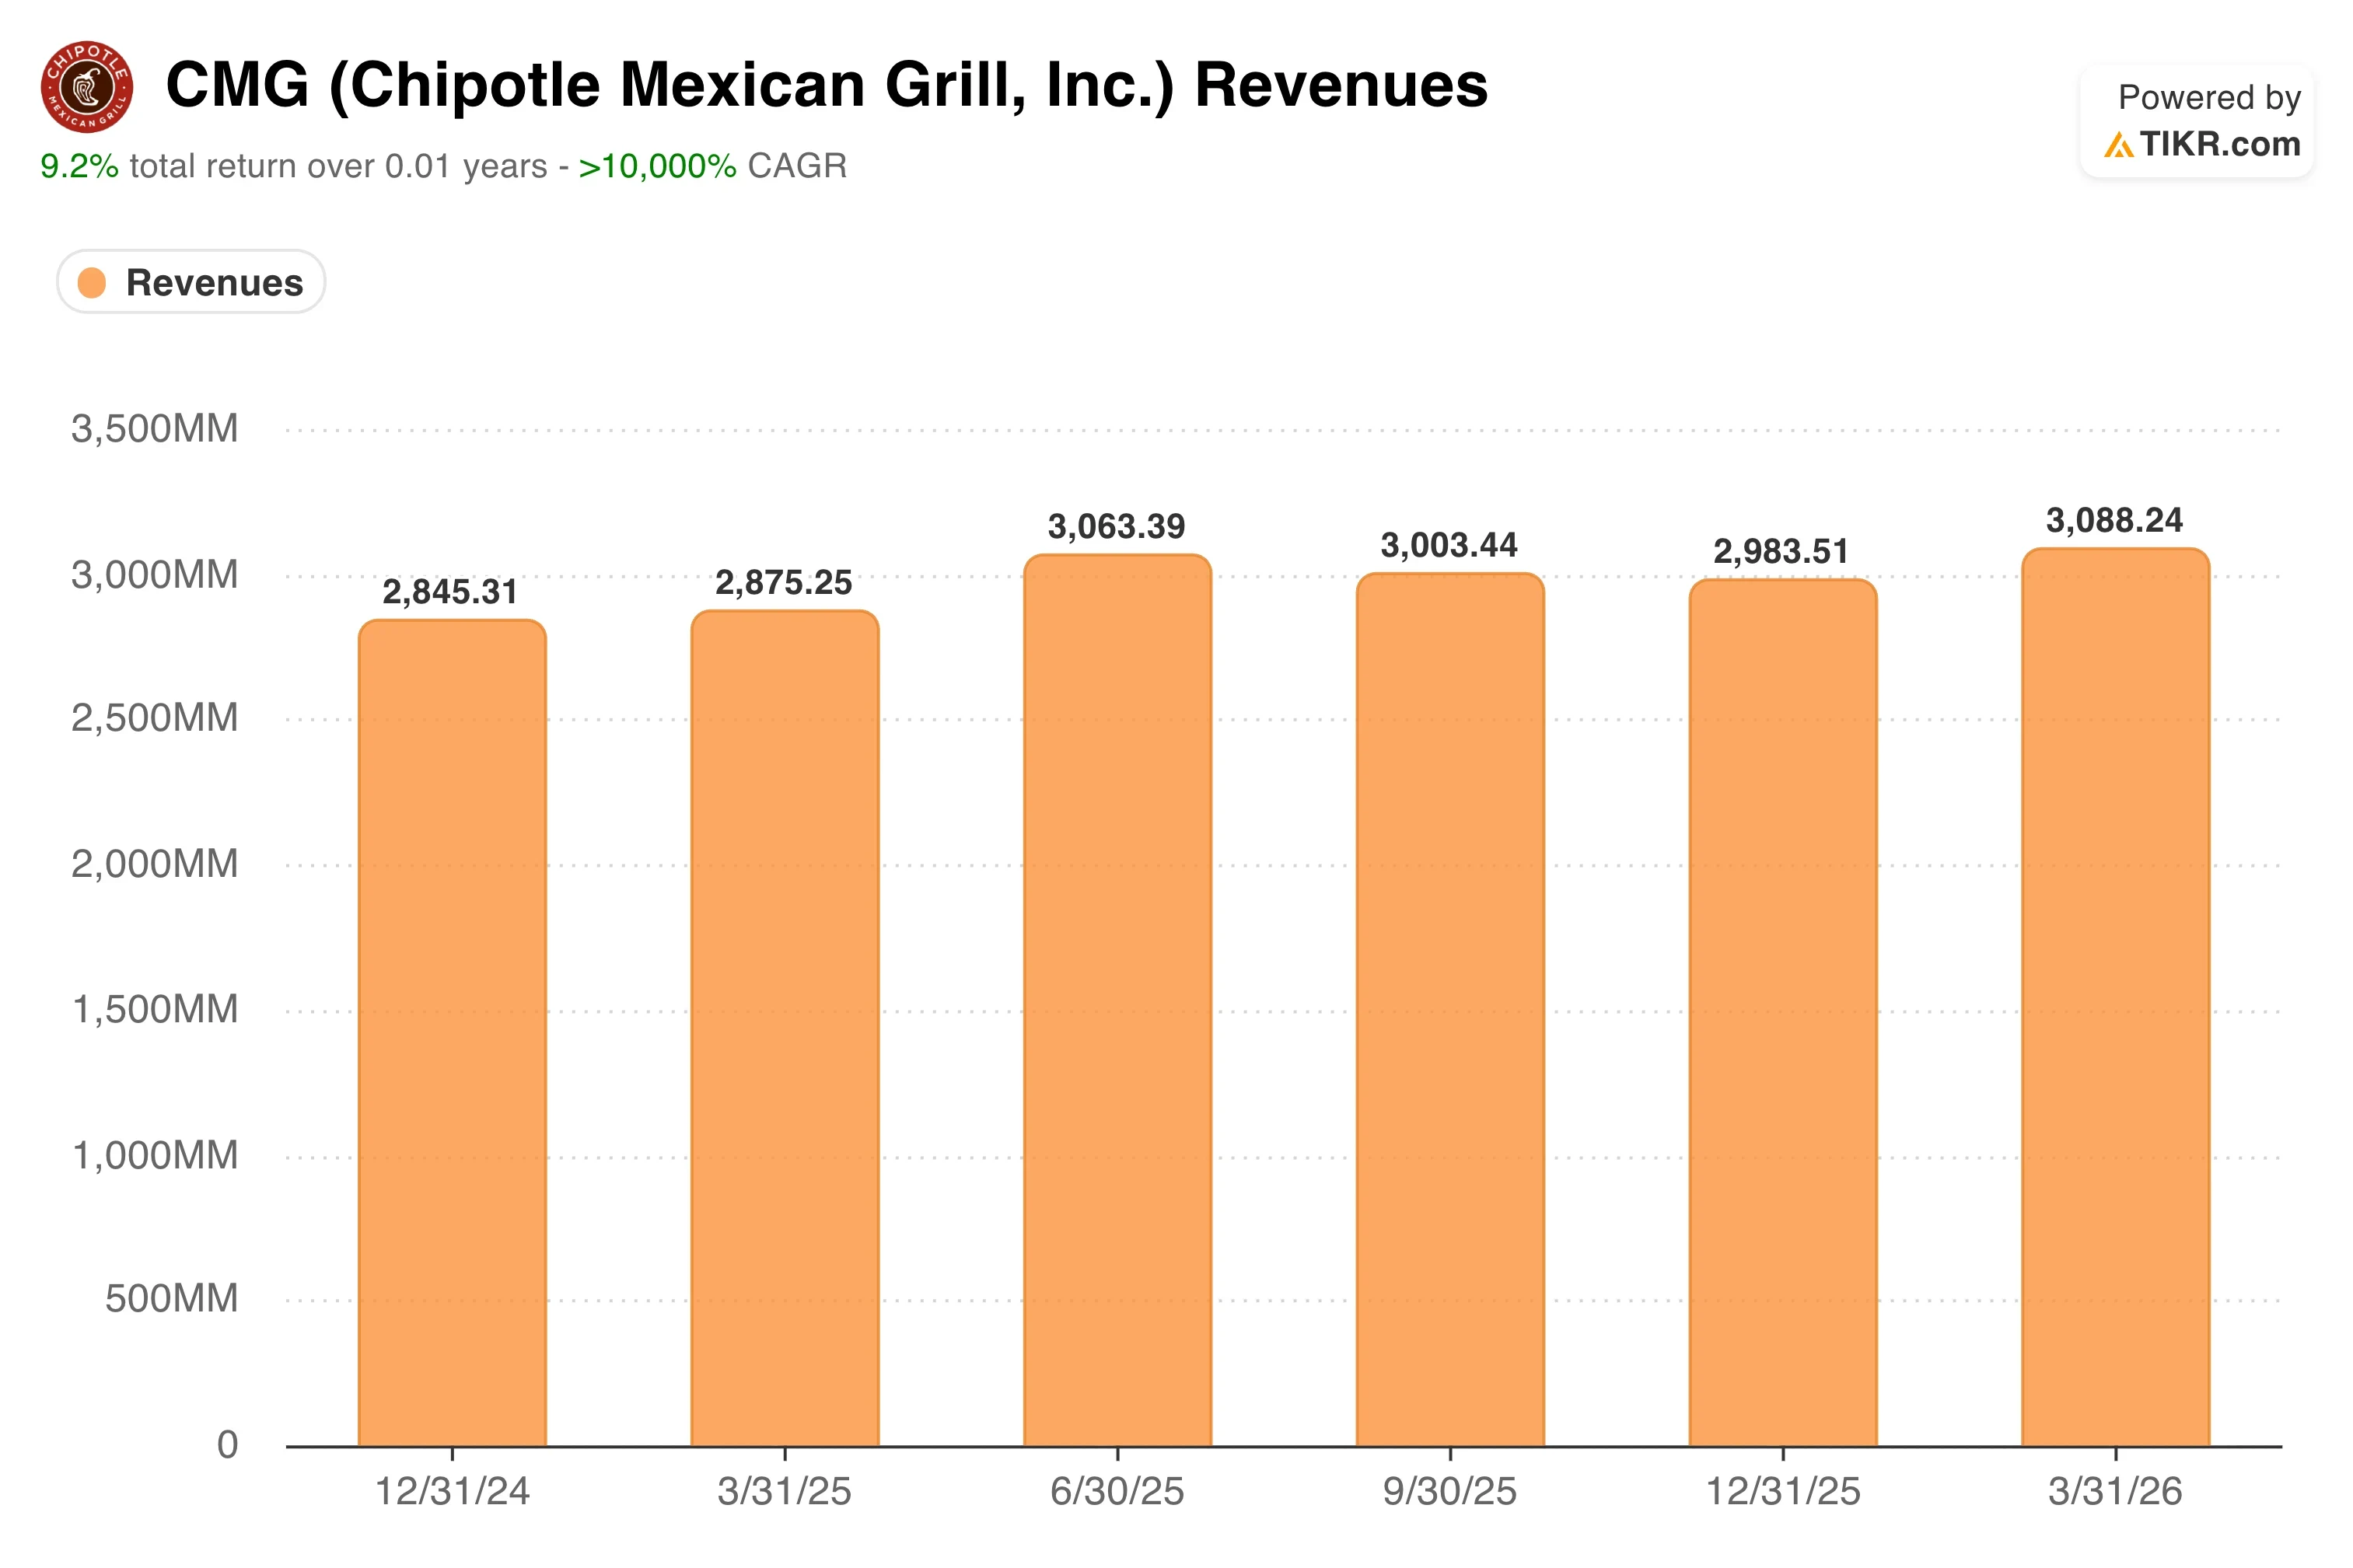
Die am 29. April veröffentlichten Ergebnisse für das erste Quartal 2026 bestärkten die vorsichtige Zuversicht. Der Umsatz erreichte 3,09 Mrd. $ und lag damit leicht über der Konsensschätzung von 3,07 Mrd. $. Getrieben wurde dies durch die Eröffnung neuer Restaurants und eine Rückkehr zu positiven vergleichbaren Umsätzen (Comparable Sales) von 0,5 %, was deutlich besser war als der von der Wall Street erwartete Rückgang von 0,7 %.
Der GAAP-verwässerte Gewinn pro Aktie (EPS) lag bei 0,23 $, ein Rückgang von 17,9 % gegenüber dem Vorjahr, was höhere Arbeitskosten und steigende Rindfleischpreise widerspiegelt. Der bereinigte verwässerte EPS belief sich auf 0,24 $. CFO Adam Rymer bezeichnete die Prognosen als "konservativ" und verwies auf unvorhersehbare Verbrauchertrends, die teilweise mit der Volatilität der Kraftstoffpreise aufgrund des US-Iran-Konflikts zusammenhängen.
Künftig wird der Kurs der CMG-Aktie fast ausschließlich davon abhängen, ob die für den 29. Juli erwarteten vergleichbaren Umsätze (Comparable Sales) für das zweite Quartal eine echte Erholung oder ein weiteres Quartal mit stagnierendem bis gedämpftem Kundenverkehr zeigen.
Sehen Sie sich die Wachstumsprognosen und Kursziele der Analysten für CMG an (Kostenlos) >>>
Ist die Chipotle-Aktie auf aktuellen Niveaus unterbewertet?
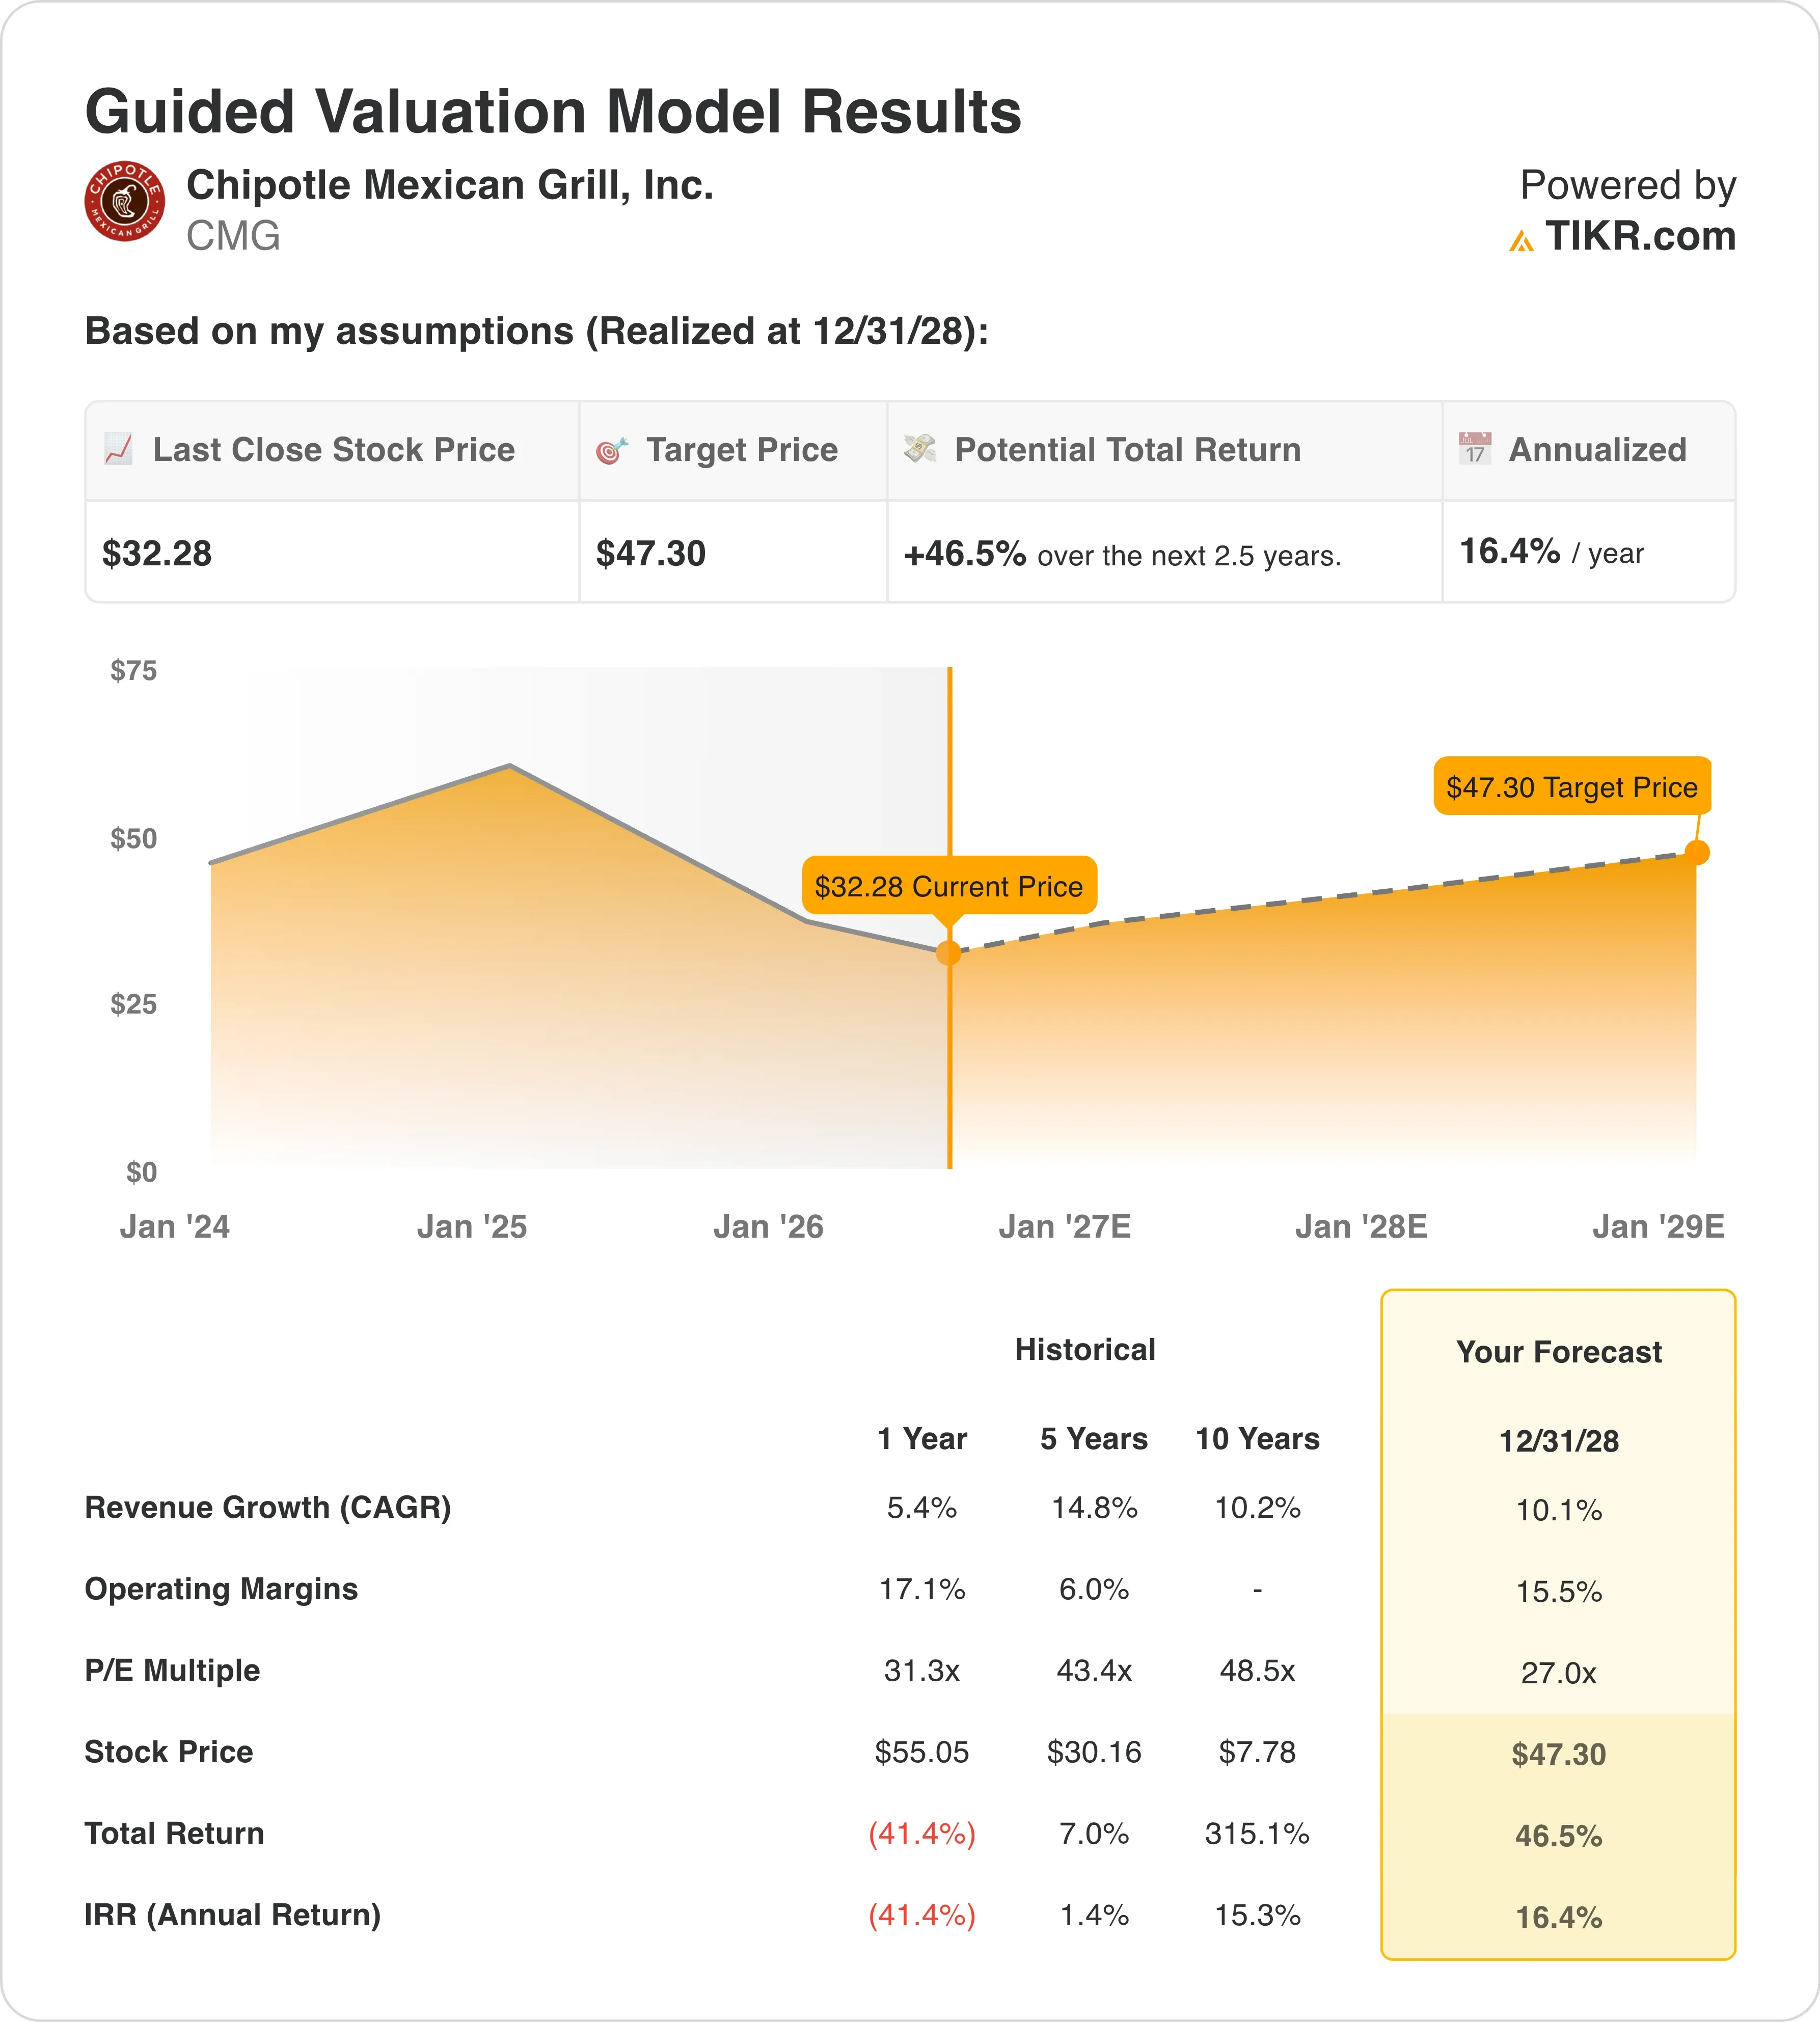
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden sollen, wird die Aktie mit folgenden Parametern modelliert:
- Umsatzwachstum (CAGR): 10,1 %
- Betriebsrenditen: 15,5 %
- Exit-KGV-Multiple: 27,0x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 47 $, was ein Gesamtaufwärtspotenzial von 46,5 % gegenüber dem aktuellen Aktienkurs von 32 $ und eine annualisierte Rendite von 16,4 % über die nächsten 2,5 Jahre impliziert.
Eine annualisierte Rendite von 16,4 % ist für ein großkapitalisiertes Restaurantunternehmen wirklich attraktiv. Die Annahme einer Umsatz-CAGR von 10,1 % ist konservativ im Vergleich zur 10-jährigen historischen Umsatz-CAGR von Chipotle von 10,2 %, was bedeutet, dass das Modell im Wesentlichen verlangt, dass das Unternehmen seinen langfristigen Durchschnitt wiederholt. Das ist keine heroische Annahme. Sie stützt sich auf 350 bis 370 neue Restaurant-Eröffnungen pro Jahr und eine moderate Erholung der durchschnittlichen Umsätze pro Einheit (Average Unit Volume), während sich die vergleichbaren Umsätze stabilisieren.
Die Annahme einer Betriebsrendite von 15,5 % liegt leicht unter der im ersten Quartal ausgewiesenen Betriebsrendite von 12,9 %, spiegelt aber eine allmähliche Erholung wider, da das Wachstum der Arbeitskosten moderiert und Durchsatzverbesserungen durch neue Küchenausrüstung greifen.

Chipotles langfristige Margenstruktur hat sich als widerstandsfähig erwiesen, da sein Speisenzubereitungsmodell auf Fritteusen und industrielle Küchengeräte verzichtet und sowohl die Investitionsausgaben (Capex) als auch den Küchenpersonaleinsatz niedriger hält als bei vielen Wettbewerbern. Das Unternehmen erwartet, dass Technologieinvestitionen, einschließlich hoch effizienter Küchenausrüstung, die bereits in über 600 Restaurants installiert ist, bis Jahresende in 2.000 Standorten zum Einsatz kommen werden.
Das Exit-KGV von 27,0x ist der Punkt, an dem die Geschichte der Neubewertung am deutlichsten sichtbar wird. Chipotle notiert derzeit mit einem KGV der letzten zwölf Monate (LTM) von 29,6x und einem KGV der nächsten zwölf Monate (NTM) von etwa 27,0x, beide bereits im Einklang mit der Exit-Annahme des Modells. Das bedeutet, dass Investoren heute ein faires Multiple zahlen und ihre Renditen hauptsächlich aus dem Gewinnwachstum und nicht aus einer Multiplikatorexpansion erzielen werden. Dies schafft ein konservativeres und glaubwürdigeres Szenario, als die Schlagzeile über das Aufwärtspotenzial vermuten lässt.
Wie sich die Gewinne von Chipotle im Vergleich zu CAVA und Yum Brands darstellen
Chipotles GAAP-verwässerter Gewinn pro Aktie (EPS) belief sich im ersten Quartal 2026 auf 0,23 $, ein Rückgang von 17,9 % gegenüber dem Vorjahr, während der bereinigte EPS bei 0,24 $ lag, ebenfalls ein Rückgang von 17,2 %. Diese Rückgänge spiegeln ein Geschäft wider, in dem der Umsatz zwar noch wächst, die Kostendruckinflation ihn aber vorerst übertrifft. Höhere Arbeitskosten, steigende Rindfleischpreise und erhöhte effektive Steuersätze drückten den Gewinn pro Aktie, obwohl der Umsatz um 7,4 % wuchs.
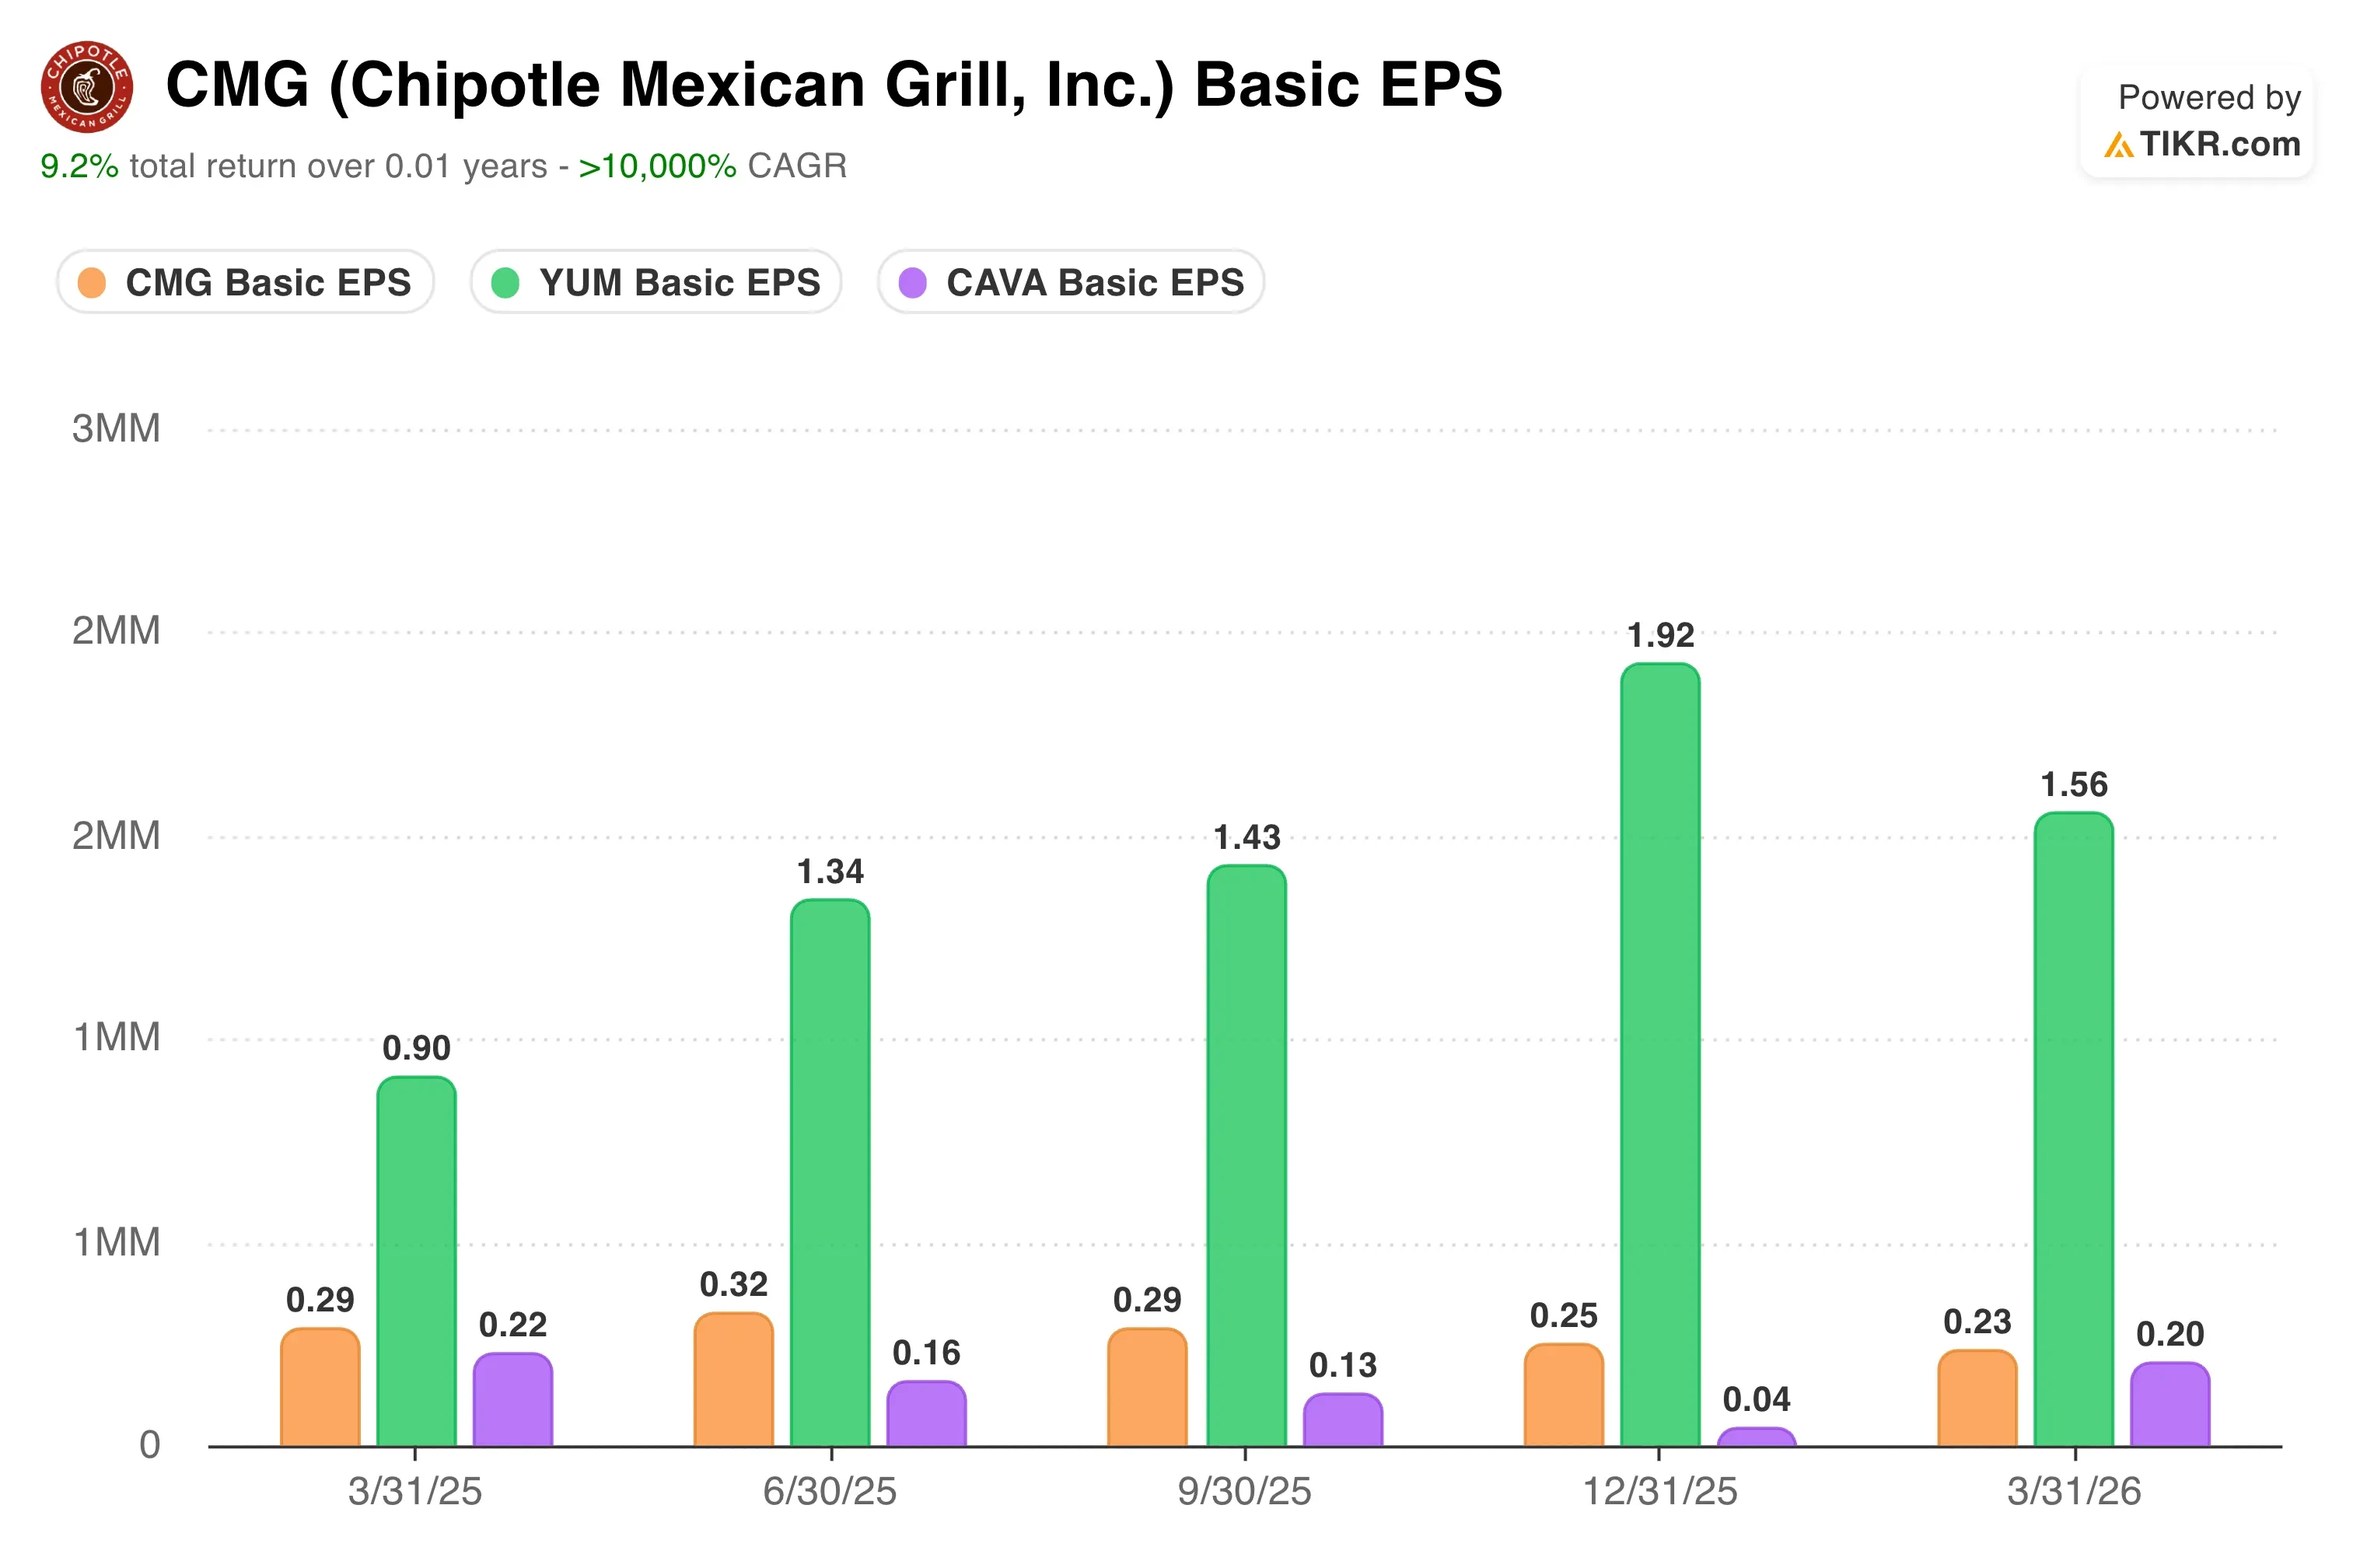
Die CAVA Group (CAVA) verzeichnet ein deutlich schnelleres Gewinnwachstum, angetrieben durch beschleunigte vergleichbare Umsätze (Same-Store Sales) und eine jüngere Einheitenbasis mit höheren durchschnittlichen Umsätzen. CAVA verfügt noch nicht über eine ausreichende Gewinnbasis für einen aussagekräftigen KGV-Vergleich, aber seine Entwicklung verläuft derzeit in die entgegengesetzte Richtung wie die von Chipotle, was den Bewertungsaufschlag erklärt, den der Markt ihm gewährt.
Yum Brands (YUM) bietet einen fundierteren EPS-Vergleich. Der bereinigte EPS von Yum wächst im hohen einstelligen Bereich, gestützt durch sein internationales Franchise-Modell, das weit weniger den US-Arbeitskosteninflation ausgesetzt ist als die eigentümergeführte Struktur von Chipotle. Yum notiert mit etwa dem 22-fachen des zukünftigen Gewinns (Forward Earnings), sodass Investoren weniger pro Dollar Gewinn für ein Unternehmen mit einer stabileren Kostenstruktur und globaler Diversifizierung zahlen.
Was treibt die CMG-Aktie künftig an?
Der wichtigste zukünftige Katalysator für Chipotle sind die vergleichbaren Umsätze (Comparable Sales) für das zweite Quartal 2026, die am 29. Juli erwartet werden. Das Management hielt an der Jahresprognose für stagnierende vergleichbare Umsätze fest, aber CFO Adam Rymer räumte ein, dass die Prognosen konservativ seien. Der operative Fokus von CEO Boatwright auf Portionskonsistenz und Wertwahrnehmung zielt direkt darauf ab, den negativen Trend beim Kundenverkehr umzukehren, und die Rückkehr zu positiven vergleichbaren Umsätzen von 0,5 % im ersten Quartal nach einem negativen vierten Quartal ist das erste Anzeichen dafür, dass die Bemühungen an Wirkung gewinnen.
Die Erschließung neuer Restaurants ist der andere Hebel, der unabhängig von den Trends bei den vergleichbaren Umsätzen funktioniert. Das Unternehmen plant, 2026 350 bis 370 neue Standorte zu eröffnen, hauptsächlich in den USA, aber mit einer wachsenden internationalen Pipeline, die nun das Vereinigte Königreich, Frankreich, Deutschland und den Nahen Osten umfasst. Jedes neue Chipotle-Restaurant in einem neuen Markt erzielt höhere durchschnittliche Umsätze im ersten Jahr als reifere Einheiten, was die Expansion zu einem zuverlässigen Motor für das Gewinnwachstum macht, selbst wenn der Kundenverkehr in bestehenden Filialen unter Druck steht.
Technologieinvestitionen werden im 2,5-jährigen Modellzeitraum ebenfalls eine Rolle spielen. Hoch effiziente Küchenausrüstung, die an installierten Standorten eine Outperformance bei den vergleichbaren Umsätzen von 200 bis 400 Basispunkten zeigt, soll bis Jahresende in 2.000 Restaurants zum Einsatz kommen.
Digitale Verkäufe machen bereits 38,6 % des Gesamtumsatzes aus, und die Loyalitätsdurchdringung erreichte im ersten Quartal 32 % des Umsatzes, ein Anstieg von 300 Basispunkten gegenüber dem Vorjahr. Zusammen unterstützen diese Investitionen den Durchsatz und die Margenverbesserung, ohne dass signifikantes zusätzliches Personal erforderlich ist.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Sollten Sie in Chipotle Mexican Grill investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie CMG auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um CMG neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die CMG-Aktie auf TIKR Kostenlos→
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






