Die wichtigsten Punkte
- Marvell ist 2026 um 82 % gestiegen, auch nachdem es etwa die Hälfte seines Wertes seit seinem Juni-Hoch verloren hat.
- NVIDIAs 2-Milliarden-Dollar-Investition, Jensen Huangs Trillionen-Dollar-Aussage und das 46%ige Wachstum im Rechenzentrumsgeschäft im letzten Quartal trieben den Lauf an.
- Der größte Teil des Rückgangs kam von der reinen Aktientransaktion mit Lumentum, die die Anzahl der Marvell-Aktien um etwa 49 % erhöht, und von einem wahlbedingten Chip-Verkauf.
- Analysten haben ihre Gewinnschätzungen bis kurz vor der Transaktion kontinuierlich erhöht, was Marvell zu einer Aktie macht, die man langsam vor seinem Bericht am 1. Dezember aufstocken sollte.
Marvell Technology (MRVL) ist nach einer wilden Fahrt 2026 um 82 % gestiegen. Die Aktie vervierfachte sich fast bis zu ihrem Intraday-Rekord am 18. Juni, nachdem NVIDIA (NVDA)-CEO Jensen Huang sie "das nächste Billionen-Dollar-Unternehmen" nannte, und gab dann etwa die Hälfte zurück, nachdem Marvell zugestimmt hatte, Lumentum (LITE) in einer 115-Milliarden-Dollar-Aktientransaktion zu übernehmen.
Ist es also an der Zeit, Gewinne mitzunehmen? Noch nicht. Was den Lauf antrieb, ist immer noch vorhanden, und der größte Teil des Rückgangs kam von der Transaktion und von einem Verkauf, den die gesamte Chip-Gruppe teilte.
NVIDIA zündete die Lunte
NVIDIA kaufte am 31. März für 2 Milliarden Dollar wandelbare Vorzugsaktien von Marvell, ein Vertrauensvotum vom Top-Chiphersteller der KI. Dann, auf der Computex am 2. Juni, machte Huang seine Billionen-Dollar-Aussage, und Marvell sprang an diesem Tag um 32,5 %, sein größter Eintagesgewinn aller Zeiten. Selbst jetzt, bei einem Börsenwert von etwa 139 Milliarden Dollar am 9. November, müsste Marvell etwa das Siebenfache wachsen, um Huangs Marke zu erreichen.
Das Geschäft hat den Lauf verdient
Marvells eigene Zahlen stiegen das ganze Jahr über. Im zweiten Geschäftsquartal, das am 1. August endete, stieg der Umsatz um 37 % auf einen Rekordwert von 2,739 Milliarden Dollar. Der Umsatz im Rechenzentrumsgeschäft sprang um 46 % auf 2,17 Milliarden Dollar, oder 79 % des Umsatzes. Das Management hat seine Umsatzprognose für das Geschäftsjahr 2028 seit März dreimal erhöht, von etwa 15 Milliarden Dollar auf etwa 20 Milliarden Dollar auf seinem Investor Day am 6. Oktober. Und am 2. November sagte Marvell, dass der vorläufige Umsatz im dritten Quartal seinen Prognosen entsprach.
Der Konsens sieht den bereinigten Gewinn pro Aktie (EPS) im Geschäftsjahr 2029 bei 12,60 Dollar, mehr als das Vierfache der 2,84 Dollar, die im Geschäftsjahr 2026 (dem Jahr, das im Januar 2026 endete) erzielt wurden:
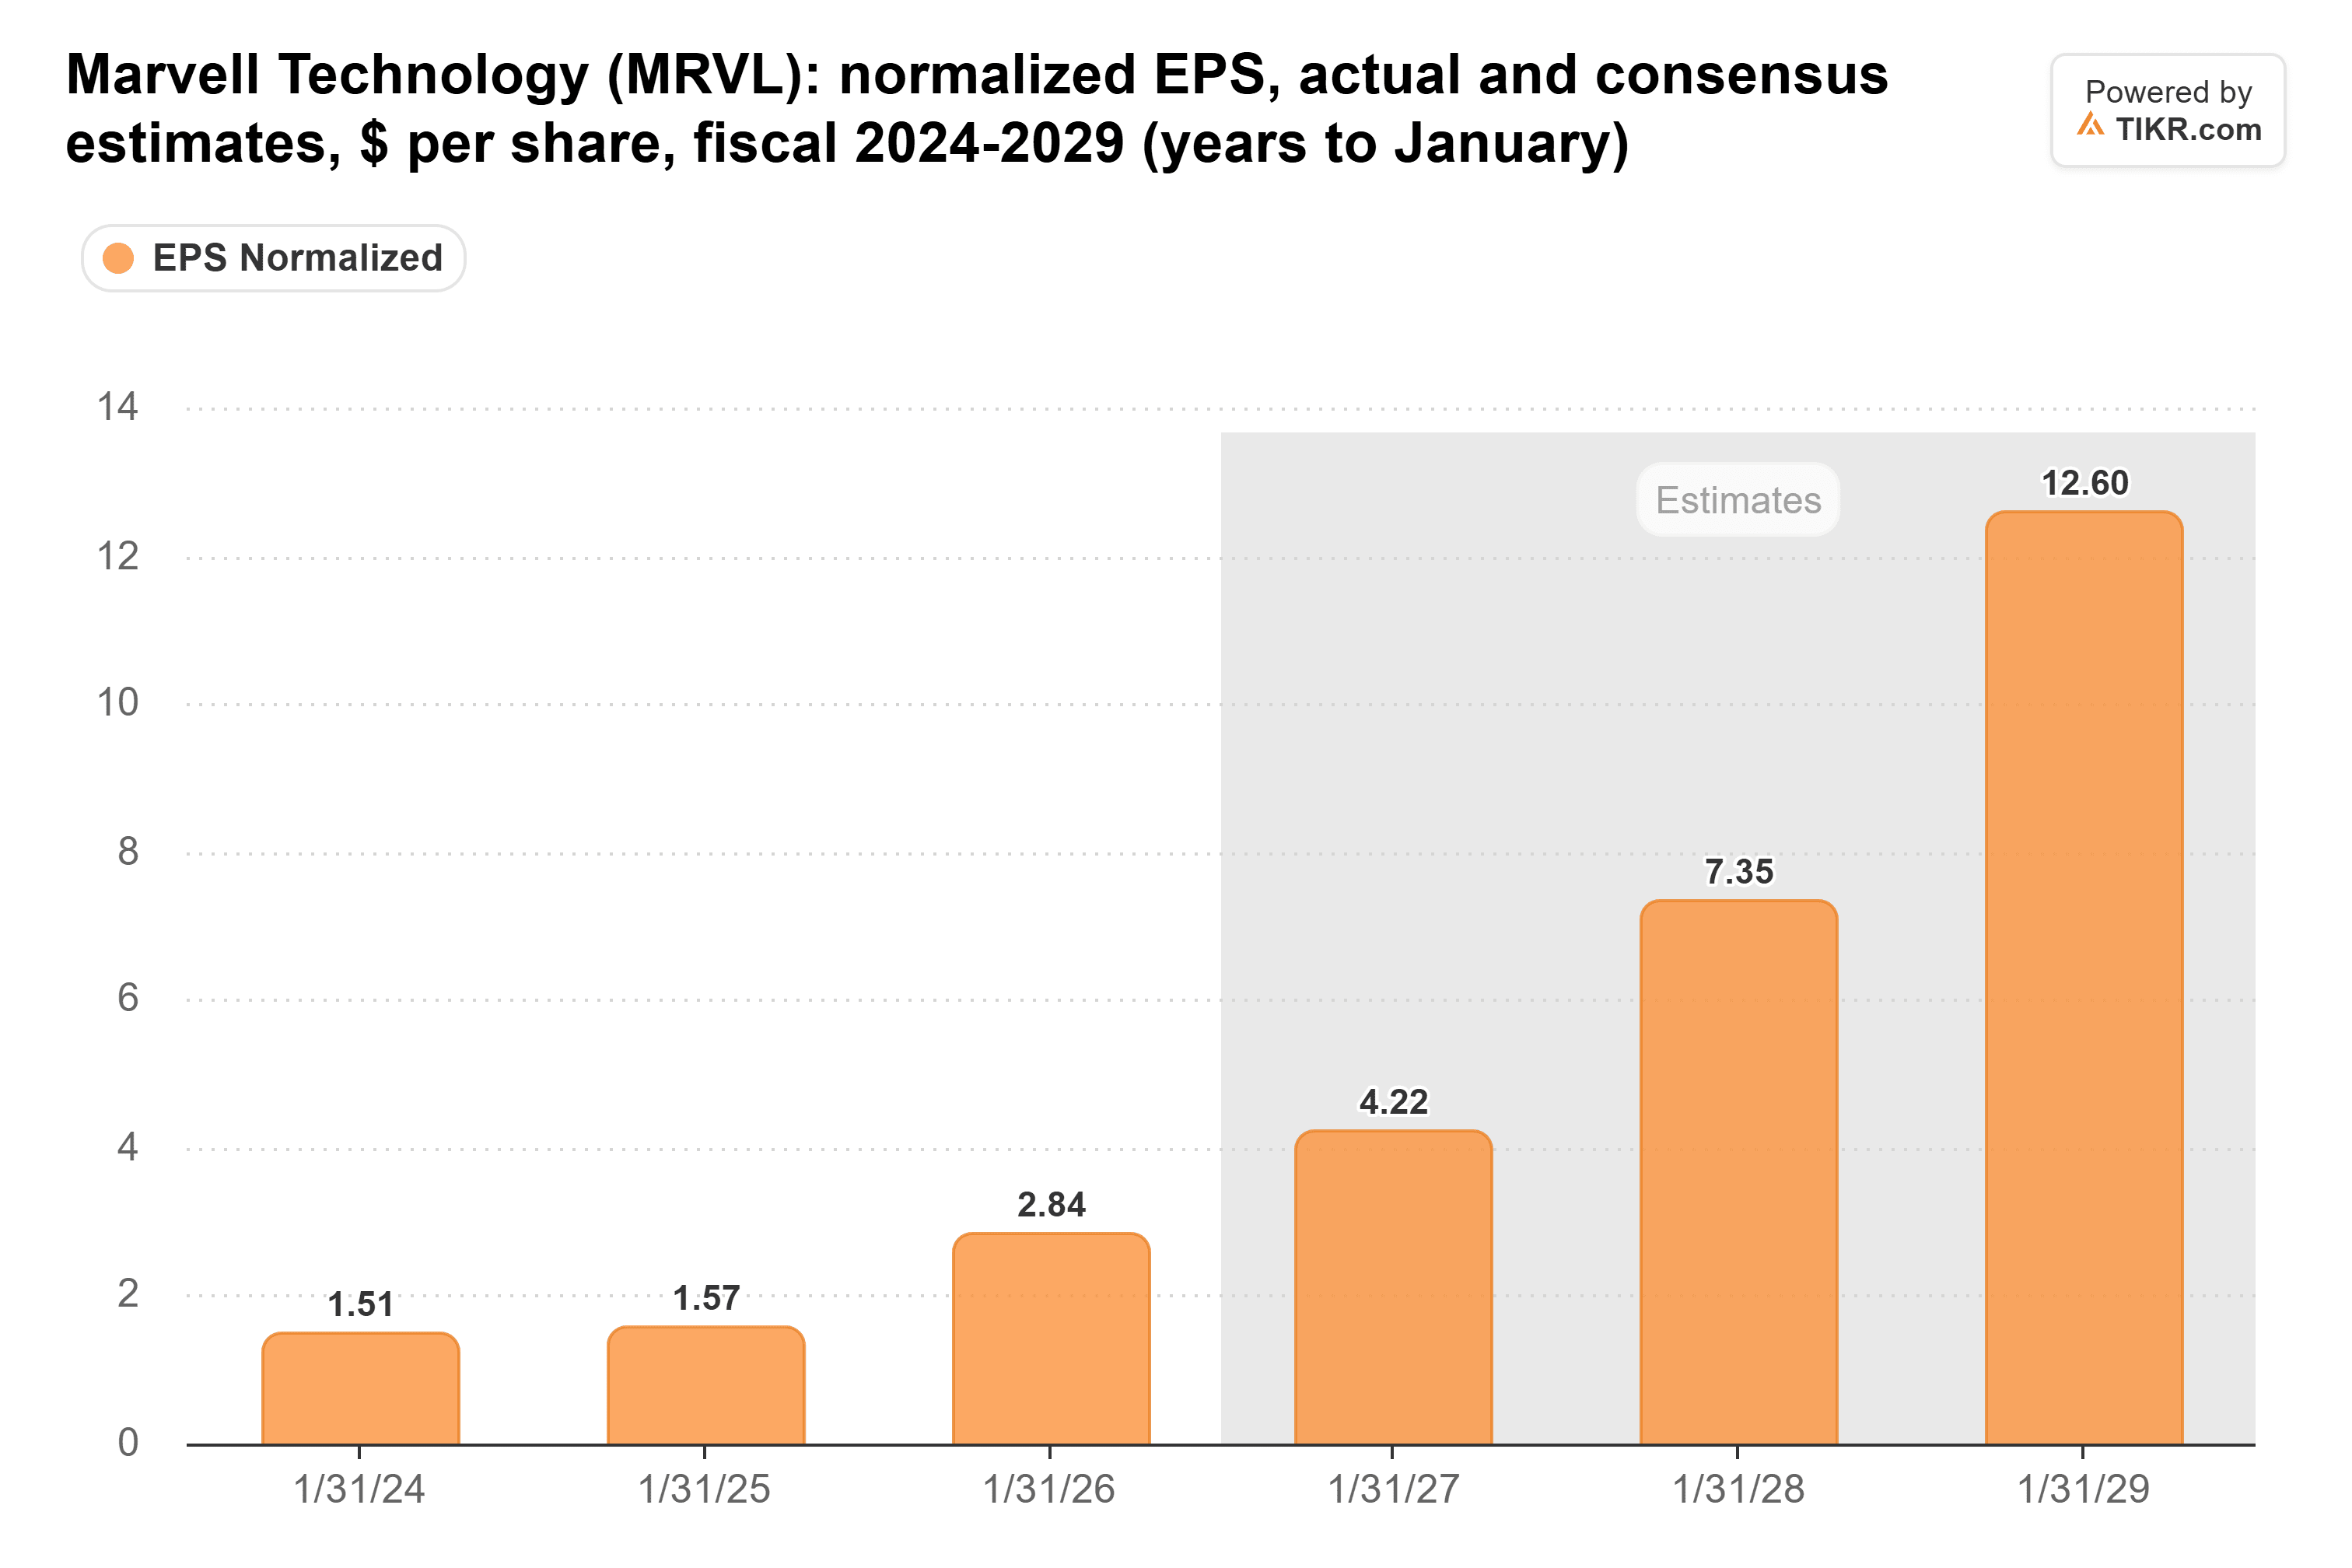
(Diese Schätzungen spiegeln die Lumentum-Transaktion möglicherweise noch nicht wider.)
TIKR verfolgt 44 Analysten zu Marvell. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Marvell zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Marvell ansehen
Die Lumentum-Transaktion gab die Hälfte zurück
Gemäß der am 2. November angekündigten Transaktion erhalten Lumentum-Aktionäre für jede Aktie 4,5 Marvell-Aktien, die zu den Preisen vom 28. Oktober etwa 1.132 Dollar wert sind, eine Prämie von 23,9 %. Die Transaktion erhöht die Anzahl der Marvell-Aktien um etwa 49 %. CEO Matt Murphy nannte den Wechsel der KI zu Optik "eine Chance, die nur einmal in einer Generation kommt", und Lumentum wächst schnell: Sein Umsatz im ersten Geschäftsquartal stieg um 136,5 % auf 1,26 Milliarden Dollar.
Aber Anleger sträubten sich gegen den Preis, und sowohl TD Cowen (auf Halten, Kursziel 175 Dollar) als auch Bank of America (auf Neutral, Kursziel 225 Dollar) stuften Marvell herab. Das Verhältnis ist festgelegt, daher schrumpft das Angebot mit Marvells Aktienkurs: Zum Schlusskurs am 9. November war es etwa 696 Dollar pro Lumentum-Aktie wert. Lumentum, das 2026 immer noch um 62 % gestiegen ist, schloss etwa 14 % darunter, ein Abschlag für die lange Wartezeit und das Risiko, dass die Transaktion nie zustande kommt. Dann traf der wahlbedingte Chip-Verkauf am 4. und 5. November die gesamte Gruppe.
Die Schätzungen stiegen bis kurz vor der Transaktion
Analysten haben ihre Zahlen bis zum Schluss erhöht: In den 90 Tagen bis zum 2. November stieg die Konsensschätzung für den bereinigten Gewinn pro Aktie im Geschäftsjahr 2028 auf 7,36 Dollar von 6,24 Dollar. In der Zwischenzeit fiel das KGV (Kurs-Gewinn-Verhältnis) auf Basis der nächsten zwölf Monate von einem Juni-Hoch bei fast 70x auf 25x am 6. November, unter seinem 5-Jahres-Durchschnitt von 33x:
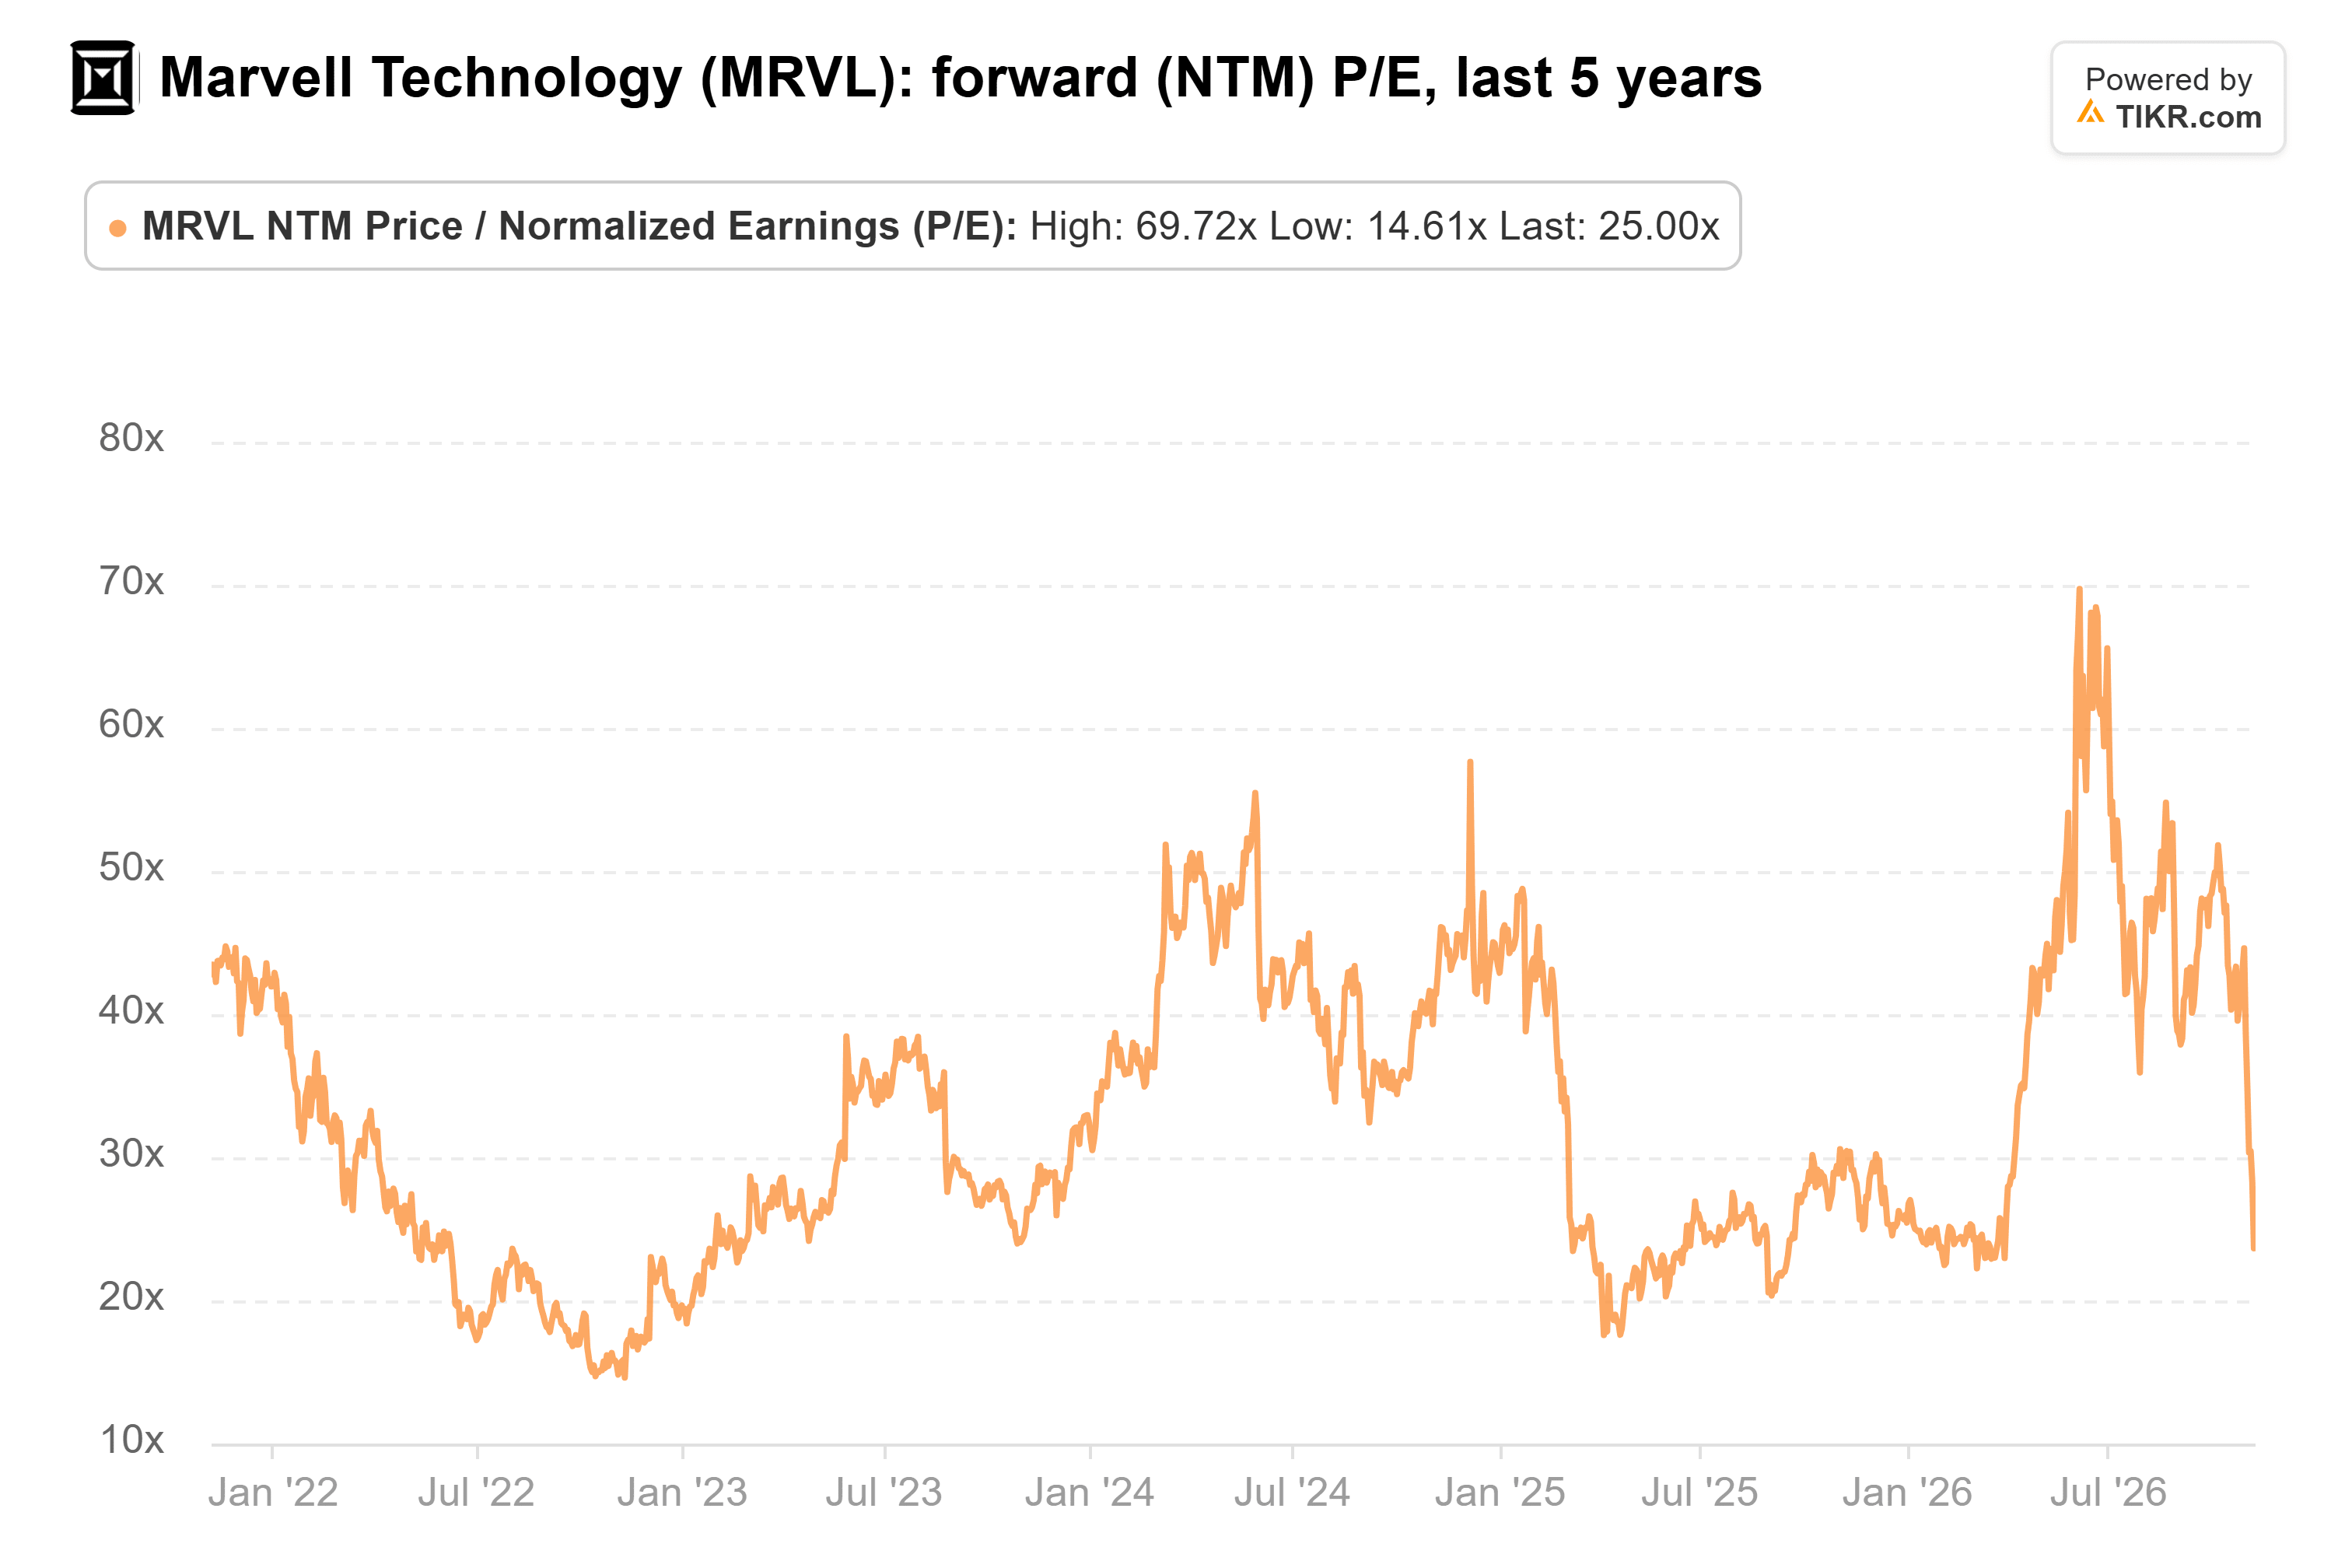
Das durchschnittliche Kursziel von Wall Street auf TIKR, etwa 311 Dollar, liegt immer noch etwa doppelt so hoch wie der Schlusskurs vom 9. November.
Mehr kaufen, aber langsam
Die Transaktion wird erst in der ersten Hälfte des Jahres 2028 abgeschlossen sein, und Regulierungsbehörden, einschließlich der chinesischen, müssen erst zustimmen. Trotzdem beschleunigt sich Marvells Kerngeschäft, und die Aktie kostet im Verhältnis zu den Gewinnen weniger als ihr Fünfjahresdurchschnitt. Das spricht dafür, langsam aufzustocken, anstatt Gewinne mitzunehmen.
Der nächste Test ist der Bericht am 1. Dezember, bei dem die Prognose für das vierte Quartal wichtiger ist als das dritte Quartal selbst. Ein Ausblick, der das Ziel von etwa 20 Milliarden Dollar für das Geschäftsjahr 2028 aufrechterhält, würde zeigen, dass das Kerngeschäft immer noch auf Kurs ist. NVIDIA berichtet zuerst, am 17. November, mit einem Einblick in dieselben Cloud-Budgets. Und wenn Wahlsieger, die versprochen haben, beim Bau von Rechenzentren strenger vorzugehen, ihre Versprechen einhalten, könnte der Verkauf zurückkehren.
Was ist die Marvell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Marvell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!