Wichtige Kennzahlen für die CAVA-Aktie
- Aktueller Kurs: $64.47
- Zielkurs (Mittelfall): ~$224
- Konsensziel der Analysten: ~$92
- Potenzielle Gesamtrendite: ~247%
- Annualisierte IRR: ~33% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
CAVA Group (CAVA) veröffentlicht die Ergebnisse für das zweite Quartal nach Börsenschluss am 11. August, und die Aktie kommt von einem seltsamen Platz. Die Aktie notiert bei etwa $64, rund 34% unter ihrem 52-Wochen-Hoch von $98.79, obwohl der letzte Bericht ein klarer Beat war und die Gästezahlen weiter stiegen. Das Geschäft beschleunigt sich weiter, während die Aktie immer günstiger wird.
Diese Lücke ist der Grund, warum dieser Quartalsbericht wichtig ist. An der Wall Street herrscht Uneinigkeit über das Unternehmen. Morgan Stanley stufte CAVA am 15. Juli auf Overweight hoch mit einem Kursziel von $90 und nannte sie "keine günstige Aktie", die es sich trotzdem zu besitzen lohne, während Citi sein Ziel am 28. Juli auf $79 senkte, um das Risiko vor der Gewinnmitteilung zu reduzieren.

Sehen Sie historische und zukünftige Schätzungen für die CAVA-Aktie (Es ist kostenlos!) >>>
Gästezahlen und die Margenlinie entscheiden diesen Bericht
Bei CAVA ist der entscheidende Punkt nicht der Schlagzeilen-Beat. Es geht darum, ob die vergleichbaren Umsätze weiterhin von den Gästezahlen getrieben werden. Im letzten Quartal wuchsen die Umsätze in bestehenden Restaurants um 9,7%, wobei 6,8 Prozentpunkte auf mehr Gäste und nicht auf höhere Preise zurückzuführen waren. Diese Mischung zu wiederholen, rechtfertigt das KGV. Von Gästezahlen getriebene vergleichbare Umsätze signalisieren eine Marke, die Marktanteile gewinnt. Von Preisen getriebene vergleichbare Umsätze signalisieren ein Unternehmen, das sich auf seine Preissetzungsmacht stützt, bevor sie versiegt. Lachs ist der Joker: CAVA führte zu Beginn des Q2 sein erstes Fischprotein landesweit ein, und ob dies als Zugkraft für die Gästezahlen oder als Kostenfaktor wirkt, zeigt sich hier.
Die Margenlinie ist der Punkt, an dem das Quartal scheitern kann. CAVA hielt die Restaurantmarge im letzten Quartal bei 25,1%, während die Löhne stiegen und der digitale Anteil auf fast 40% des Umsatzes kletterte. Dies erneut zu halten, ist schwieriger, weil das Management sich entschieden hat, zu investieren, anstatt zu optimieren. CFO Tricia Tolivar gab den Anlegern die entscheidende Rechnung: "Der Margen-Durchfluss beträgt im Allgemeinen etwa 40% auf zusätzliche Aktivitäten und Umsätze." Dieser Durchfluss ist der Hebel. Wenn starke vergleichbare Umsätze mit etwa 40% durchschlagen und die Marge trotz Lachskosten in etwa auf dem Niveau des Vorquartals bleibt, verlieren die Bären ihr klarstes Argument. Wenn die Marge nachgibt, während diese absorbierten Kosten durchschlagen, wird das Argument "zu teuer für das, was es liefert" bei einer hoch bewerteten Aktie lauter.
Tolivar selbst skizzierte die Obergrenze und wies darauf hin, dass das obere Quartil der Restaurants bereits einen durchschnittlichen Unit-Umsatz von über 4 Millionen Dollar und eine Restaurantmarge von über 30% erzielt. Das zeigt, dass das Modell skalieren kann; die Frage ist das Timing, nicht die Fähigkeit. Neue Standorte sind der dritte Stellhebel, die über 100% der Umsätze reifer Standorte erzielen, bei einem durchschnittlichen System-Umsatz pro Standort von über 3 Millionen Dollar, gegenüber der Prognose von 75 bis 77 Netto-Neueröffnungen in diesem Jahr.
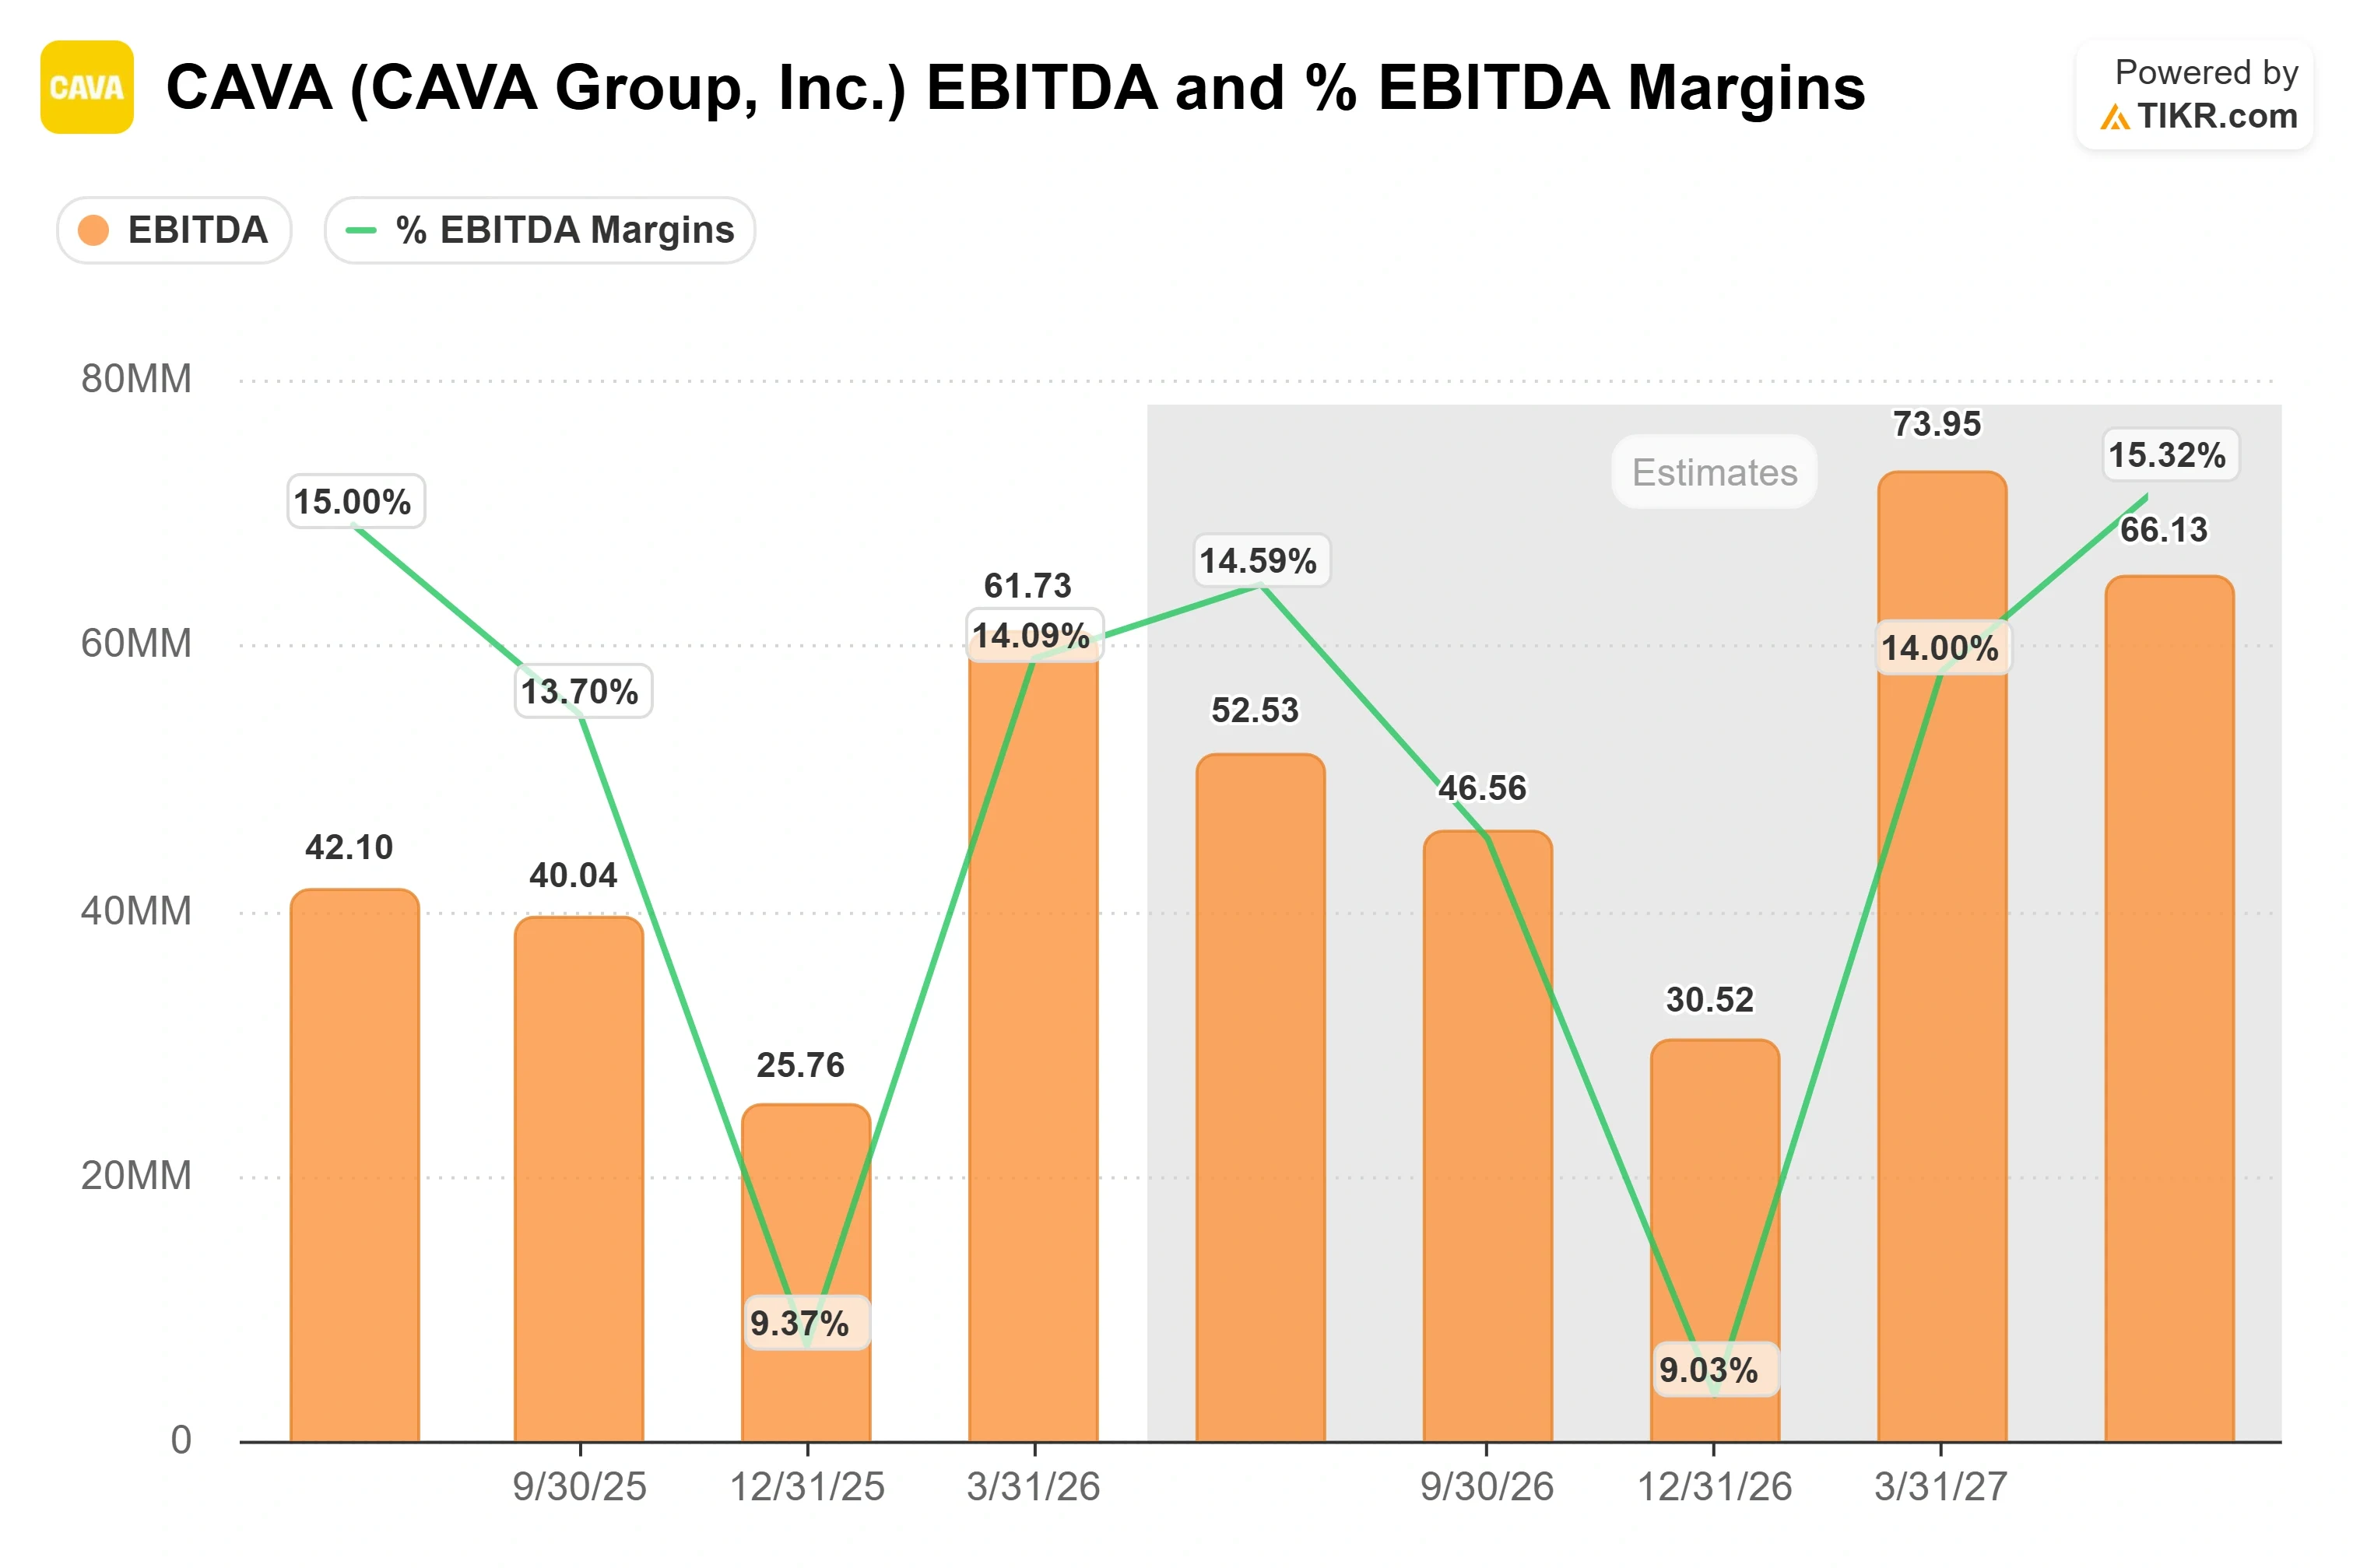
Die Bewertungslücke ist eklatant. CAVA notiert bei etwa dem 37-fachen des zukünftigen EV/EBITDA, gegenüber etwa dem 21-fachen für Chipotle und etwa dem 14-fachen für Shake Shack, laut den Wettbewerberdaten von TIKR. Diese Prämie ist nur verteidigbar, wenn CAVA seine Umsätze weiterhin deutlich schneller steigert als Chipotle, was im letzten Quartal mit 32% der Fall war. Die Prämie ist eine Wette darauf, dass diese Wachstumsdifferenz bestehen bleibt, und der 11. August ist ein Kontrollpunkt für diese Wette.
TIKR Advanced Model Analysis
- Aktueller Kurs: $64.47
- Zielkurs (Mittelfall): ~$224
- Potenzielle Gesamtrendite: ~247%
- Annualisierte IRR: ~33% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für die CAVA-Aktie (Es ist kostenlos!) >>>
Das Mittelfall-Modell von TIKR bewertet CAVA bis Ende 2030 auf etwa $224, was einer Gesamtrendite von etwa 247% gegenüber dem heutigen Kurs entspricht, oder etwa 33% annualisiert über 4,4 Jahre. Dies ist der Mittelfall, zwischen einem Niedrigfall, der auf einer Verlangsamung der vergleichbaren Umsätze basiert, und einem Hochfall, in dem die Datenplattform die Margen früher freisetzt.
- Umsatztreiber: Netto-Neueröffnungen von 75 bis 77 Restaurants pro Jahr mit einer Produktivität von über 100% und vergleichbare Umsätze in bestehenden Restaurants, die sich im mittleren bis hohen einstelligen Bereich halten, getrieben von der Gästezahl-Dynamik. Das Modell geht von einer jährlichen Umsatzverzinsung von etwa 19% aus.
- Margentreiber: Operating Leverage, wenn der durchschnittliche Umsatz pro Standort in Richtung der 4-Millionen-Dollar-Marke des oberen Quartils steigt, wodurch die Nettogewinnmarge von etwa 5% heute auf etwa 7% angehoben wird.
- Upside: CAVA hält die von Gästezahlen getriebenen vergleichbaren Umsätze aufrecht, während seine CAVA Core-Datenbasis die Margen schneller vorantreibt als modelliert, und das KGV bleibt stabil.
- Hauptrisiko: die Prämie selbst. Bei einem dreistelligen zukünftigen KGV kann selbst ein stetiges Umsatzwachstum die Aktie nicht stützen, wenn die Gästezahlen nachlassen und der Markt neu bewertet, was dieses Wachstum wert ist.
Fazit
Die Zahl, die man am 11. August im Auge behalten muss, sind die vergleichbaren Umsätze in bestehenden Restaurants. Alles, was sich im hohen einstelligen Bereich hält, während die Gästezahlen weiter positiv sind, bestätigt die These und gibt Morgan Stanley sein Argument. Ein Bericht, der auf den mittleren einstelligen Bereich zurückfällt, insbesondere wenn die Gästezahlen negativ werden, bestätigt die Vorsicht von Citi, und das KGV hat Raum zum Fallen. Beobachten Sie parallel dazu die Restaurantmarge: Ein Halten auf dem Niveau des Vorquartals ist ein Erfolg, ein Rückgang, wenn Lachs- und Lohnkosten durchschlagen, ist der Riss, auf den die Bären gewartet haben. Der Bericht erscheint nach Börsenschluss, und für eine so hoch bewertete Aktie wird die Reaktion schnell und heftig ausfallen.
Sollten Sie in CAVA investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie CAVA auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um CAVA zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie CAVA kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!