Key Stats für Caris Life Sciences Stock
- Current Price: $24.58
- Target Price (Mid): ~$25
- Street Target: ~$27
- Street Target (High): ~$36
- Potential Total Return: ~2%
- Annualized IRR: ~0.5% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
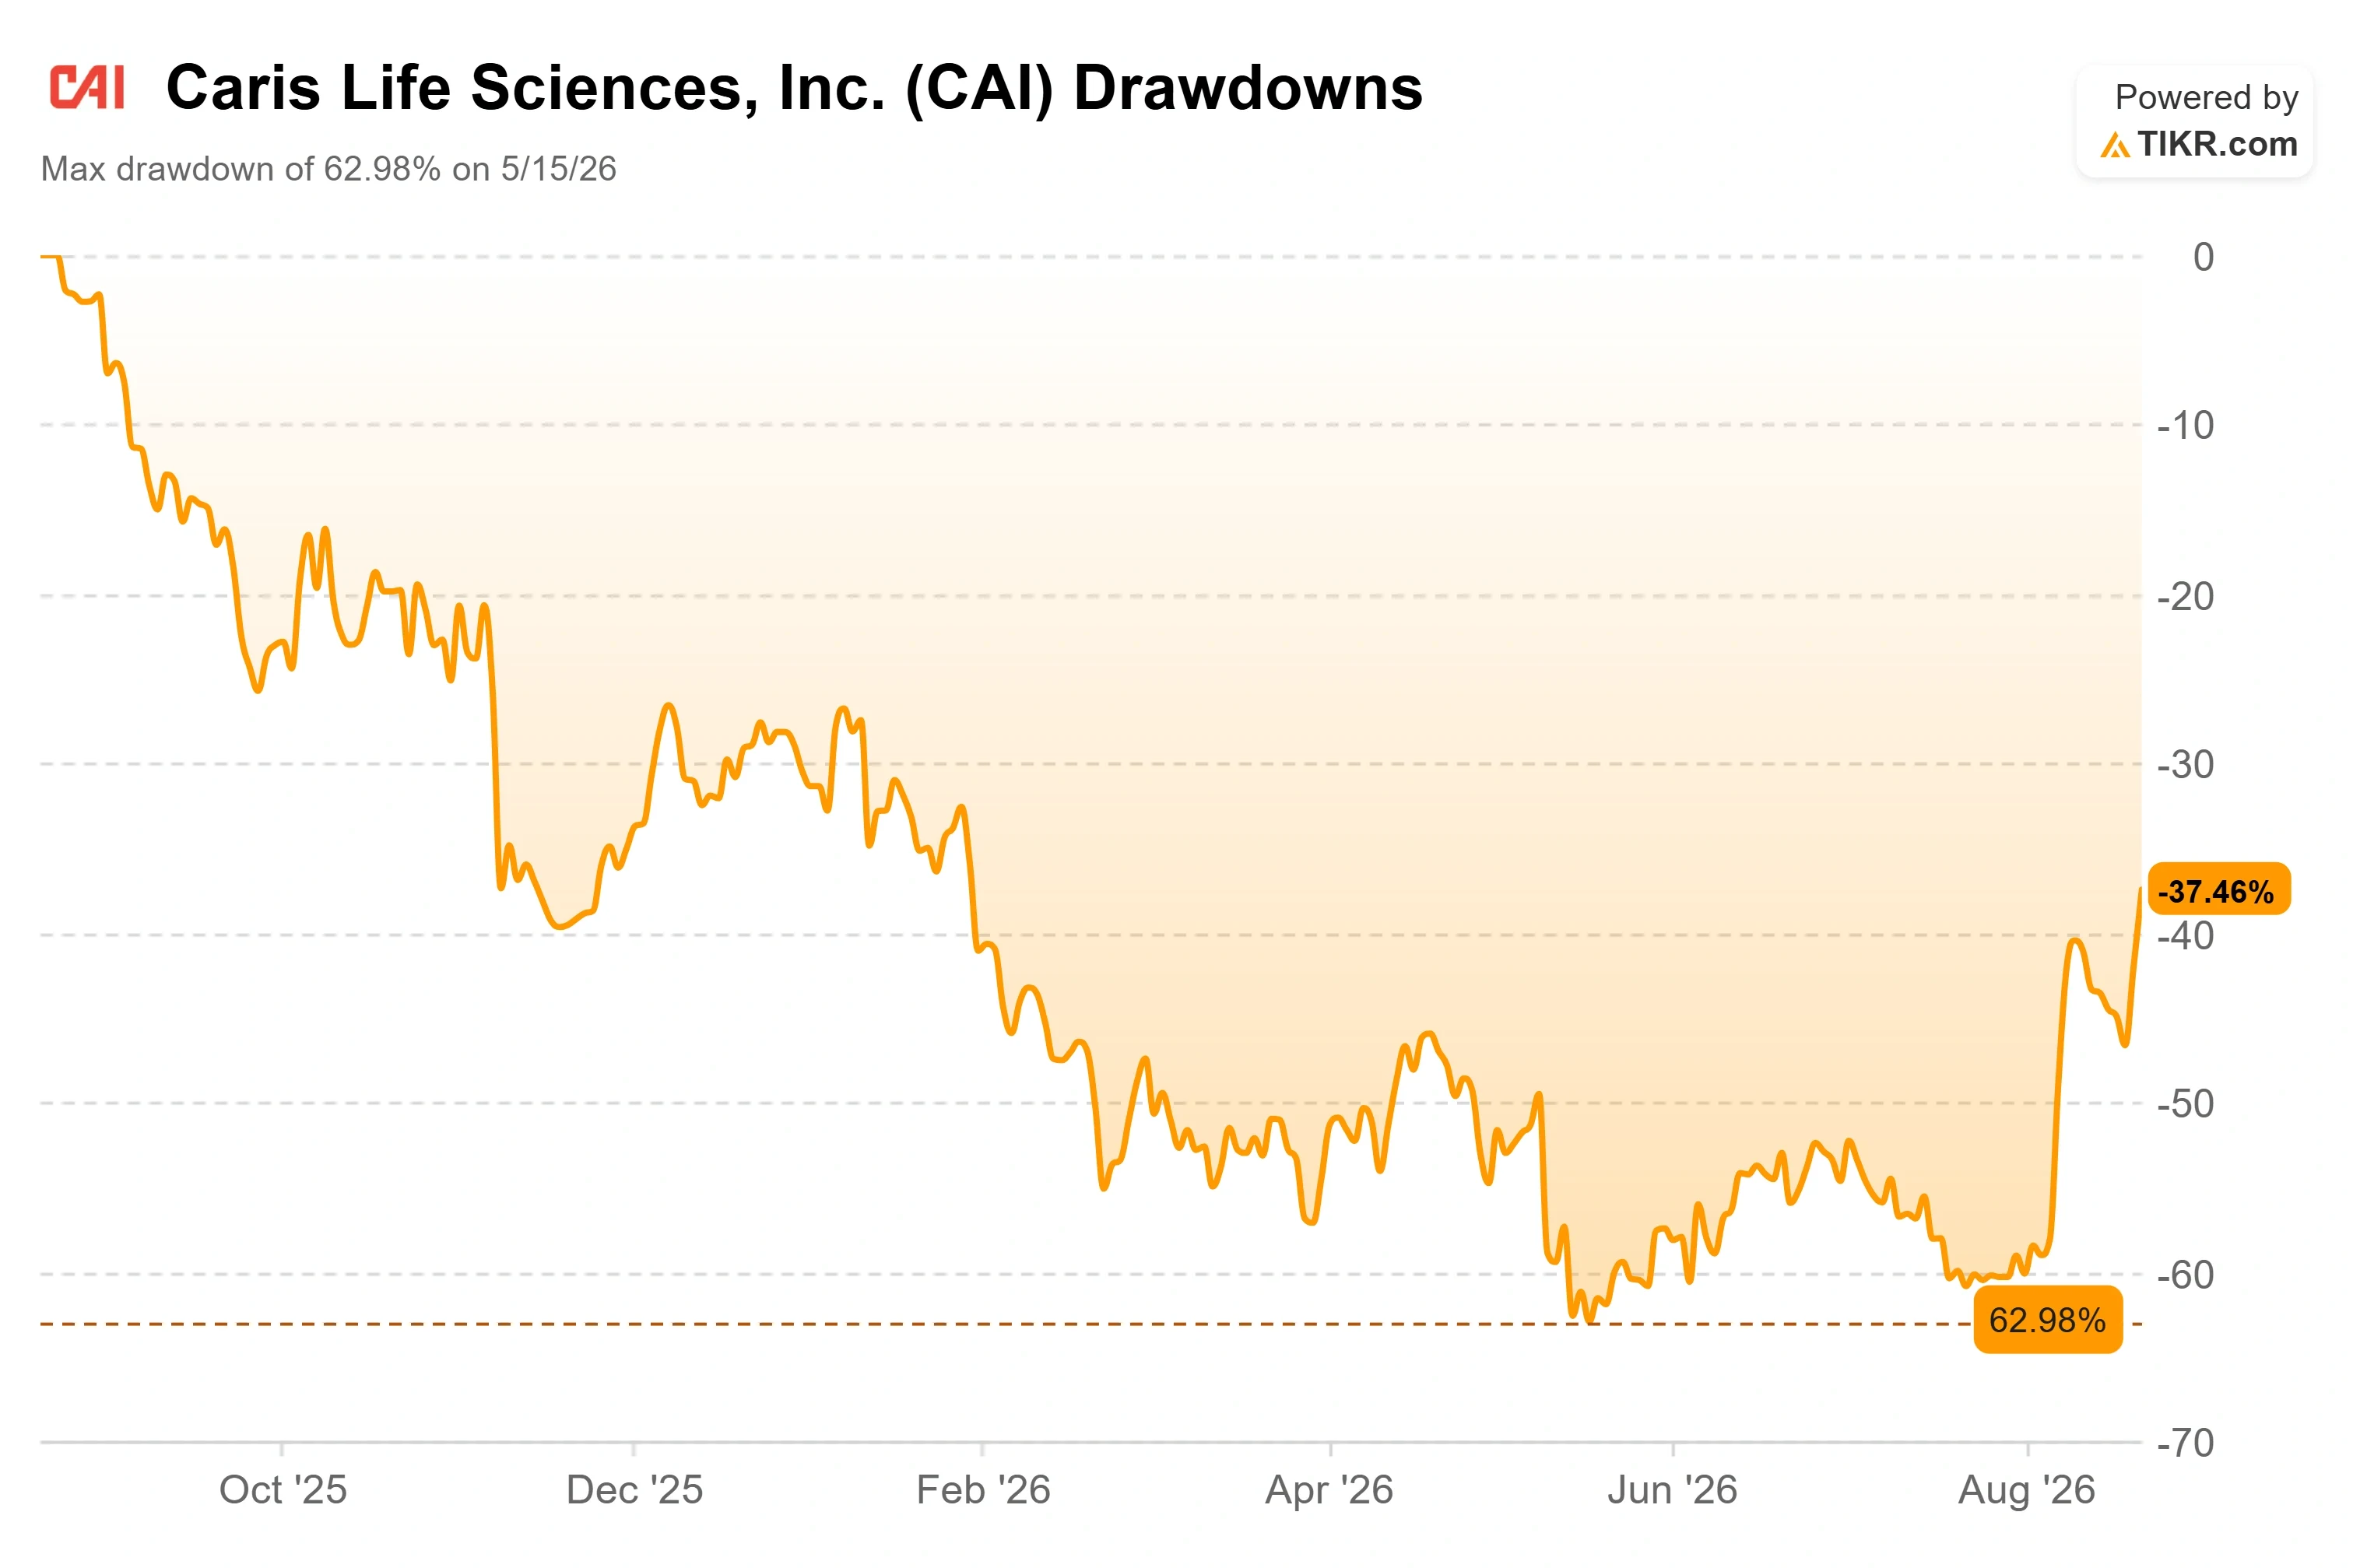
Caris Life Sciences (CAI) schloss am 20. August bei $24,58, ein Plus von 8% am Tag und 73% gegenüber dem Tief von $14,19 vom 15. Mai. Den ganzen Sommer über wurde diskutiert, ob der Verkauf zu weit gegangen sei. Diese Debatte ist vorbei. Die Aktie ist auf etwa 42% unter ihrem Höchststand von $42,50 zurückgekehrt. Was sie ersetzt hat, ist eine schwierigere Frage: Nach einem Rekordquartal und einer angehobenen Prognose hat die Aktie den größten Teil des Weges zurückgelegt, notiert aber immer noch unter dem Niveau, auf das Analysten und die Fundamentaldaten hindeuten.
Die Rally hat eine klare Ursache. Am 5. August meldete Caris Rekordumsätze und hob die Jahresprognose an, woraufhin die Aktie am nächsten Tag um 21,58% sprang. Was noch nicht eingepreist ist und worum es im Rest dieses Artikels geht, ist ein Margenhebel, den das Management im Gespräch beschrieb, aber noch nicht in die veröffentlichten Ergebnisse eingeflossen ist.
Ein Rekordquartal, das das Geschäft neu ausrichtet, nicht nur die Aktie
Die Zahlen vom 5. August waren durchweg stark. Der Umsatz stieg um 45% gegenüber dem Vorjahr auf 263,71 Millionen US-Dollar und übertraf die Konsensschätzung um fast 11%, angetrieben von Molecular-Profiling-Umsätzen, die um 55% stiegen. Das Management hob die Jahresprognose auf einen Bereich von 1,03 bis 1,04 Milliarden US-Dollar an, und Caris verzeichnete sein fünftes Quartal in Folge mit positivem bereinigtem EBITDA und freiem Cashflow.
Caris schloss etwa 59.200 klinische Fälle ab, ein Plus von 18% gegenüber dem Vorjahr und 12% gegenüber dem Vorquartal – der größte sequenzielle Fallzuwachs aller Zeiten –, während der blutbasierte Caris-Assure-Test um 50% gegenüber dem Vorjahr wuchs. Dies folgte auf eine Reorganisation des Vertriebsteams im ersten Quartal, die das Volumen kurzzeitig beeinträchtigte, sodass die erneute Beschleunigung wichtig ist: Sie deutet darauf hin, dass die Störung hinter dem Unternehmen liegt und nicht nachwirkt. Der gemischte klinische durchschnittliche Verkaufspreis überschritt 3.850 US-Dollar, ein Rekord.
Selbst nach der Rally erscheint die Aktie im Vergleich zu Mitbewerbern nicht teuer, gemessen am Umsatz. Caris notiert mit dem 5,94-fachen des Umsatzes der nächsten zwölf Monate, unter Natera mit dem 14,74-fachen und GRAIL mit dem 13,59-fachen und leicht über Veracyte mit dem 4,69-fachen. Der Aufschlag gegenüber Veracyte passt zu einem Unternehmen, das schneller wächst und höhere Bruttomargen erzielt; der Abschlag gegenüber den anderen beiden spiegelt deren längere Erstattungserfahrung bei Flüssigbiopsien wider. Gemessen am Umsatz ist das Bewertungsmultiplik für einen soliden Wachstumswert eingepreist, nicht für einen überdehnten.
Sehen Sie historische und zukunftsgerichtete Schätzungen für Caris Life Sciences Aktie (Es ist kostenlos!) >>>
Der Margenhebel, den der Markt noch nicht eingepreist hat
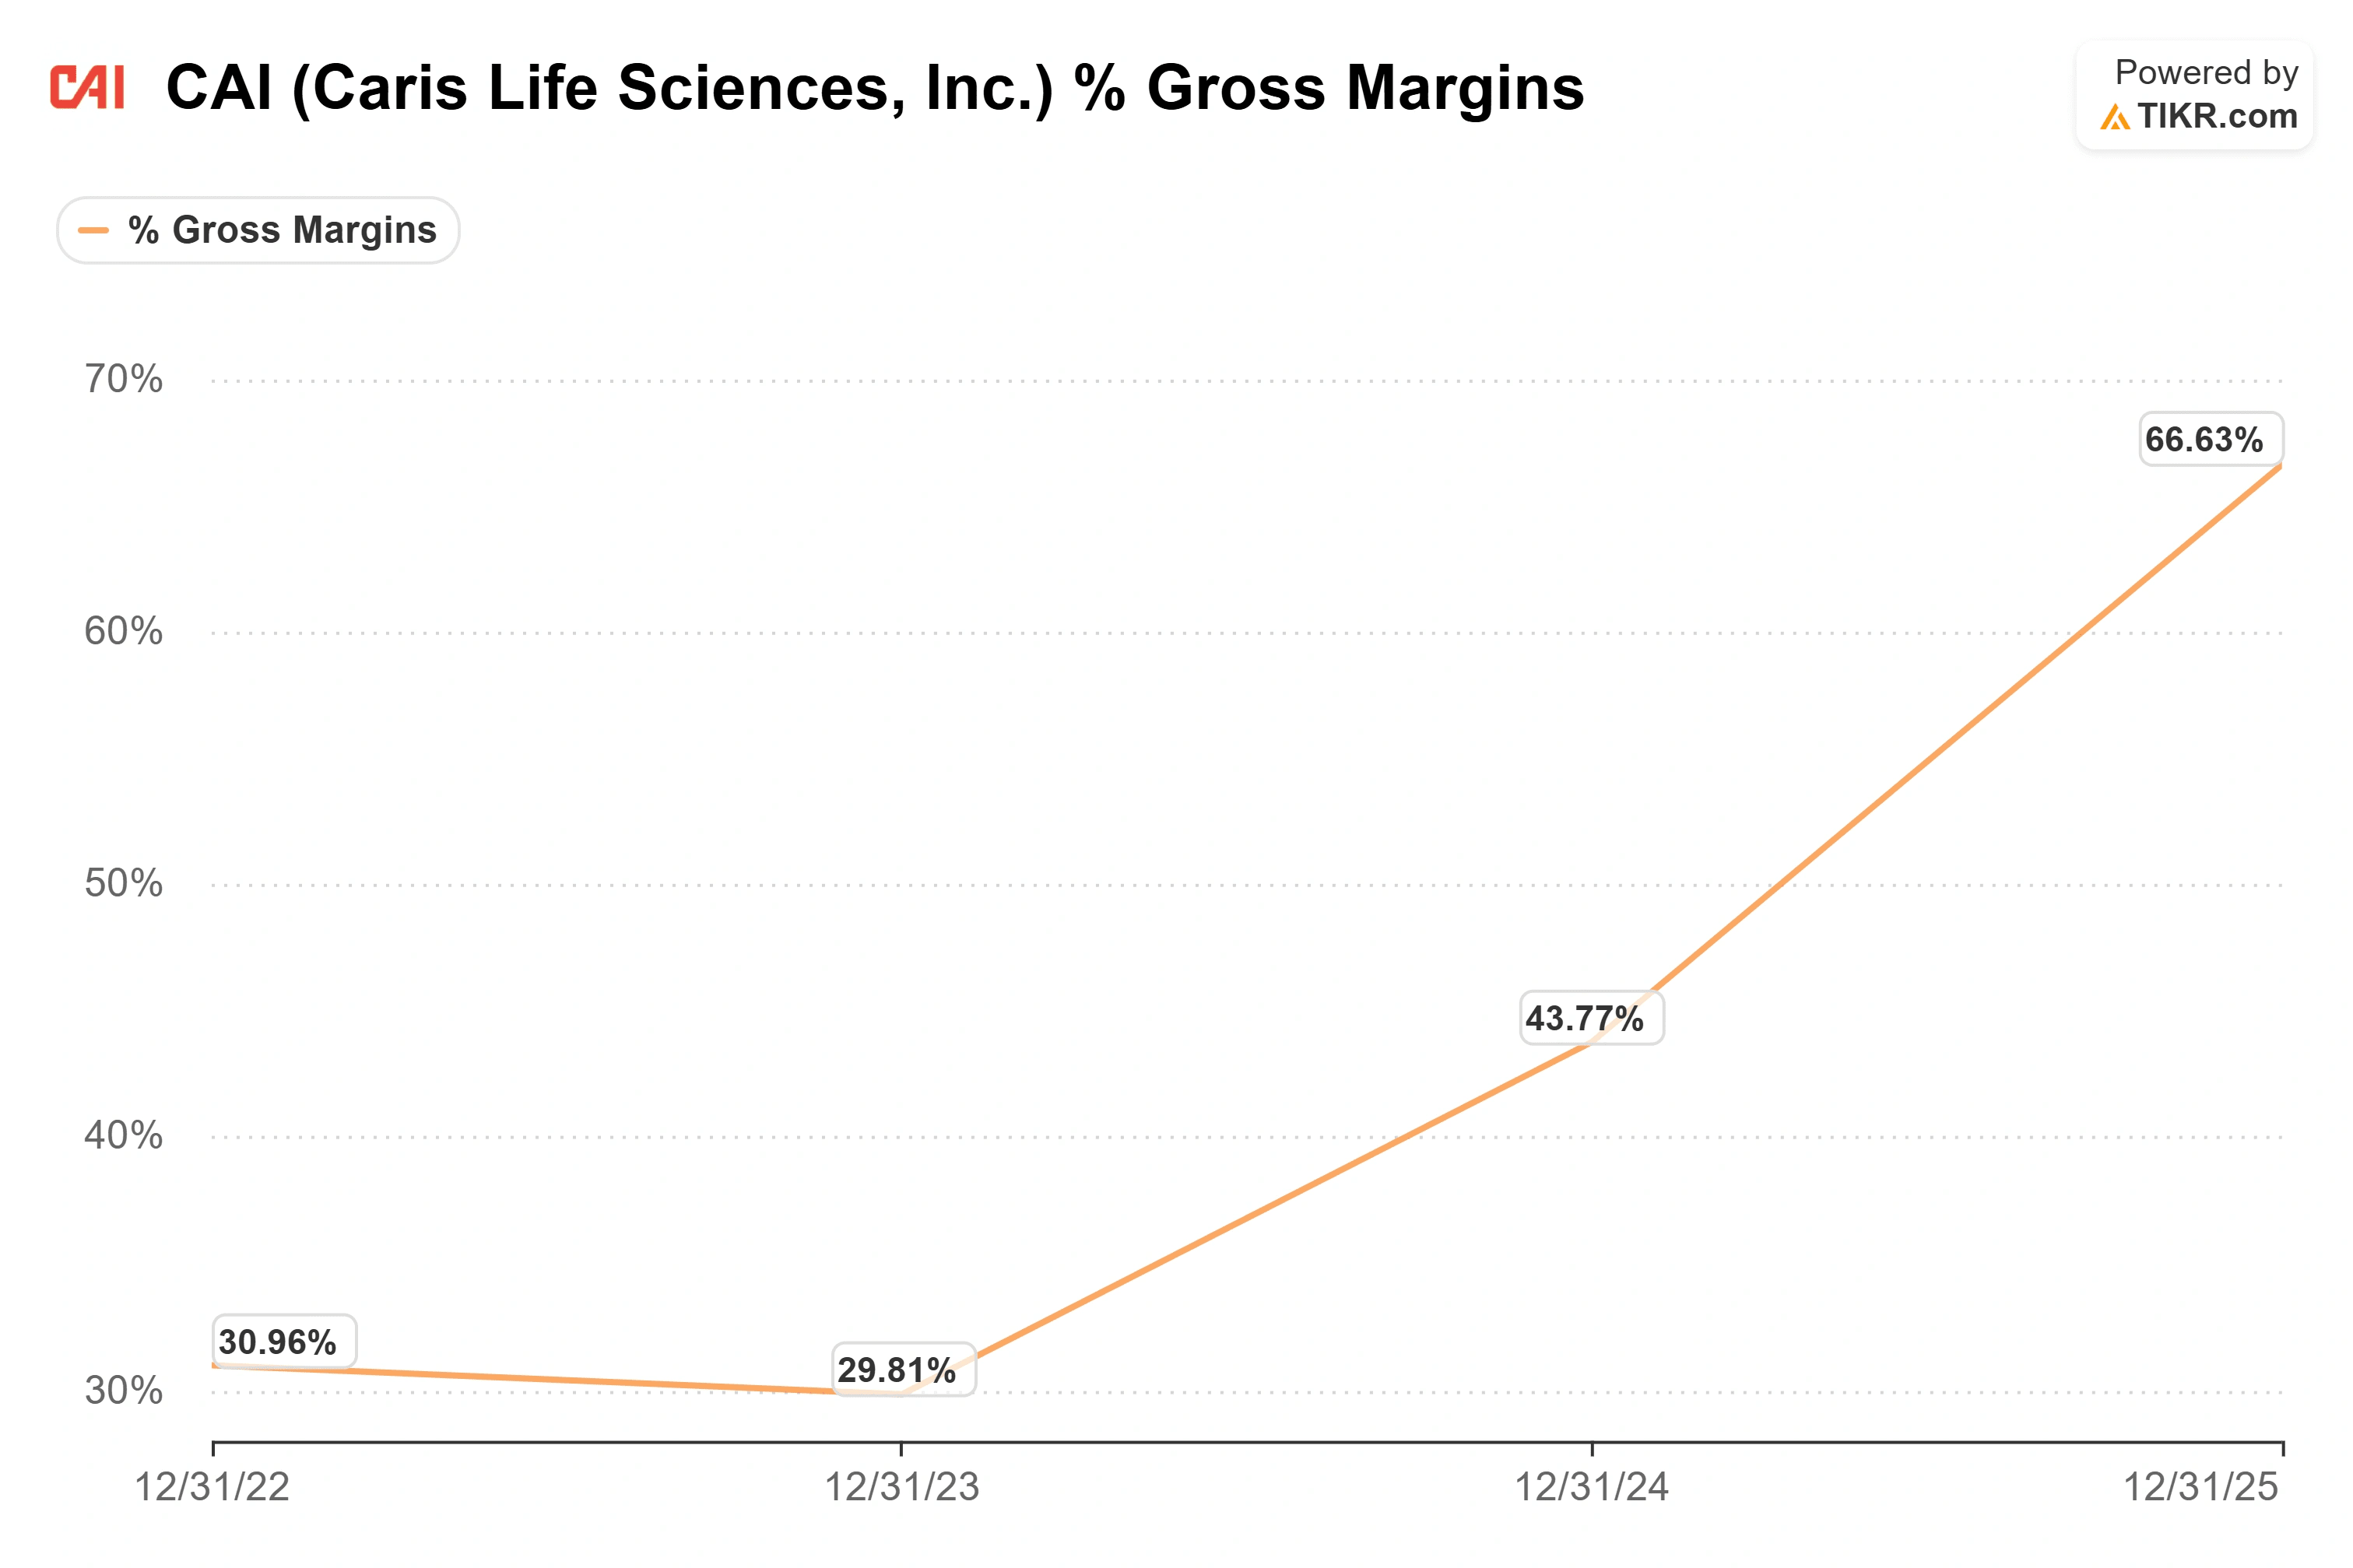
Wenn es von diesem Niveau aus frisches Aufwärtspotenzial gibt, dann liegt die am wenigsten gewürdigte Quelle in den Kosten, nicht nur im Wachstum. Die GAAP-Bruttomarge erreichte bereits 68%, gegenüber 63% vor einem Jahr, aber das Management machte deutlich, dass es noch nicht auf Margenoptimierung ausgerichtet ist. CFO Luke Power formulierte die Philosophie direkt: Das Unternehmen betreibt seine Assays "tiefergehend, nicht billiger" und entscheidet sich dafür, Sequenzierungsinhalte hinzuzufügen, anstatt Kosten zu drücken, "bevor wir tatsächlich anfangen zu drücken". Das bedeutet, dass die heutige Bruttomarge in den hohen 60ern eine von der Management gewählte Untergrenze ist, nicht eine vom Geschäft erreichte Obergrenze.
Präsident David Spetzler sagte, zwei neue Sequenzierungsanbieter seien gegen den langjährigen Marktführer in den Markt eingetreten, mit deutlich höherem Durchsatz und niedrigeren Kosten, was "die Möglichkeit schafft, unsere Kapazität zu erhöhen und gleichzeitig unsere Kosten der verkauften Waren zu senken". Ein gemischter klinischer durchschnittlicher Verkaufspreis von über 3.850 US-Dollar, ein Rekord, steigt gleichzeitig. Steigende Preise bei fallenden Stückkosten sind die Kombination, die die Bruttomarge ausweitet, auf die ein Käufer beim 86-fachen Gewinn implizit zählt. Sie ist real und noch nicht in den veröffentlichten Zahlen enthalten.
TIKR Advanced Model Analysis
- Current Price: $24.58
- Target Price (Mid): ~$25
- Potential Total Return: ~2%
- Annualized IRR: ~0.5% / Jahr
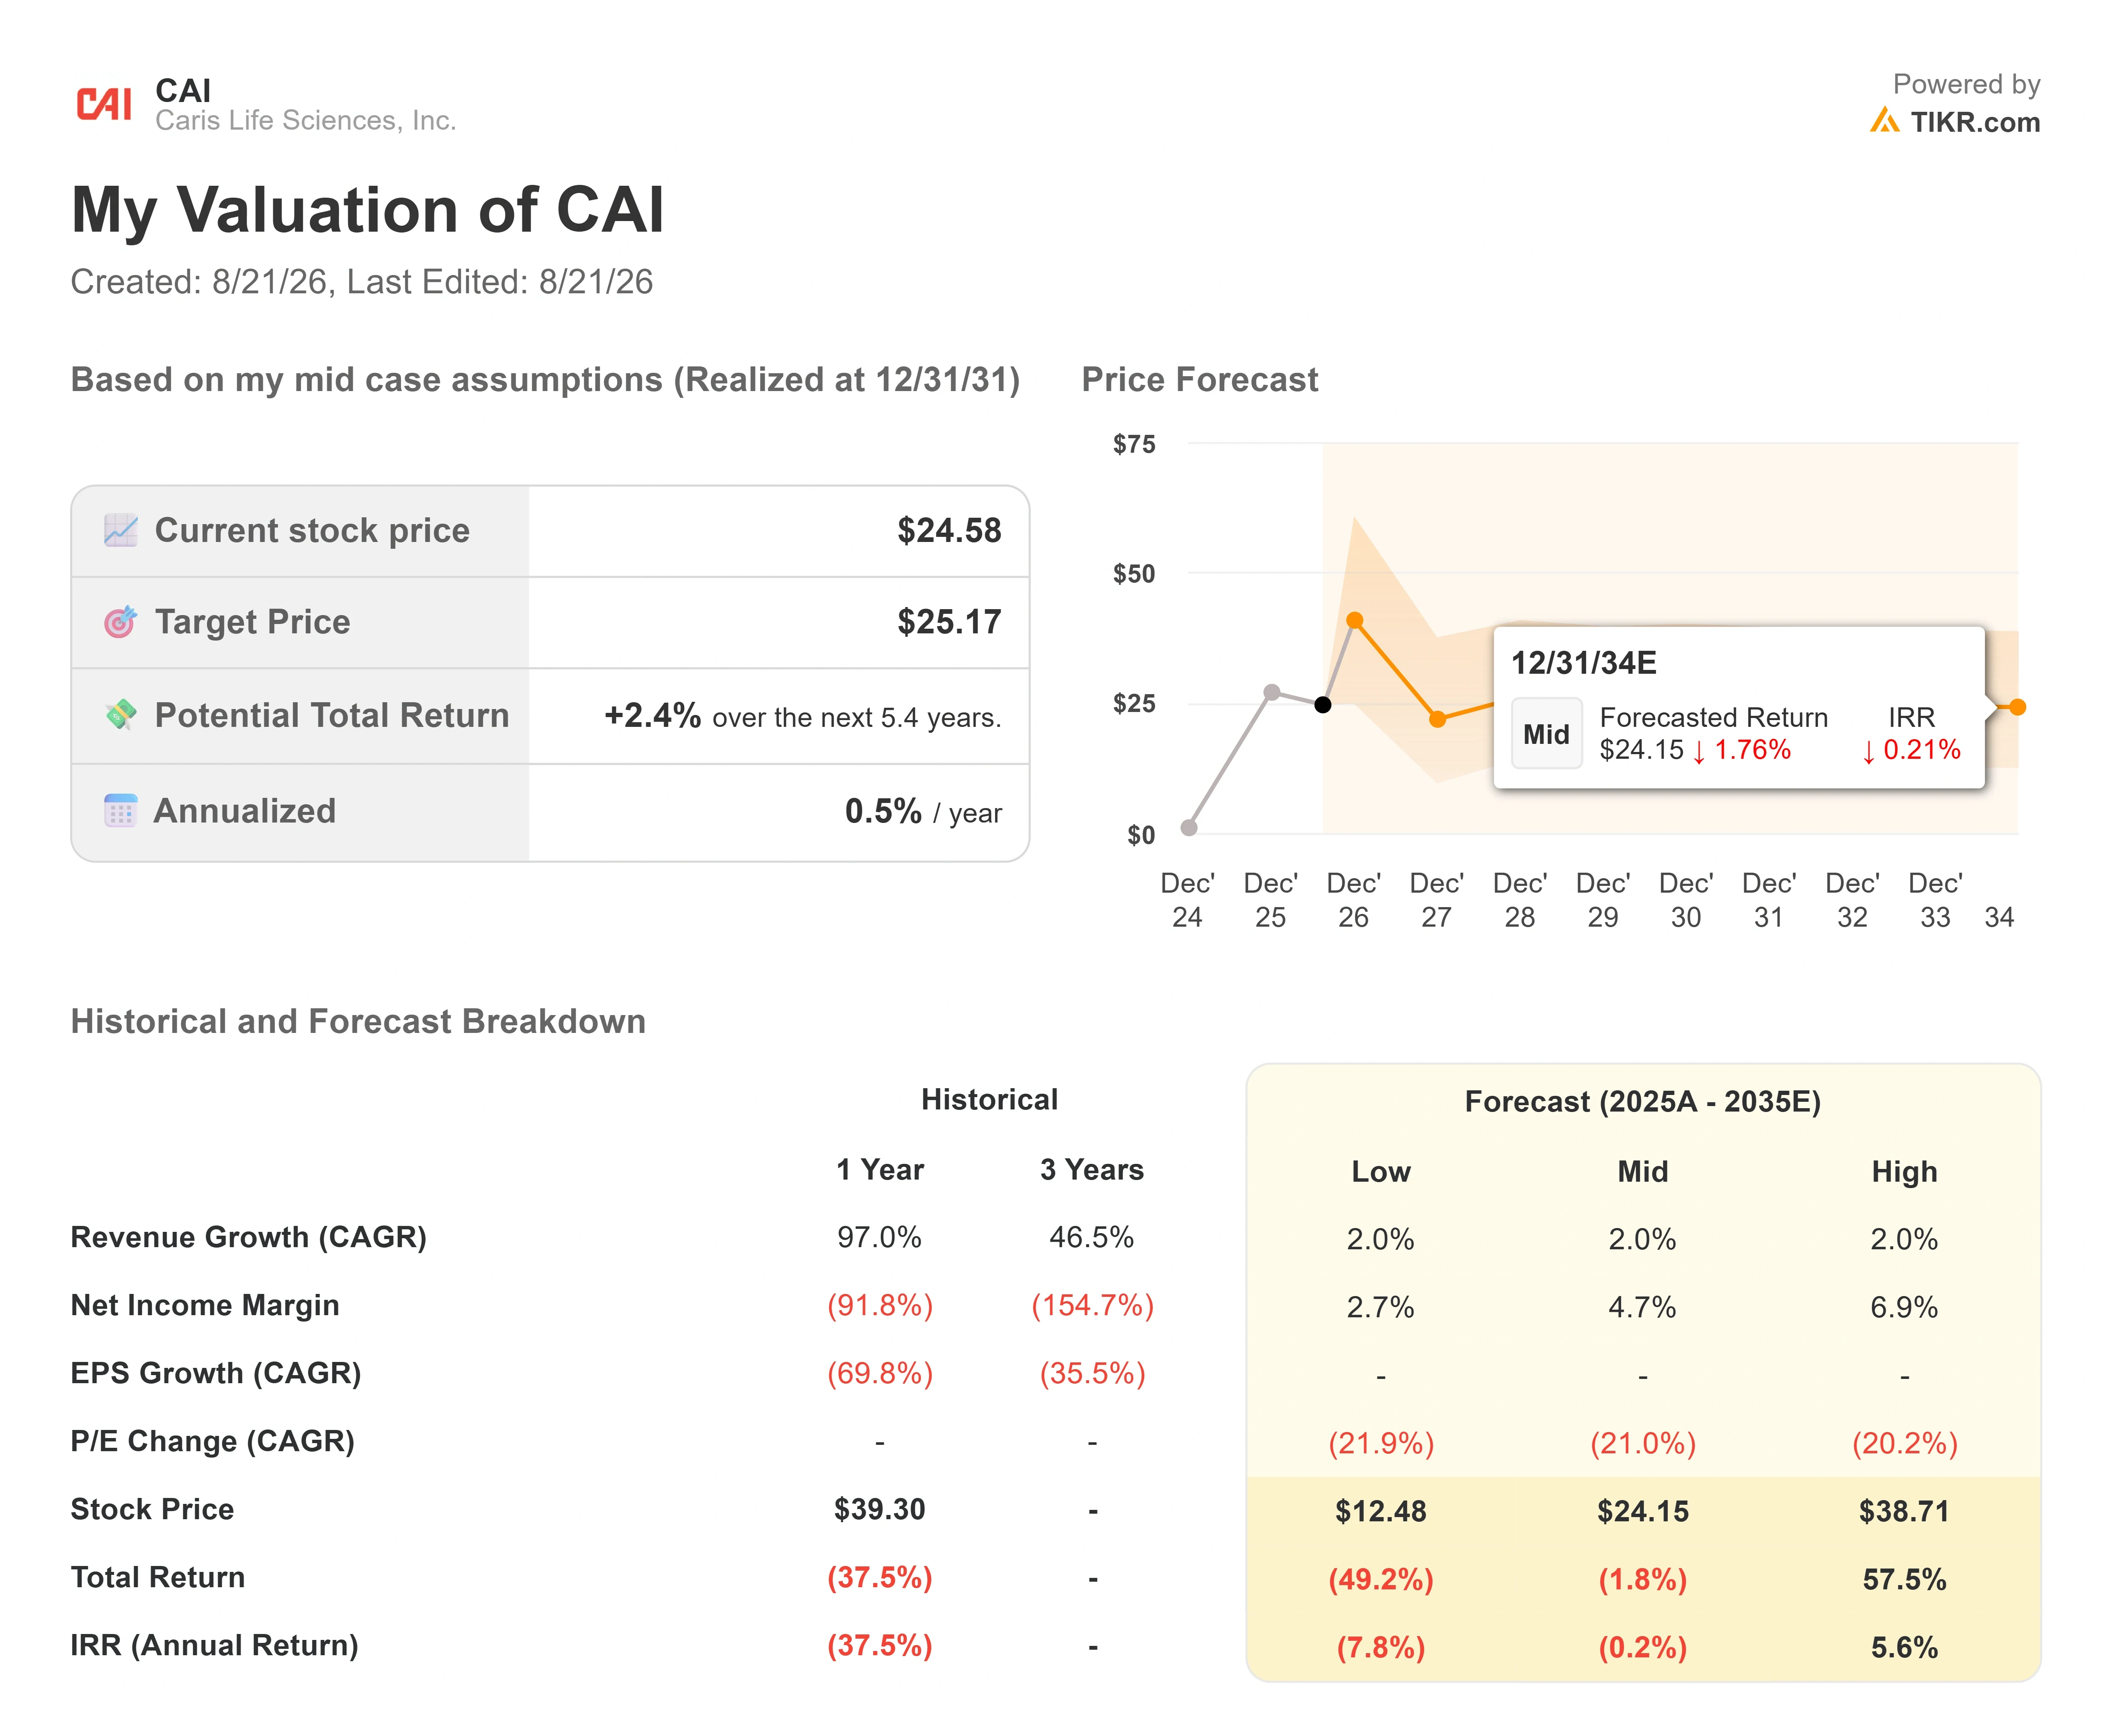
Die beiden Umsatztreiber, die das Aufwärtspotenzial tragen, sind dieselben, die Q2 antrieben: anhaltendes Wachstum der klinischen Fallzahlen, für das im Therapieauswahlgeschäft etwa 20% prognostiziert werden, und weitere ASP-Gewinne, da neuere Assays wie ChromoSeq und Caris Assure zusätzliche versicherte Patienten hinzufügen. Der Margentreiber ist der "tiefergehend, nicht billiger"-Kostenhebel, die Beständigkeit der Bruttomarge in den hohen 60ern mit Spielraum zur Ausweitung, da neue Sequenzierungsanbieter die COGS senken. Das Hauptrisiko ist die Bewertung selbst: Beim 86-fachen zukünftigen Gewinn zeigt das Modell fast keinen Puffer, sodass jede Schwäche im Volumen oder ASP das Multiplik schnell komprimiert.
Die größte Quelle von Optionalität außerhalb des Modells ist Caris Detect, der im Juni eingeführte Multi-Krebs-Früherkennungstest, den das Management von der Prognose ausschließt, bis er eine bezahlte Volumenhistorie hat. Das Aufwärtsszenario ist, dass Detect seine frühe Nachfrage umsetzt und dass die PAMA-Preisaktualisierung im September und die ausstehende Zulassung für Bluttests im Bundesstaat New York, die beide nicht im Modell enthalten sind, den ASP und das Volumen genug anheben, um die Aktie über das mittlere Ziel von 27 US-Dollar in Richtung des hohen Ziels zu tragen. Das Abwärtsszenario ist, dass die Aktie einer noch frühen Margengeschichte vorauseilte und nahe dem heutigen Kurs stagniert.
Fazit
Der zu beobachtende Katalysator sind die Q3-2026-Ergebnisse, die voraussichtlich Anfang November auf Basis des bisherigen Rhythmus veröffentlicht werden. Die klinischen Fallzahlen entscheiden die erste Hälfte: Das Management prognostizierte ein Wachstum von etwa 20%, was etwa 61.000 bis 62.000 Fällen entspricht, sodass eine klare Überraschung als weiterhin anhaltender Rückenwind aus der Reorganisation und eine Enttäuschung als dessen Abklingen gewertet wird. Die zweite Hälfte ist die Preisgestaltung. Die PAMA-Aktualisierung im September und eventuelle Zulassungen im Bundesstaat New York würden sich im ASP und den versicherten Patienten zeigen, bevor sie in der Prognose auftauchen. Die Aktie hat den größten Teil ihres Rückgangs bereits aufgeholt, sodass die nächste Bewegung aus den Fundamentaldaten kommen muss, die die Arbeit leisten, die die Erholung diesen Sommer geleistet hat.
Sollten Sie in Caris Life Sciences investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlos Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Caris Life Sciences auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplik im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Caris Life Sciences zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Caris Life Sciences auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!