Wichtige Kennzahlen für Axon-Aktie
- Performance am Mittwoch: 6%
- 52-Wochen-Spanne: $339 bis $792
- Zielpreis des Bewertungsmodells: Rund $706
- Impliziertes Aufwärtspotenzial: 56%
Analysieren Sie Ihre Lieblingsaktien wie Axon Enterprise mit TIKR (kostenlos) >>>
Was ist passiert?
Die Aktie von Axon Enterprise erholte sich am Mittwoch um etwa 6% auf $468 pro Aktie, eine Sitzung nach einem Einbruch von fast 10% auf $442 infolge der Ankündigung eines $1 Milliarden schweren Angebots von 0% wandelbaren Vorzugsanleihen mit Fälligkeit 2031. Die Aktie fiel dann am Donnerstag um etwa 3% auf $454, sodass Anleger die starke operative Dynamik von Axon gegen Bedenken hinsichtlich Verwässerung, Cashflow-Generierung und Kapitaleinsatz abwägen mussten. Die durch die Finanzierung ausgelöste Volatilität ist zum zentralen kurzfristigen Diskussionspunkt um ein Unternehmen geworden, das seinen Umsatz weiterhin mit über 30% steigert.
Die Axon-Aktie stieg am Mittwoch, als Anleger die Finanzierung nach dem starken Verkauf am Dienstag neu bewerteten und den Vorteil der Beschaffung von $1 Milliarden zu 0% Zinsen gegen das Potenzial für künftige Verwässerung abwogen. Axon erwartet Nettoerlöse von etwa $986 Millionen, wovon etwa $100 Millionen für gedeckte Call-Transaktionen verwendet werden sollen, die die potenzielle Verwässerung bei einer Wandlung der Anleihen reduzieren sollen, während das verbleibende Kapital Operationen, Akquisitionen und Investitionen unterstützen kann. Das Geschäft verschafft Axon erhebliche Mittel ohne regelmäßige Zinsausgaben, erhöht aber auch die Latte für das Management, dieses Kapital in stärkere Gewinne und freie Cashflows umzuwandeln.
Diese Woche sagte CFO und COO Brittany Bagley, Axon bleibe zuversichtlich bezüglich seiner erhöhten Prognose für das Gesamtjahr von 32% bis 34% Umsatzwachstum, gestützt durch die Sichtbarkeit aus vertraglich gebundenen Geschäften und Deals, die bis Jahresende abgeschlossen werden sollen. Die normalisierten Buchungen über fünf Jahre stiegen im Q2 um mehr als 30%, während die Enterprise- und internationalen Buchungen jeweils etwa das Dreifache im Jahresvergleich erreichten und der Quartalsumsatz mit Anti-Drohnen-Systemen $100 Millionen überstieg. Bagley sagte: "Wir erwarten wirklich, dass das Q4 das Quartal sein wird, in dem Sie ein wirklich attraktives Wachstum sehen werden", wobei das Management erwartet, dass das Q4 die höchste Wachstumsrate von Axon im Jahr 2026 liefern wird.
Die Wall Street blieb trotz der Finanzierungsvolatilität konstruktiv. TD Cowen bekräftigte am 10. September seine Kaufempfehlung und sein Kursziel von $825, während Argus sein Ziel von $460 auf $600 anhob, Needham sein Ziel von $750 beibehielt, Goldman Sachs sein Ziel von $715 beibehielt, Morgan Stanley sein Ziel von $600 auf $640 anhob und Piper Sandler sein Ziel von $724 auf $732 erhöhte. Axon konkurriert auch mit Motorola Solutions im Bereich Hardware und Software für die öffentliche Sicherheit, während Flock Safety und Genetec Überschneidungen im Bereich Echtzeit-Operationen und Videosicherheit aufweisen. Der Umsatz von Axon stieg im Q2 um 35% auf $904 Millionen, verglichen mit einem Umsatzwachstum von 13% bei Motorola Solutions, dessen Software- und Dienstleistungsumsatz um 10% stieg, was das schnellere Wachstum von Axon unterstreicht, da wiederkehrende Software einen größeren Teil seiner Plattform ausmacht.

Bewerten Sie Axon Enterprise sofort (Kostenlos mit TIKR) >>>
Ist Axon unterbewertet?
Unter den Bewertungsannahmen wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): rund 31%
- Operative Margen: rund 10%
- Exit-KGV-Multiple: rund 44x
Die Annahme von 31% Umsatzwachstum für Axon ist anspruchsvoll, aber die aktuelle operative Dynamik gibt ihr etwas Rückhalt. Das Management erwartet für 2026 ein Umsatzwachstum von 32% bis 34%, die künftig vertraglich gebundenen Buchungen erreichten $15,1 Milliarden, und Axon erwartet, etwa 20% bis 25% dieser Summe in den nächsten 12 Monaten zu erfüllen. Das Unternehmen hat auch mehrere Möglichkeiten, die Kundenausgaben über TASER-Geräte, Bodycams, digitale Beweissicherungssoftware, KI-Tools, 911-Kommunikation und Anti-Drohnen-Systeme auszuweiten.
Wiederkehrende Software bleibt einer der stärksten Wachstumshebel. Der jährliche wiederkehrende Umsatz erreichte $1,6 Milliarden, ein Plus von 39%, während die Netto-Umsatzbindung von 126% zeigt, dass bestehende Kunden ihre Ausgaben weiter erhöhen, wenn sie mehr Produkte im Ökosystem von Axon übernehmen. Der KI-Ära-Plan fügt wiederkehrende Software auf der Basis der Axon-Hardware durch Produkte wie automatische Berichterstellung, Transkription und Übersetzung hinzu, was dem Unternehmen einen weiteren Weg bietet, den Umsatz pro Kunde zu steigern.
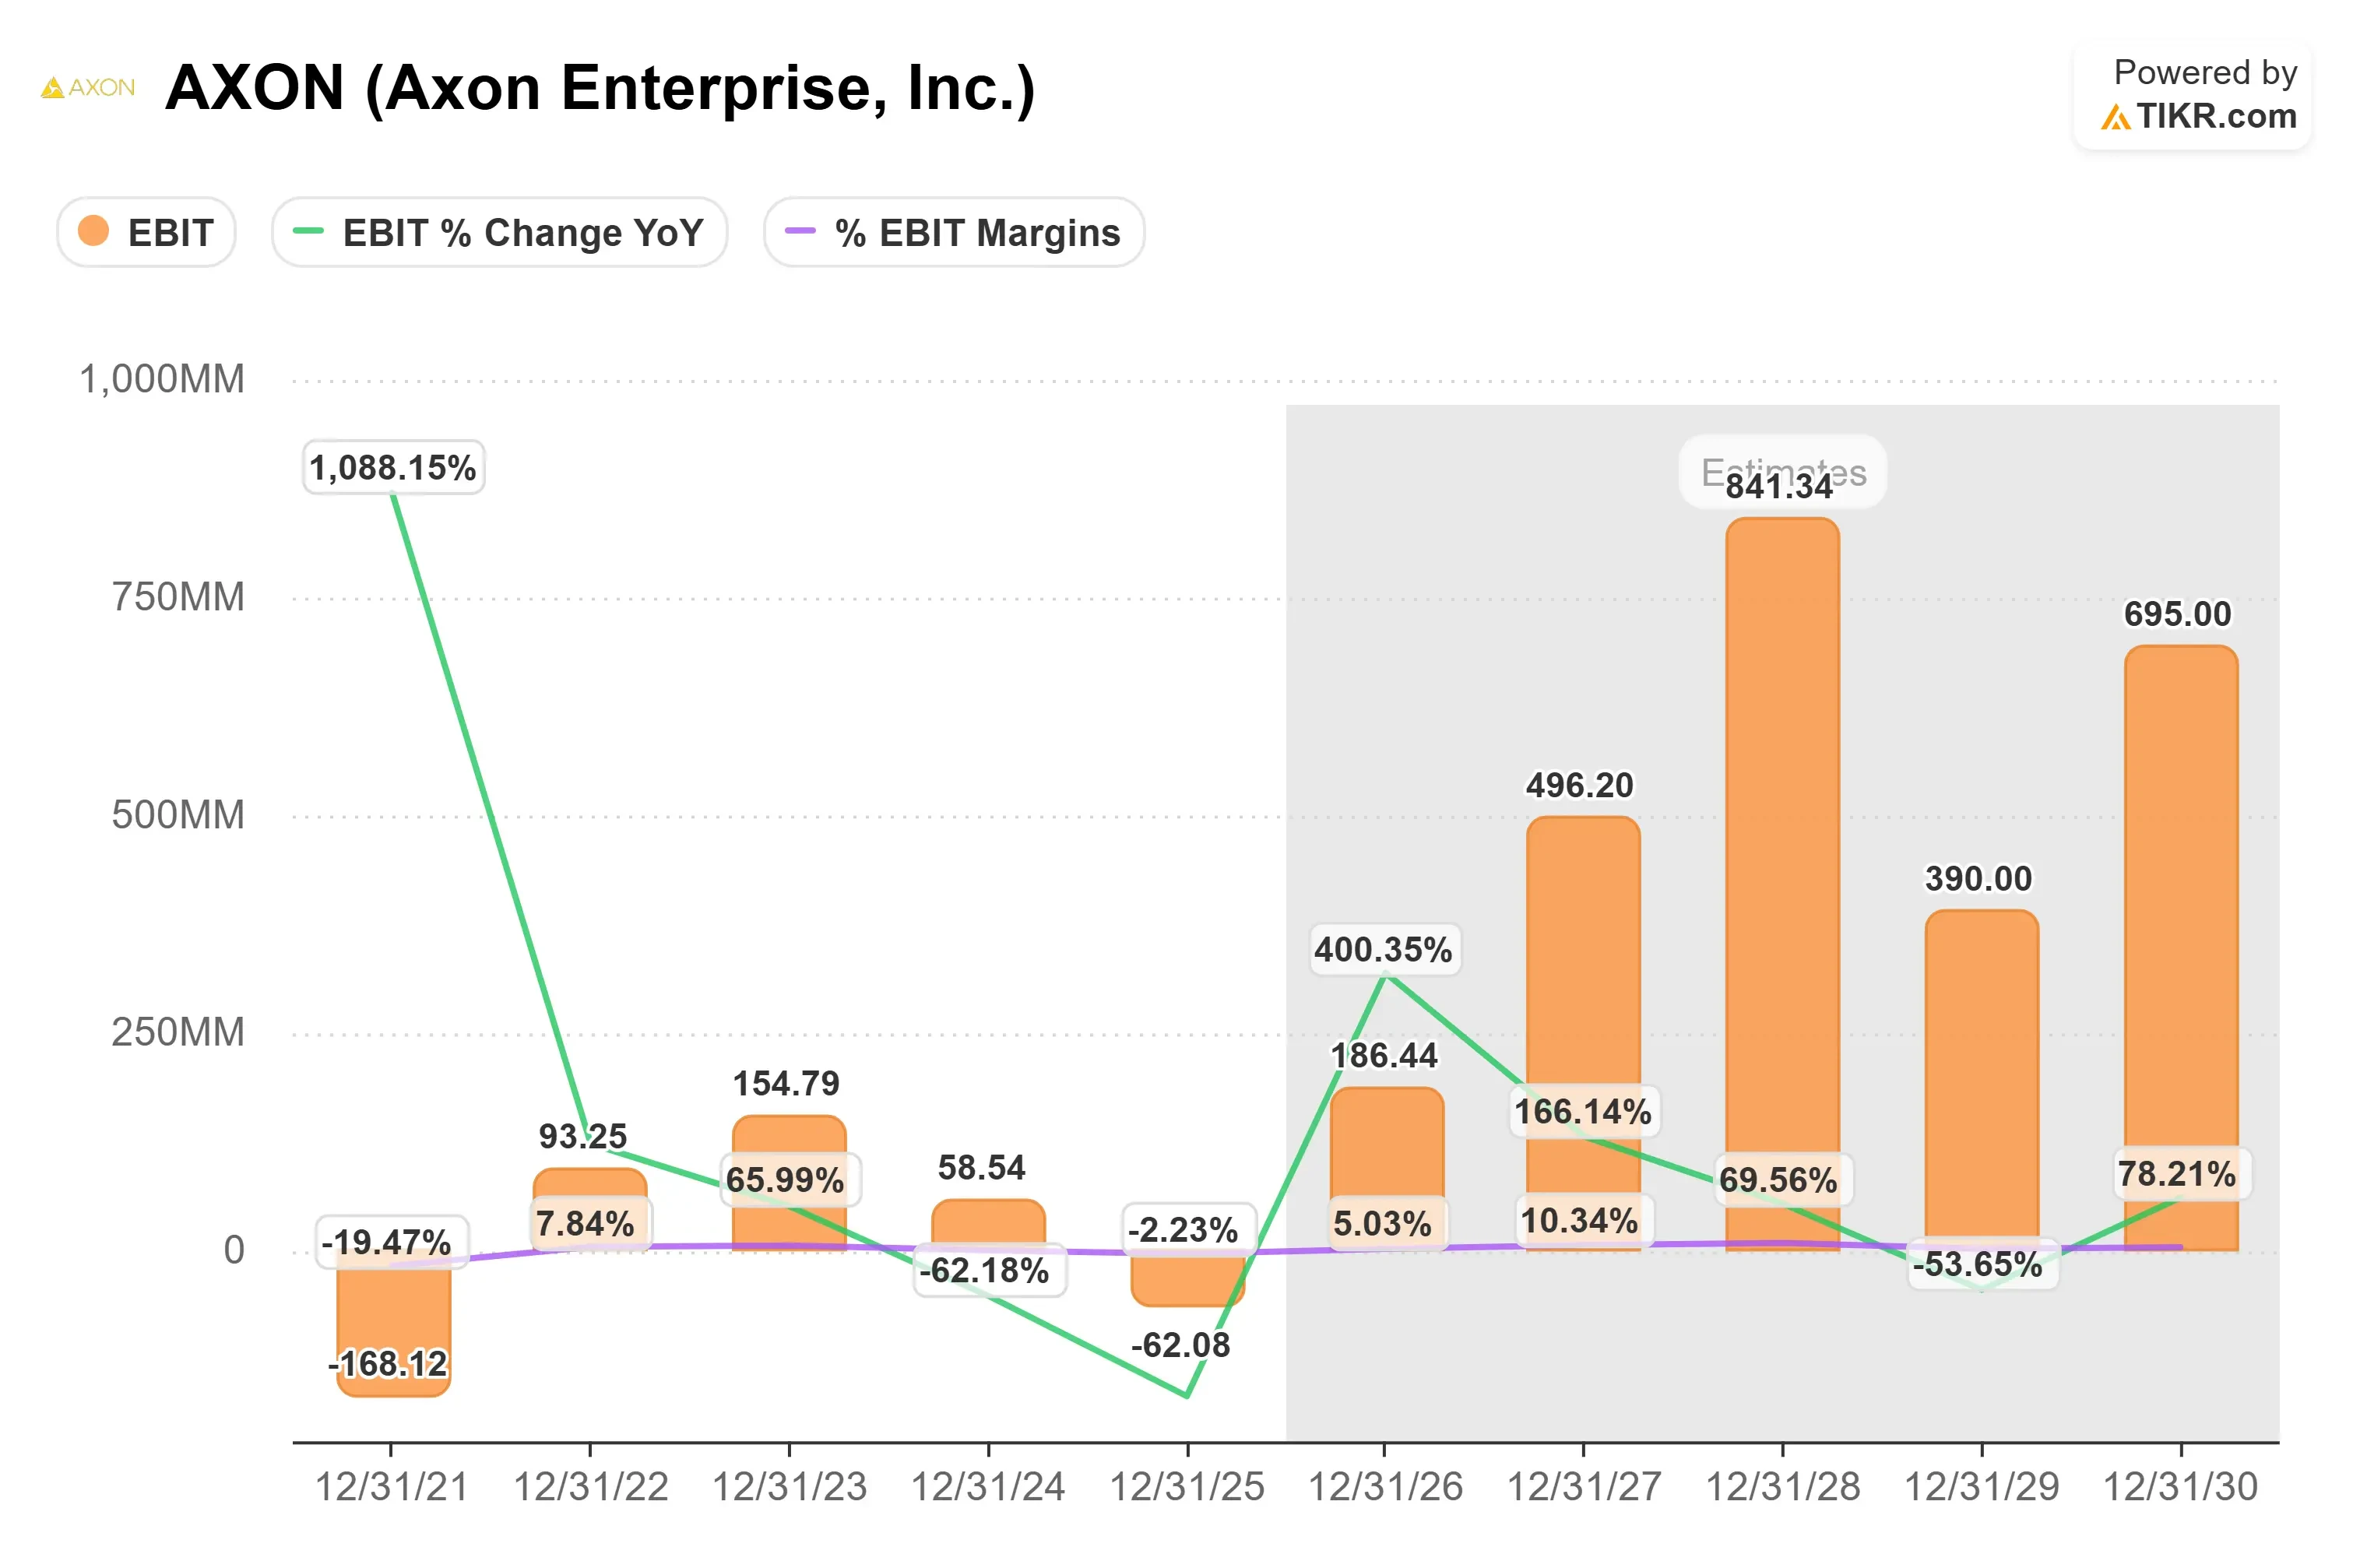
Das EBIT-Diagramm stärkt die Profitabilitätsargumentation. Konsensschätzungen deuten darauf hin, dass der EBIT von etwa $190 Millionen im Jahr 2026 auf etwa $500 Millionen im Jahr 2027 und etwa $840 Millionen im Jahr 2028 steigen wird, während erwartet wird, dass die EBIT-Marge im Jahr 2027 etwa 10% erreicht. Das macht die Annahme einer operativen Marge von etwa 10% im Modell verteidigungsfähiger, erfordert aber dennoch, dass Axon das schnelle Wachstum in deutlich stärkere operative Gewinne umwandelt.
Diese Margenexpansion ist wichtig, weil die nächste Phase der Wertschöpfung von Axon von mehr als nur Umsatzwachstum abhängt. Das Management sagte, die Software-Gross-Margen bleiben über 80%, sodass ein anhaltendes Wachstum bei höher margenträchtiger Software die Kosten für den Ausbau neuer Hardware-Geschäfte wie Anti-Drohnen-Systeme ausgleichen und die Gesamtprofitabilität des Unternehmens verbessern könnte.
Basierend auf einem Modellziel von rund $706 und dem Schlusskurs von etwa $454 am Donnerstag weist das Modell auf ein Aufwärtspotenzial von etwa 56% hin. Dieses Aufwärtspotenzial hängt davon ab, dass Axon ein Umsatzwachstum von etwa 30% aufrechterhält, die Profitabilität verbessert und ein Premium-Exit-KGV von 44x rechtfertigt, sodass die Bewertung nur dann attraktiv aussieht, wenn das Unternehmen weiterhin auf ungewöhnlich hohem Niveau operiert. Die Abschlussrate von Deals im Q4, die Übernahme wiederkehrender Software und KI, die internationale Expansion und eine stärkere Cashflow-Generierung bleiben die wichtigsten Geschäftstreiber für den Rest des Jahres 2026.
Wie viel Aufwärtspotenzial hat die Axon-Aktie von hier aus?
Anleger können den potenziellen Aktienkurs von Axon – oder was jede Aktie wert sein könnte – in weniger als einer Minute mit dem neuen Bewertungsmodell-Tool von TIKR schätzen.
Alles, was es braucht, sind drei einfache Eingaben:
- Umsatzwachstum
- Operative Margen
- Exit-KGV-Multiple
Daraus berechnet TIKR den potenziellen Aktienkurs und die Gesamtrenditen unter Bull-, Basis- und Bären Szenarien , sodass Sie schnell sehen können, ob eine Aktie unterbewertet oder überbewertet aussieht.
Wenn Sie unsicher sind, was Sie eingeben sollen, füllt TIKR jede Eingabe automatisch mit den Konsensschätzungen der Analysten aus und gibt Ihnen so einen schnellen, zuverlässigen Ausgangspunkt.
Bewerten Sie Axon Enterprise in weniger als 60 Sekunden mit TIKR (kostenlos) >>>