Die wichtigsten Punkte
- Die Aktien von American Express (AXP) haben im letzten Monat 9% zugelegt und liegen damit in etwa auf dem Niveau der Hold-Ziele von Citi (335 $) und Evercore ISI (330 $).
- Bei einem KGV von 17 für die nächsten zwölf Monate notiert die Aktie genau auf ihrem 10-Jahres-Durchschnitt, sodass weitere Kursgewinne aus dem Gewinnwachstum kommen müssen.
- Der heutige Preis geht davon aus, dass die Analysten recht haben und der normalisierte Gewinn je Aktie im Geschäftsjahr 2027 um etwa 13% und im Geschäftsjahr 2028 um 15% wächst – schneller als der Umsatz mit 9%.
- Wenn die Bewertung stabil bleibt und die Schätzungen eintreffen, würde die Aktie in etwa einem Jahr in der Nähe der 380-$-Ziele liegen. Der nächste Test ist der Q4-Bericht im Januar.
American Express hat im letzten Monat 9% und in der letzten Woche 4% zugelegt.
Beim letzten Schlusskurs lag die Aktie weniger als 1% unter dem 335-$-Ziel von Citi und etwa 1% über dem 330-$-Ziel von Evercore ISI. Beide Häuser bewerten sie mit "Hold".
Daher müssen sich Anleger eine neue Frage stellen. Anfang dieses Monats drehte sich die Debatte darum, was das letzte Quartal von American Express über eine Erholung aussagt und ob der Kurs die Warnung von Bill Ackman bereits widerspiegelt. Nachdem die Erholung nun stattgefunden hat, lautet die Frage, was der heutige Preis bereits voraussetzt.
TIKR verfolgt 32 Analysten zu American Express. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu American Express sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu American Express ansehen
Die Prognosen wurden angehoben, und die Ziele auch
American Express hat seine Aussichten im Q3-Bericht im Oktober nach oben korrigiert. Das Unternehmen erwartet nun für 2026 einen Gewinn je Aktie von 18,30 $ bis 18,60 $ bzw. 17,60 $ bis 17,90 $ bereinigt und gibt an, auf dem Weg zu einem weiteren Jahr mit 10% Umsatzwachstum zu sein.
Der bereinigte Gewinn je Aktie für das Quartal lag bei 4,68 $, ein Plus von 13% bei einem Umsatzwachstum von 9%.
Fünf Häuser haben ihre Einschätzungen in der letzten Oktoberwoche aktualisiert:
- J.P. Morgan: Kaufen, Ziel 365 $ (30. Okt.)
- Citi: Halten, Ziel 335 $, gesenkt von 340 $ (27. Okt.)
- Evercore ISI: Halten, Ziel 330 $, erhöht von 320 $ (26. Okt.)
- Morgan Stanley: Halten, Ziel 380 $ (26. Okt.)
- BMO Capital: Kaufen, Ziel 380 $ (26. Okt.)
Beim letzten Schlusskurs hatte die Aktie die beiden niedrigsten Ziele erreicht. Das Ziel von J.P. Morgan lag etwa 10% darüber, und die beiden 380-$-Ziele lagen etwa 14% darüber.
Der Konsens für den normalisierten Gewinn je Aktie im Geschäftsjahr 2026 liegt bei 17,82 $, was innerhalb des bereinigten Bereichs des Managements liegt. Dieses Jahr ist also weitgehend eingepreist, und für den Kurs zählen die folgenden Jahre.
Analysten erwarten, dass der Gewinn je Aktie bis zum Geschäftsjahr 2028 auf 23,21 $ steigt.
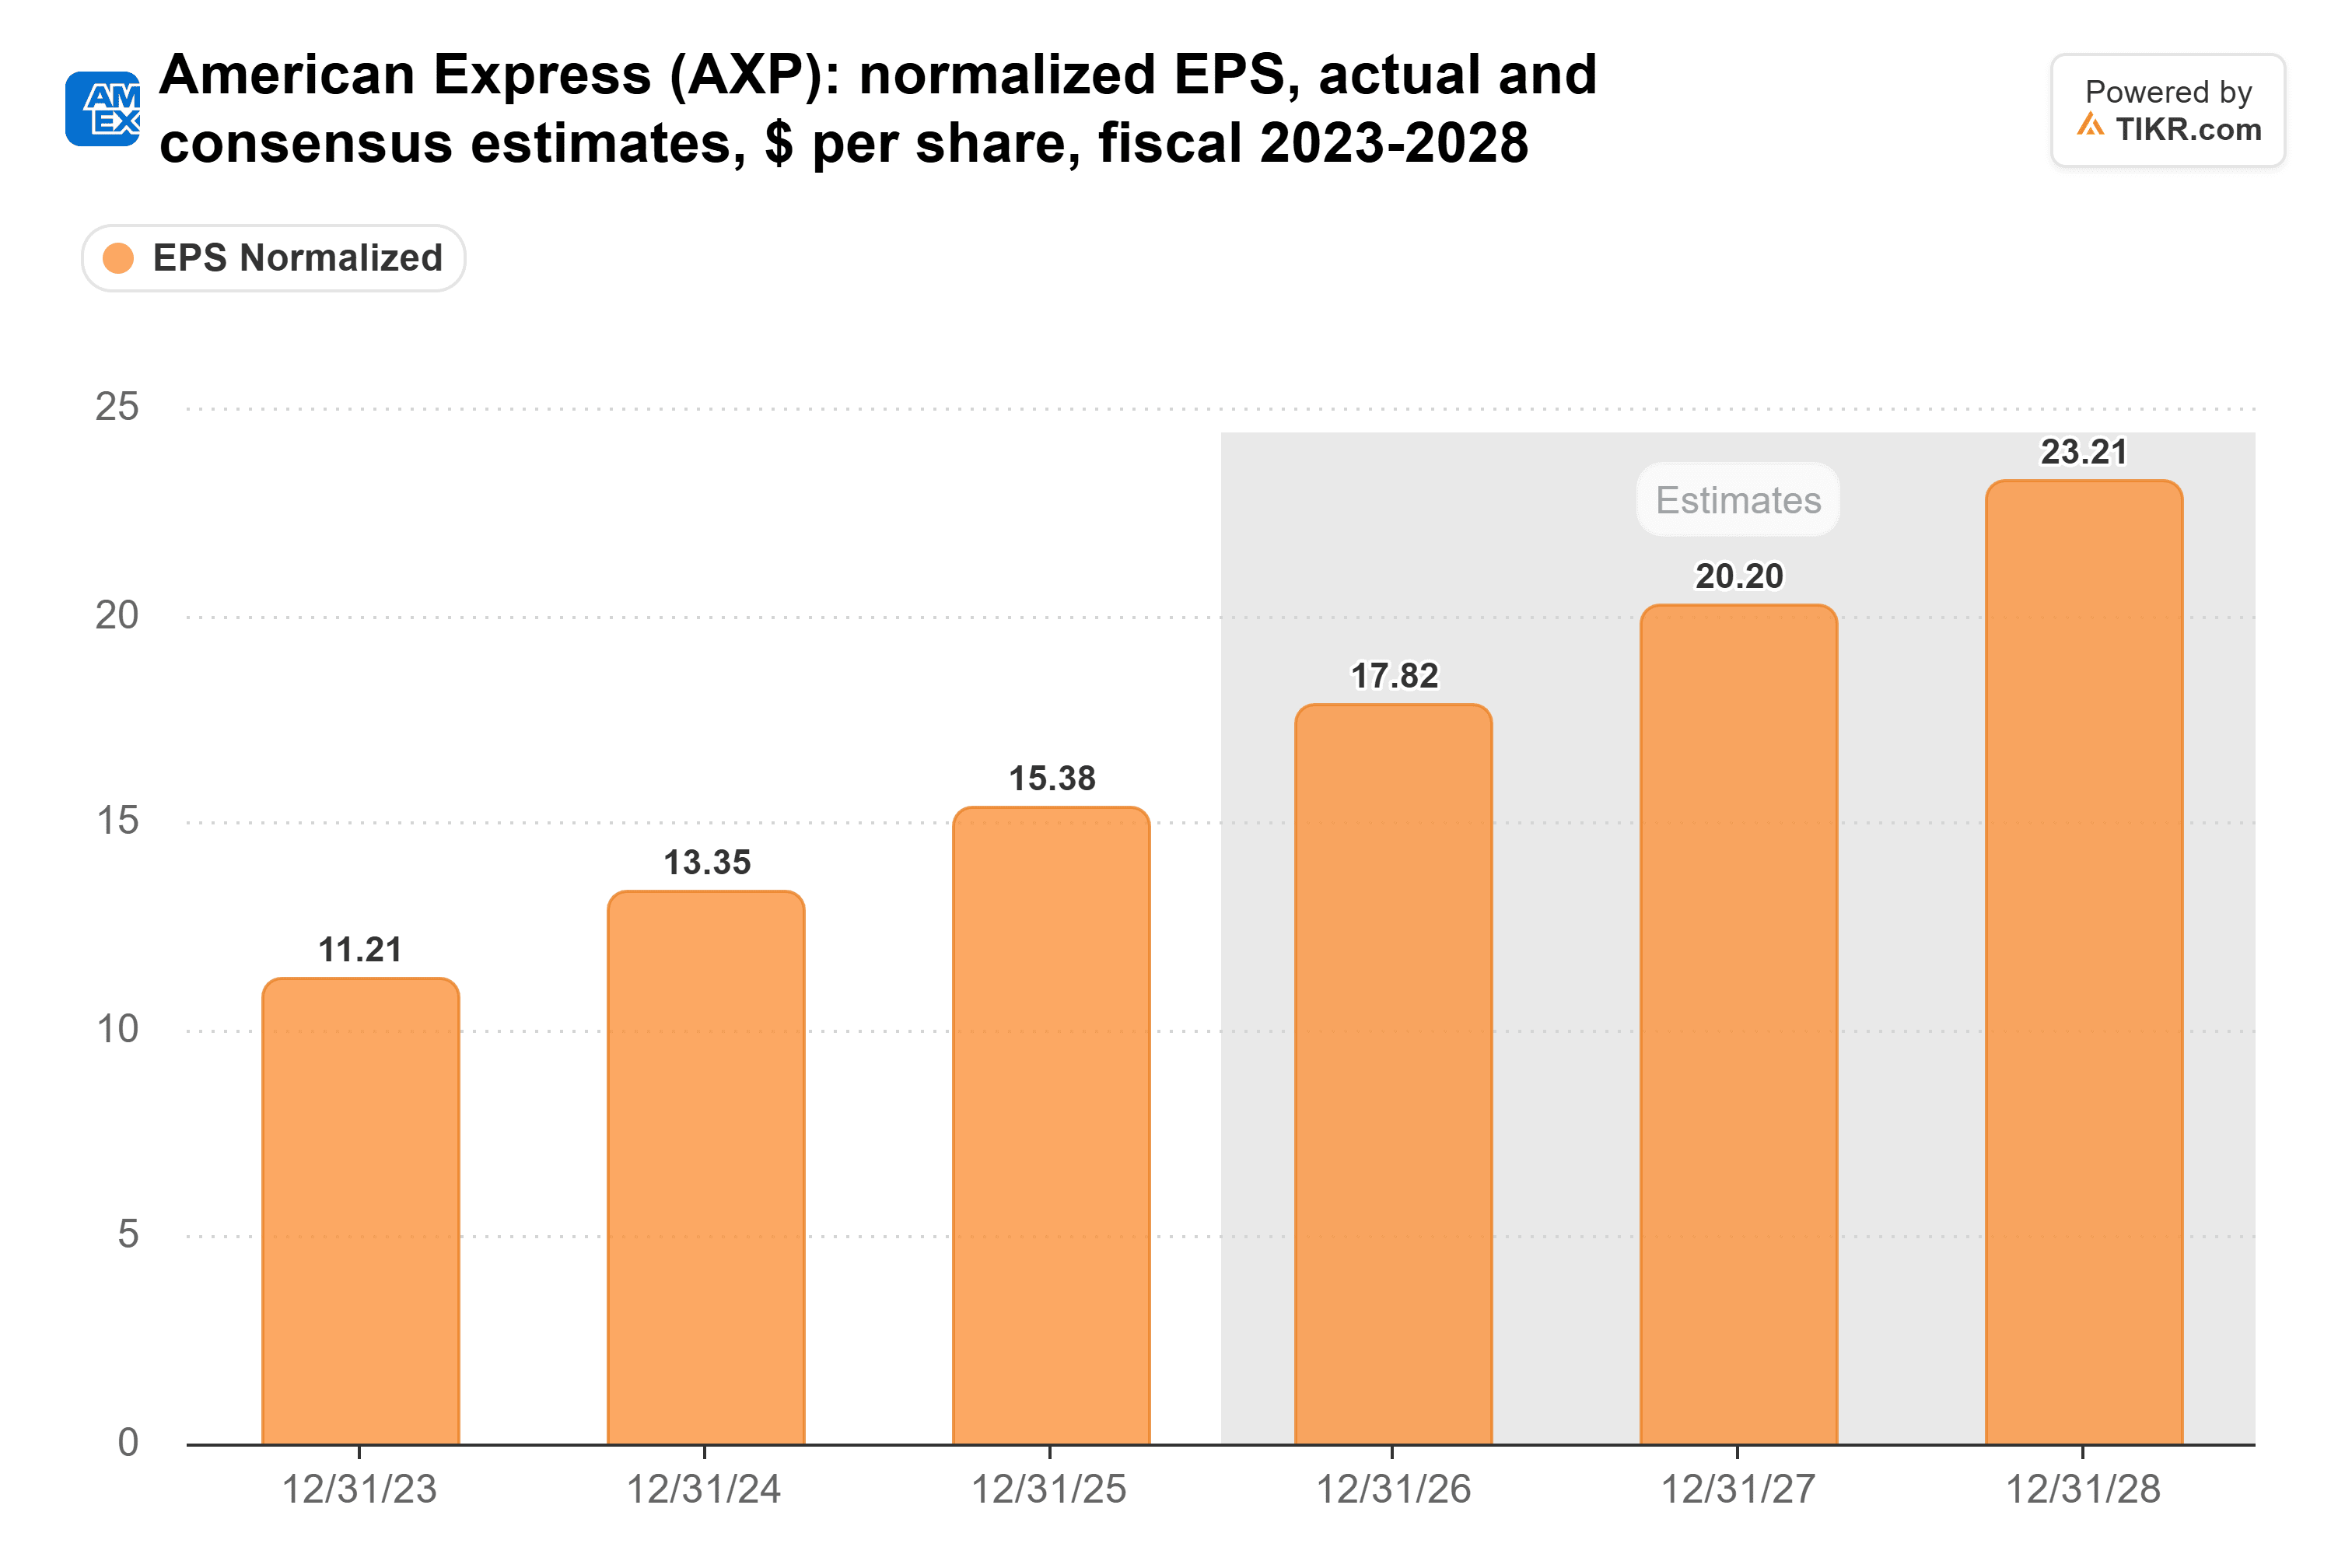
Das entspricht einem Wachstum von etwa 13% im Geschäftsjahr 2027 und 15% im Geschäftsjahr 2028, in Einklang mit den 15%, die American Express im Geschäftsjahr 2025 erzielte.
Ein KGV von 17 liegt genau im Durchschnitt
Nach dem Kursgewinn des Monats liegt das KGV für die nächsten zwölf Monate wieder bei etwa 17, genau auf seinem 10-Jahres-Durchschnitt von 17:
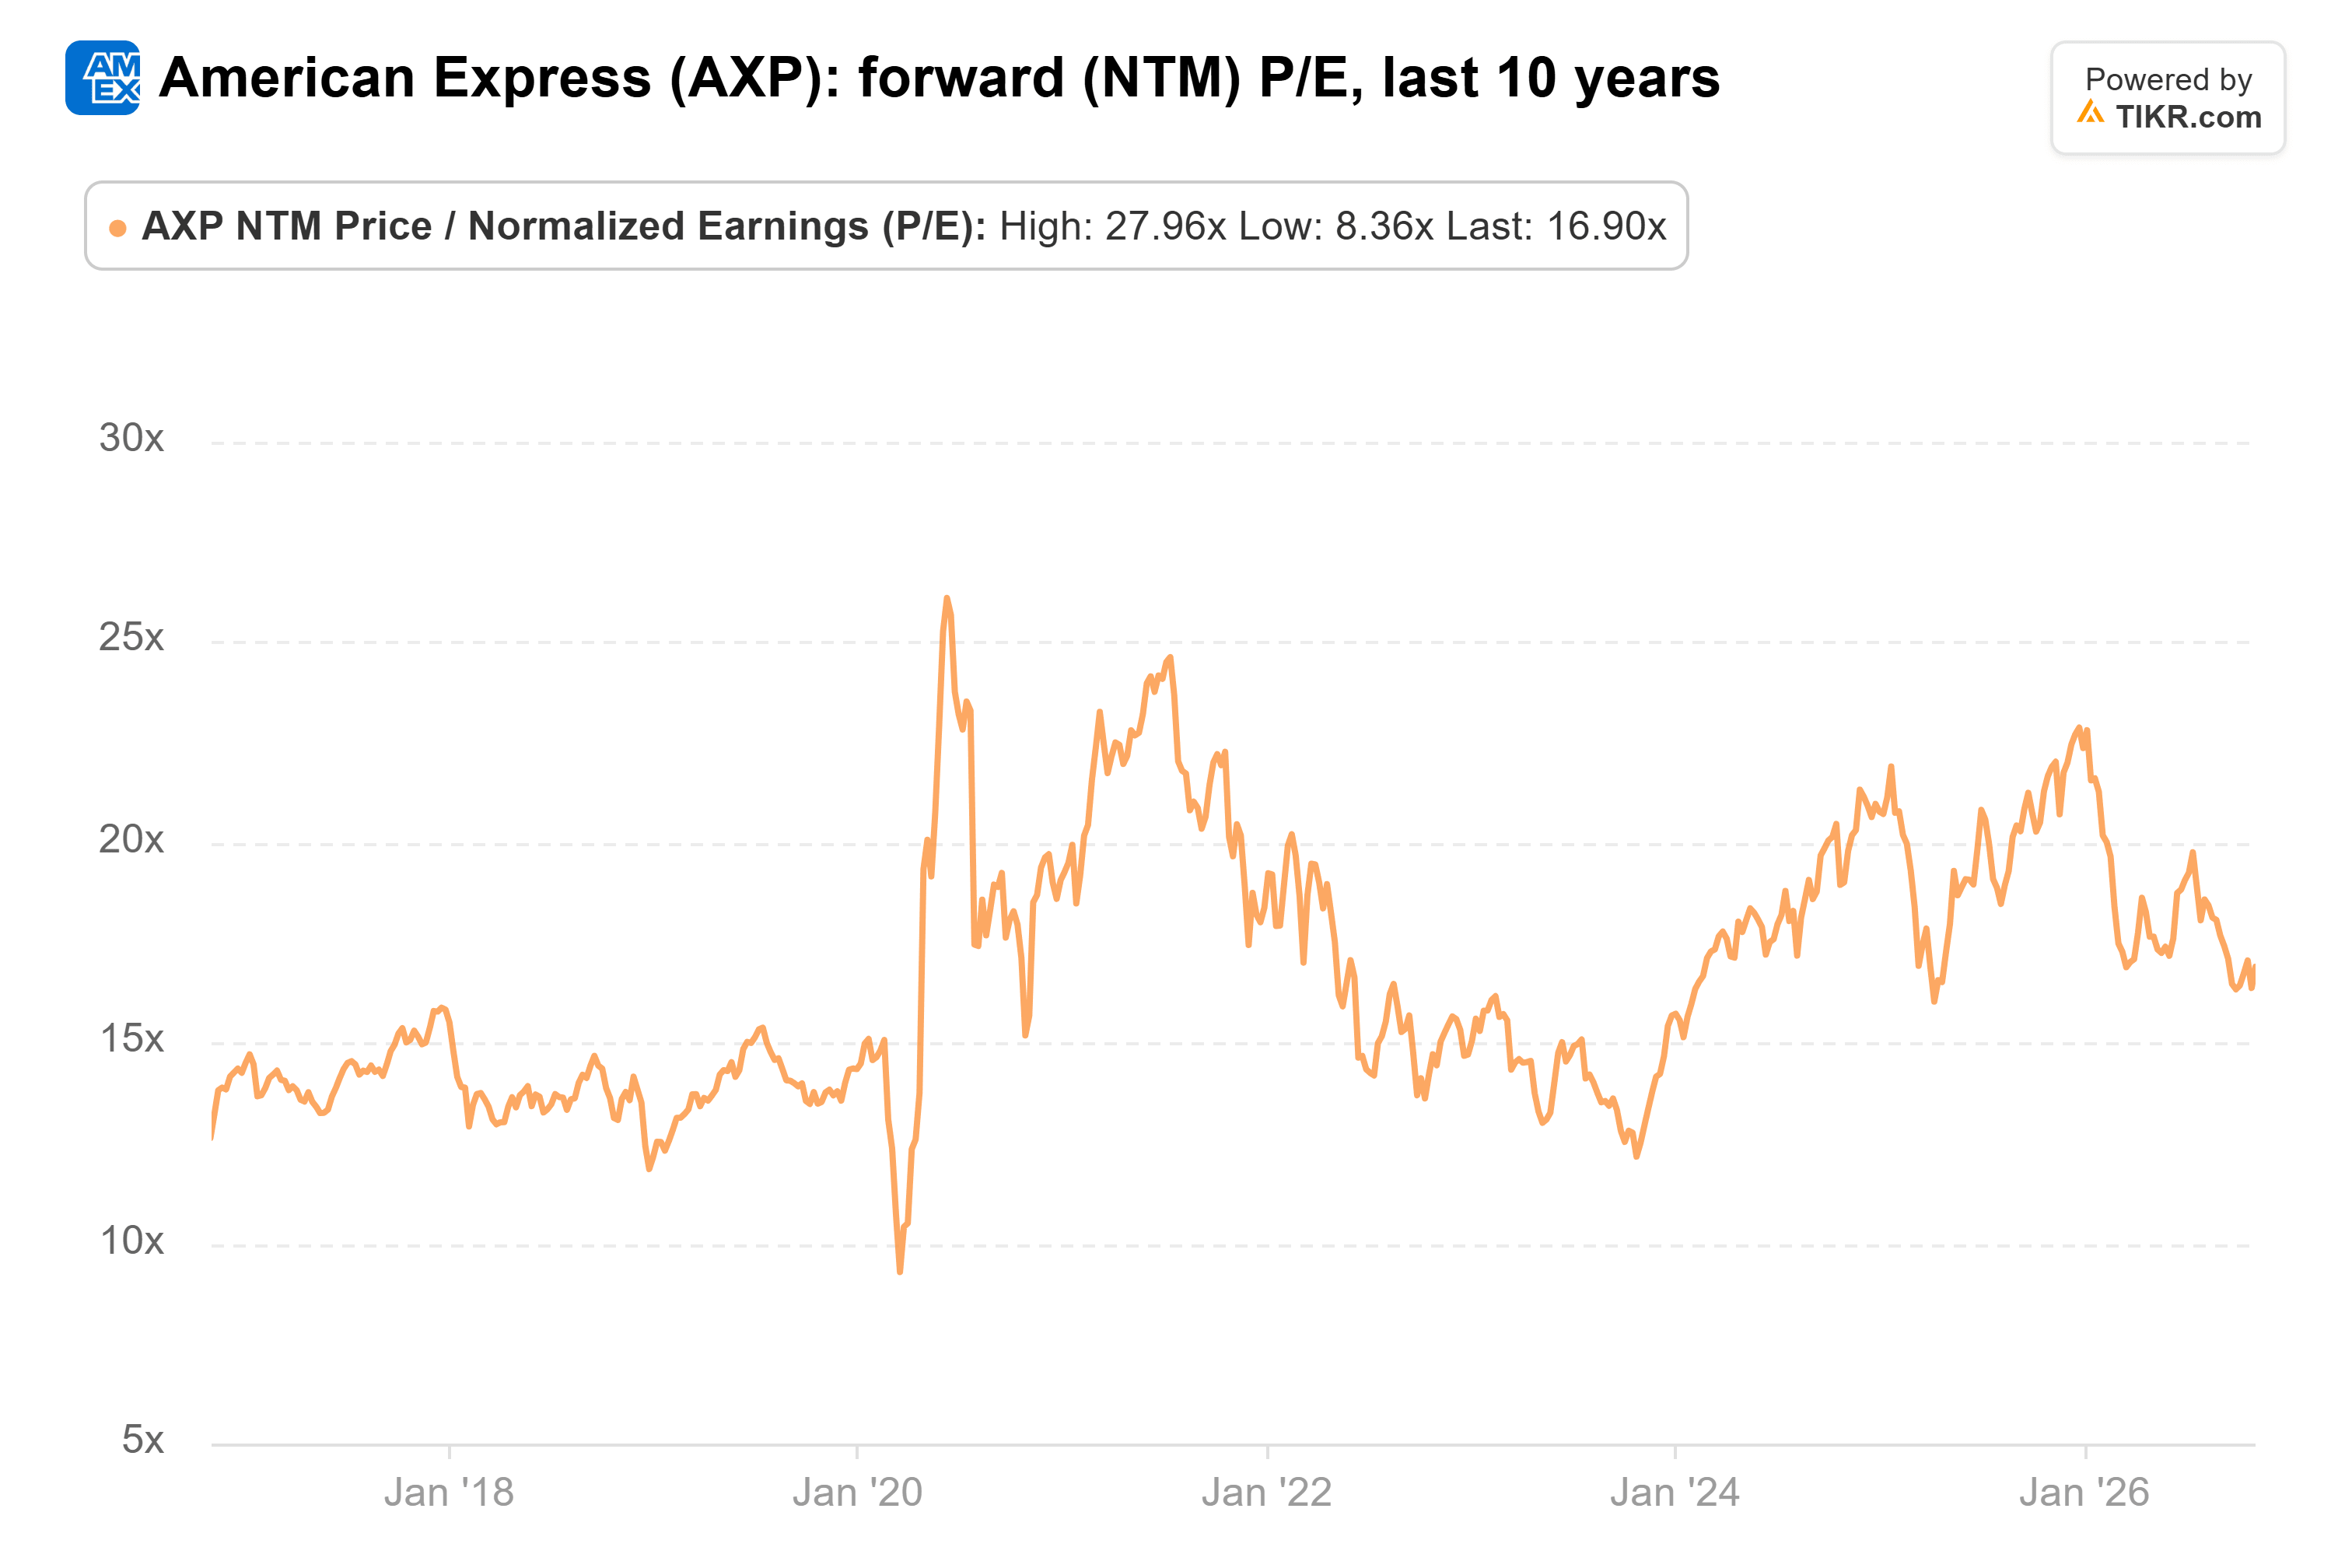
In diesem Jahrzehnt schwankte es zwischen 8,4 im März 2020 und 28 im Juni 2020.
An der heutigen Bewertung ist nichts überzogen, aber es ist auch kein Abschlag mehr enthalten. Anleger, die den Rücksetzer gekauft haben, haben ihre Neubewertung erhalten. Um weiter zu steigen, benötigt die Aktie nun Gewinnwachstum.
Was der heutige Preis voraussetzt
Bei etwa 17 geht der Preis davon aus, dass der Konsens recht hat. Das bedeutet einen normalisierten Gewinn je Aktie von etwa 20 $ in den nächsten zwölf Monaten und danach ein Wachstum im niedrigen bis mittleren zweistelligen Bereich.
Das ist ein schnelleres Wachstum als bei der Umsatzlinie. Analysten erwarten, dass der Umsatz bis zum Geschäftsjahr 2028 um 9% bis 10% pro Jahr steigt:

Der Gewinn je Aktie muss also 4 bis 6 Prozentpunkte pro Jahr schneller wachsen als der Umsatz. Das ist American Express in letzter Zeit gelungen.
Im Geschäftsjahr 2024 stieg der Gewinn je Aktie um 19% bei einem Umsatzwachstum von 9%, und im Geschäftsjahr 2025 stieg er um 15% bei einem Umsatzwachstum von 9%.
Die 380-$-Ziele benötigen keine höhere Bewertung
Die Aktie ist in diesem Jahr immer noch um 12% gefallen und liegt 14% unter ihrem 52-Wochen-Hoch. Dennoch hängen die höheren Ziele nicht davon ab, dass Anleger mehr für jeden Dollar Gewinn zahlen.
Angenommen, die Bewertung bleibt bei etwa 17 und die Schätzungen treffen ein. In etwa einem Jahr werden die Gewinne für die nächsten zwölf Monate größtenteils aus dem Geschäftsjahr 2028 stammen, und diese Bewertung ergibt einen Preis im mittleren Bereich von 380 $. Das liegt genau in der Nähe der 380-$-Ziele von Morgan Stanley und BMO und etwa auf dem Niveau des 52-Wochen-Hochs.
Bei einer durchschnittlichen Bewertung würde eine Verlangsamung der Kartenausgaben oder eine Wende bei den Kreditkosten direkt in diese Schätzungen einschlagen, und der Preis würde mit ihnen fallen.
Meiner Ansicht nach ist American Express wieder fair bewertet. Von hier aus würde ich erwarten, dass die Aktie in etwa ihren Gewinnen folgt. Ein Wachstum von 13% bis 15% pro Jahr ist eine solide Rendite, aber Käufer zahlen heute diesen Wachstum bereits im Voraus.
Als Nächstes steht der Q4-Bericht an, der Ende Januar erwartet wird und die ersten Prognosen des Managements für 2027 enthalten sollte.
Wenn diese in der Nähe des Konsens von 20,20 $ liegen, erscheinen die 380-$-Ziele vernünftig. Wenn sie schwächer ausfallen, hat eine Aktie mit einer durchschnittlichen Bewertung wenig Puffer.
Was ist die Aktie von American Express also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was American Express wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
American Express kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!