Die wichtigsten Punkte
- Citi hat Adobe (ADBE) am Mittwoch auf Sell mit einem Kursziel von $207 herabgestuft und vor einem steigenden Risiko eines "harten Resets" gewarnt, wobei die Aktie in diesem Jahr bereits um 25% gefallen ist.
- Bei einem KGV von 9,4 für die nächsten zwölf Monate, gegenüber einem 10-Jahres-Durchschnitt von 30, geht Adobes Kurs bereits von einem deutlich langsameren Wachstum aus, als Analysten prognostizieren.
- Für Citis Kursziel ist eines von zwei Dingen nötig: Adobes niedrigstes KGV seit einem Jahrzehnt oder Gewinnschätzungen, die etwa 17% niedriger liegen, was das Geschäftsjahr 2027 unter das Geschäftsjahr 2026 drücken würde.
- Adobes Prognose für das Geschäftsjahr 2027 wird mit dem Bericht im Dezember unter einem neuen CEO veröffentlicht und zeigen, ob die Schätzungen wirklich so weit fallen müssen.
Adobe ist in diesem Jahr um 25% gefallen, und Analysten senken weiterhin die Kursziele.
Am Mittwoch stufte Citi die Aktie von Neutral auf Sell herab und senkte sein Kursziel von $250 auf $207. Es ist die dritte Herabstufung in etwa drei Wochen. Wells Fargo stufte Mitte Oktober auf Sell und HSBC auf Hold herab, und die aktuellen Ziele reichen nun von $200 bis $267.
Bei einem KGV von 9,4 für die nächsten zwölf Monate spiegelt Adobes Kurs jedoch bereits viel schlechte Nachrichten wider. Citi wettet darauf, dass die Schätzungen noch weiter fallen müssen.
TIKR verfolgt 41 Analysten für Adobe. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Adobe zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Adobe ansehen
Citi hält die Schätzungen für das Geschäftsjahr 2027 für zu hoch
Citis Analysten schrieben, sie "sehen ein steigendes Risiko eines harten Resets". Sie nannten vier Gründe:
- Führung: Anil Chakravarthy übernimmt am 1. Dezember die Rolle des CEO, und sowohl die Positionen des CFO als auch des Leiters von Digital Media sind vakant.
- Strategie: Adobe strebt über KI-Produkte wie Firefly nach Nutzerwachstum anstelle von Preiserhöhungen für Creative Cloud. Citi geht davon aus, dass dies das ARR-Wachstum im Geschäftsjahr 2027 um etwa 200 Basispunkte und durch das Auslaufen früherer Preiserhöhungen um weitere 50 Basispunkte drückt.
- Nachfrage: Schwache Nachfrage von Kleinunternehmen und mehr Wettbewerb durch webbasierte und KI-native Kreativ-Tools.
- Margen: Citi hat seine Schätzung für die non-GAAP-Bruttomarge im Geschäftsjahr 2027 um 70 Basispunkte gesenkt, teilweise aufgrund von KI-Inferenzkosten, die Adobe noch nicht vollständig monetarisieren konnte.
Zusammengenommen erwartet Citi ein ARR-Wachstum von etwa 5,3% im Geschäftsjahr 2027 und 4,5% im Geschäftsjahr 2028. Das liegt etwa 200 bis 300 Basispunkte unter den Prognosen von Wall Street, und Citi erwartet, dass die schwächere Aussicht sichtbar wird, wenn Adobe seinen Q4-Bericht nächsten Monat veröffentlicht.
Selbst Citi sieht einen Silberstreif am Horizont: "Ein 'harter Reset' würde die Aktie kurzfristig unter Druck setzen, aber Zeit geben, die Führung wieder aufzubauen, die Strategie zu verfeinern und eine erreichbarere Basis für eine Beschleunigung zu schaffen."
Wall Street erwartet weiterhin zweistelliges Wachstum
Der Konsens hat sich noch nicht so weit bewegt. Analysten erwarten, dass der normalisierte Gewinn pro Aktie von $20,94 im Geschäftsjahr 2025 auf $31,20 bis zum Geschäftsjahr 2028 steigt:
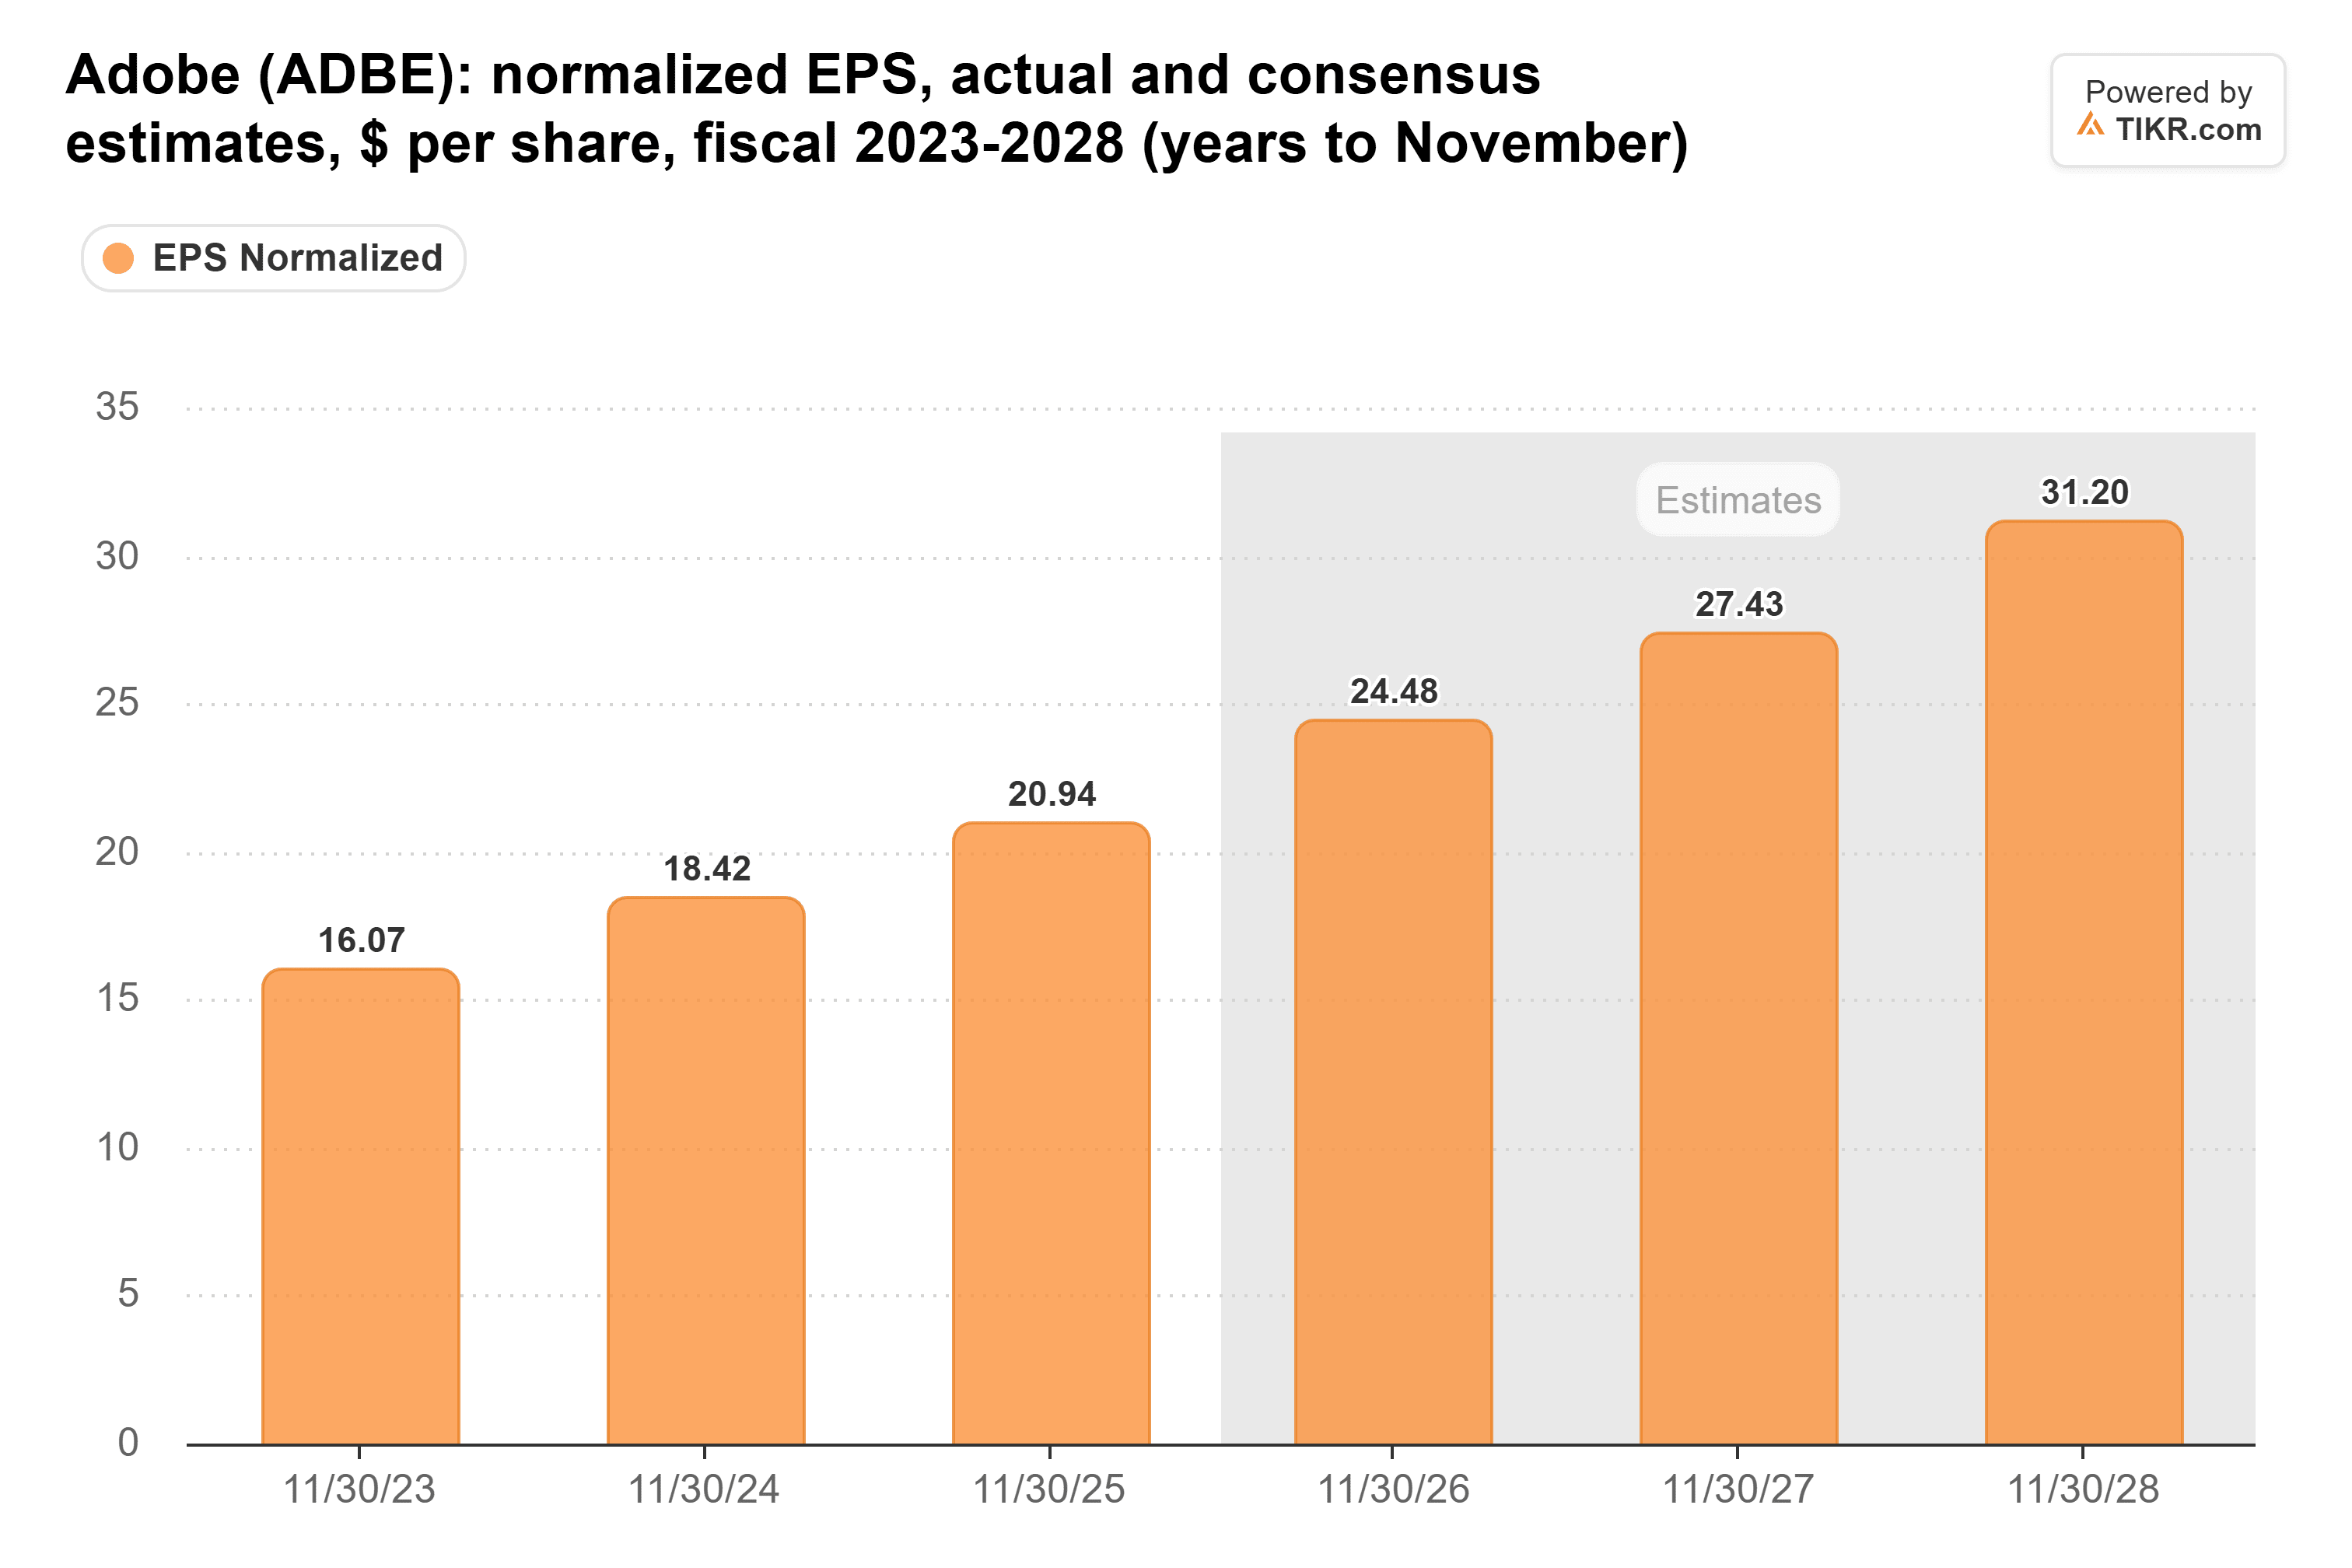
Das entspricht einem Wachstum von etwa 12% im Geschäftsjahr 2027 und 14% im Geschäftsjahr 2028, basierend auf den Schätzungen von 38 bzw. 22 Analysten.
Adobe wird gehandelt wie ein Unternehmen, das nicht mehr wächst
Der Markt bezahlt nicht für dieses Wachstum. Adobes KGV für die nächsten zwölf Monate ist nur ein Bruchteil dessen, was es im letzten Jahrzehnt üblicherweise war:
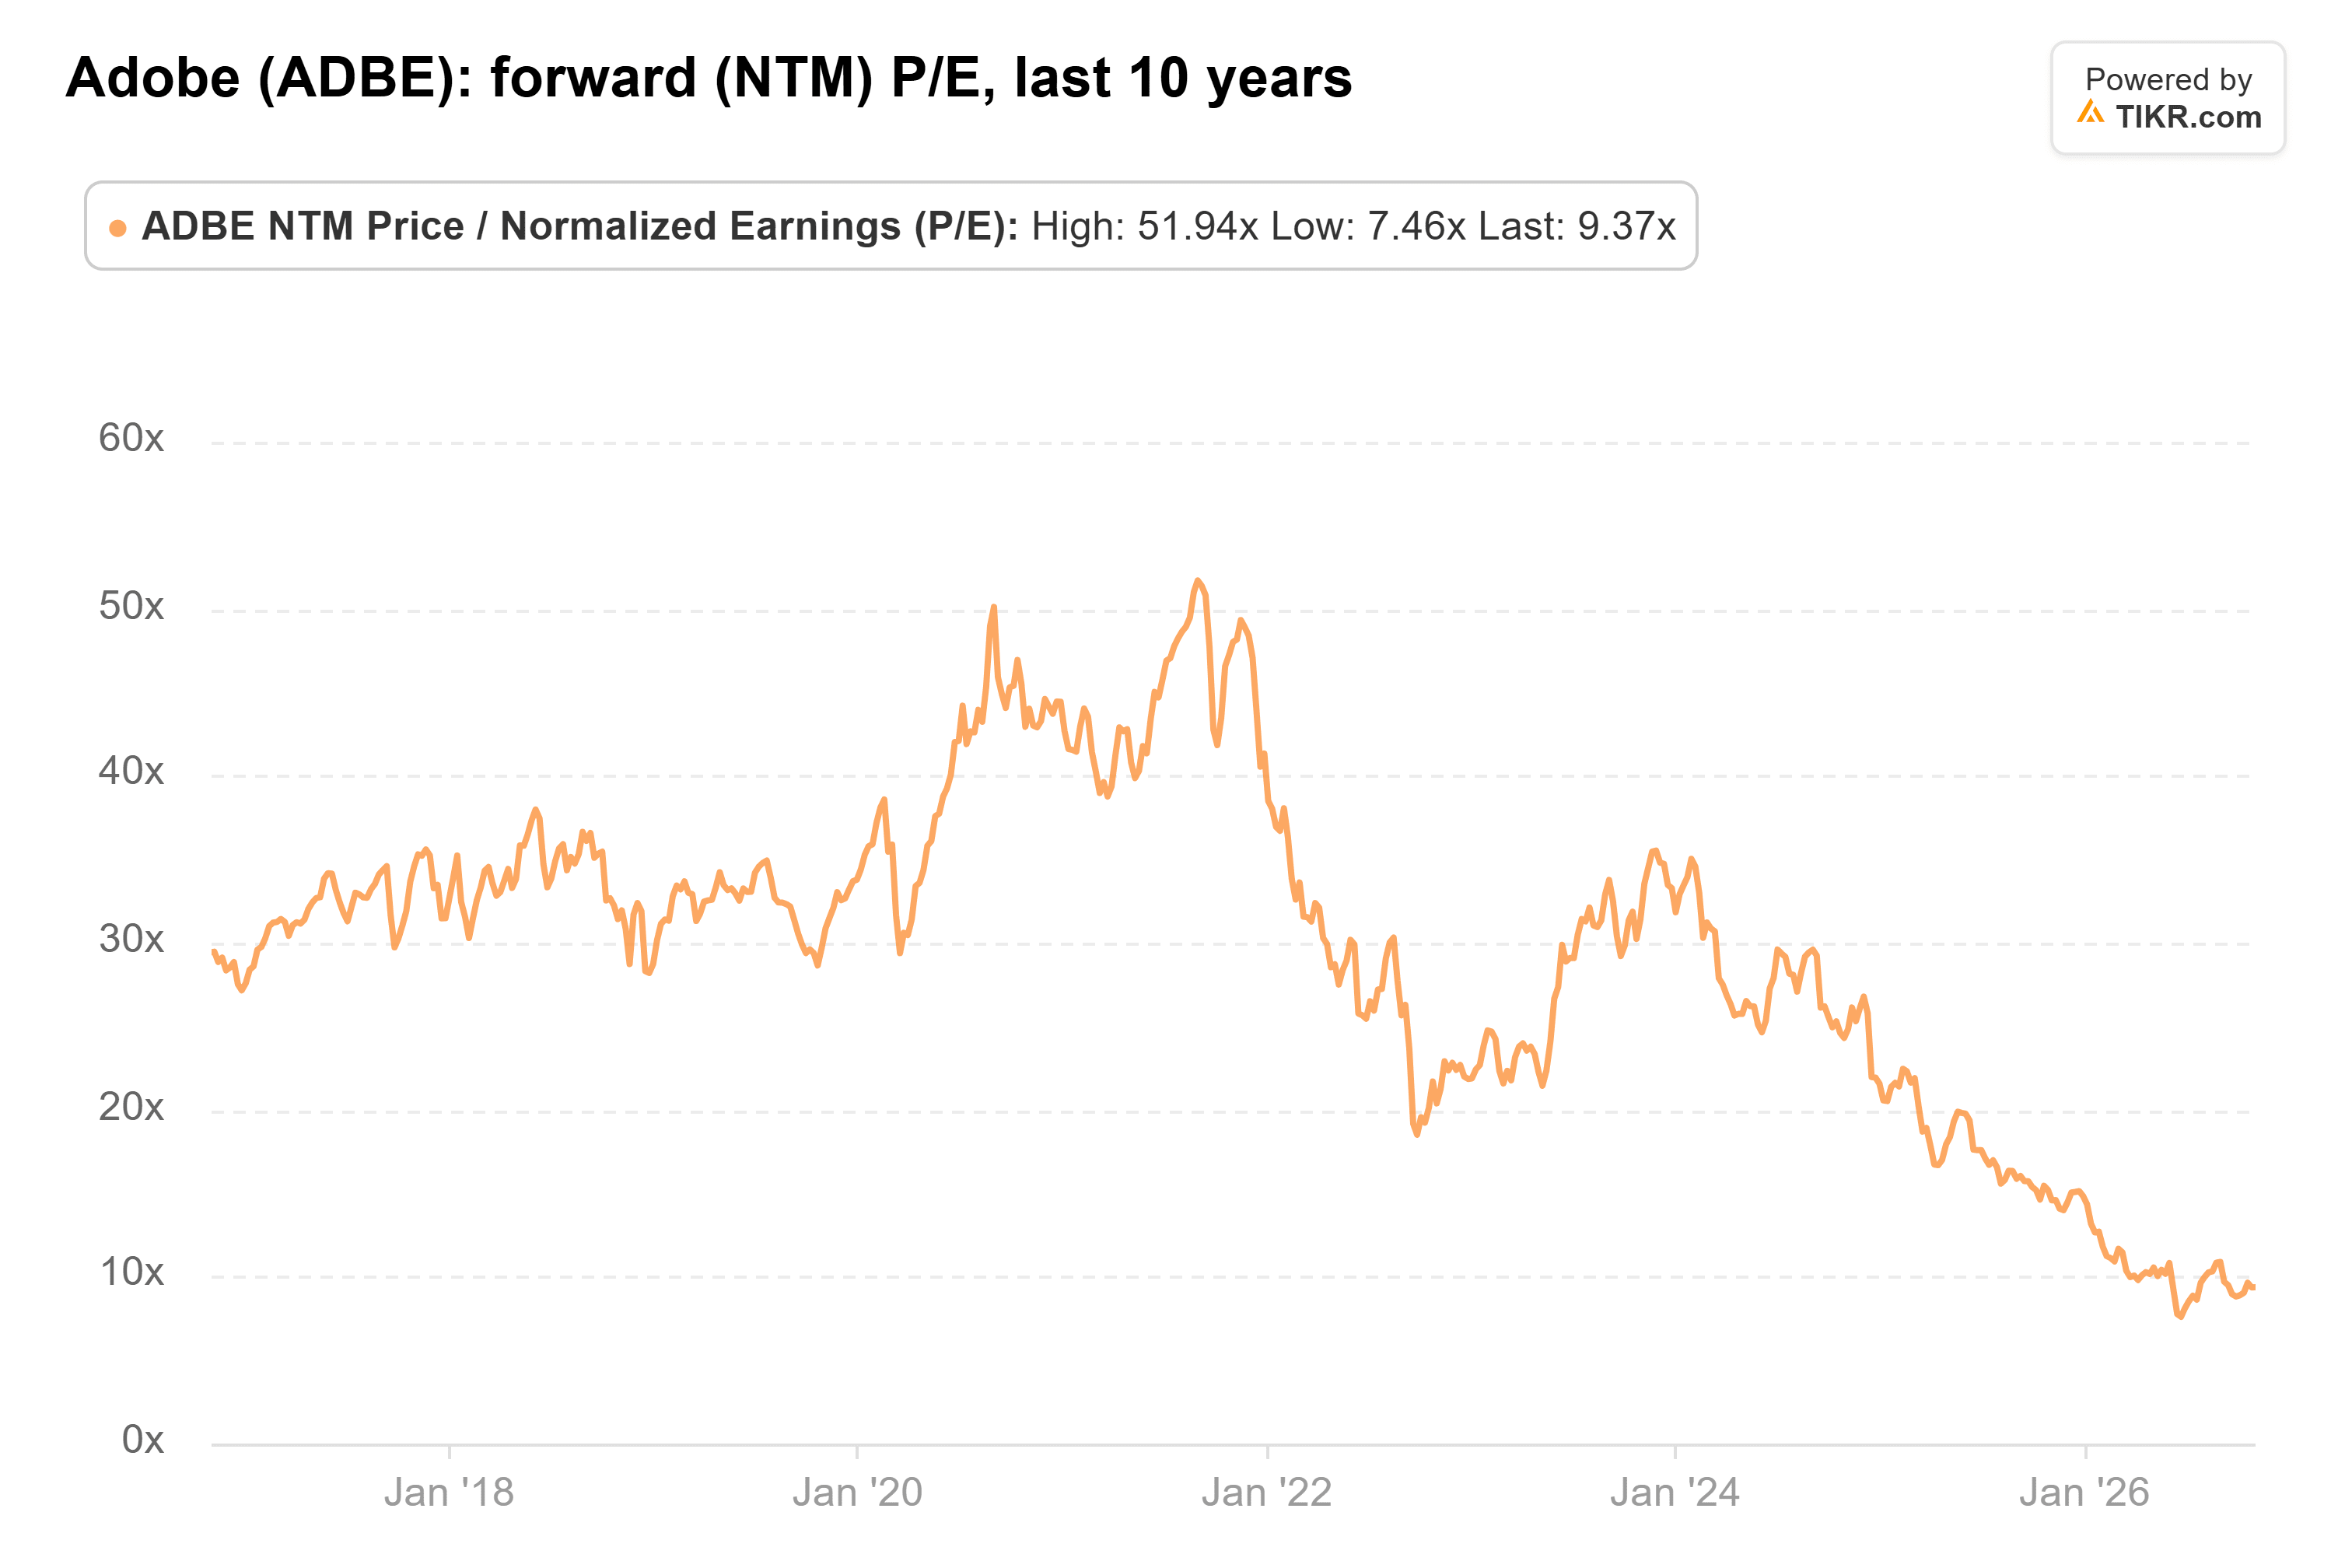
Der 10-Jahres-Durchschnitt liegt bei 30, und im September 2020 erreichte es 52. Das einzige Mal, dass es günstiger war als das aktuelle KGV, war im Juni dieses Jahres, als es 7,5 erreichte.
Bei seinem Durchschnitt von 30 wäre Adobes letzter Schlusskurs von $248,48 nur mit einem Gewinn pro Aktie von $8,37 sinnvoll. Das ist weniger als ein Drittel der $27,43, die Analysten für das Geschäftsjahr 2027 erwarten.
Selbst wenn Adobe den Konsens bis zum Geschäftsjahr 2028 erreicht, entspricht der heutige Preis nur dem 8,0-fachen des Gewinns pro Aktie dieses Jahres.
Das ist eine düstere Prognose.
Citis Kursziel von $207 liegt 17% unter dem letzten Schlusskurs. Wenn das KGV dort bleibt, wo es ist, benötigt das Ziel Gewinnschätzungen, die etwa 17% niedriger liegen.
Das würde den Gewinn pro Aktie im Geschäftsjahr 2027 auf etwa $22,85 drücken, unter den $24,48, die Analysten für das in diesem Monat endende Geschäftsjahr erwarten.
Wenn die Schätzungen stattdessen halten, entspricht $207 dem 7,5-fachen des Gewinns pro Aktie im Geschäftsjahr 2027, dem gleichen Wert wie dem 10-Jahres-Tief im Juni.
Der freie Cashflow steigt weiter
Adobes freier Cashflow hat sich im letzten Jahrzehnt fast verfünffacht, mit einem Einbruch im Geschäftsjahr 2023:

Die $9,85 Milliarden im Geschäftsjahr 2025 waren ein Plus von 25% gegenüber dem Vorjahr. Sie entsprechen auch etwa einem Zehntel von Adobes Marktwert von $97,9 Milliarden.
Ein niedrigeres KGV könnte die neue Normalität sein
Ich würde nicht mit einem erneuten KGV von 30 rechnen. Adobe verdiente sich diesen Durchschnitt in einem Jahrzehnt, in dem niemand seine Preissetzungsmacht in Frage stellte.
Citi beschreibt nun ein Unternehmen, das Preiserhöhungen aufgibt, um Nutzer zu gewinnen, während es für KI-Inferenz bezahlt. Wenn KI-Tools Adobes Preissetzungsmacht aushöhlen, lässt der alte Durchschnitt die Aktie günstiger aussehen, als sie ist.
Dennoch muss die Aktie bei einem KGV von 9,4 nicht annähernd bei 30 liegen, um günstig zu sein.
Die Latte liegt bereits niedrig
So wie ich es sehe, spiegelt Adobes Kurs bereits einen Großteil des harten Resets wider, vor dem Citi warnt. Citi mag recht haben, dass die Prognose für das Geschäftsjahr 2027 enttäuscht. Aber sein Kursziel von $207 erfordert, dass die Schätzungen unter den diesjährigen Gewinn fallen.
Meine Einschätzung: Ein paar Prozentpunkte langsameres ARR-Wachstum und eine Senkung der Bruttomarge um 70 Basispunkte summieren sich nicht zu einer Kürzung der Gewinne um 17%, insbesondere nicht, wenn der freie Cashflow weiter steigt.
Natürlich hat ein neuer CEO ohne CFO jeden Grund, im Dezember eine niedrige Latte zu setzen. Wenn die Prognose schwach genug ausfällt, könnte die Aktie noch günstiger werden.
Was ist die Adobe-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Adobe wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!