Wichtigste Erkenntnisse
- Die Aktie von Affirm fiel in den letzten Monat um 16 %, da ein heißer Inflationsbericht, ein Verkauf nach den Zwischenwahlen und Kreditwarnungen von Upstart und Block die Verbraucherkreditgeber trafen.
- Affirm übertraf im ersten Fiskalquartal seine eigenen Prognosen für Volumen, Umsatz und Umsatz abzüglich Transaktionskosten und erhöhte seine Jahresprognose für den Bruttowarenwert (GMV) auf mehr als 65,25 Mrd. USD.
- Die Sorge gilt verspäteten Zahlungen: Die 30-Tage-Delinquency-Rate von Affirm stieg auf 2,9 %, leicht über den 2,8 % des Vorjahres.
- Die Aktie notiert deutlich unter ihrem üblichen KGV (Kurs-Gewinn-Verhältnis) auf Vorjahresbasis, was sie zu einem Kauf macht, solange sich die Zahlungsverzüge im Weihnachtsquartal stabilisieren.
Affirm (AFRM) ist in den letzten Monat um 16 % gefallen, obwohl CEO Max Levchin in seinem Aktionärsbrief vom 5. November schrieb: "Es fühlt sich großartig an, ein weiteres Quartal ohne Entschuldigungen zu präsentieren."
Der größte Teil des Schadens kam von außen. Die Renditen stiegen nach einem heißen Inflationsbericht, der Markt verkaufte nach den Zwischenwahlen ab, und zwei Mitbewerber schlugen Kreditalarm: Upstart (UPST) senkte am 3. November seine Jahresprognose, und Block (XYZ) sagte, seine Transaktions- und Kreditverluste im dritten Quartal seien um 66 % gestiegen, dreimal so schnell wie sein Bruttogewinn.
Affirm fiel am stärksten nach einem heißen Inflationsbericht
Am 14. Oktober lagen die Verbraucherpreise für September 3,7 % über dem Vorjahreswert, heißer als erwartet, und die langfristigen Treasury-Renditen stiegen. Affirm fiel an diesem Tag um 9 %, während Klarna um 3 % fiel und PayPal sich kaum bewegte. Affirm finanziert seine Kredite mit Warehouse-Debt, Verbriefungen und Verkäufen an externe Investoren zu Marktzinsen (seine Finanzierungskosten betrugen im Juni-Quartal 5,8 %), daher gehen höhere Renditen direkt von dem ab, was es bei jedem Kredit behält.
Dann sanken am 5. November, Stunden bevor Affirm seine Zahlen vorlegte, Fintechs mit dem Markt, nachdem die Demokraten beide Kammern des Kongresses gewonnen hatten, da Investoren mit strengeren Regeln für Buy-Now-Pay-Later-Kredite rechneten. Im Laufe des Monats fiel der Nasdaq 100 um 9 %.
TIKR verfolgt 36 Analysten zu Affirm. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Affirm zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Affirm ansehen
Affirm übertraf seine eigenen Prognosen in allen Bereichen
Der Bruttowarenwert (GMV) stieg um 34 % auf 14,4 Mrd. USD und lag damit über der Prognose von 13,7–14,0 Mrd. USD. Der Umsatz stieg um 35 % auf 1,26 Mrd. USD, gegenüber einer Prognose von 1,19–1,22 Mrd. USD. Der Umsatz abzüglich Transaktionskosten belief sich auf 617 Mio. USD oder 4,3 % des GMV und lag damit über der Spanne von 575–590 Mio. USD. Affirm erhöhte auch seine Jahresprognose für den GMV auf mehr als 65,25 Mrd. USD, von zuvor mehr als 64 Mrd. USD, und das Management nannte ein Wachstum von 30 % die Untergrenze für das Jahr.
Verspätete Zahlungen sind der Haken
Die 30-Tage-Delinquency-Rate von Affirm bei Monatskrediten stieg gegenüber Juni um 35 Basispunkte auf 2,9 %, ein Tick über den 2,8 % des Vorjahres. Das Management führt den Anstieg auf das übliche saisonale Muster und auf Kredite zurück, die es absichtlich zur Erprobung neuer Kreditkategorien vergeben hat.
Die Mitbewerber hinderten Investoren daran, dies einfach abzutun. Upstart, das sich ebenfalls auf externe Investoren zur Finanzierung seiner Kredite verlässt, steigerte seine Kreditvergabe im dritten Quartal um 44 % auf 4,1 Mrd. USD und senkte dennoch seine Prognose, wobei CEO Paul Gu in der Mitteilung sagte: "Die Makrolage übt Druck auf unsere kurzfristige Aussicht aus." Die Kreditvergabe von Block an Verbraucher stieg um 40 % auf 19 Mrd. USD, also wollen Käufer immer noch über einen Zeitraum zahlen. Die Frage für alle drei ist, ob die Verluste schneller wachsen als die Kredite.
Affirm sieht günstig bewertet aus, wenn sich die Zahlungsverzüge stabilisieren
Analysten kürzen ihre Gewinnschätzungen nicht. Der Konsens für den normalisierten Gewinn pro Aktie (EPS) steigt von 3,95 USD im Fiskaljahr 2027 auf 6,17 USD im Fiskaljahr 2029:
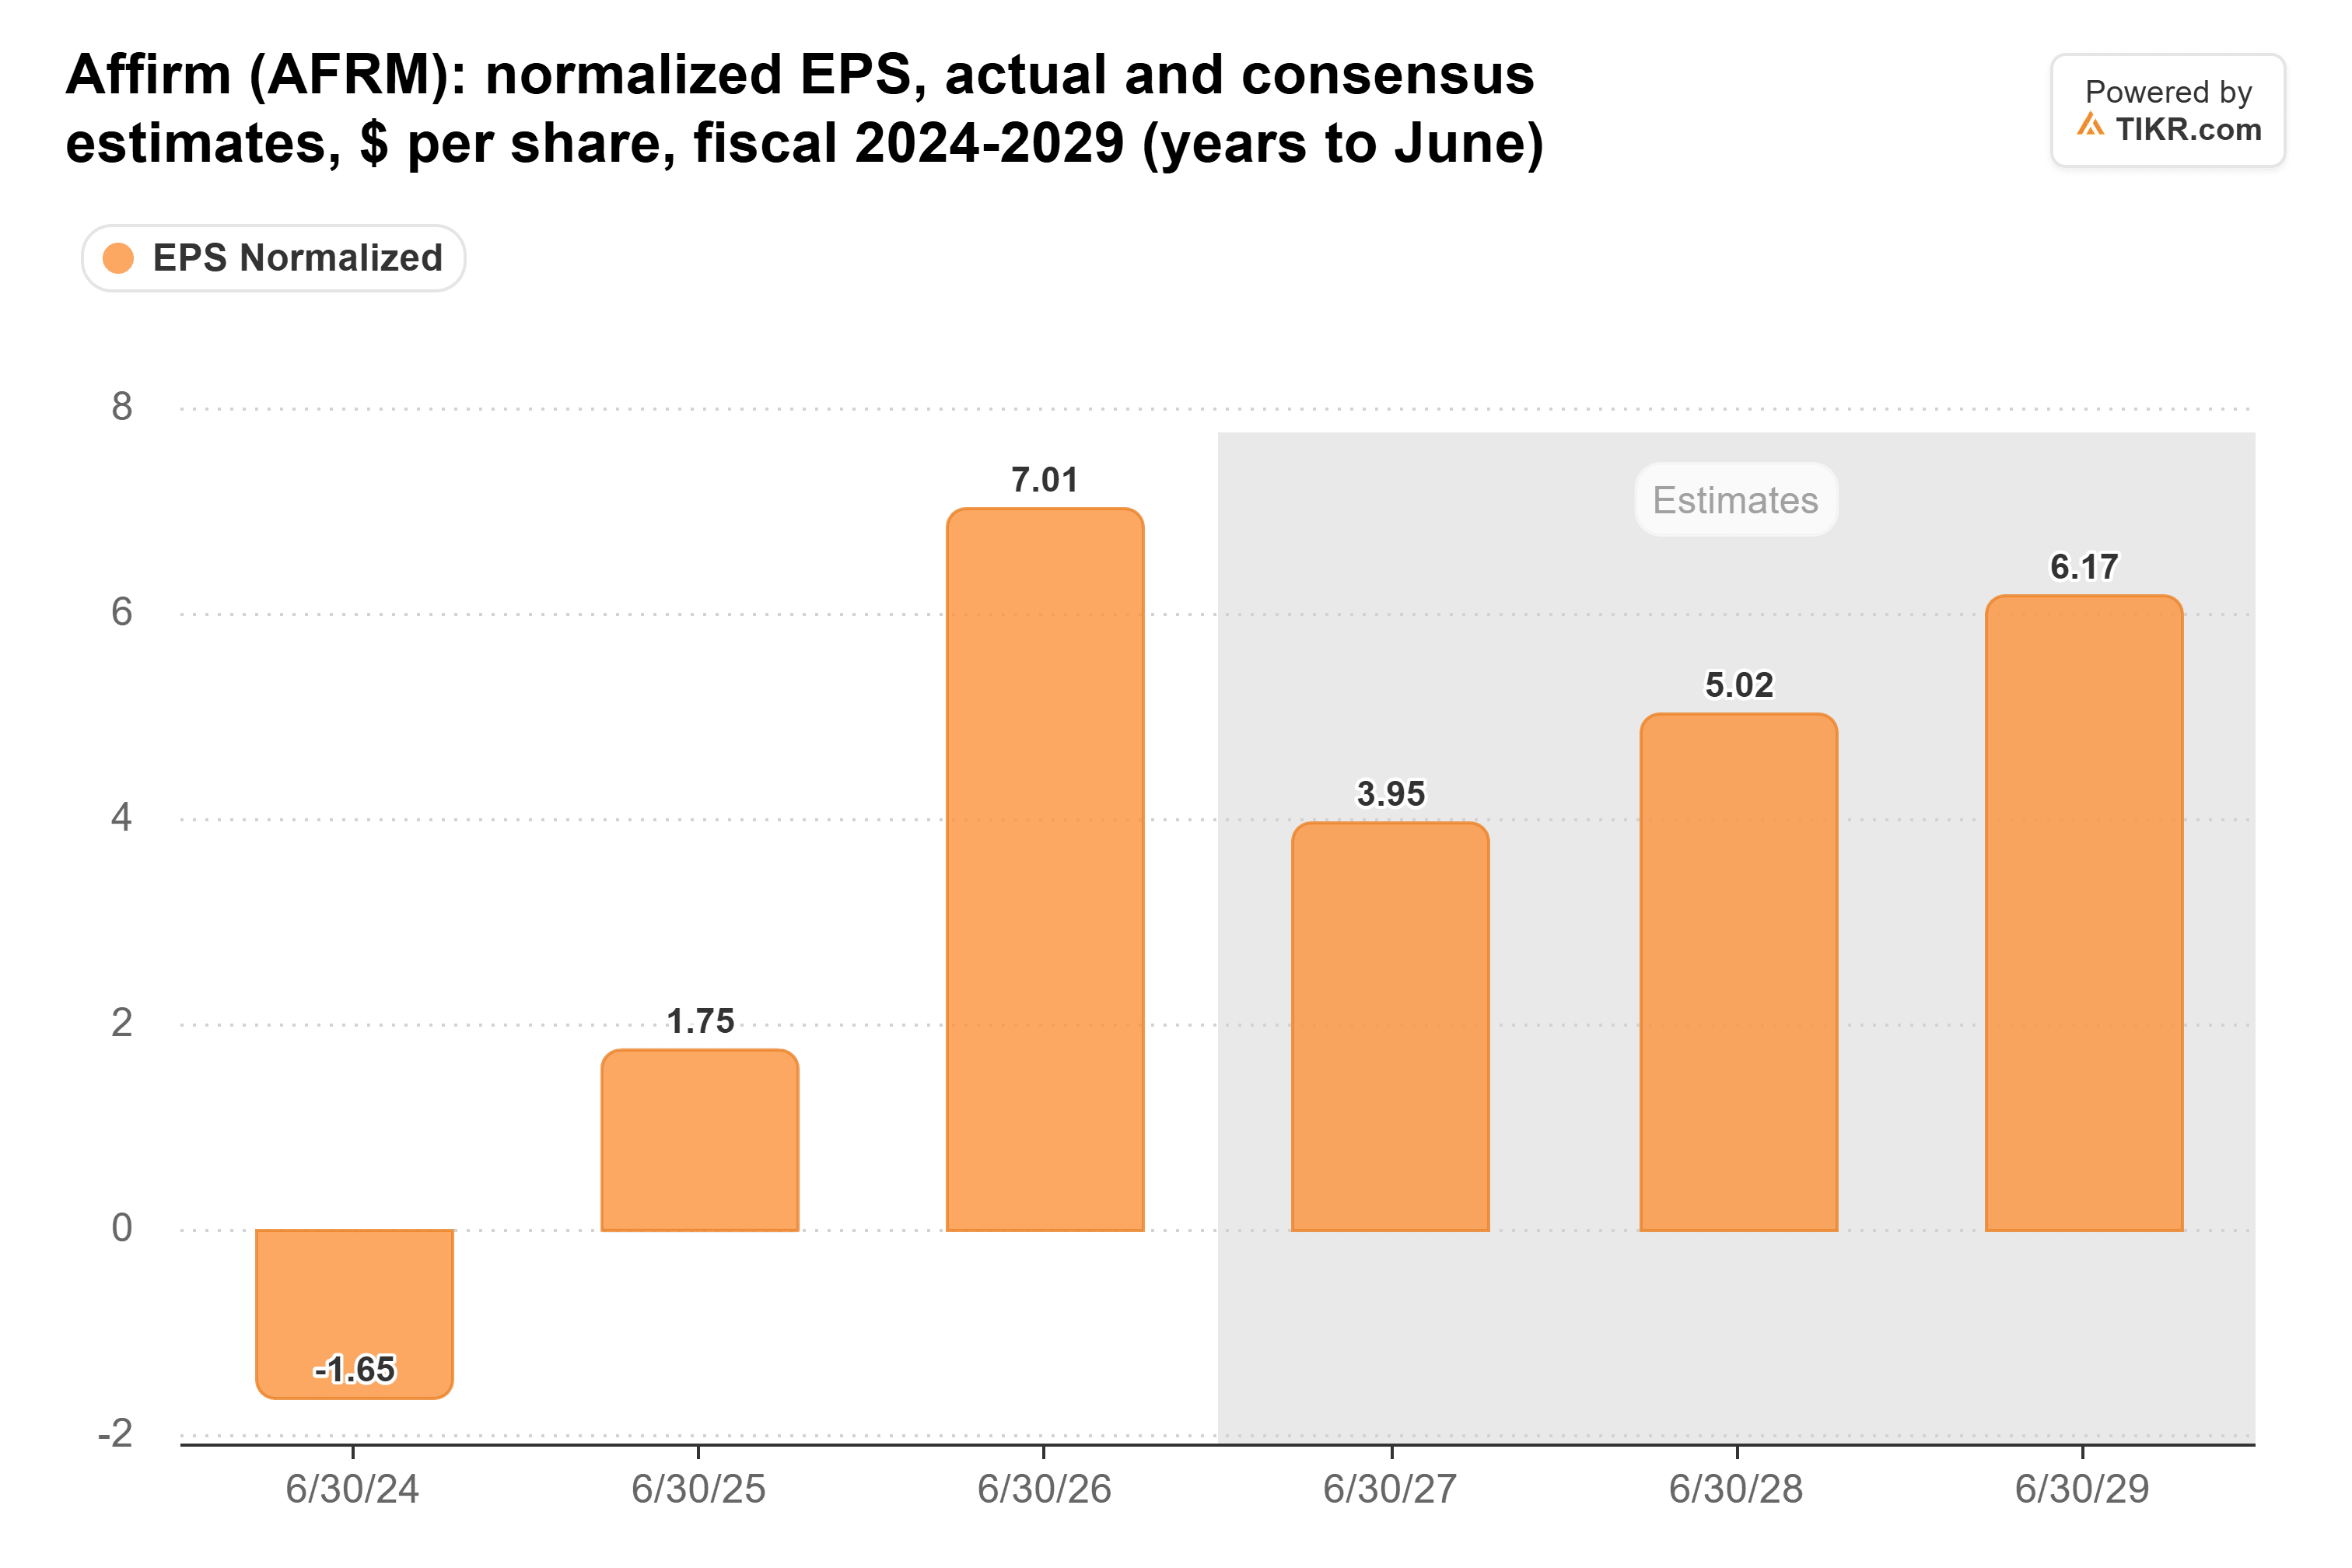
Der Sprung im Fiskaljahr 2026 resultierte aus einem einmaligen Steuervorteil. Die Schätzung für das Fiskaljahr 2027 ist gegenüber 3,85 USD vor der Veröffentlichung der Zahlen gestiegen.
Bei etwa dem 16-fachen des zukünftigen Gewinns notiert Affirm deutlich unter seinem Durchschnitt von 28-fach, seit sein KGV auf Vorjahresbasis im September 2024 positiv wurde. Sieben Broker senkten ihre Kursziele nach der Veröffentlichung, aber BMO-Analyst Andrew Bauch bekräftigte am 6. November seine Kaufempfehlung und erhöhte sein Kursziel von 102 USD auf 104 USD, 53 % über dem Schlusskurs von Montag.
Ich denke, Affirm ist hier ein Kauf. Es übertraf jede prognostizierte Zahl und erhöhte seine Aussichten, und sein einziger Makel, eine Delinquency-Rate, die ein Zehntelpunkt über dem Vorjahr liegt, kommt mit einer angegebenen Begründung. Zum 16-fachen bewerten Investoren bereits eine schlechtere Kreditqualität ein.
Natürlich deckt der Bericht für das zweite Fiskalquartal, der Anfang Februar fällig ist, die Feiertage und den Online-Start von Sam's Club ab. Wenn die Zahlungsverzüge dort weiter steigen, wird Affirm viel mehr wie Upstart aussehen, und die Bewertung könnte niedrig bleiben.
Was ist die Affirm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Affirm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!