Die wichtigsten Punkte
- Ein Fonds mit einem Volumen von 13 Milliarden US-Dollar, die MKP Capital Management, hat im dritten Quartal alle seine Aktien von JPMorgan Chase, Citigroup und Microsoft verkauft.
- JPMorgan war mit einem Anteil von 12,8 % an den 13F-Aktien des Fonds zum 30. Juni der größte der drei Ausstiege.
- Die durchschnittlichen Kursziele der Wall Street liegen 6 % über dem letzten Schlusskurs von JPMorgan, 14 % über dem von Microsoft und 21 % über dem von Citigroup.
- Die Zahlen stützen den Verkauf von JPMorgan am besten, und Citigroup ist diejenige der drei, die sich für einen Rückkauf lohnt.
Ein 13-Milliarden-Dollar-Fonds hat sich gerade von JPMorgan Chase (JPM), Citigroup (C) und Microsoft (MSFT) verabschiedet.
Die MKP Capital Management, die insgesamt 12,85 Milliarden US-Dollar verwaltet, hielt am 30. September keine der drei Aktien mehr. Dies geht aus ihrem 13F-Bericht für das am 30. September endende Quartal hervor, der am 4. November eingereicht wurde und US-Aktien im Wert von 3,26 Milliarden US-Dollar in 20 Positionen auflistet.
Zwei Banken und Microsoft, weg
Drei Monate zuvor handelte es sich um echte Positionen: Allein JPMorgan machte 12,8 % der 13F-Aktien des Fonds aus, Citigroup 3,6 % und Microsoft 3,5 %.
Der Fonds hält immer noch eine Bank. Bis zum 30. September war Goldman Sachs seine drittgrößte Position mit einem Anteil von 8,9 % an seinen 13F-Aktien, nachdem der Fonds seine Aktienanzahl um 176 % erhöht hatte. Apple war eine neue Position mit 5,0 %.
Ein 13F-Bericht zeigt nur, was ein Fonds am letzten Tag des Quartals hielt. Er sagt nicht, wann der Fonds verkauft hat, zu welchem Preis oder warum. Er lässt auch Leerverkäufe, Anleihen, Bargeld und außerhalb der USA notierte Aktien aus, was für ein Unternehmen wichtig ist, dessen US-Aktien 3,26 Milliarden US-Dollar der 12,85 Milliarden US-Dollar ausmachen, die es verwaltet.
Die Kursbewegung jeder Aktie unten verläuft vom 30. Juni, dem letzten Quartalsende, an dem der Fonds sie hielt, bis zum letzten Schlusskurs. Sie sagt nichts darüber aus, was der Fonds für seine Aktien erhalten hat.
TIKR verfolgt 26 Analysten zu JPMorgan Chase. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für JPMorgan Chase zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für JPMorgan Chase an
Der Ausstieg bei JPMorgan wird durch die Zahlen gestützt
Am 30. Juni hielt der Fonds 1,42 Millionen JPMorgan-Aktien im Wert von 466 Millionen US-Dollar. Die Aktie ist seither um 8 % gestiegen.
Das dritte Quartal brachte JPMorgan die erste Gewinnverfehlung seit fast drei Jahren: Ein Gewinn je Aktie (EPS) von 5,57 US-Dollar gegenüber einem Konsens von etwa 5,90 US-Dollar, da die Ausgaben um 12 % stiegen. Die Bank erhöhte dennoch ihre Nettomargenerlösprognose für 2026 auf etwa 97,2 Milliarden US-Dollar ohne Markets. Sie erzielte außerdem eine Eigenkapitalrendite (RoTE) von 20 %, über ihrem zyklusbereinigten Ziel von 17 %. Die Nettorückkäufe sanken jedoch auf 664 Millionen US-Dollar im Quartal, und das Management beziffert sein überschüssiges Kapital nun auf etwa 30 Milliarden US-Dollar, gegenüber mindestens 60 Milliarden US-Dollar im Mai 2025.
Analysten haben ihr durchschnittliches Kursziel im vergangenen Jahr von 328 US-Dollar auf 373 US-Dollar angehoben.
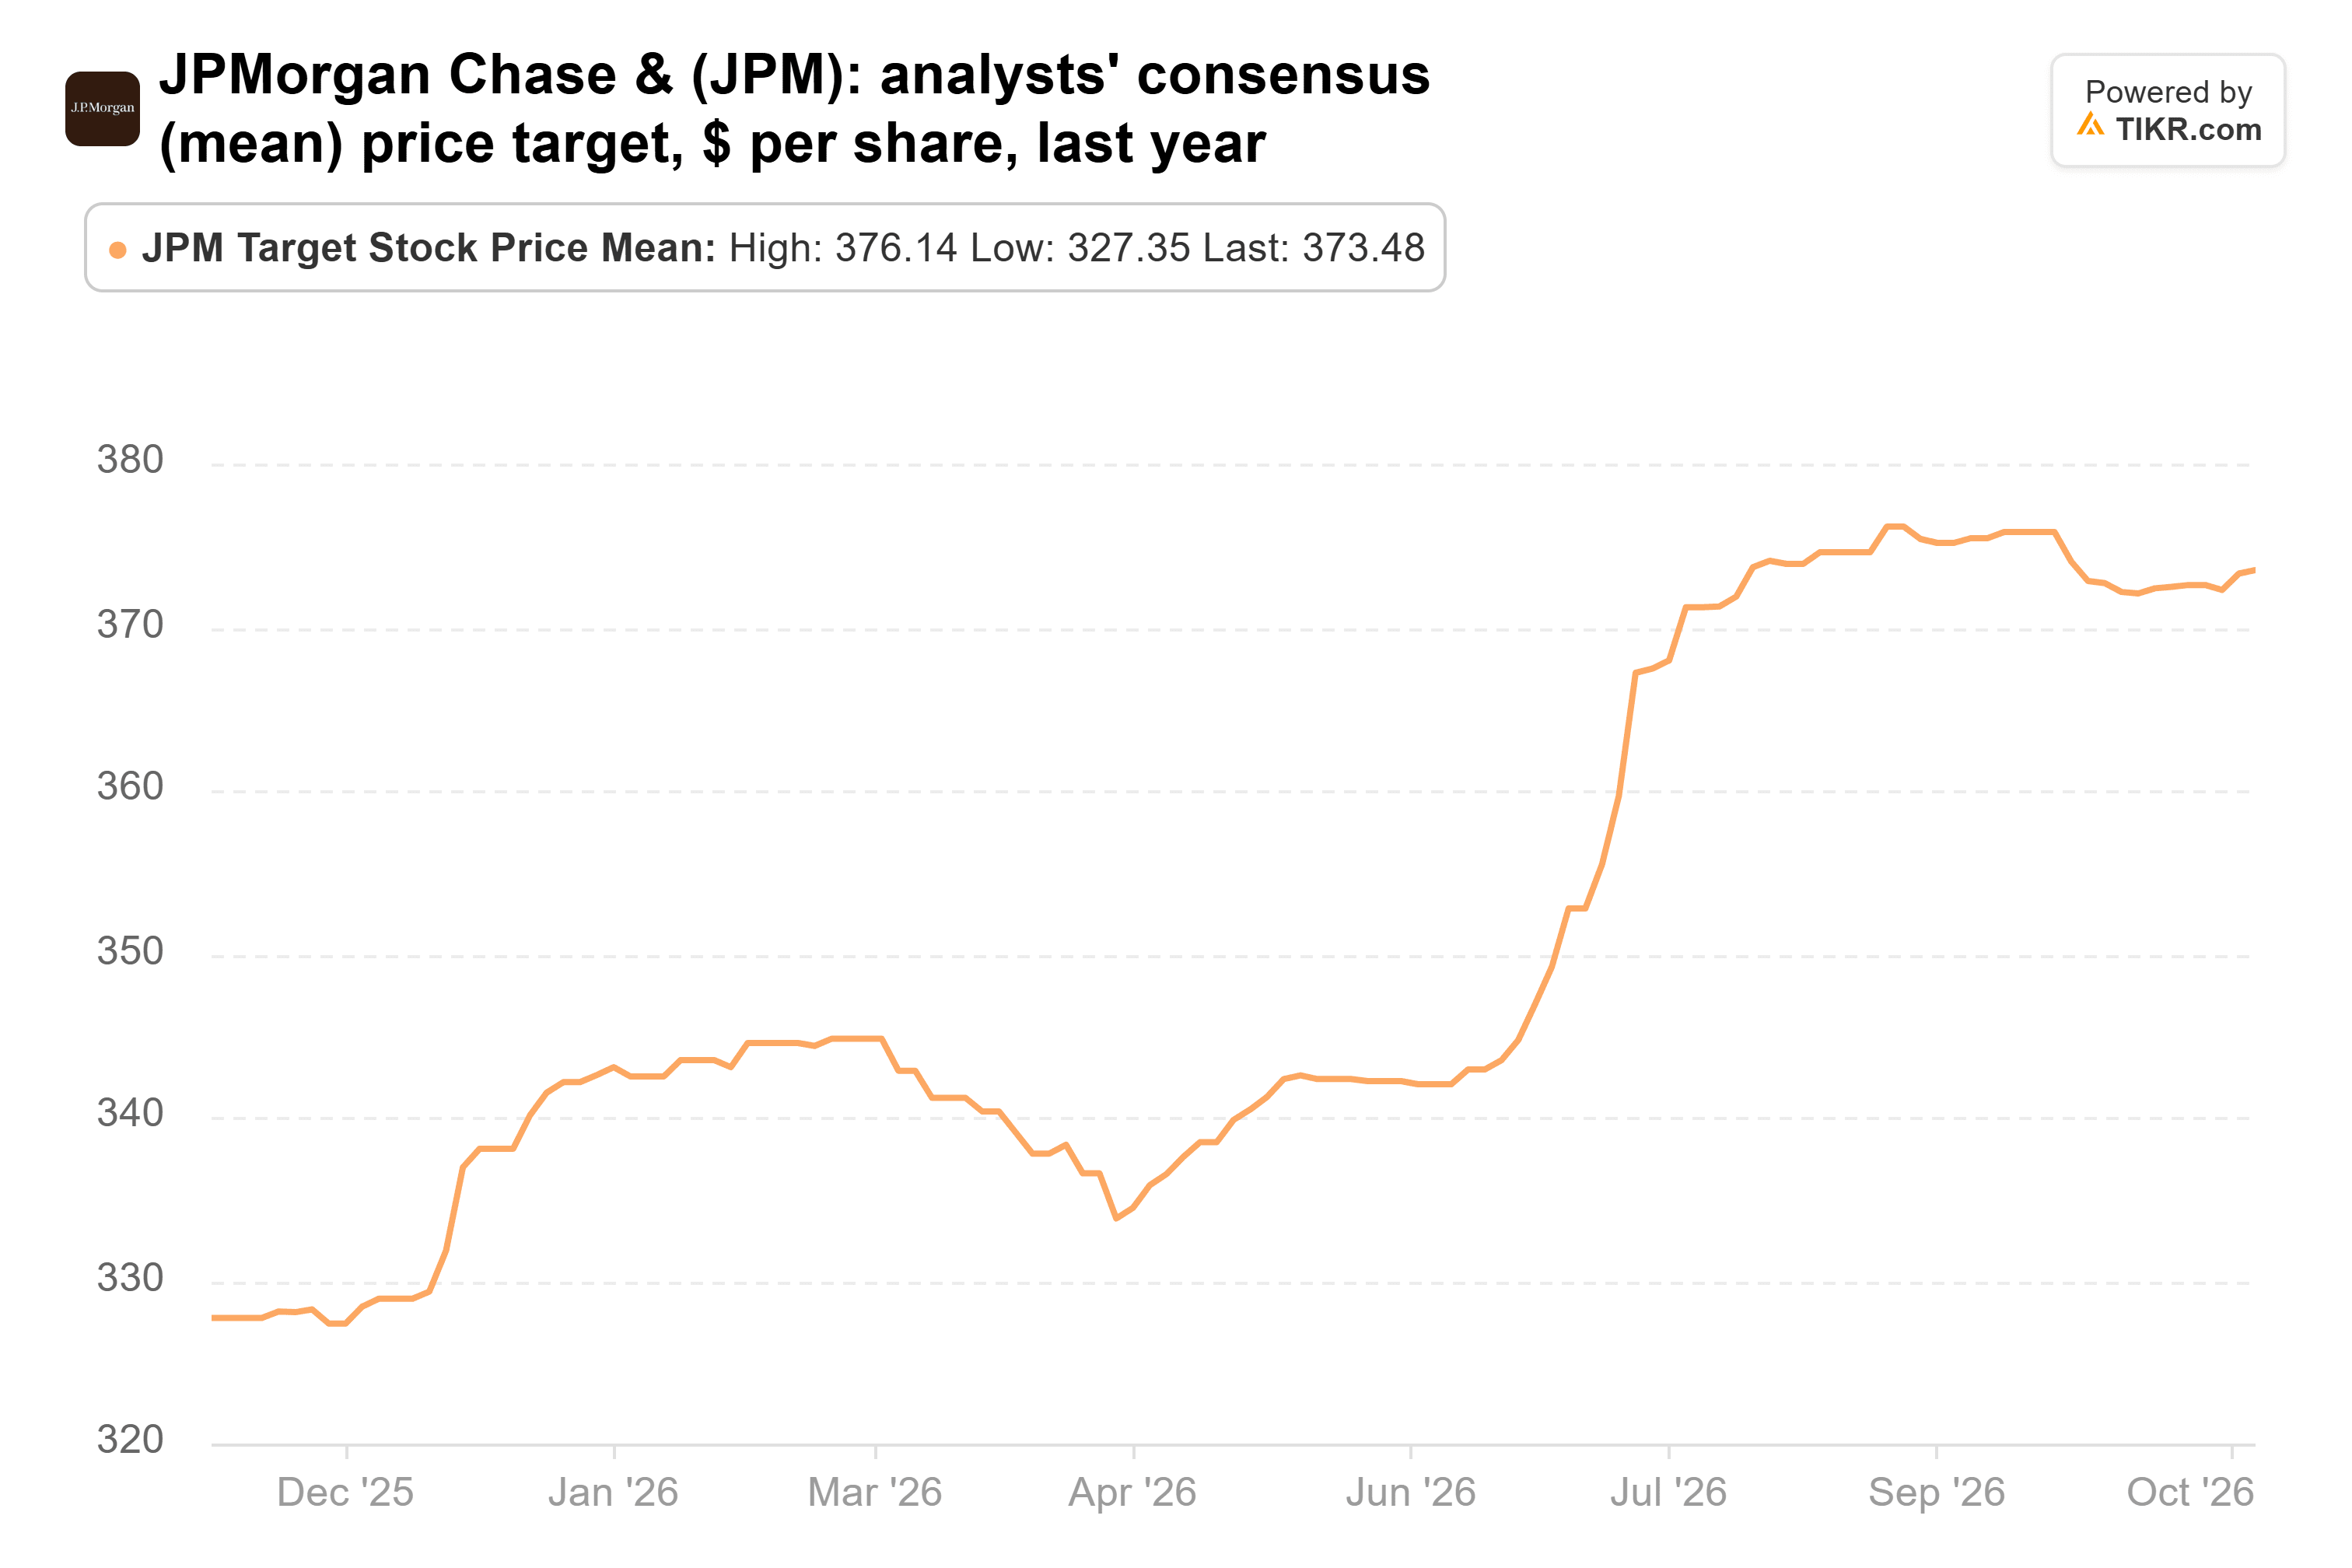
Die Aktie liegt nun nahe an diesem Ziel. Das Kurs-Buchwert-Verhältnis (P/TBV) von JPMorgan liegt nahe dem oberen Ende seiner Spanne seit 2007, die im Durchschnitt bei 1,84x liegt. Eine Bank, die nahe einem Rekordmultiplikator des Buchwerts bewertet wird, direkt nach einer Verfehlung, lässt nicht viel Spielraum dafür, dass etwas schiefgeht.
Microsofts Kurs ist immer noch fair
Der Fonds hielt am 30. Juni 342.500 Microsoft-Aktien im Wert von 128 Millionen US-Dollar. Die Aktie ist seither um 49 % gestiegen, und Azure wuchs im September-Quartal um 48 % und übertraf damit die Prognose (Guidance) von Microsoft von etwa 45 %.
Microsoft zahlt für dieses Wachstum jedoch mit Bargeld. Der freie Cashflow sank im September-Quartal auf 18,6 Milliarden US-Dollar von 25,66 Milliarden US-Dollar ein Jahr zuvor, und die Investitionsausgaben (Capex) werden für dieses Quartal auf über 50 Milliarden US-Dollar prognostiziert. Einen Tag nach seinem Bericht emittierte Microsoft Anleihen im Wert von 25 Milliarden US-Dollar.
Das durchschnittliche Kursziel der Analysten hat sich im vergangenen Jahr kaum bewegt, von 626 US-Dollar auf 633 US-Dollar.
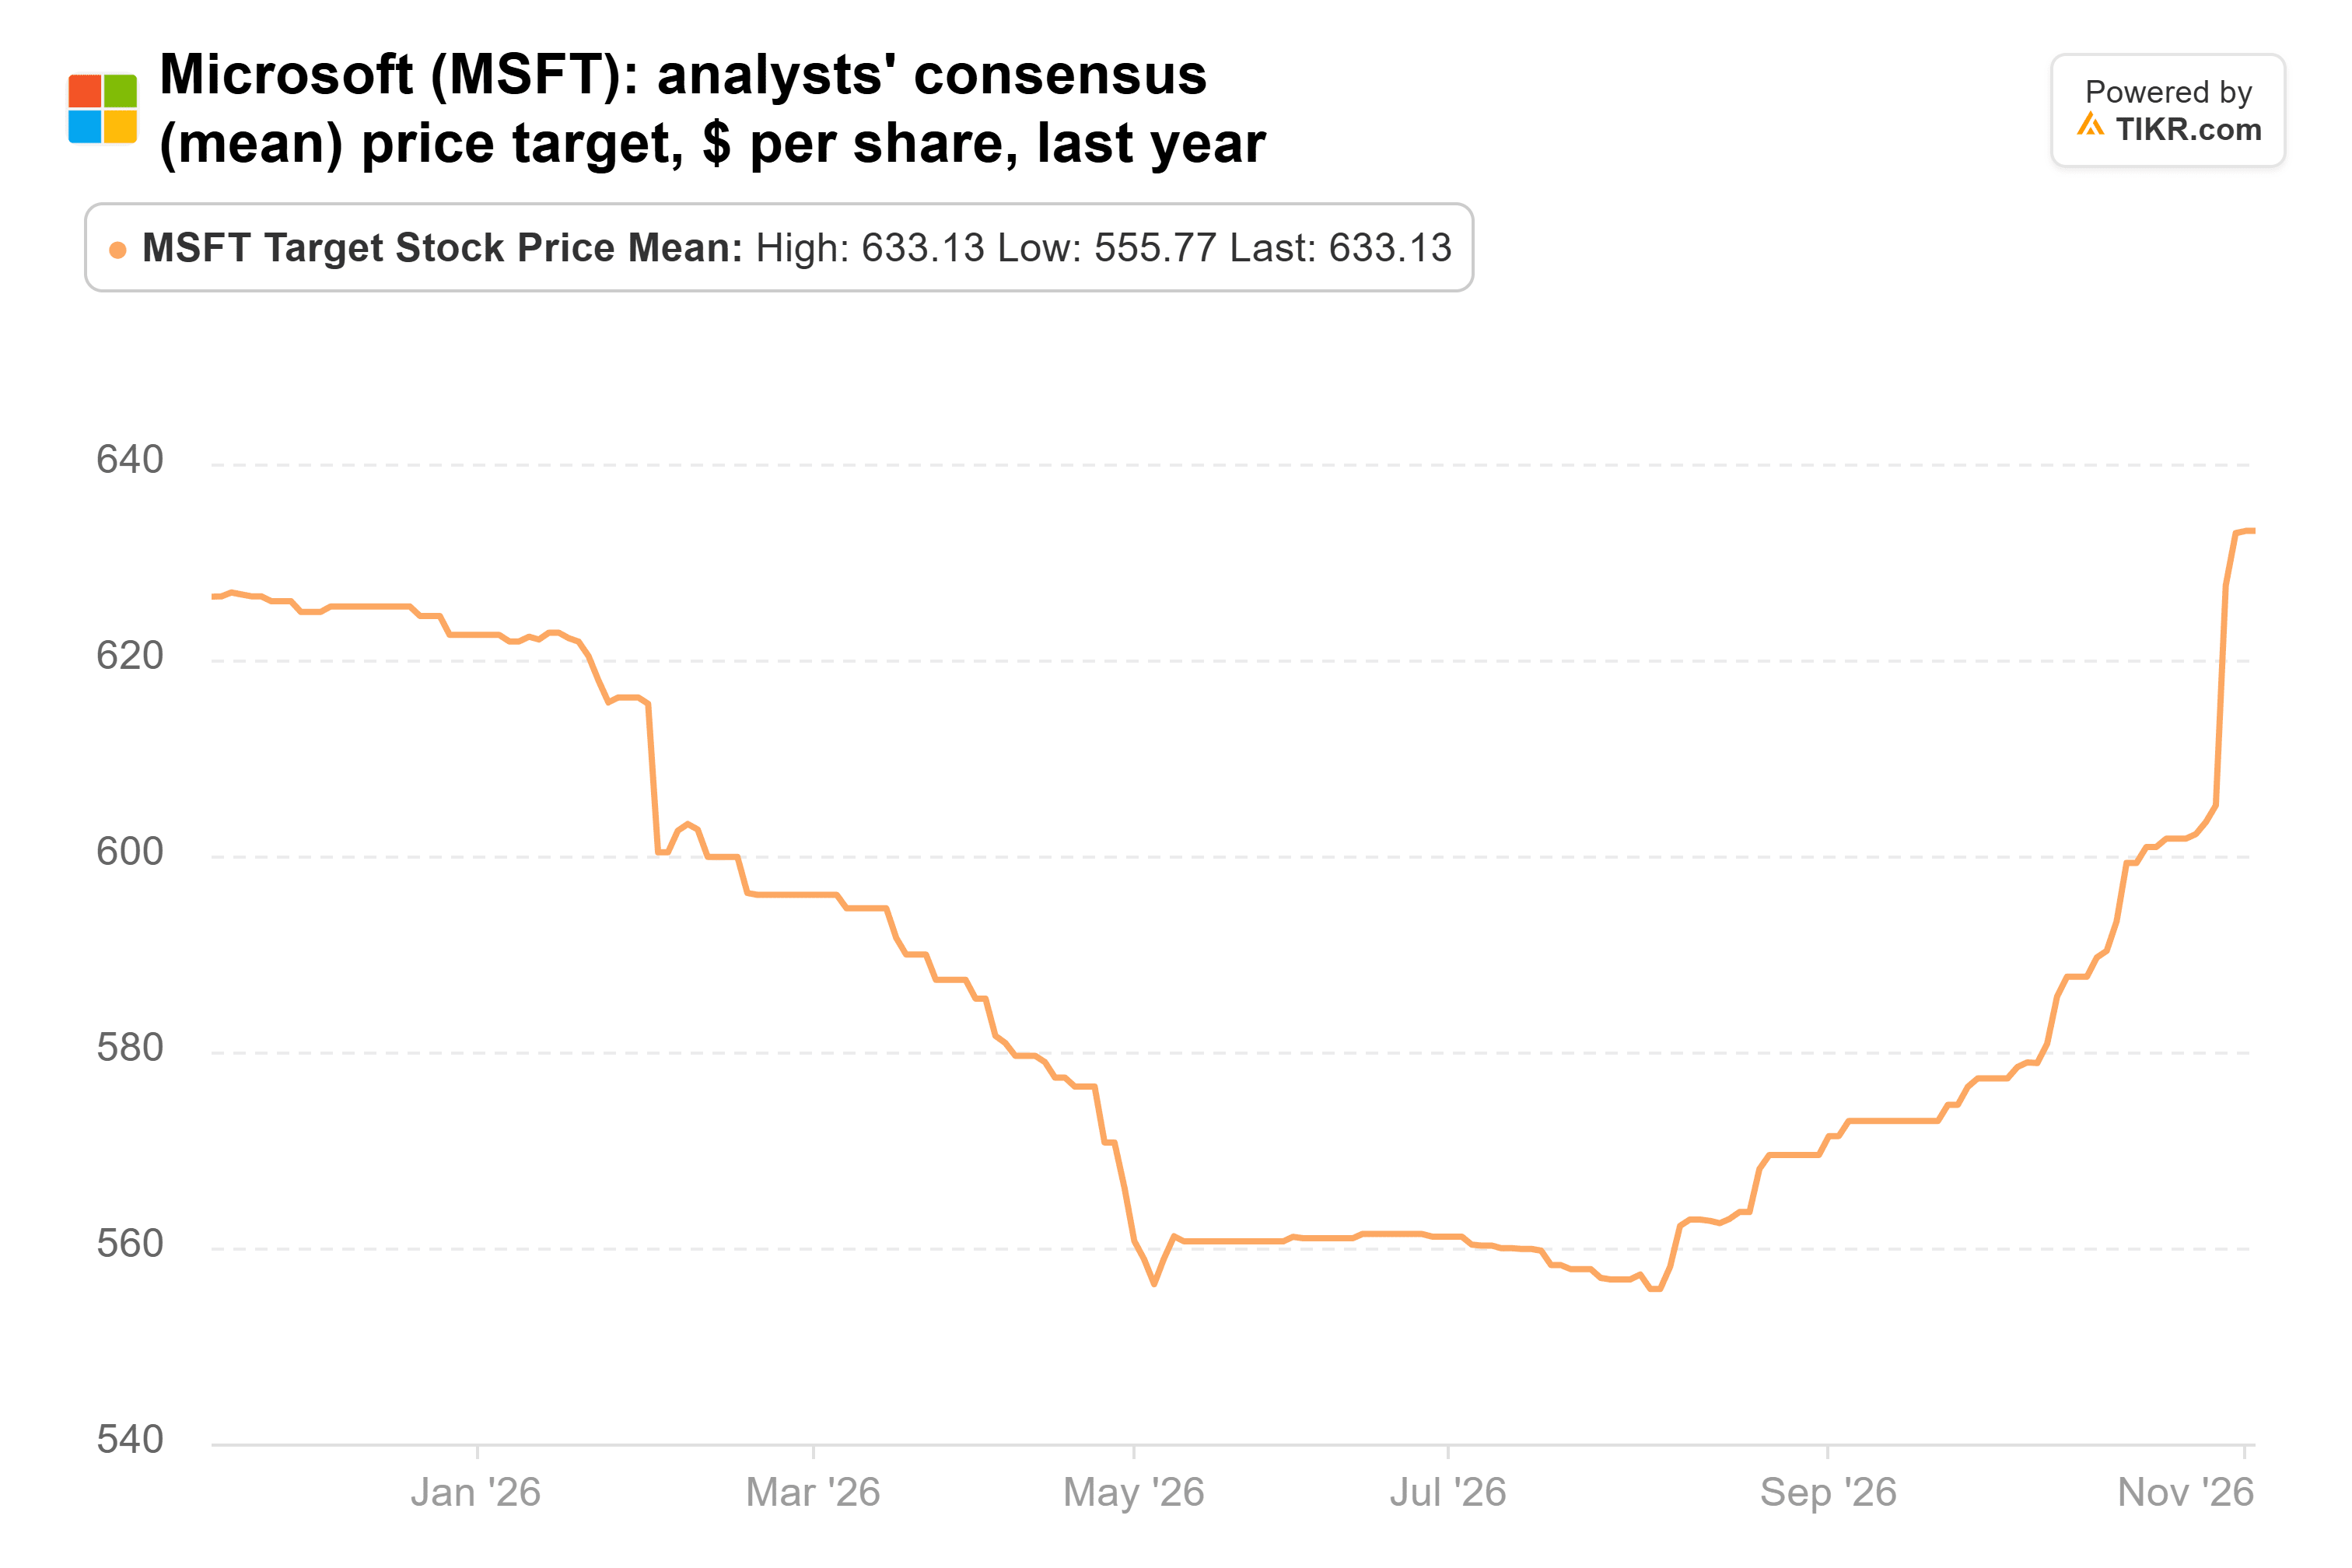
Die Aktie hat den größten Teil des Weges zu diesem Ziel bereits zurückgelegt. Bei etwa dem 27-fachen des erwarteten Gewinns (KGV) wird Microsoft nahe seinem 12-Jahres-Durchschnitt von 26x und unter seinem Fünf-Jahres-Durchschnitt von 30x gehandelt. Das ist ein angemessener Preis für ein Cloud-Geschäft, das seine eigenen Prognosen (Guidance) immer noch übertrifft.
Citigroups Geschäft verbessert sich, während die Aktie fällt
Am 30. Juni hielt der Fonds 942.000 Citigroup-Aktien im Wert von 132 Millionen US-Dollar. Die Aktie ist seither um 11 % gefallen, während sich das Geschäft weiter verbessert.
Citis Nettogewinn im dritten Quartal sprang um 40 % auf 5,2 Milliarden US-Dollar. Die Eigenkapitalrendite (RoTE) betrug in den ersten neun Monaten 2026 12,6 %, gegenüber 7,7 % im Jahr 2025 und 4,9 % im Jahr 2023. Das Management strebt für 2027 und 2028 11 % bis 13 % an.
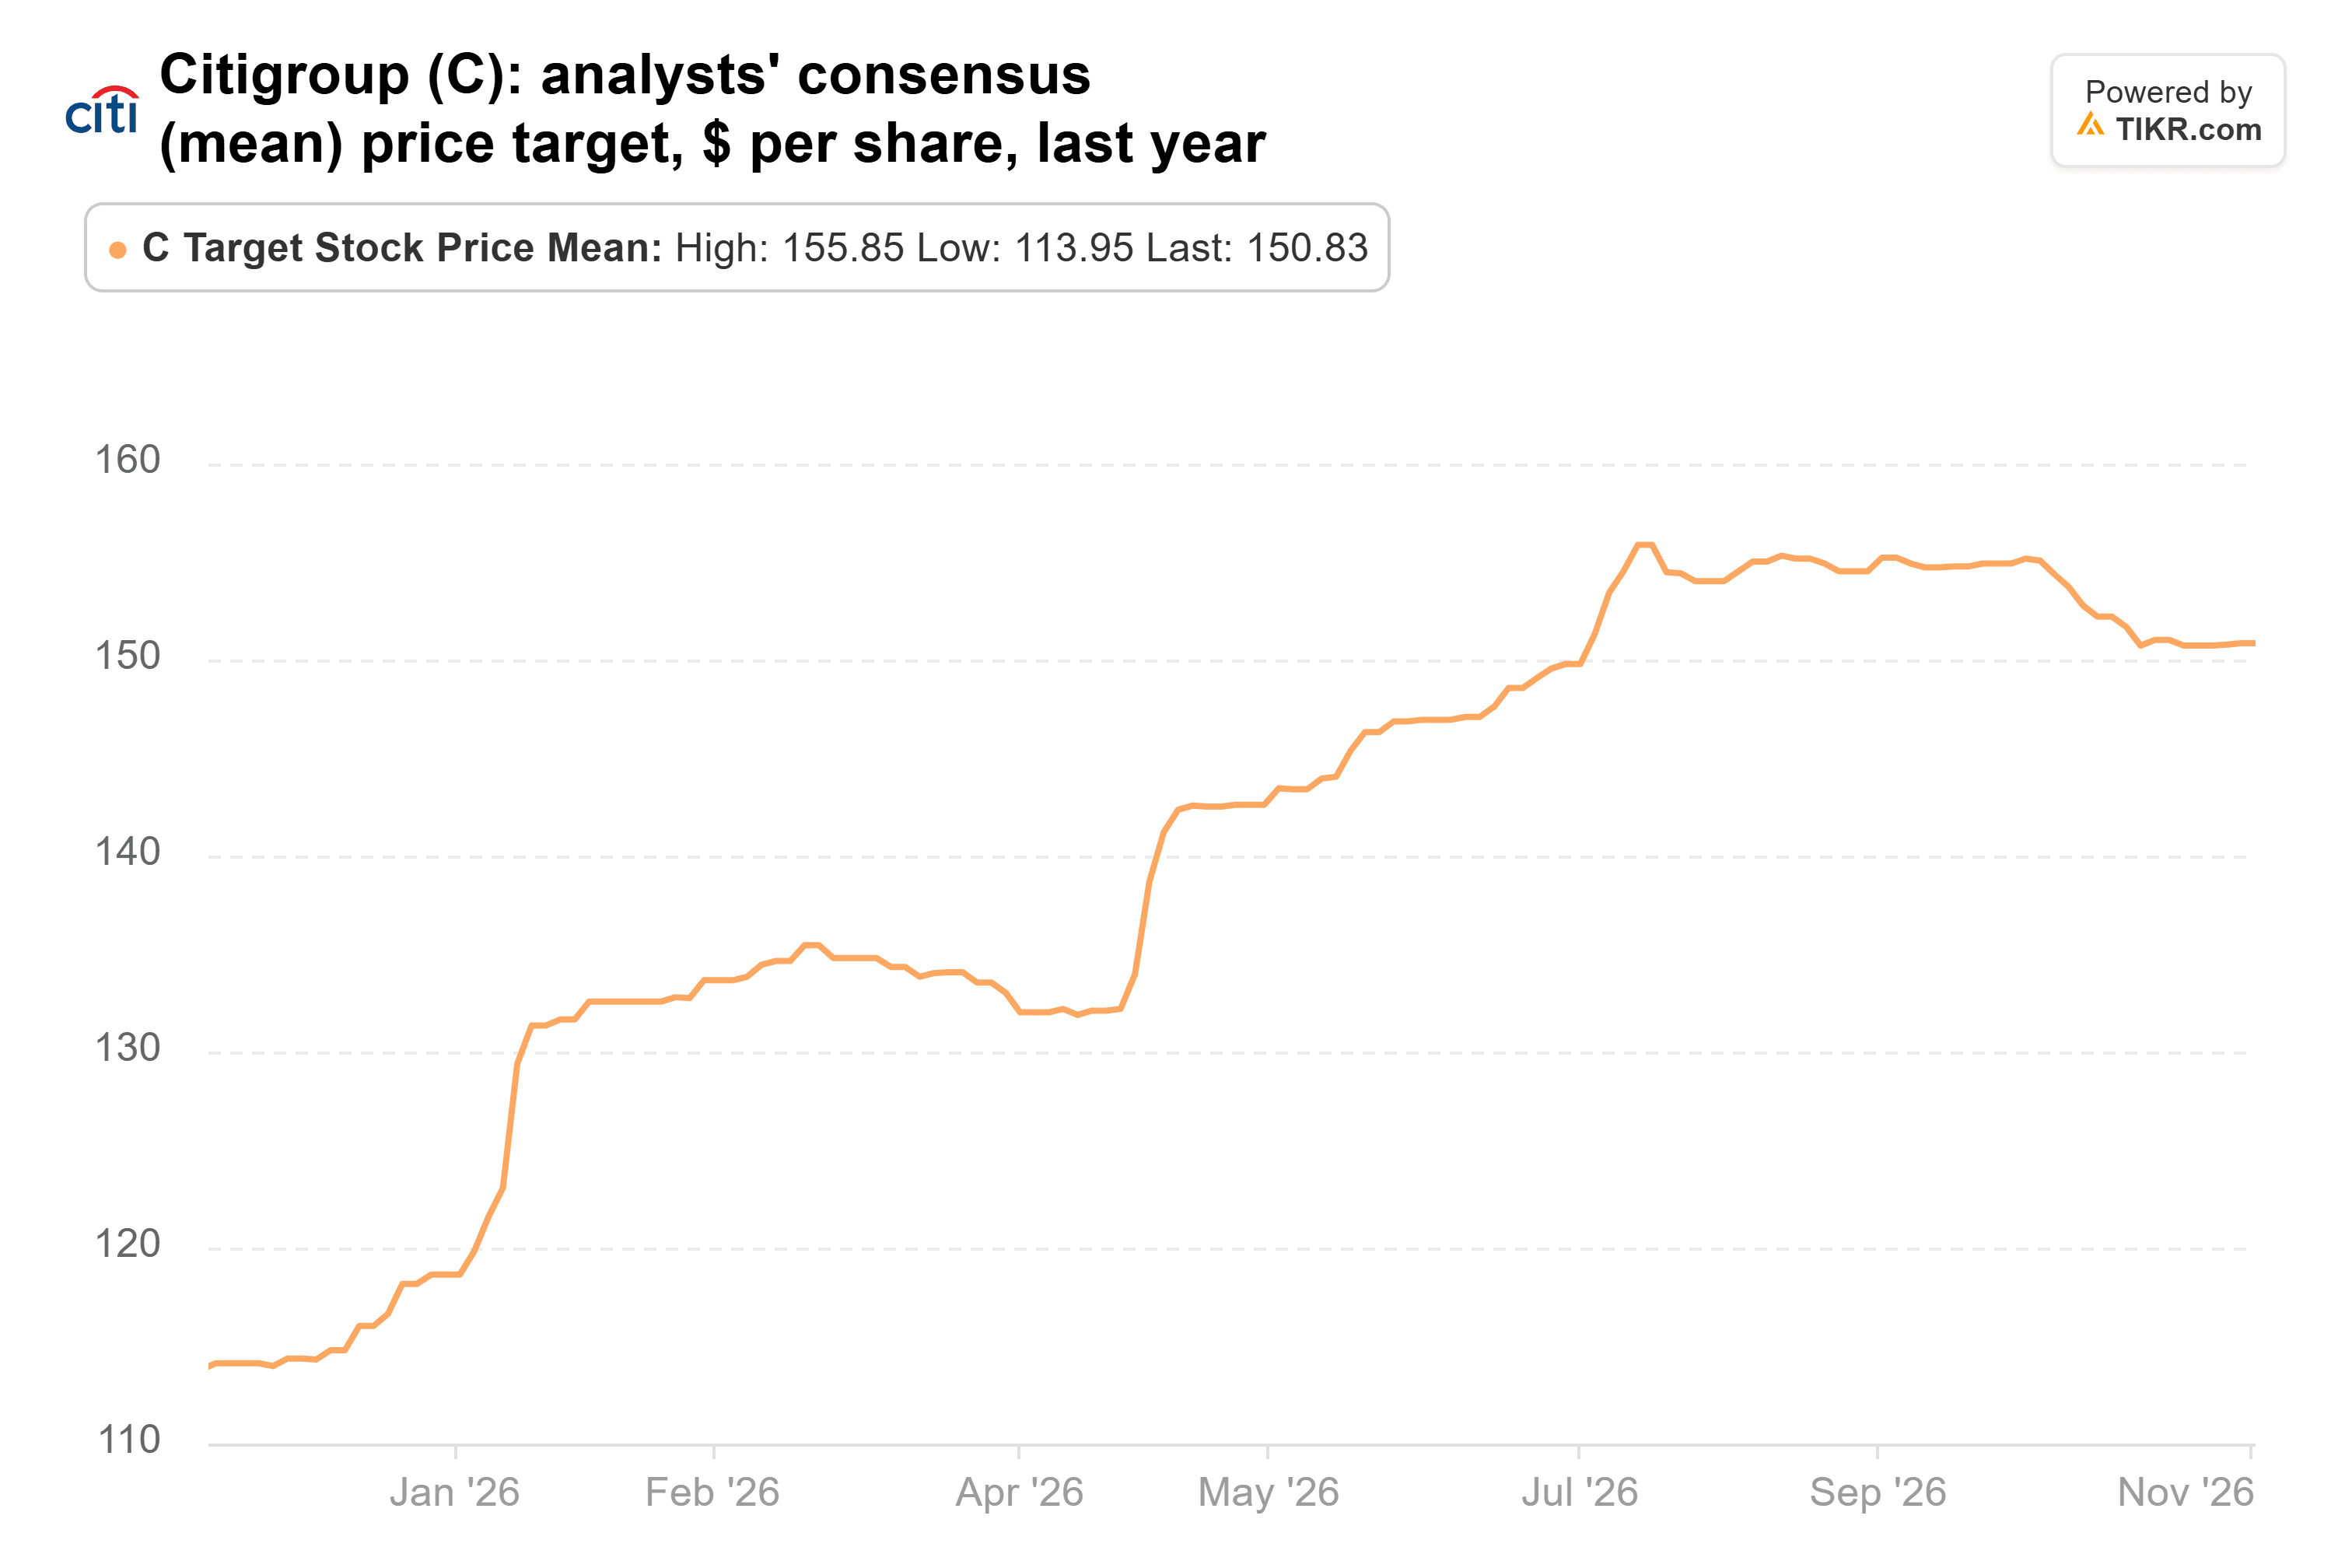
Analysten haben ihr durchschnittliches Kursziel im vergangenen Jahr von 114 US-Dollar auf 151 US-Dollar angehoben, nach einem Höchststand im Juli bei etwa 156 US-Dollar.
Das Kurs-Buchwert-Verhältnis (P/TBV) von Citi liegt nahe dem oberen Ende seiner Spanne seit 2009, die im Durchschnitt bei 0,84x liegt. Aber Citi erzielte in jedem Jahr von 2022 bis 2025 einstellige Eigenkapitalrenditen (RoTE) und erzielt jetzt deutlich mehr.
Es gibt kurzfristige Risiken. Das Management erwartet, dass die Markets-Erlöse im vierten Quartal um etwa 20 % gegenüber dem dritten Quartal sinken werden. Die Dekonsolidierung von Banamex Anfang 2027 wird auch einen Verlust von etwa 9 Milliarden US-Dollar in der Gewinn- und Verlustrechnung verursachen, obwohl das Management sagt, dass es Citi kein Kapital kosten wird.
Citi ist diejenige, die sich für einen Rückkauf lohnt
Der Verkauf von JPMorgan ist am einfachsten zu verteidigen: Die Aktie wird nahe dem Kursziel der Wall Street und nahe dem oberen Ende ihrer Buchwertmultiplikator-Spanne gehandelt, nach einem Quartal, das die Erwartungen verfehlte. Der Verkauf von Microsoft ist eine knappere Entscheidung, da die Aktie bereits stark gelaufen ist und das KGV immer noch fair ist.
Wenn Sie nur eine der drei Aktien jetzt zurückkaufen könnten, sollte es Citigroup sein. Sie hat das größte Aufwärtspotenzial laut den Zahlen der Wall Street, und ihre Renditen steigen weiter.
Natürlich ist der Januar-Bericht von Citi der erste Test dieser Renditen ohne den diesjährigen Handelsboom. Der nächste 13F-Bericht des Fonds für das am 31. Dezember endende Quartal ist bis Mitte Februar fällig.
Was ist die JPMorgan Chase-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was JPMorgan Chase wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie JPMorgan Chase kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!