Die wichtigsten Punkte
- Die Unterlagen für die Sitzung einer öffentlichen Behörde in Louisiana am 9. November enthalten einen vorgeschlagenen Vertrag über bis zu 4,6 Milliarden US-Dollar an Revenue Bonds zur Finanzierung des Delta-Forge-1-Campus von Applied Digital, die aus der Miete von Meta zurückgezahlt werden sollen.
- Eine Kreditaufnahme gegen den Mietvertrag mit Meta könnte Applied Digital deutlich weniger kosten als der Neocloud-Schuldenmarkt, wo Steve Eisman sagt, dass eine Fremdkapitalkosten von 15 % KI-Rechenzentren unerschwinglich macht.
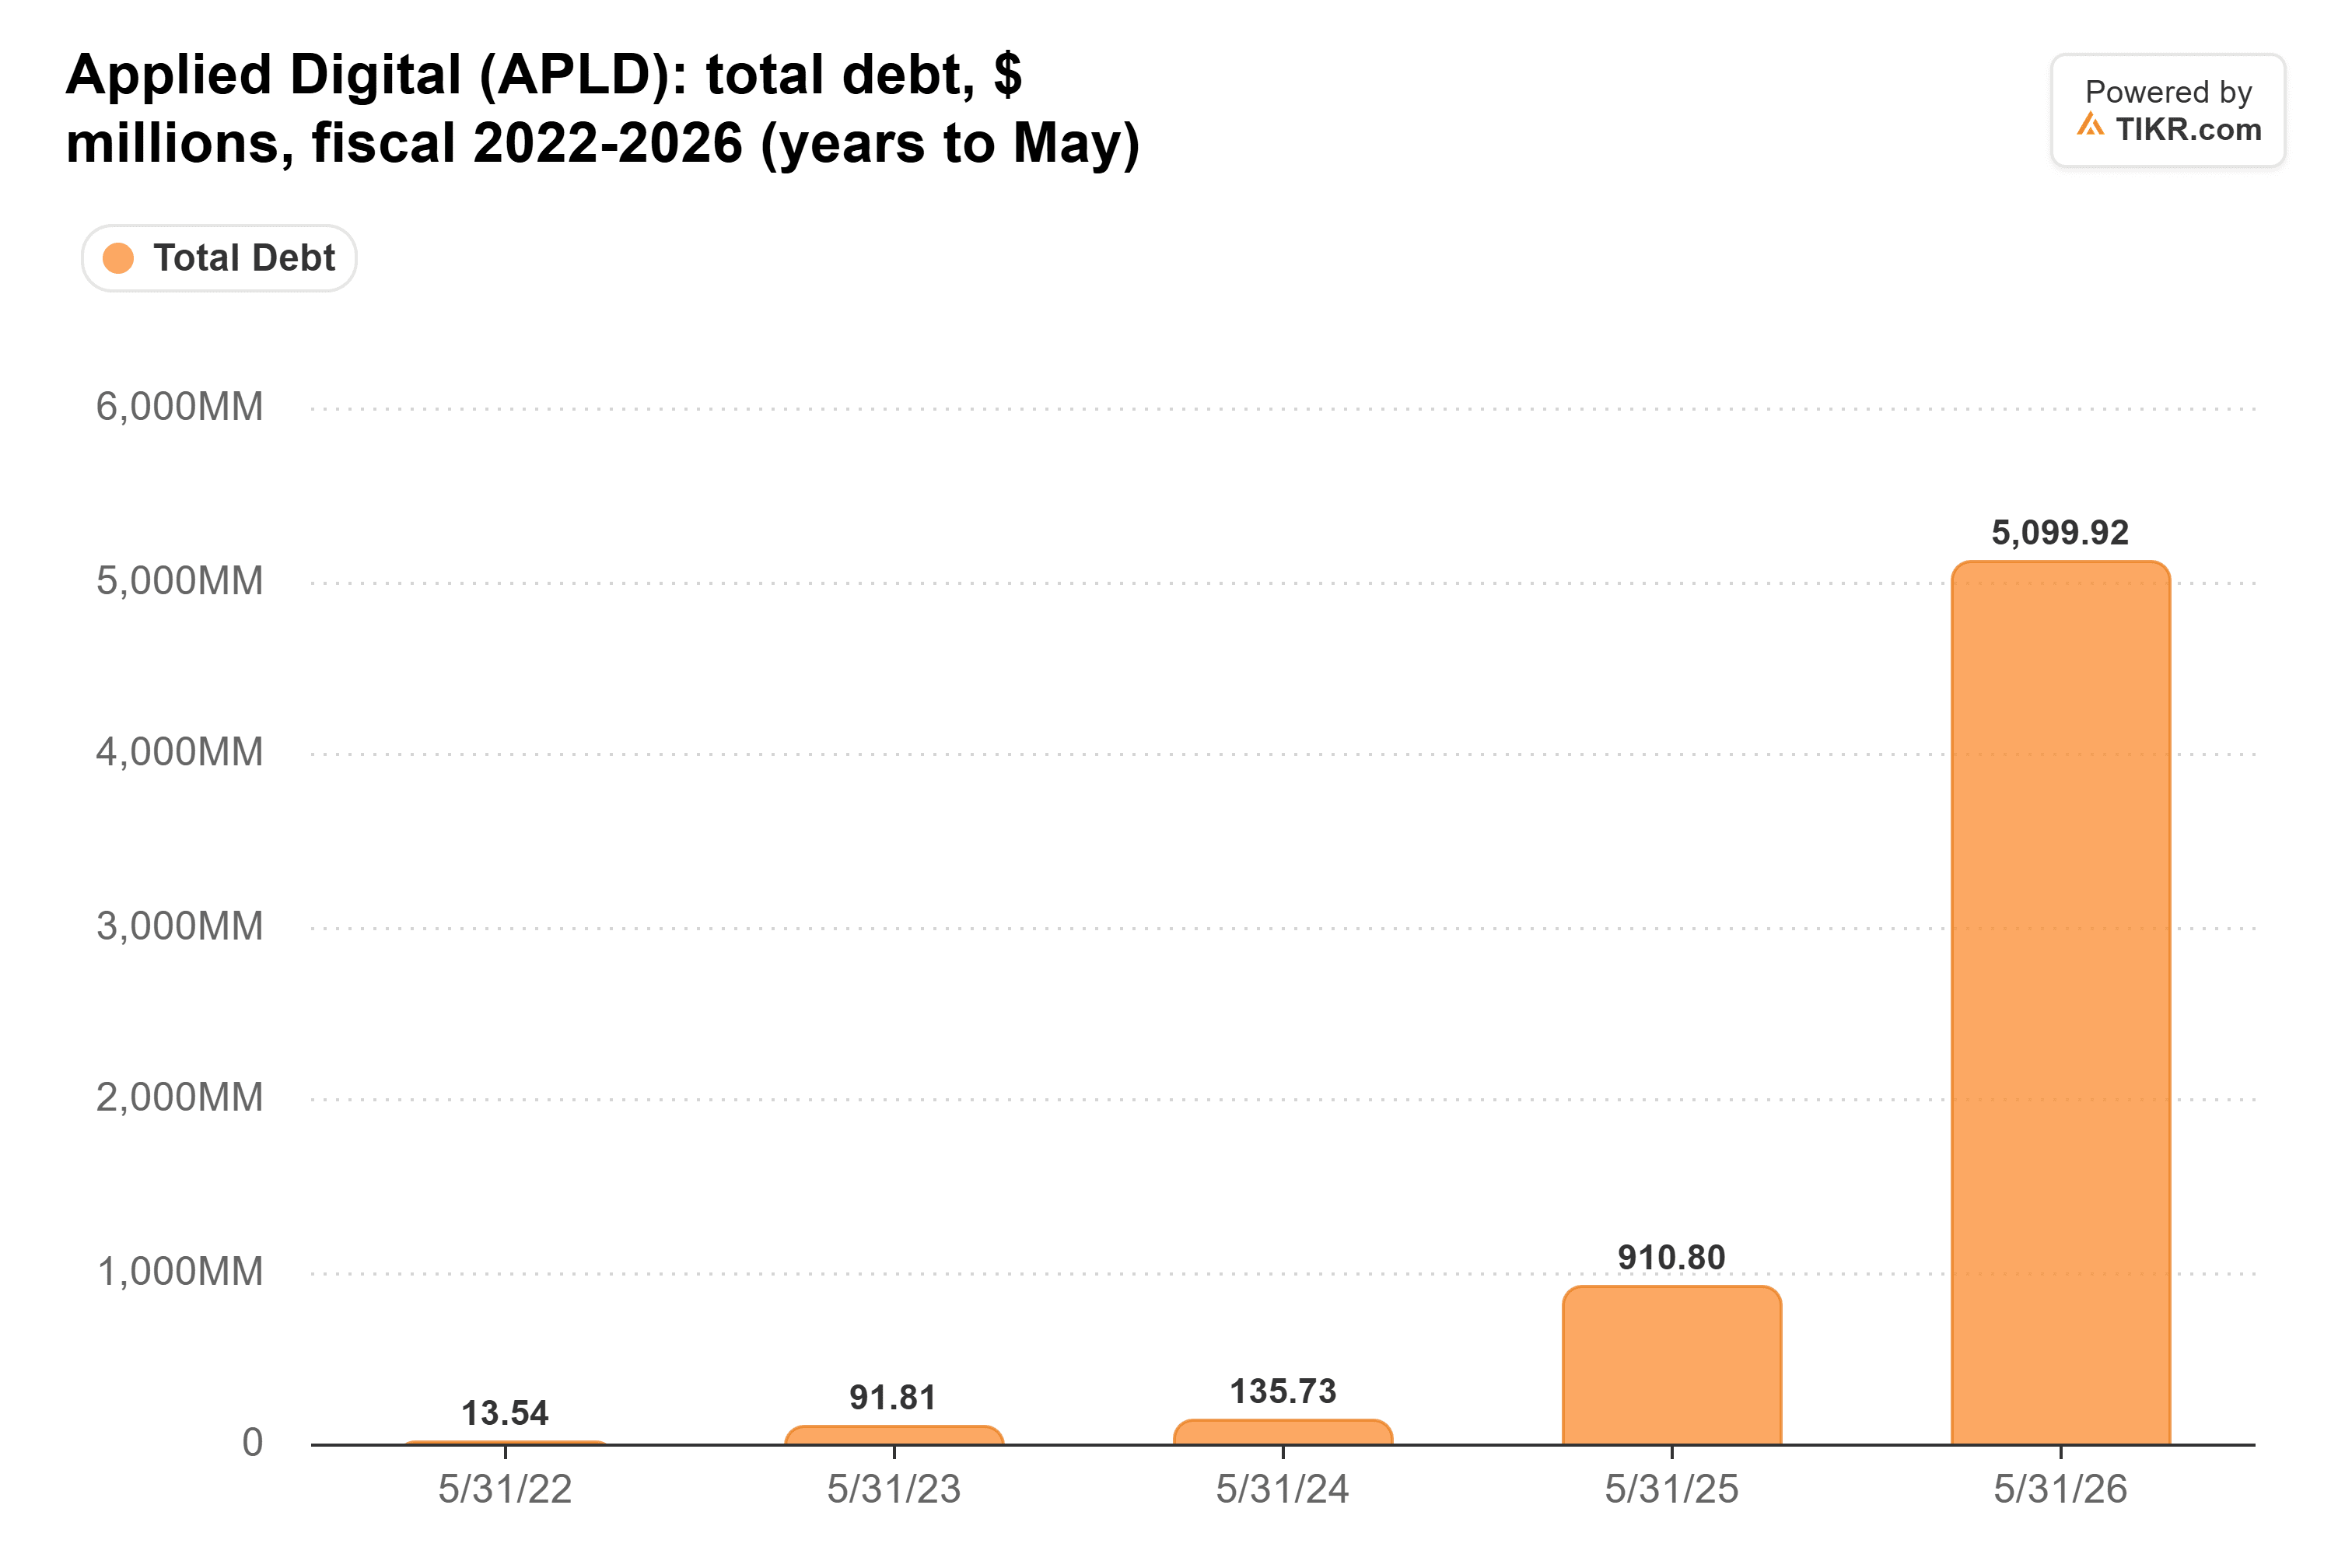
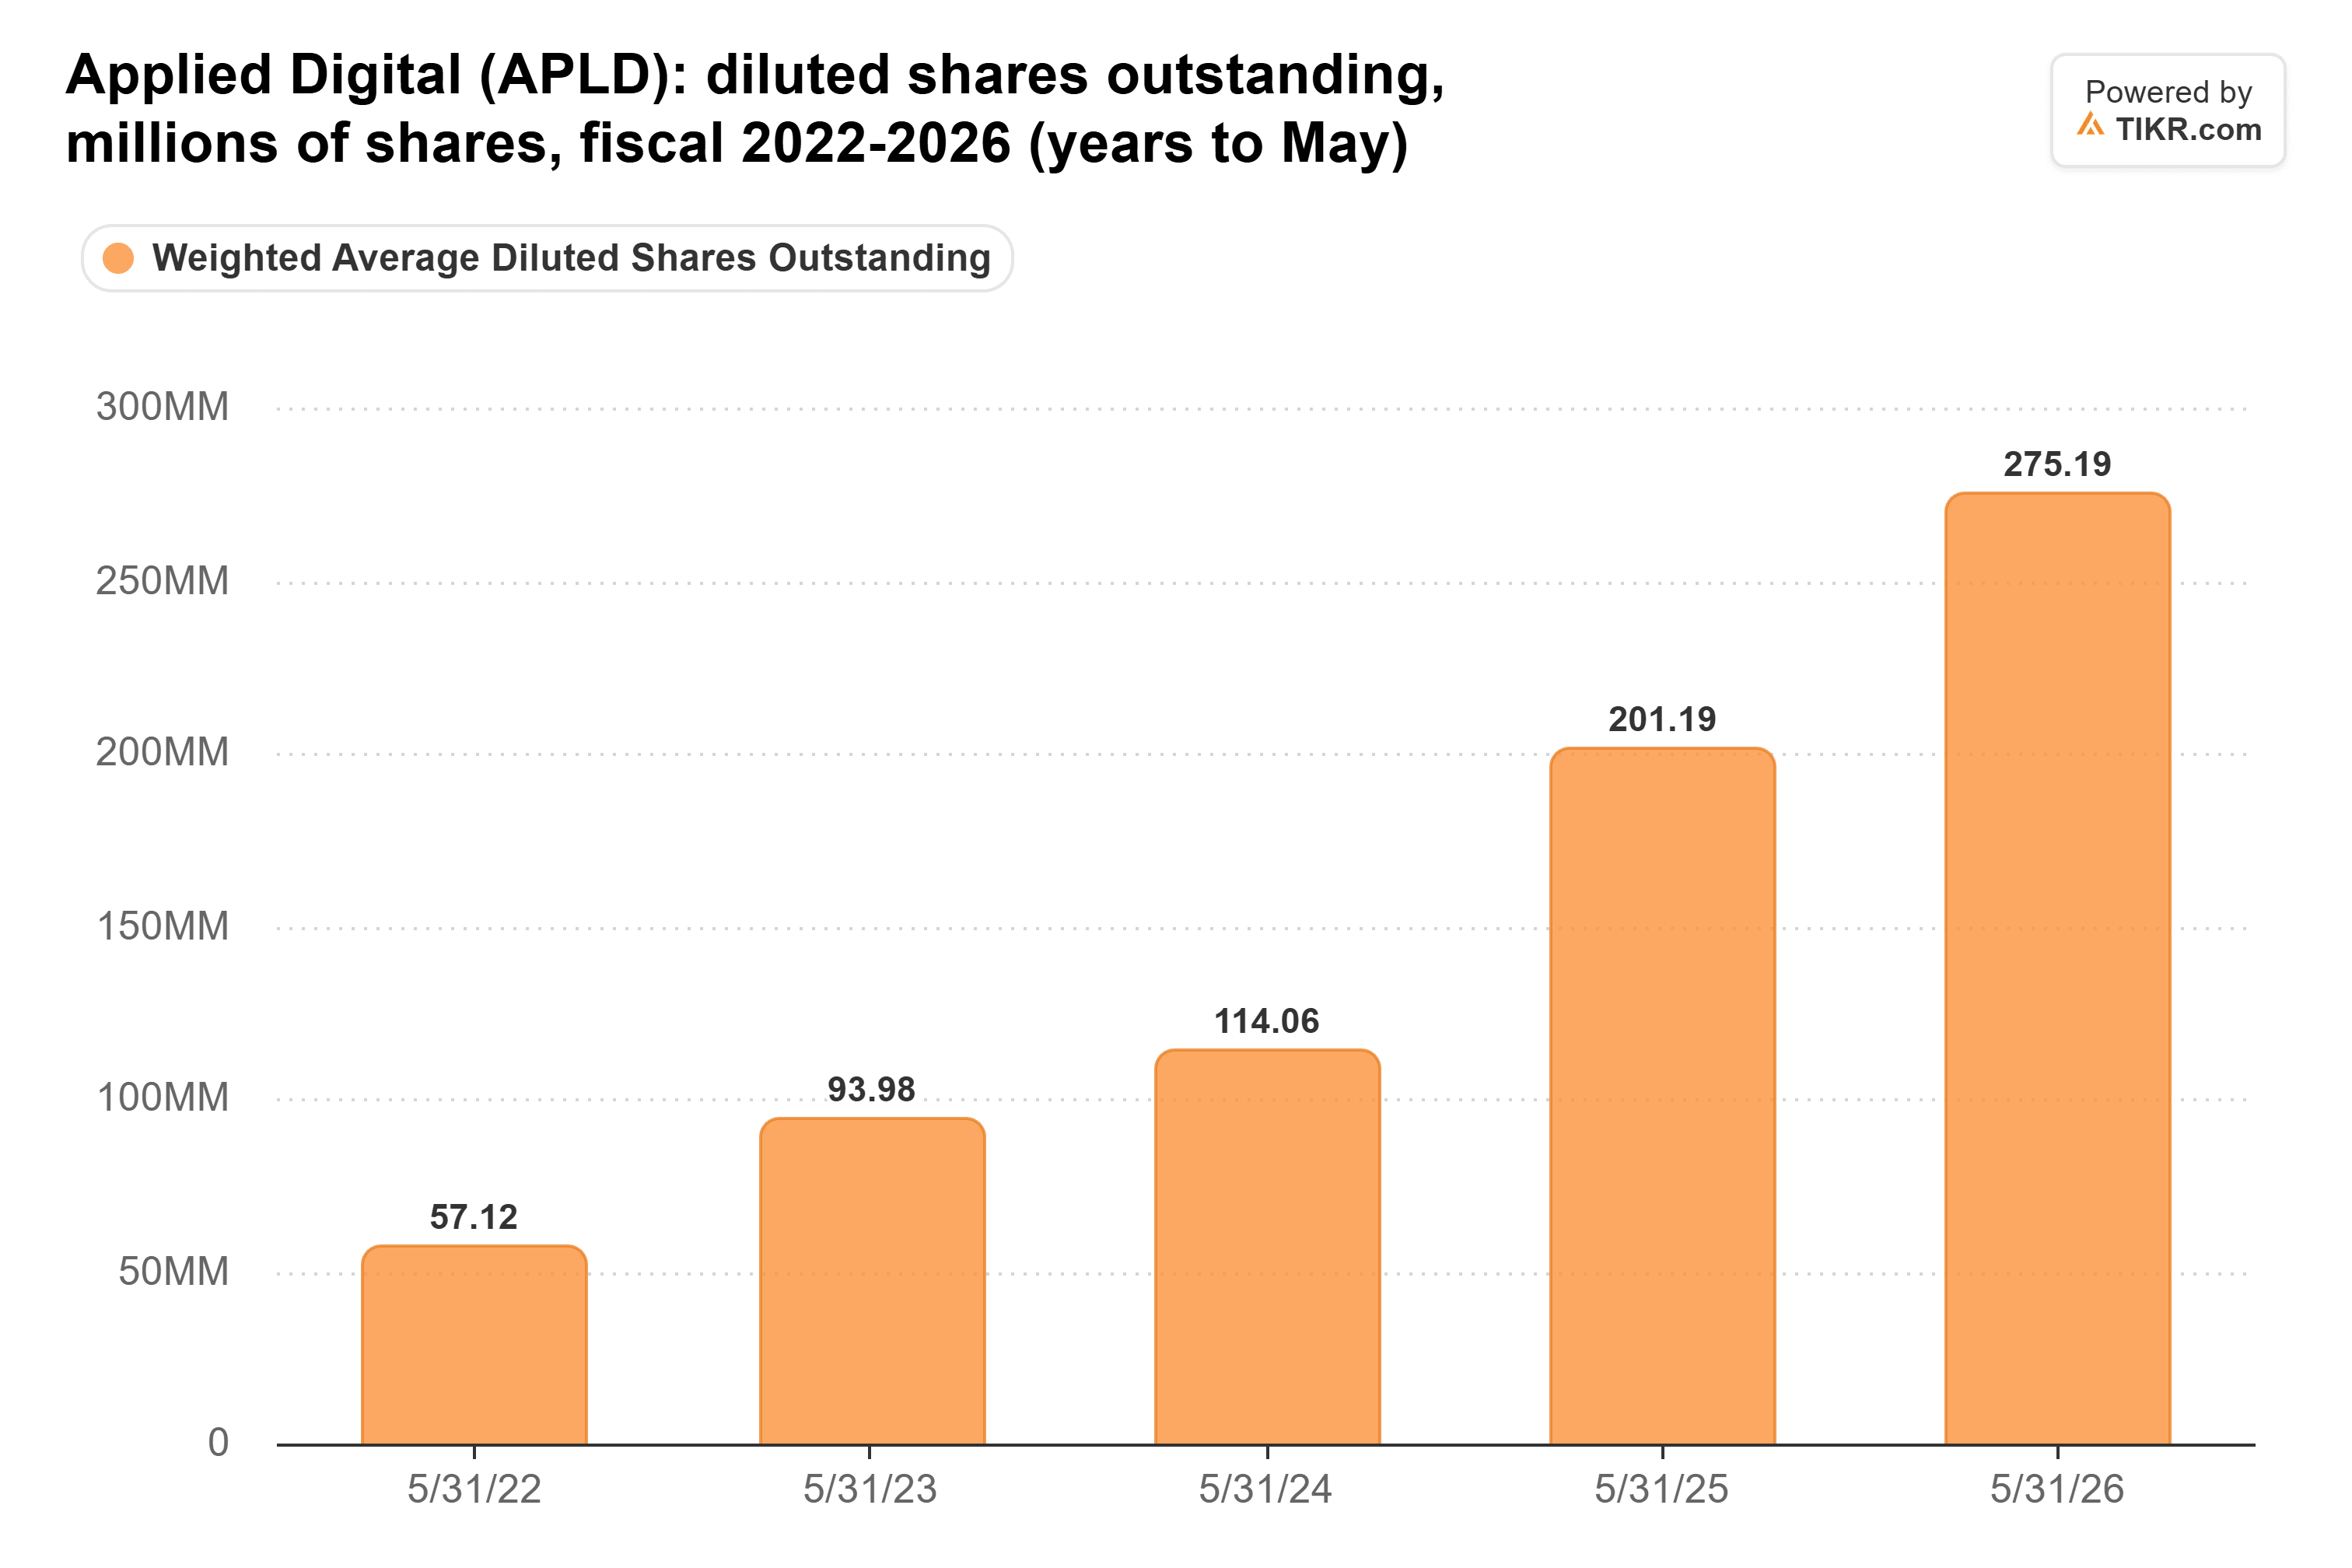
- Die Gesamtverschuldung von Applied Digital stieg im Geschäftsjahr 2026 auf 5,1 Milliarden US-Dollar, und die verwässerte Aktienanzahl hat sich seit dem Geschäftsjahr 2022 fast verfünffacht, daher ist eine günstigere Finanzierungsmethode für den Bau wichtig.
- Die Anleihen sind nur vorgeschlagen. Es gibt noch keinen Zinssatz, keine Laufzeit und keine endgültige Genehmigung, daher sind die Konditionen das, worauf man achten muss.
Applied Digital (APLD) hat möglicherweise einen Weg gefunden, seinen KI-Campus in Louisiana mit der Bonität seines Mieters, Meta Platforms (META), zu finanzieren. Die neuesten Sitzungsunterlagen einer öffentlichen Behörde in Louisiana schlagen bis zu 4,6 Milliarden US-Dollar an Anleihen für das Projekt vor, die aus der Miete von Meta zurückgezahlt werden sollen.
Für ein Unternehmen, das sein Wachstum bisher mit Schulden und neuen Aktien finanziert hat, ist das eine große Sache.
TIKR verfolgt 16 Analysten zu Applied Digital. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Applied Digital zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Applied Digital an
Was in den Louisiana-Unterlagen steht
Ein Nutzer auf Reddits r/stocks wies auf ein 131-seitiges Dokument für die Sitzung des England Economic and Industrial Development District am 9. November hin. Es enthält einen vorgeschlagenen Vertrag für:
- Bis zu 4,6 Milliarden US-Dollar an Revenue Bonds, die der Distrikt an institutionelle Investoren verkaufen würde, um den Bau von Delta Forge 1, einem 300-MW-Campus in Boyce, Louisiana, zu finanzieren.
- Die Zahlungen für diese Anleihen durch die Projektsubgesellschaft von Applied Digital, wobei die Steuerzahler in Louisiana für nichts haften.
- Eine separate Grundsteuervereinbarung mit etwa 575 Millionen US-Dollar an vereinbarten Zahlungen bis 2052.
Meta ist der Mieter des Campus, mit einem 15-Jahres-Mietvertrag, den der Nutzer auf etwa 7,5 Milliarden US-Dollar beziffert. Gleichmäßig verteilt sind das etwa 500 Millionen US-Dollar pro Jahr, nahe an den 611 Millionen US-Dollar Umsatz, die Applied Digital im gesamten Geschäftsjahr 2026 (das Jahr endete im Mai 2026) verbuchte. Und Analysten erwarten, dass Mietverträge wie dieser den Umsatz deutlich steigern werden:
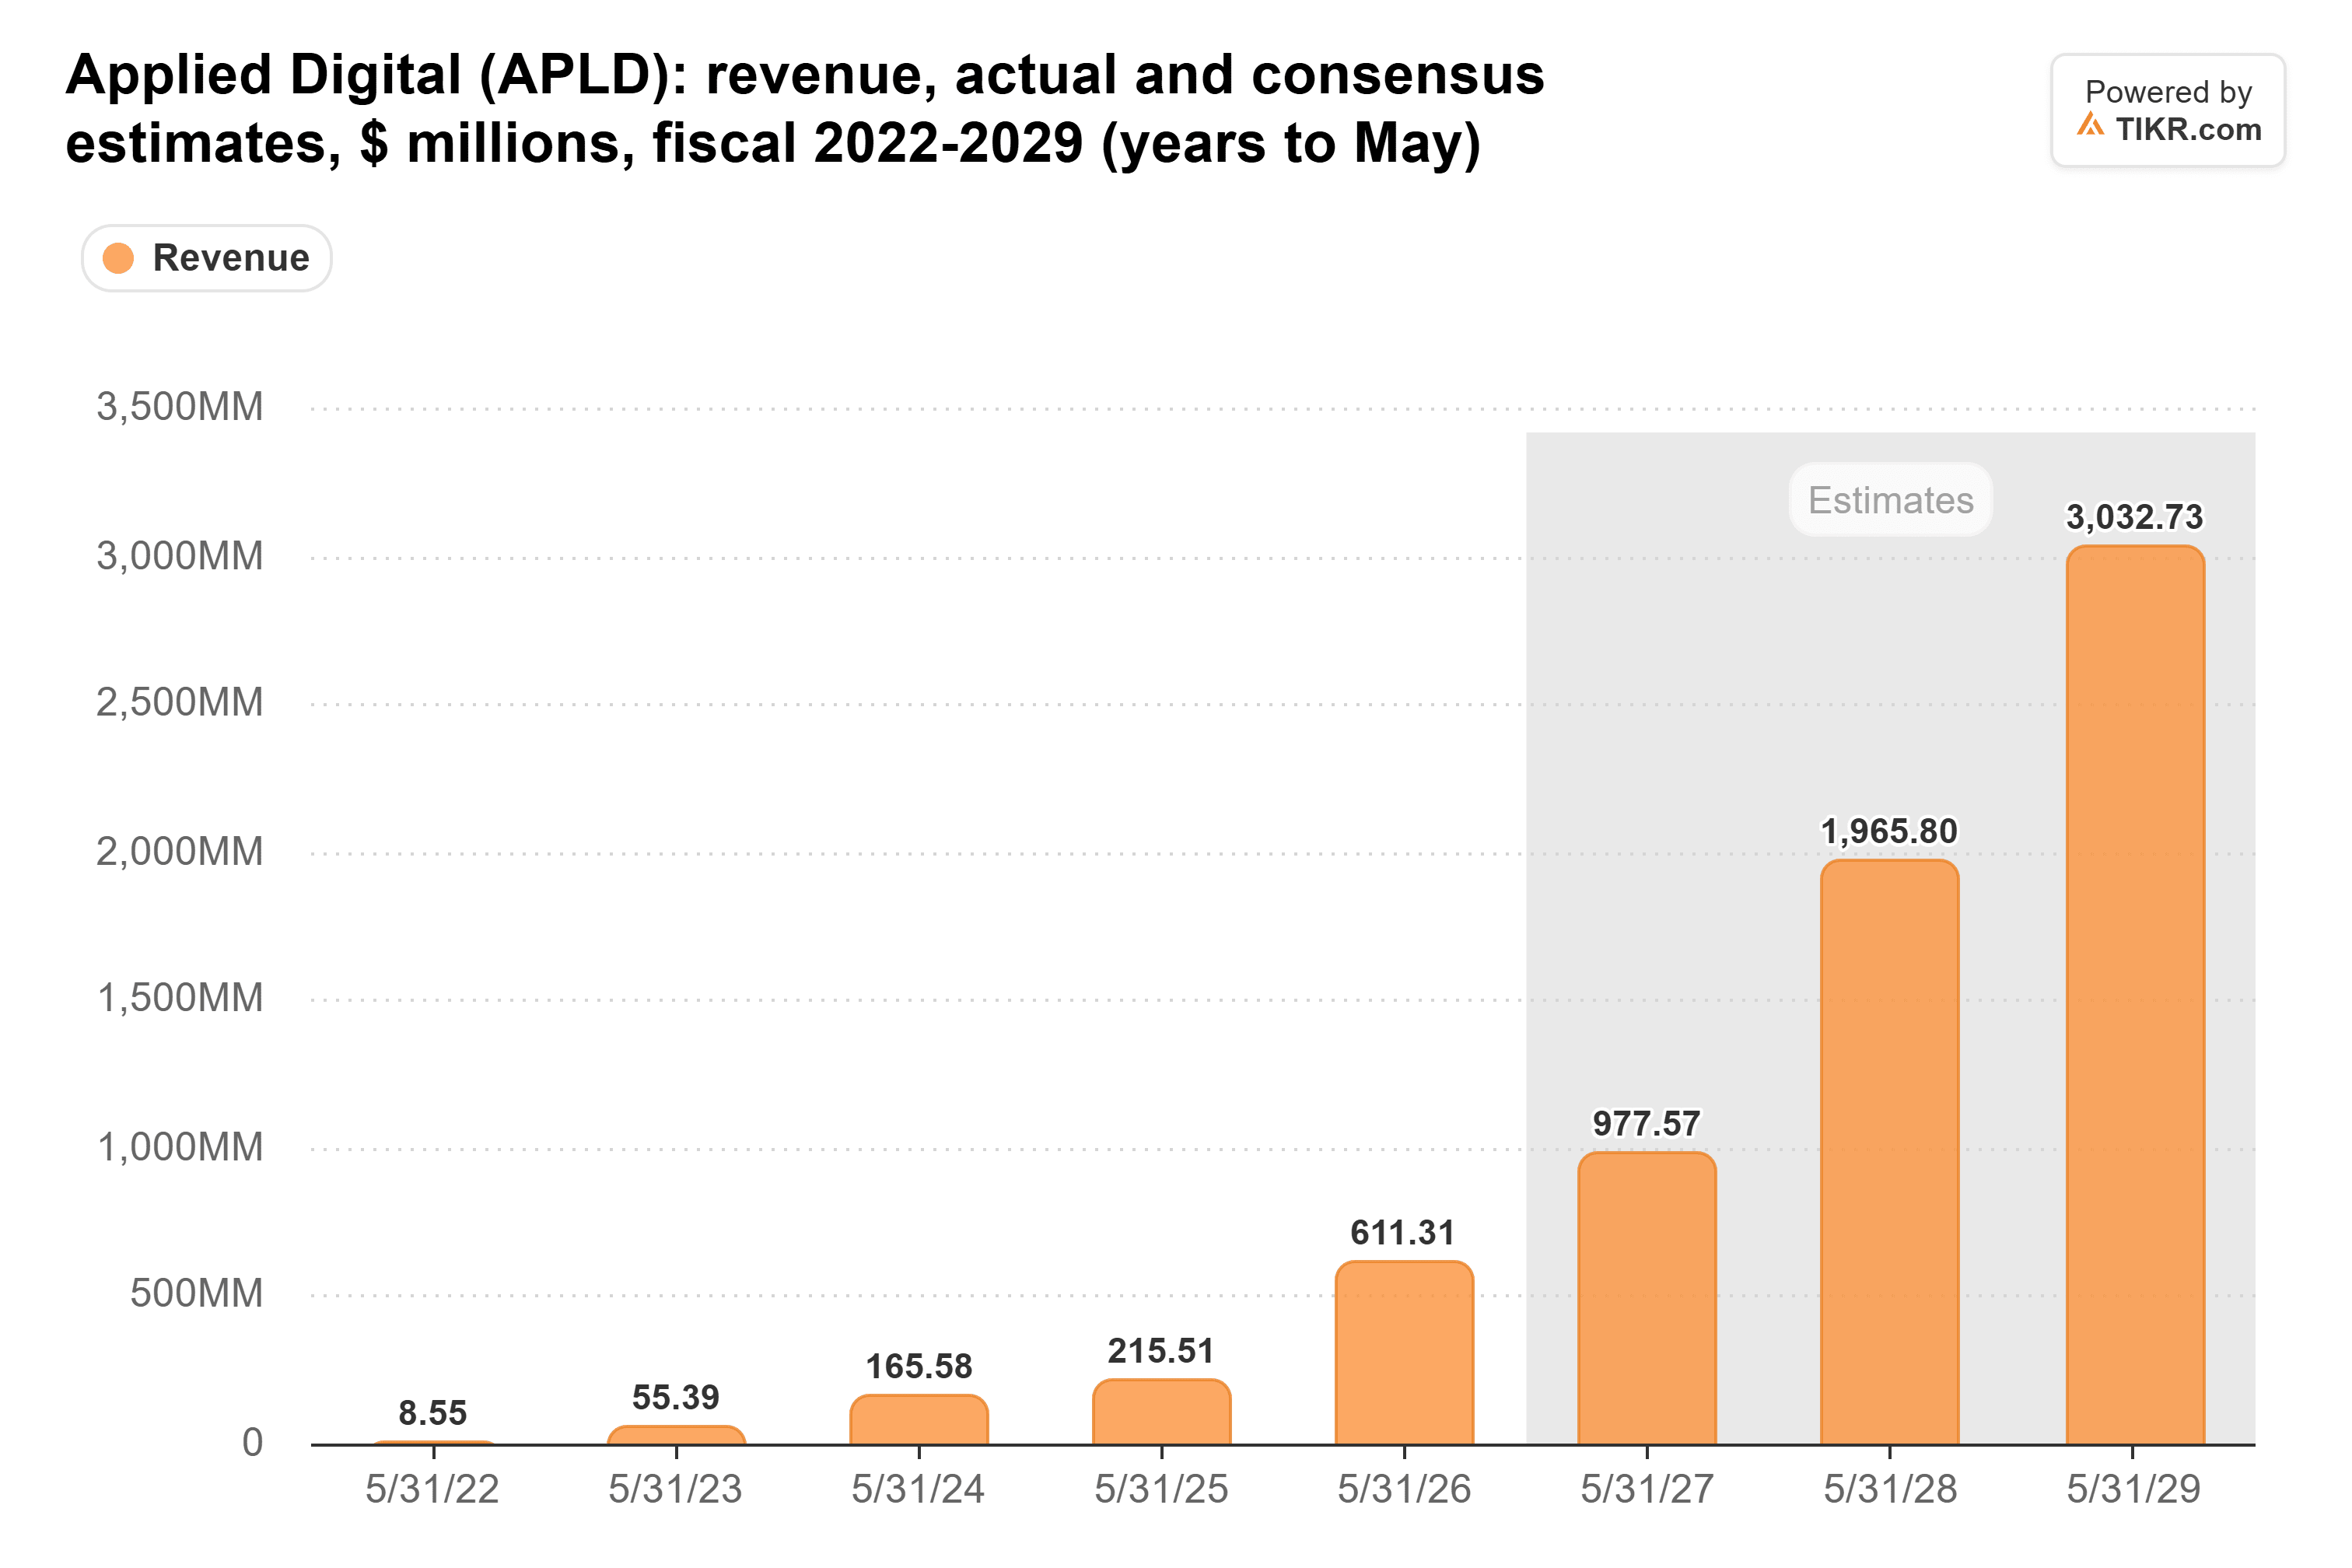
Ich würde nicht erwarten, dass ein Finanzierungsgeschäft diese Schätzungen verändert. Die wichtigere Frage für Aktionäre ist, was dieser Umsatz an Baukosten verursacht.
Der Mietvertrag mit Meta ist die eigentliche Sicherheit
Die Kosten für Geld sind im KI-Bereich derzeit sehr wichtig. Steve Eisman, der durch The Big Short berühmt gewordene Investor, wies in der Folge vom 6. November von The Real Eisman Playbook darauf hin, dass die Schulden von CoreWeave von einer Rendite von 9 % auf 15 % umbewertet wurden, und sagte: "Bei Fremdkapitalkosten von 15 % wird der Bau von KI-Rechenzentren unerschwinglich." Die Anleihen von CoreWeave sind seitdem auf Renditen von über 17 % gestiegen.
Ein Revenue Bond ändert, was die Kreditgeber bewerten. Die Anleihegläubiger würden aus der Miete von Meta zurückgezahlt, daher würden sie hauptsächlich einen 15-jährigen Mietvertrag eines Unternehmens bewerten, das von S&P mit AA- bewertet wird. S&P hat seine Einschätzung dieser Bonität am 30. Oktober aufgrund der Ausgaben von Meta auf negativ gesenkt, aber das ist immer noch eine Investment-Grade-Bonität, weit entfernt von den Neocloud-Kreditnehmern, die Eisman beschreibt.
Meta hat ebenfalls ein Interesse daran. Das Unternehmen gibt für 2026 Investitionsausgaben (Capex), einschließlich Finanzierungsleasing-Hauptsummen, von 135 bis 145 Milliarden US-Dollar an, und zum 30. September hatte es 355,7 Milliarden US-Dollar an unterzeichneten Mietverträgen, die noch nicht begonnen hatten. Für jeden davon wird ein Vermieter benötigt, der das Geld für den Bau aufbringen kann, und eine Möglichkeit, gegen Metas eigenen Mietvertrag Geld zu leihen, macht das viel einfacher.
Günstigeres Geld und weniger neue Aktien
Applied Digital könnte die Hilfe gebrauchen. Die Gesamtverschuldung stieg von 911 Millionen US-Dollar im Geschäftsjahr 2025 auf 5,1 Milliarden US-Dollar im Geschäftsjahr 2026:
Es hat auch reichlich Aktien auf dem Weg verkauft. Der große Verkaufsargument des Beitrags ist, dass Applied Digital für Delta Forge 1 keine Milliarden von neuen Aktien ausgeben müsste. Die verwässerte Aktienanzahl zeigt, warum das für die Aktionäre wichtig ist: Sie stieg von 57,1 Millionen im Geschäftsjahr 2022 auf 275 Millionen im Geschäftsjahr 2026:
Natürlich bedeuten keine neuen Aktien immer noch neue Schulden. Die vollen 4,6 Milliarden US-Dollar würden die Verschuldung von Applied Digital zum Ende des Geschäftsjahres 2026 fast verdoppeln (wenn nichts davon andere bereits geplante Finanzierungen ersetzt).
Es ist ein Vorschlag, bis die Anleihen verkauft sind
Die 4,6 Milliarden US-Dollar sind eine Obergrenze. Die Anleihen wurden noch nicht verkauft, es gibt noch keinen Zinssatz oder Laufzeit, weitere Genehmigungen sind erforderlich, und der Nutzer sagt, dass die eigenen vorgeschlagenen Garantien von Applied Digital einer genauen Prüfung bedürfen. Andere Investoren im Thread wiesen darauf hin, dass die Struktur das Risiko auf den Meta-Mietvertrag und den Bauzeitplan verlagert: ein Mieter auf dem Campus und Schulden, die so oder so bezahlt werden müssen. Dennoch hat der Distrikt Applied Digital bereits zuvor unterstützt: Er genehmigte das Projekt selbst im April, wie NPR berichtete.
Fazit: Wenn Applied Digital diese Anleihen zu einem Zinssatz verkaufen kann, der die Bonität von Meta widerspiegelt, baut es Delta Forge 1 ohne eine weitere Verwässerung und ohne Neocloud-Zinsen zu zahlen. Das wäre ein echter Gewinn für die Aktie. Der Nutzer zählt außerdem drei nicht finanzierte Campus mit Meta als Mieter, mit Mietverträgen über 20,2 Milliarden US-Dollar, daher könnte Louisiana die Vorlage für die anderen beiden sein.
Die Zahl, auf die man achten muss, ist der Zinssatz. Bis der Distrikt den Vertrag genehmigt und die Anleihen tatsächlich begeben werden, hat Applied Digital einen Finanzierungsweg ohne Preis.
Was ist die Aktie von Applied Digital also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Applied Digital wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Werten Sie Applied Digital kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!