Die wichtigsten Punkte
- Leopold Aschenbrenners Situational Awareness machte Sandisk bis zum 30. Juni zu seiner größten Position, und 10 weitere große Fonds eröffneten neue oder vergrößerten ihre Positionen darin, aber die Aktie ist seitdem um 54 % gefallen.
- Höhere Flash-Preise trieben Sandisks Gewinnsprung an, und diese Preisanstiege verlangsamen sich.
- Sandisk notiert mit dem 4,4-fachen der erwarteten Gewinne, dem niedrigsten KGV seit seinem Börsengang, obwohl Analysten erwarten, dass seine Gewinne in diesem Geschäftsjahr mehr als verdreifachen.
- Bei weniger als der Hälfte des Preises vom 30. Juni sieht die Wette der Fonds nachahmenswert aus, und Sandisks Bericht Ende Januar ist der nächste Test seiner langfristigen Verträge.
Leopold Aschenbrenners Situational Awareness machte Sandisk (SNDK) bis zum 30. Juni zu seiner größten Position, und 10 weitere große Fonds schlossen sich an, wie aus ihren 13F-Meldungen für das am 30. Juni endende Quartal hervorgeht, die im August eingereicht wurden. Das ist eine Menge, die Aufmerksamkeit verdient, besonders jetzt, da die Aktie seit ihrem Schlusskurs vom 30. Juni um 54 % gefallen ist.
Aschenbrenners größte Wette
Situational Awareness verwaltet 20,17 Milliarden US-Dollar. Es mehr als verdoppelte seinen Anteil im Quartal auf 2,50 Millionen Aktien im Wert von 5,67 Milliarden US-Dollar am 30. Juni. Das entsprach 28,1 % seiner 13F-Aktien und seiner Top-Position.
Es hatte Gesellschaft. Sands Capital, das 44,3 Milliarden US-Dollar verwaltet, eröffnete eine Position von 348 Millionen US-Dollar. Zweig-DiMenna Associates erhöhte seinen Anteil um 31 %, wodurch Sandisk seine Top-Position mit 6,7 % seiner 13F-Aktien wurde. BIT Capital, ein Fonds mit 2,92 Milliarden US-Dollar in US-Aktien, eröffnete eine Position mit dem gleichen Gewicht. Sechs andere eröffneten oder erhöhten kleinere Positionen.
Der zehnte, RK Capital Management, hielt Put-Optionen auf 108.700 Aktien, mit einem Nominalwert von 247 Millionen US-Dollar und 13,4 % seiner 13F-Aktien. Diese zahlen sich aus, wenn die Aktie fällt.
Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt. Wir wissen also nicht, was einer von ihnen bezahlt hat oder ob sie die Aktie noch besitzen.
TIKR verfolgt 25 Analysten für Sandisk. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Sandisk zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Sandisk an
Die Preise steigen noch, nur langsamer
Sandisks Geschäft ist nicht zusammengebrochen. Im am 2. Oktober endenden Quartal stieg der Umsatz auf 11,03 Milliarden US-Dollar von 2,31 Milliarden US-Dollar im Vorjahreszeitraum, und seine non-GAAP-Gross Margin erreichte 85,1 %, gegenüber 29,9 %. Die Aktie sank trotzdem nach diesem Beat.
Höhere Flash-Preise leisteten den größten Teil dieser Arbeit, und diese Gewinne verlangsamen sich. Das Management sagte, dass der Preis etwa 40 % des Wachstums im letzten Quartal gegenüber dem vorherigen Quartal ausmachte, gegenüber etwa zwei Dritteln im Quartal davor. Und Sandisks Umsatz übertraf die Obergrenze seiner eigenen Prognose im am April endenden Quartal um 24 %, dann um 9 % und dann im am 2. Oktober endenden Quartal nur noch um 2 %.
Kioxia, Sandisks Partner im Joint Venture, das alle seine Flash-Wafer herstellt, sieht dasselbe: Es prognostizierte sein Betriebsergebnis für das Dezember-Quartel auf unverändert 2 Billionen Yen, da seine eigenen Preisanstiege nachließen.
Das ist ein Problem, weil Flash ein brutaler Zyklus ist. Im Geschäftsjahr 2023 betrug Sandisks GAAP-Gross Margin 7,1 %.
Der Markt rechnet mit einem Höhepunkt
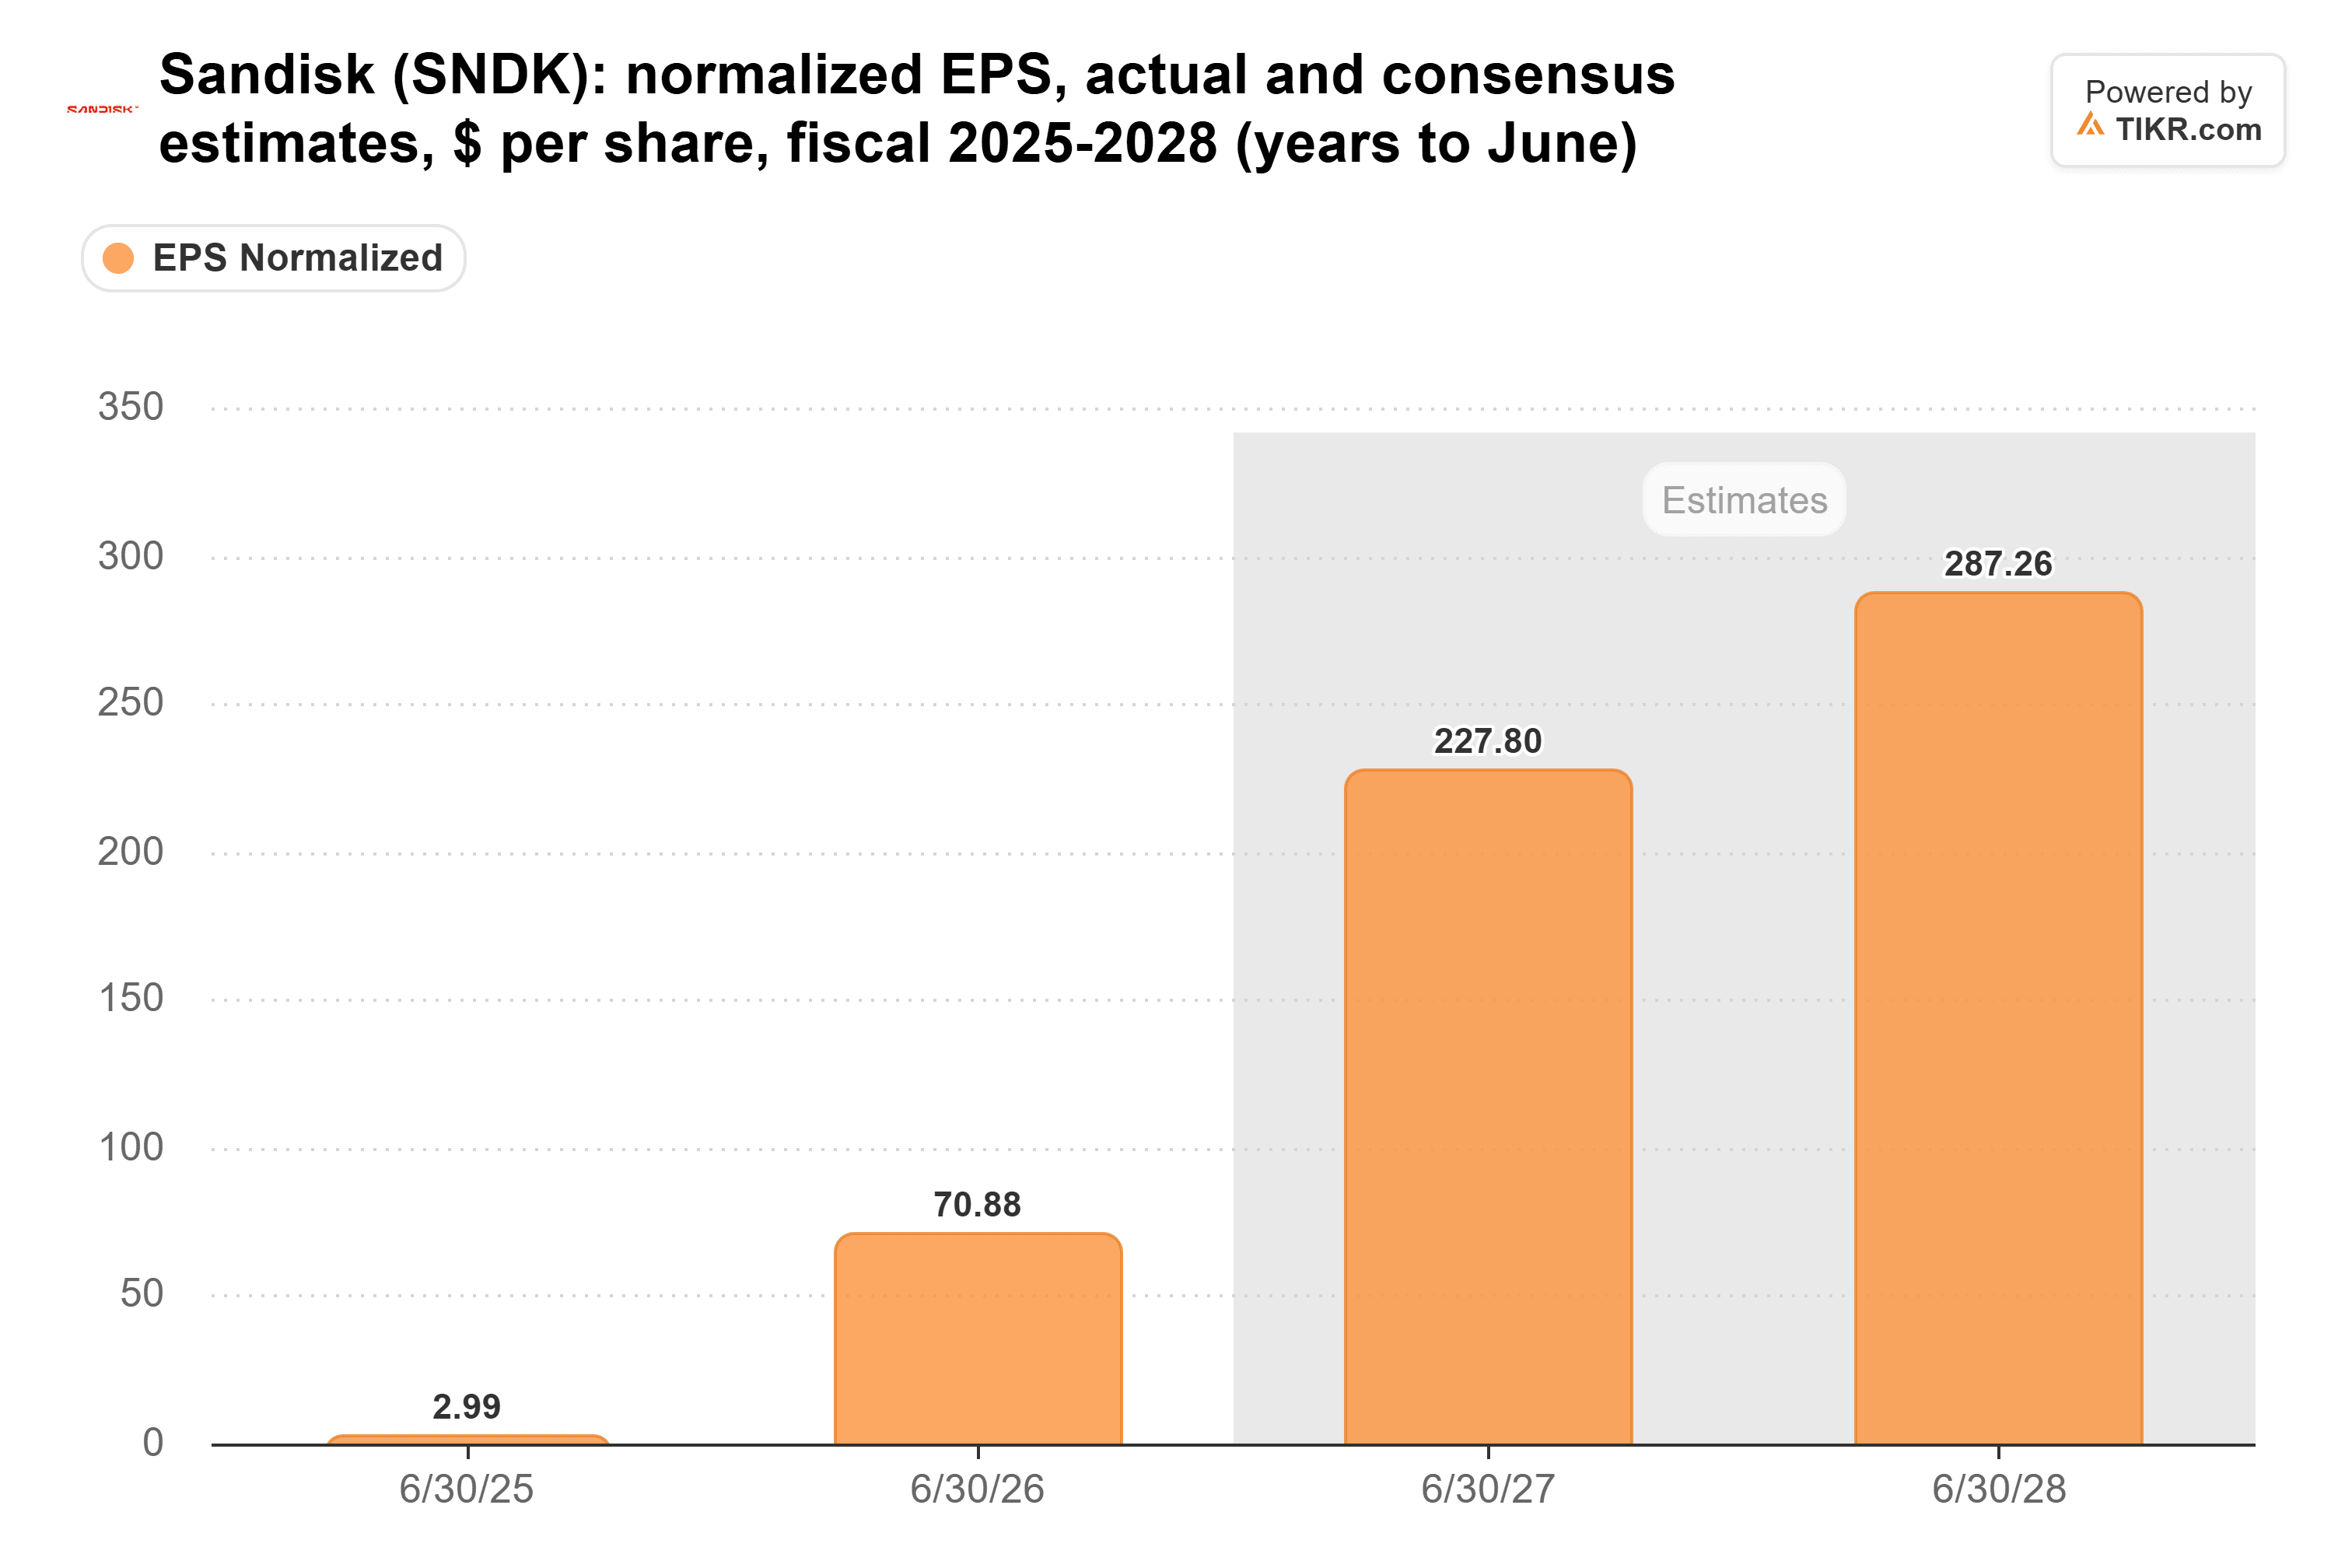
Die Analysten haben ihre Zahlen nicht gesenkt. Sie erwarten, dass der normalisierte Gewinn pro Aktie im Geschäftsjahr 2027 auf 227,80 US-Dollar mehr als verdreifacht und im Geschäftsjahr 2028 287,26 US-Dollar erreicht:
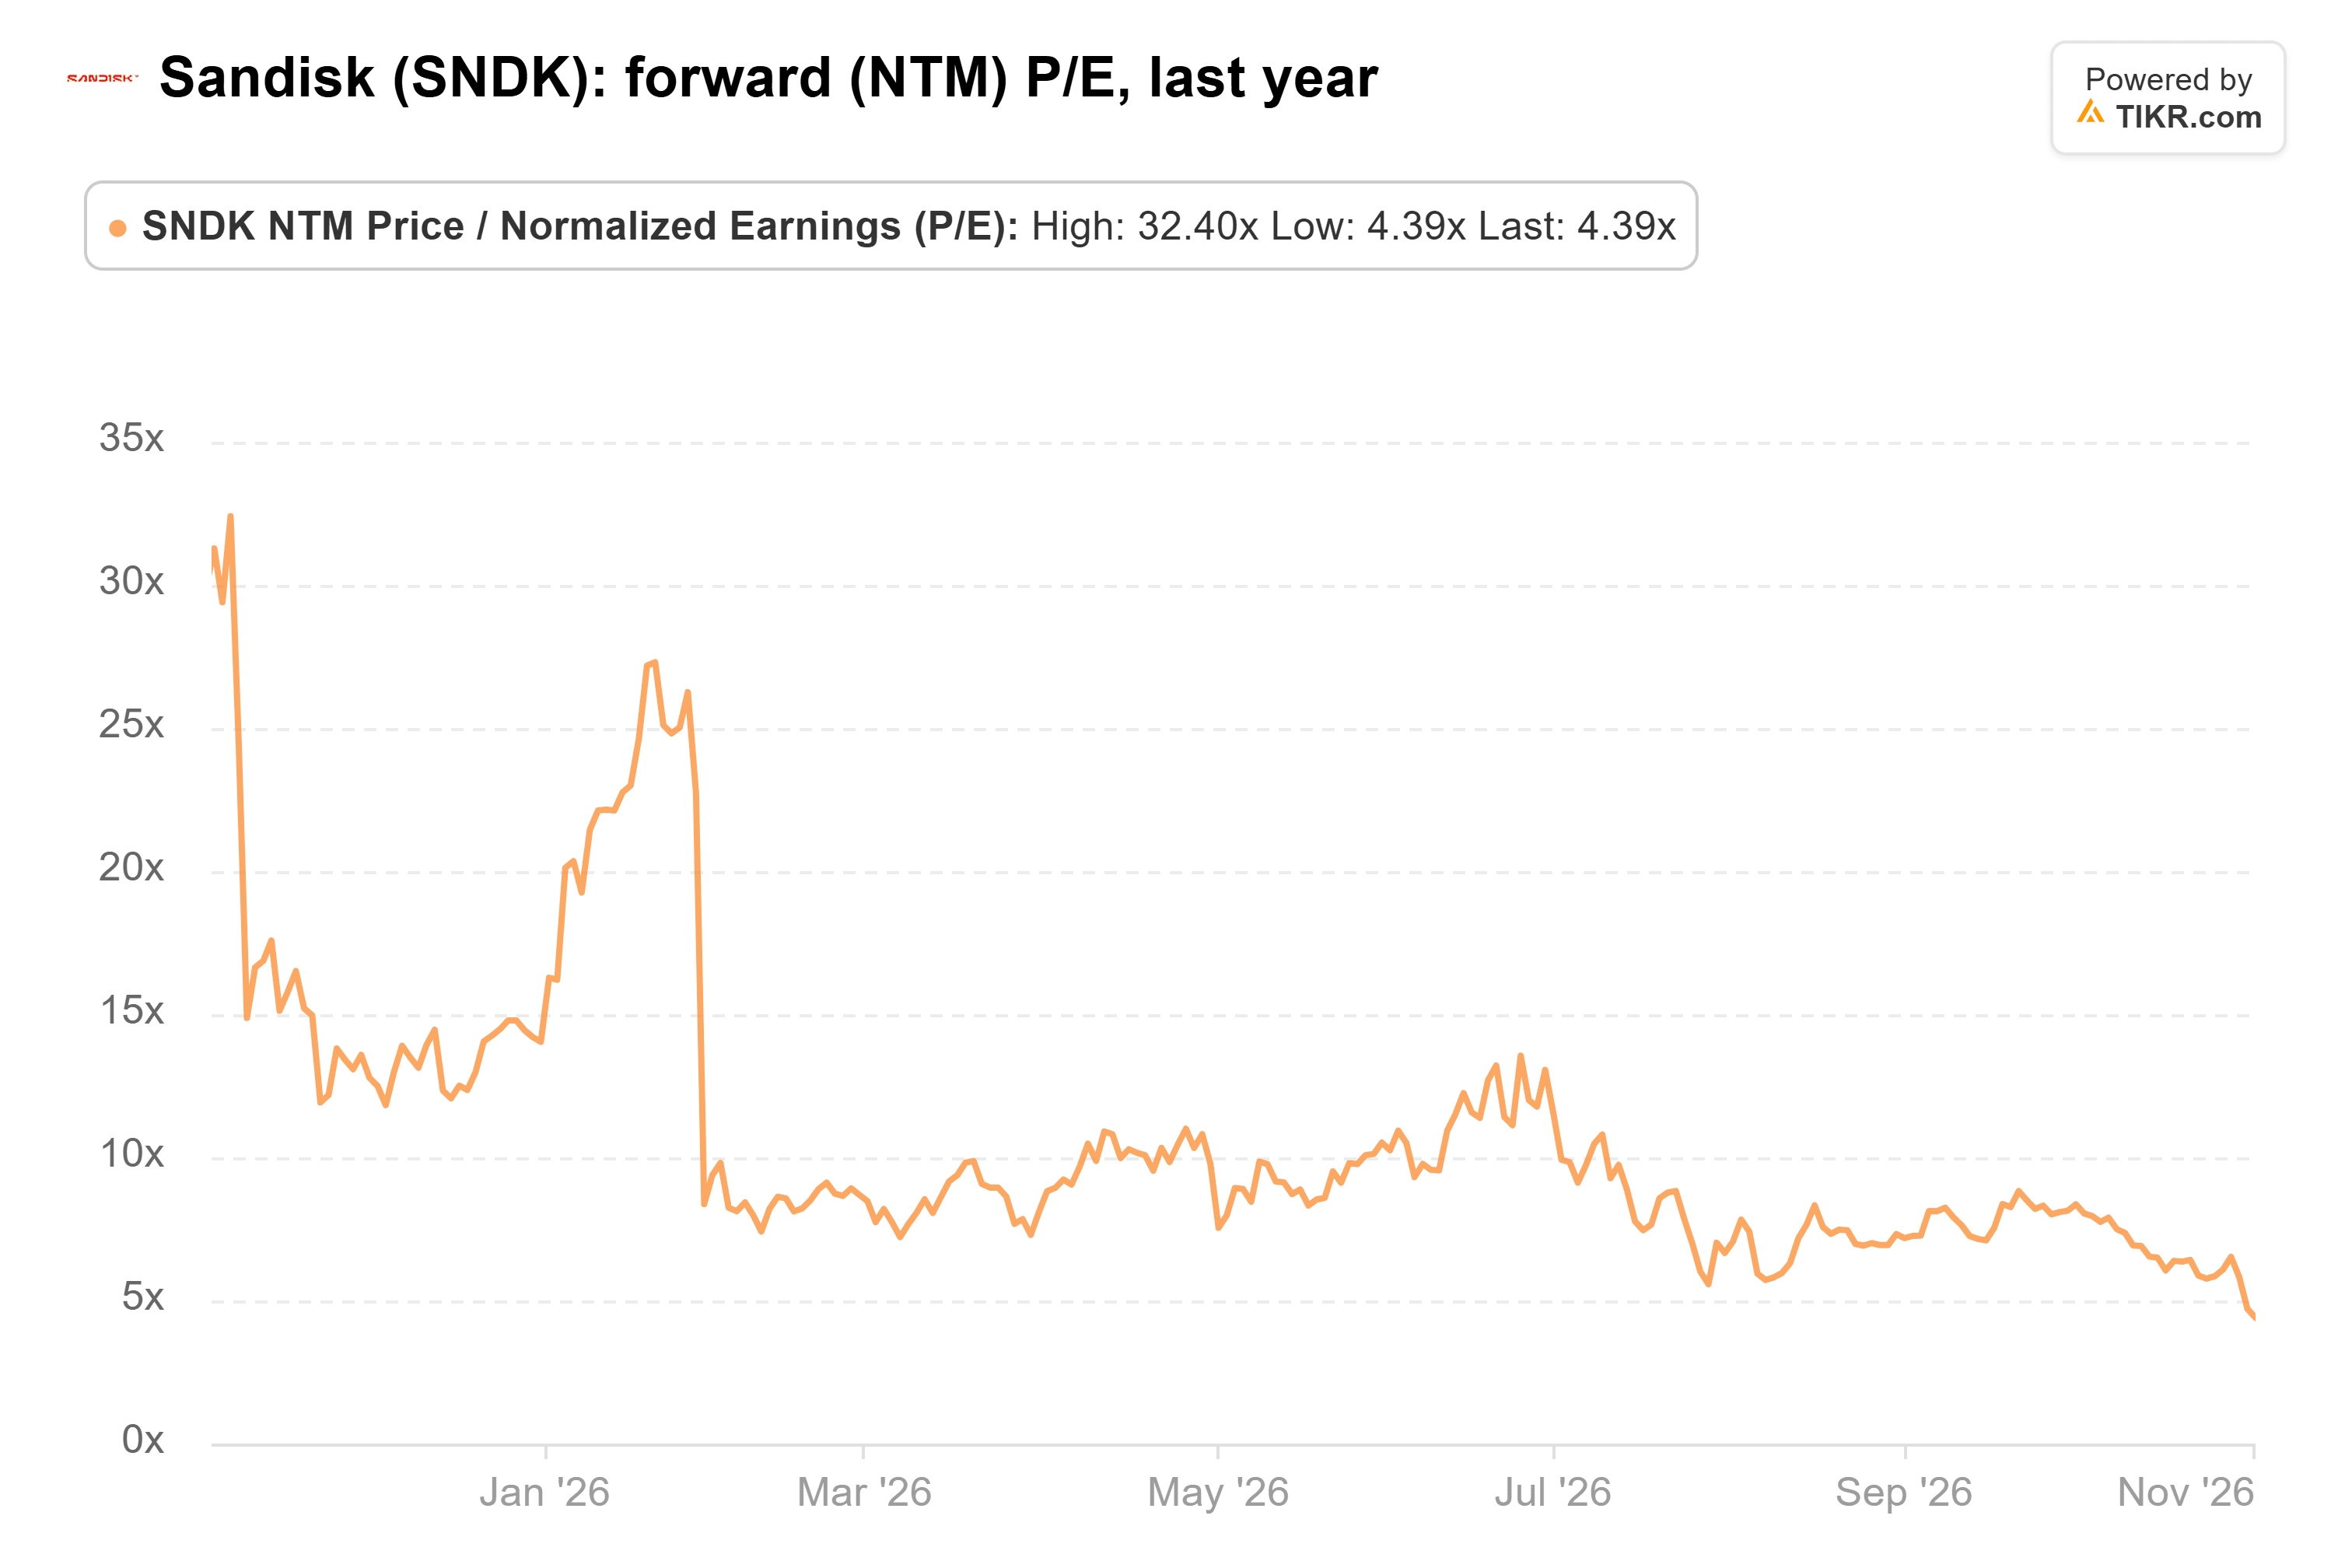
Anleger zahlen für diese Gewinne weit weniger als früher. Sandisk notiert mit dem 4,4-fachen der erwarteten Gewinne, dem niedrigsten Wert seit seinem Börsengang im Februar 2025. Im letzten Jahr lag der Durchschnitt bei dem 11-fachen und das Hoch bei dem 32-fachen:
Einige Analysten teilen die Sorgen des Marktes. Die drei mit Schätzungen für das Geschäftsjahr 2030 kommen im Durchschnitt auf 155,11 US-Dollar pro Aktie, 49 % unter dem Konsens für das Geschäftsjahr 2029 von 305,34 US-Dollar. Selbst das ist ein einstelliges KGV zum Schlusskurs vom Mittwoch von 1.037,40 US-Dollar.
Sandisk verlässt sich auf seine mehrjährigen Verträge, um den Zyklus zu überstehen. Seine noch nicht erfüllten Leistungsverpflichtungen beliefen sich am 2. Oktober auf 88,9 Milliarden US-Dollar. Sie sind zu Mindestpreisen bewertet, und das Management sagt, dass diese Mindestpreise noch eine Gross Margin von etwa 80 % erwirtschaften. Aber der älteste dieser Verträge wurde im Januar unterzeichnet. Und im August deckten die dahinterstehenden finanziellen Garantien in Höhe von 16,5 Milliarden US-Dollar weniger als ein Fünftel ihres Mindestwerts ab.
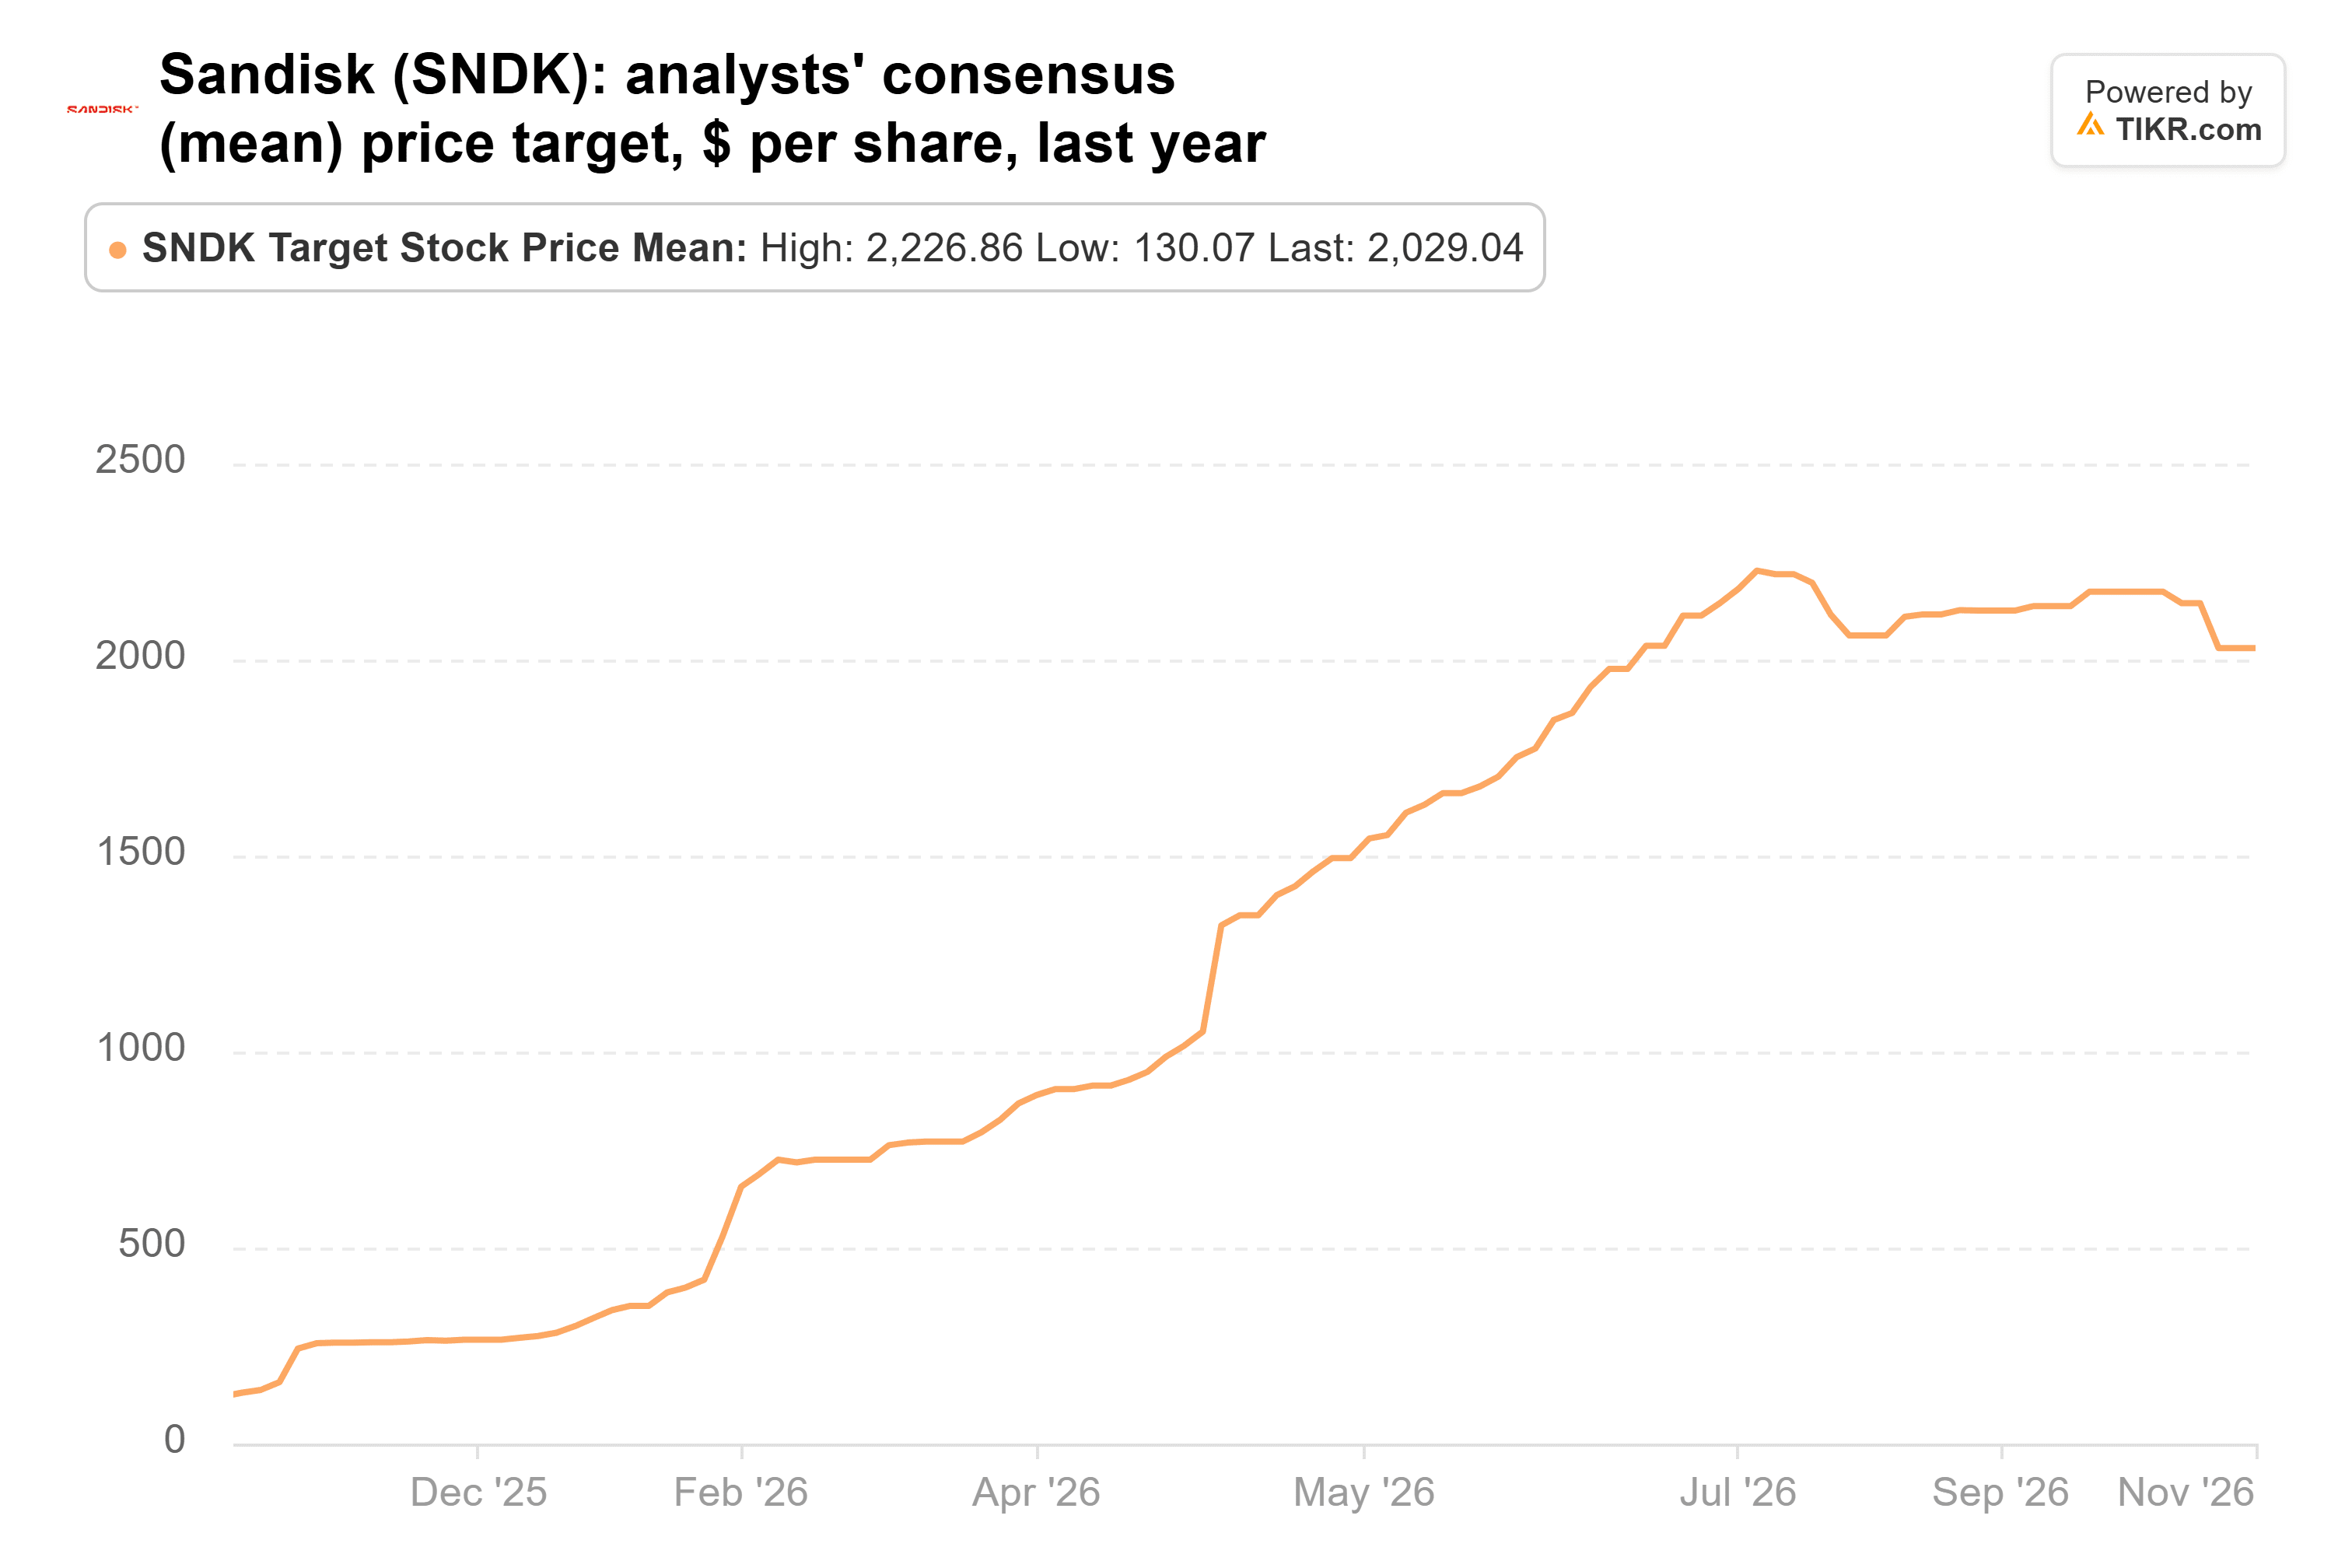
Das durchschnittliche Kursziel der Analysten liegt bei 2.024 US-Dollar, 95 % über dem Schlusskurs vom Mittwoch, von 25 Analysten. Es stieg von 130 US-Dollar vor einem Jahr auf einen Höchststand von 2.227 US-Dollar im Juli und ist seitdem gesunken:
Ich würde den Fonds hier folgen
Das Risiko ist einfach: Sandisks Verträge haben noch nie einen Rückgang der Flash-Preise durchgemacht. Wenn Käufer bei fallenden Preisen Druck machen, werden die Gewinne mit ihnen fallen.
Trotzdem denke ich, es ist Zeit zu kaufen. Sandisk hat keine Schulden. In seinen letzten beiden Quartalen gab es 9,5 Milliarden US-Dollar für den Rückkauf eigener Aktien aus, zu einem Durchschnittspreis von 1.583 US-Dollar pro Aktie, deutlich über dem Schlusskurs vom Mittwoch. Und bei dem 4,4-fachen KGV ist die Aktie auf einen Einbruch bewertet, den nicht einmal die vorsichtigsten Schätzungen von Wall Street zeigen. Ich würde jedoch portionsweise kaufen, anstatt alles auf einmal, da Kioxias Warnung besagt, dass Sandisks einfachste Preisanstiege hinter ihm liegen.
Sandisk berichtet Ende Januar erneut. Das März-Quartal ist normalerweise sein schwächstes, und Analysten erwarten darin einen Umsatz von 12,48 Milliarden US-Dollar. Wenn Sandisks Prognose nahe daran liegt und sein Vertragsbestand bei 88,9 Milliarden US-Dollar stabil bleibt, würde ich mich mit dem Kauf viel besser fühlen. Und die nächsten 13F-Meldungen der Fonds, die bis zum 16. November fällig sind, werden zeigen, welche von ihnen Sandisk am 30. September noch besaßen.
Was ist Sandisk-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Sandisk wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!