Wichtigste Erkenntnisse
- McDonald's hat Uber zum bevorzugten Lieferpartner für Bestellungen in seiner eigenen App ernannt, als Teil einer mehrjährigen Expansion in 14 Märkten für ein McDelivery-Geschäft, das mehr als 20 Milliarden Dollar pro Jahr einbringt.
- Der Deal kommt nur Tage nach einem weiteren großen Lieferdeal einer bekannten Marke, sodass Uber nun zwei der größten Konsumgütermarken unter Vertrag genommen hat, während DoorDash seinen Deal zum Kauf von Instacart abwickelt.
- DoorDash hatte im letzten Quartal noch einen Anteil von 59 % an den Ausgaben in Liefer-Apps und behält seine McDonald's-Listings, daher holt Uber von weit hinten auf.
- Uber erzielte 2025 einen freien Cashflow von 9,8 Milliarden Dollar, kann sich also solche Deals leisten, und sein Bericht Anfang Februar wird zeigen, ob sie seinem Liefergeschäft beim Wachstum helfen.
McDonald's (MCD) hat gerade Uber Technologies (UBER) die Lieferbestellungen übergeben, die in seiner eigenen App aufgegeben werden. Das kommt nur Tage, nachdem Amazon Uber Eats für Prime-Mitglieder hinzugefügt hat.
Das sind zwei der größten Konsumgütermarken, die innerhalb einer einzigen Woche Uber wählen. Und es trifft DoorDash (DASH), während es mit seinem Deal zum Kauf von Instacart beschäftigt ist, den es Ende letzten Monats angekündigt hat.
TIKR verfolgt 51 Analysten zu Uber. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Uber zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Uber ansehen
Was genau ist passiert
Am Montag gaben die beiden Unternehmen eine mehrjährige Erweiterung einer Partnerschaft bekannt, die bis ins Jahr 2017 zurückreicht. Uber wird der "bevorzugte Lieferpartner" für Bestellungen in der McDonald's-App sein. Der Deal hat drei Teile:
- In Märkten wie den USA, dem Vereinigten Königreich, Kanada, Australien, Frankreich und Deutschland werden McDonald's-App-Bestellungen größtenteils über Uber Direct, Ubers White-Label-Lieferdienst, ausgeliefert. Die Kunden verlassen nie die McDonald's-App.
- Uber wird in diesen Märkten zum exklusiven Liefer- und Rideshare-Vorteilspartner von McDonald's. Ab diesem Monat können MyMcDonald's Rewards-Mitglieder in ausgewählten Märkten ihre Punkte für Rabatte auf Uber-Fahrten nutzen.
- Später werden Kunden auch McDonald's-Punkte für McDonald's-Bestellungen sammeln können, die über Uber Eats aufgegeben werden.
Insgesamt umfasst die Expansion 14 Märkte, von den USA und Kanada bis Polen und Neuseeland. McDonald's sagt, McDelivery habe sich zu einem Geschäft von mehr als 20 Milliarden Dollar pro Jahr entwickelt. Andrew Macdonald, Präsident und Chief Operating Officer von Uber, nannte es "unsere bisher umfassendste Expansion mit McDonald's".
Uber gewinnt weiterhin die großen Marken
Der Amazon-Deal von letztem Donnerstag funktioniert auf die gleiche Weise. US-Prime-Mitglieder erhalten eine Liefergebühr von 0 $ für Restaurantbestellungen bei Uber Eats ab 25 $, die direkt bei Amazon aufgegeben werden. In beiden Deals öffnet der Kunde nie die Uber Eats-App: Amazon und McDonald's halten die Kundenbeziehung, und Uber stellt die Kurierfahrer.
Die Verknüpfung der Vorteilsprogramme fügt etwas hinzu, was DoorDash allein nicht bieten kann. Bestellen Sie einen McFlurry in der McDonald's-App und ein Uber-Kurier bringt ihn. Dann nutzen Sie Ihre McDonald's-Punkte, um bei Ihrer nächsten Uber-Fahrt ein paar Dollar zu sparen. DoorDash kann keine Fahrten anbieten, weshalb Lyfts neue Lyft Go-Mitgliedschaft, die an DashPass gekoppelt ist, Guthaben für sowohl Fahrten als auch DoorDash-Bestellungen vergibt.
Der Deal folgt auch auf ein starkes drittes Quartal. Die Bruttobuchungen von Uber stiegen um 20 % auf 59,8 Milliarden Dollar, nahe der Obergrenze der eigenen Prognose des Unternehmens. Analysten erwarten, dass der Umsatz weiter steigen wird, von 52,0 Milliarden Dollar im Jahr 2025 auf 76,7 Milliarden Dollar im Jahr 2028.
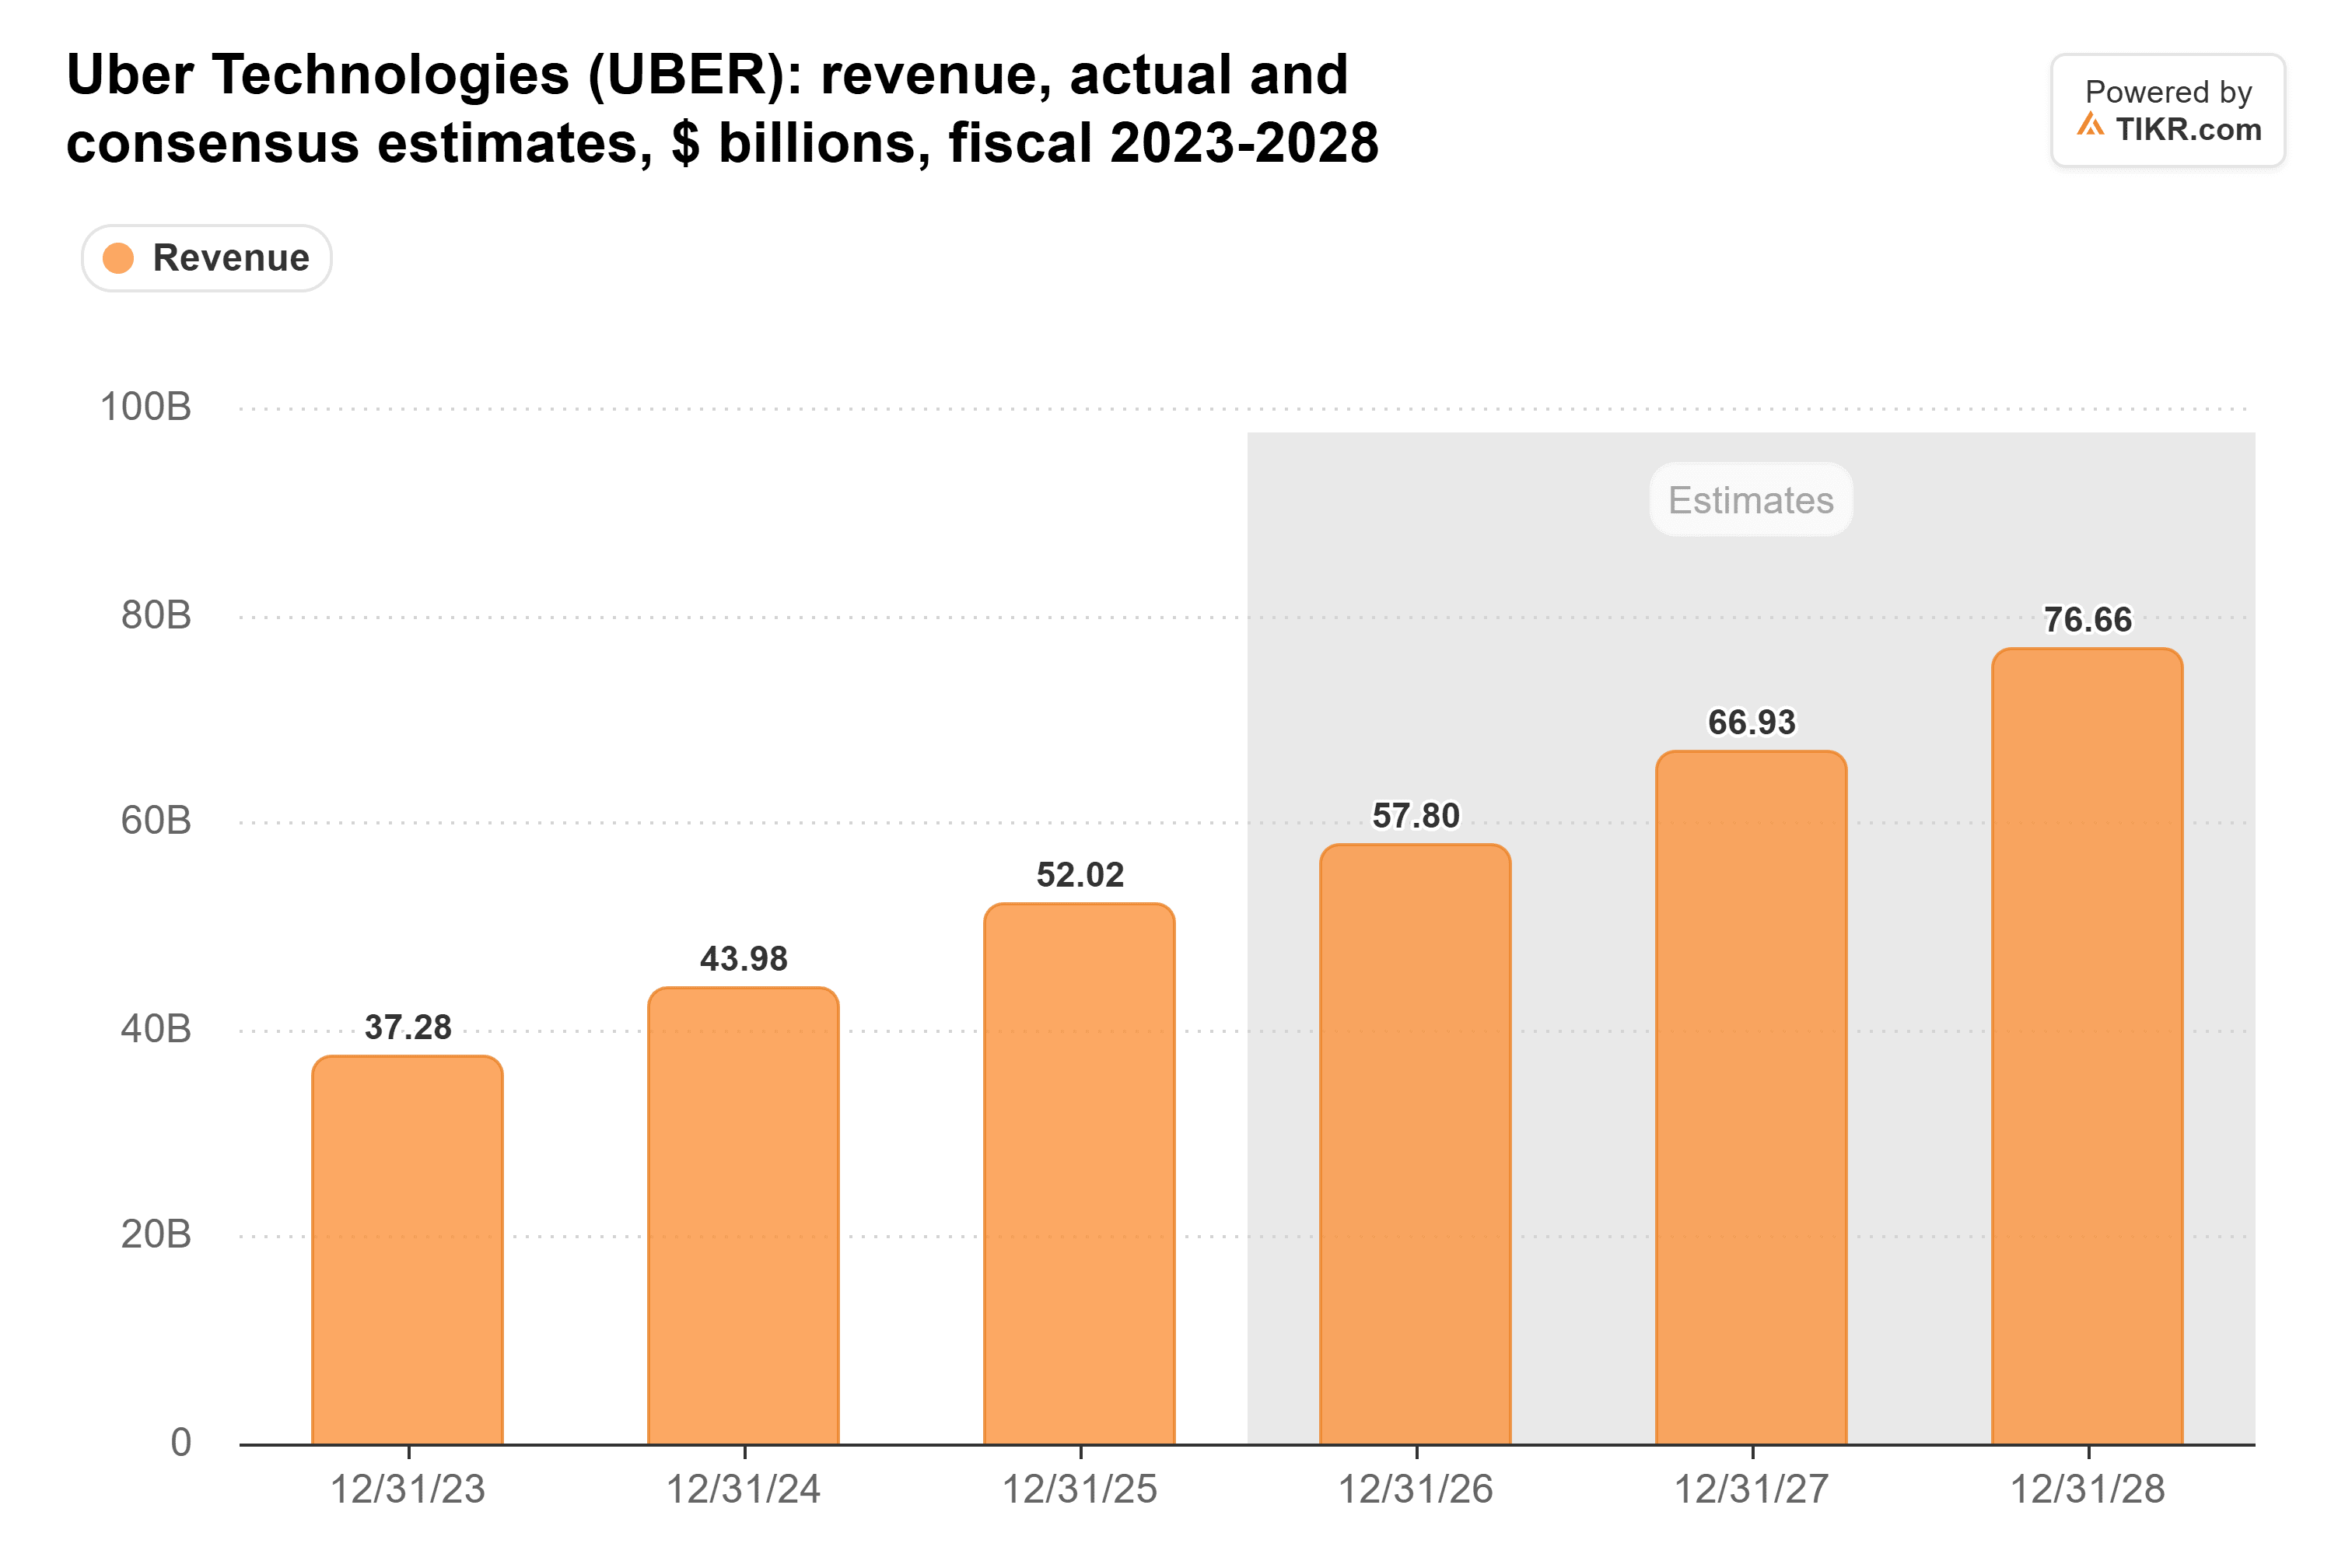
McDonald's allein sollte diese Schätzungen nicht wesentlich verändern. Es ist seit 2017 auf Uber Eats vertreten, und keines der Unternehmen hat die Bedingungen offengelegt. Aber Erfolge wie dieser machen es einfacher, die Zahlen zu erreichen.
DoorDash ist immer noch derjenige, der eingeholt werden muss
Uber liegt immer noch deutlich zurück. DoorDash erzielte im dritten Quartal einen Anteil von 59 % an den Ausgaben in Liefer-Apps, gegenüber 18 % für Uber Eats, laut Kartendaten von Consumer Edge. McDonald's behält auch seine Listings sowohl auf Uber Eats als auch auf DoorDash. Mason Smoot, Senior Vice President für Global Franchising and Delivery bei McDonald's, sagte, das Unternehmen gebe "unseren Fans weiterhin die Wahl, wie sie McDonald's bestellen".
Die Bestellungen, die zu Uber wechseln, sind also diejenigen, die in der eigenen McDonald's-App aufgegeben werden. Dennoch bewerten Investoren DoorDash so, als ob es einen echten Kampf vor sich hätte. Es wird mit dem 26-fachen der zukünftigen Gewinne gehandelt, nahe dem Fünfjahrestief von 25-fach, das es am 29. Oktober erreichte, und deutlich unter seinem Dreijahresdurchschnitt von 39-fach. Ich vermute, der Instacart-Deal wird viel Aufmerksamkeit des Managements beanspruchen, genau dann, wenn Uber dabei ist, Marken zu gewinnen.
Uber kann sich höhere Kosten leisten
Meine Vermutung ist, dass McDonald's seine App-Bestellungen nicht ohne eine gute Kondition übergeben hat, da Deals als bevorzugter Partner normalerweise mit einer niedrigeren Take Rate einhergehen. Uber hat dafür Spielraum. Das bereinigte EBITDA seines Liefersegments stieg 2025 auf 3,9 % der Buchungen von 3,3 % im Jahr 2024, unterstützt durch 568 Millionen Dollar mehr Werbeeinnahmen. Der freie Cashflow ist von negativen 740 Millionen Dollar im Jahr 2021 auf 9,8 Milliarden Dollar im Jahr 2025 gestiegen:
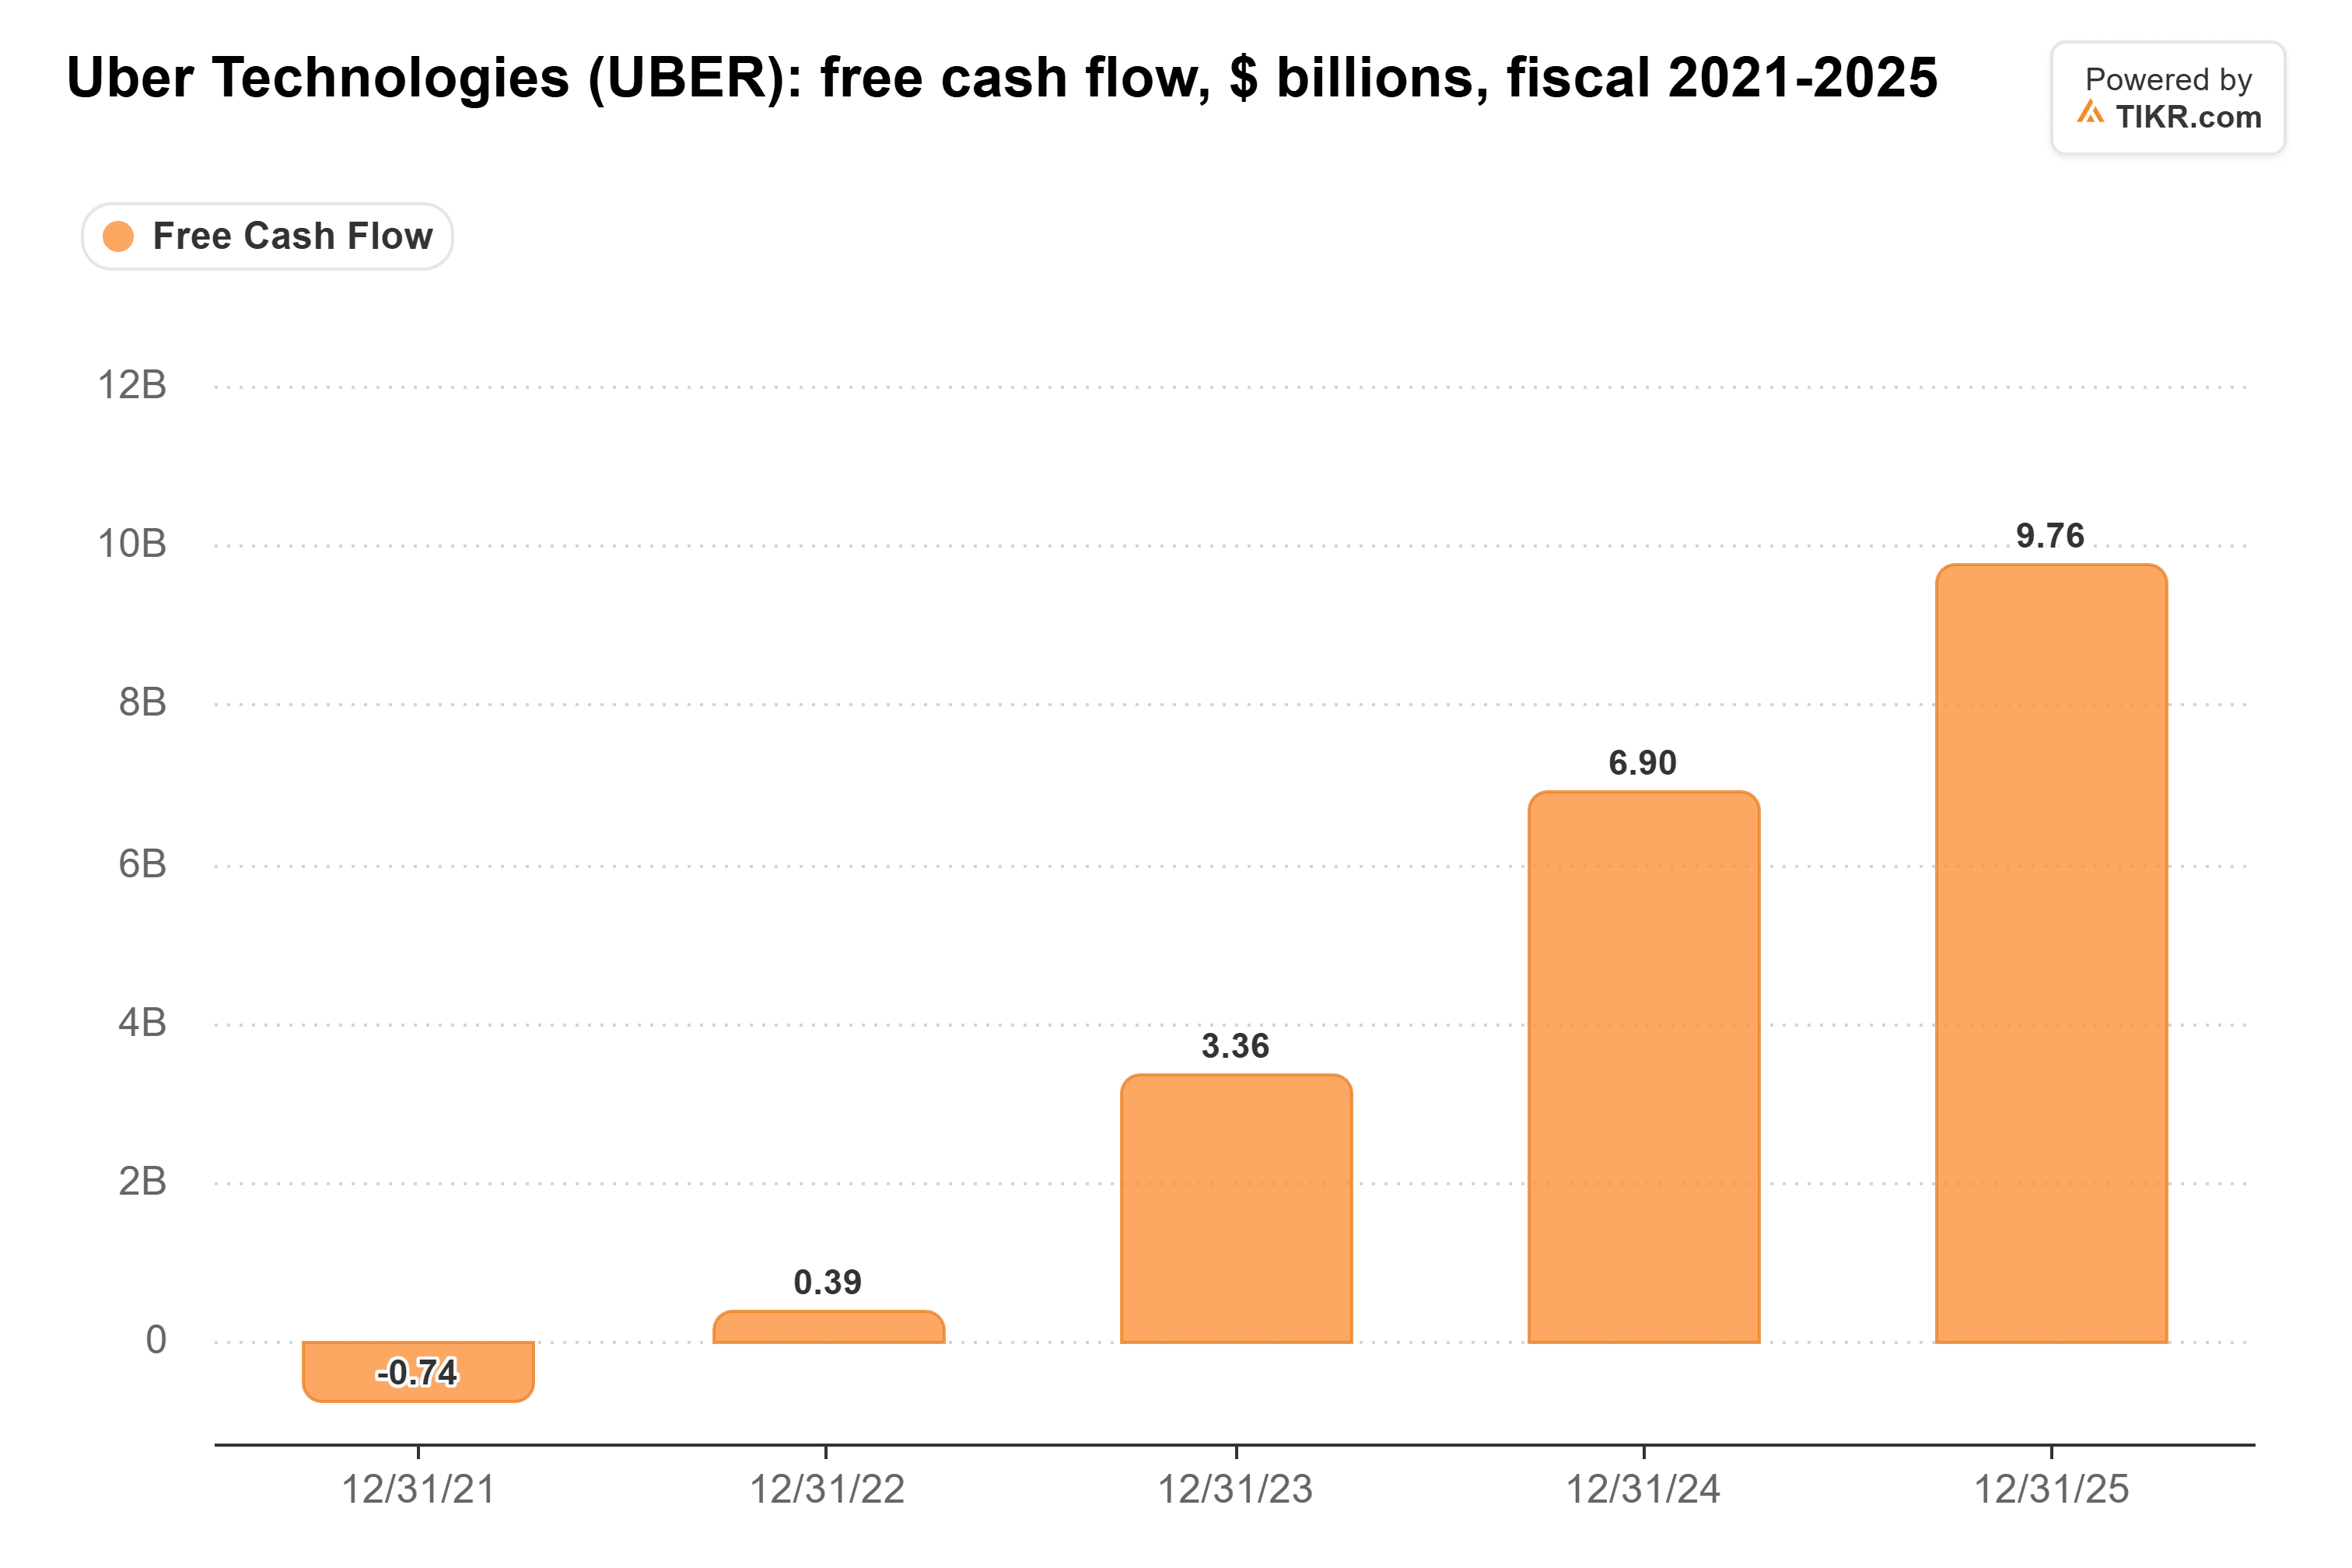
Und er wächst weiter: Der freie Cashflow betrug im dritten Quartal 2,5 Milliarden Dollar, gegenüber 2,2 Milliarden Dollar im Vorjahresquartal.
So wie ich es sehe, weitet sich der Kampf mit DoorDash aus, und im Moment gewinnt Uber die Deals, die am wichtigsten sind. Große Marken wollen ihre Kunden behalten und die Kurierfahrer anderer nutzen, und Uber ist die Wahl, die sie treffen. Der Vorsprung von DoorDash bei den Ausgaben ist enorm und wird nicht durch eine Partnerschaft verschwinden. Aber mit Amazon, McDonald's und einem Fahrtennetzwerk, das DoorDash nur über Lyft erreichen kann, hat Uber hier einen echten Vorteil, und ich denke, der Abschlag bei DoorDash könnte bestehen bleiben. Natürlich taucht keiner der Deals bisher in den Zahlen auf. Der Quartalsbericht von Uber Anfang Februar wird der erste Einblick sein, ob Prime und McDonald's seine Lieferbuchungen steigern.
Was ist die Uber-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!