Die wichtigsten Punkte
- ExxonMobil erhöhte seine vierteljährliche Dividende am 30. Oktober um 4 % auf 1,07 $ pro Aktie, die 44. Erhöhung in Folge, doch die Dividendenrendite liegt bei 2,4 % gegenüber 5,7 % bei Enbridge.
- Die Dividende von Exxon beanspruchte im vergangenen Jahr 40 % seines Free Cashflow, und das Unternehmen hat fast keine Nettoverschuldung.
- Der ausschüttungsfähige Cashflow von Enbridge hat die Dividende jedes Jahr seit einem Jahrzehnt gedeckt, obwohl seine Nettoverschuldung das 6,3-fache des EBITDA beträgt.
- Zu beobachten ist, ob die Verschuldung von Enbridge nach dem Deal und der Aktienemission im September zurückgeht und ob der Cashflow von Exxon bei nachlassenden Ölpreisen standhält.
ExxonMobil (XOM) erhöhte seine Dividende am 30. Oktober zum 44. Mal in Folge, um 4 % auf 1,07 $ pro Aktie je Quartal. Aber die Aktie bietet immer noch nur eine Dividendenrendite von 2,4 %.
Enbridge (ENB) bietet eine Dividendenrendite von 5,7 % und hat seine eigene Dividende seit 31 Jahren in Folge erhöht. Wenn ich also nur eine von ihnen für die nächsten 10 Jahre halten könnte, welche wäre es?
| Kennzahl | ExxonMobil (XOM) | Enbridge (ENB) |
|---|---|---|
| Dividendenrendite | 2,4 % | 5,7 % |
| Dividendenwachstum, Geschäftsjahr 2020-2025 | 2,8 % pro Jahr | 3,1 % pro Jahr (in C$) |
| Jährliche Erhöhungen in Folge (Angabe des Unternehmens) | 44 | 31 |
| Deckung, letzter Bericht | Cash-Dividendenausschüttungsquote: 40 % (TTM bis 30. September 2026) | Deckung durch ausschüttungsfähigen Cashflow: 1,5x (Geschäftsjahr 2025) |
| Nettoverschuldung / EBITDA (LTM) | 0,3x | 6,3x |
| Zinsdeckung (LTM) | 58,7x | 2,3x |
Quelle: TIKR, 5. November 2026; Erhöhungen aus den eigenen Mitteilungen der Unternehmen.
6 sichere Dividendenaktien, die Rentnern eine Dividendenrendite von 6 %+ bieten
Es gibt heute über 100 Aktien, die eine jährliche Dividendenrendite von 6 %+ bieten.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon für Rentner wirklich sicher sind.
Sie alle gehören Ihnen kostenlos als Teil unseres neuen Investmentreports, den Sie hier abrufen können.
Exxon erhöht bewusst langsam
Exxon erzielte im dritten Quartal 2026 einen Free Cashflow von 19,1 Mrd. $ und schüttete davon 4,3 Mrd. $ als Dividenden aus. Das Wachstum kam von Rekordausstößen an Kraftstoffen in seinen Raffinerien sowie aus Guyana und dem Permian-Becken, während der Konflikt im Nahen Osten seine Fördermengen in Katar drosselte.
In den zwölf Monaten bis zum 30. September 2026 beanspruchte die Dividende komfortable 40 % des Free Cashflow. Diese Quote schwankt jedoch stark: Sie ging von 25,6 % im Geschäftsjahr 2022 auf eine deutlich knappere 73,0 % im Geschäftsjahr 2025.
Der Free Cashflow von Exxon hat im letzten Jahrzehnt weitaus stärker geschwankt als seine Dividende:
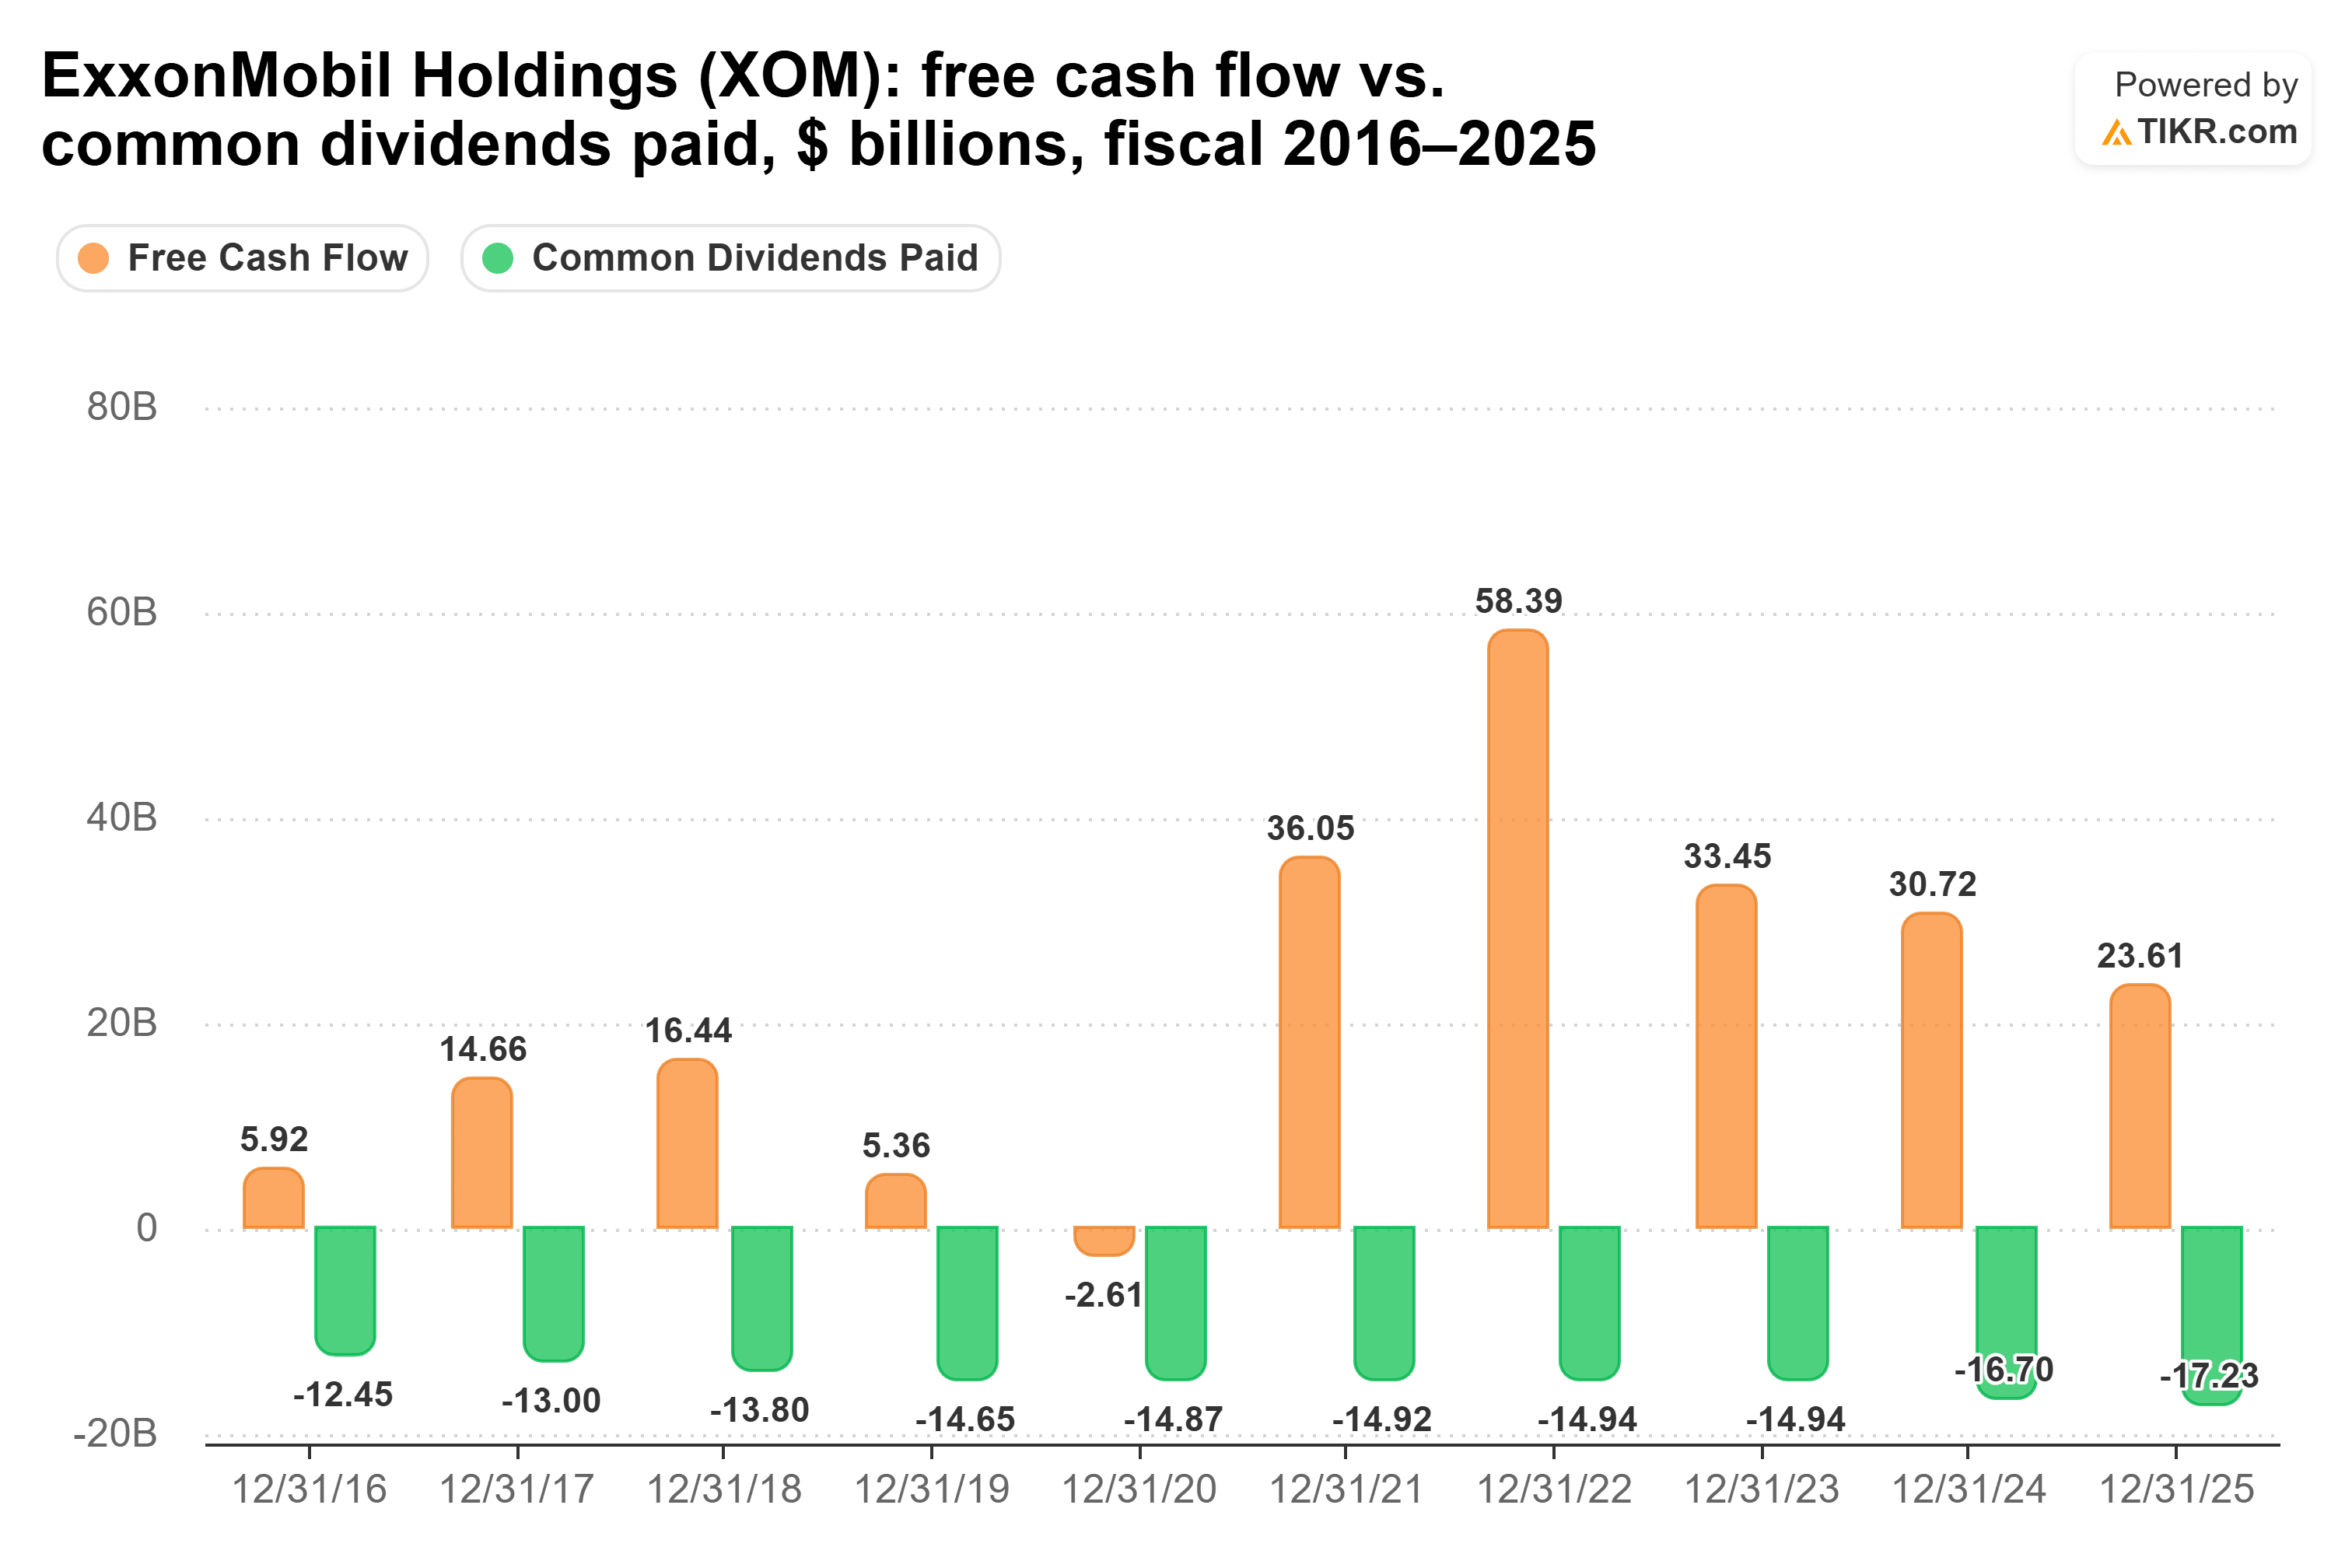
Er reichte in den Geschäftsjahren 2016, 2019 und 2020 nicht aus, um die Dividende zu decken, und Exxon erhöhte trotzdem weiter. CEO Darren Woods erklärte im Telefonat zum dritten Quartal, warum die Erhöhungen gering bleiben: "Wir werden unsere Dividende niemals kürzen. Jede Erhöhung, die wir vornehmen, wird also zu einer Verpflichtung, der wir uns für die Zukunft verpflichten müssen."
So wuchs die Dividende von Geschäftsjahr 2020 bis Geschäftsjahr 2025 nur um 2,8 % pro Jahr (von 3,48 $ auf 4,00 $ pro Aktie), und Aktienrückkäufe erledigen den Rest: Exxon plant für 2027 20 Mrd. $ davon, sofern die Marktbedingungen es zulassen.
Das Risiko besteht darin, dass ein Teil des Cashflows von 2026 von kriegsbedingt gestiegenen Öl- und Raffineriepreisen stammte, und Brent fiel am 3. November um mehr als 4 %, da Hoffnungen aufkamen, dass sich diese Angebotsstörungen entspannen könnten.
Enbridge zahlt mehr und leiht sich mehr
Der Free Cashflow von Exxon schwankt mit den Preisen, aber der Cashflow von Enbridge ist weitaus stetiger gestiegen. Seine Gaspipelines wachsen aufgrund der Kundennachfrage, und seine Gasversorger aufgrund von Tariferhöhungen.
Der ausschüttungsfähige Cashflow deckte die Dividende im Geschäftsjahr 2025 mit dem 1,5-fachen, bei C$ 5,71 pro Aktie gegenüber C$ 3,77, und er hat sie jedes Jahr seit einem Jahrzehnt gedeckt:
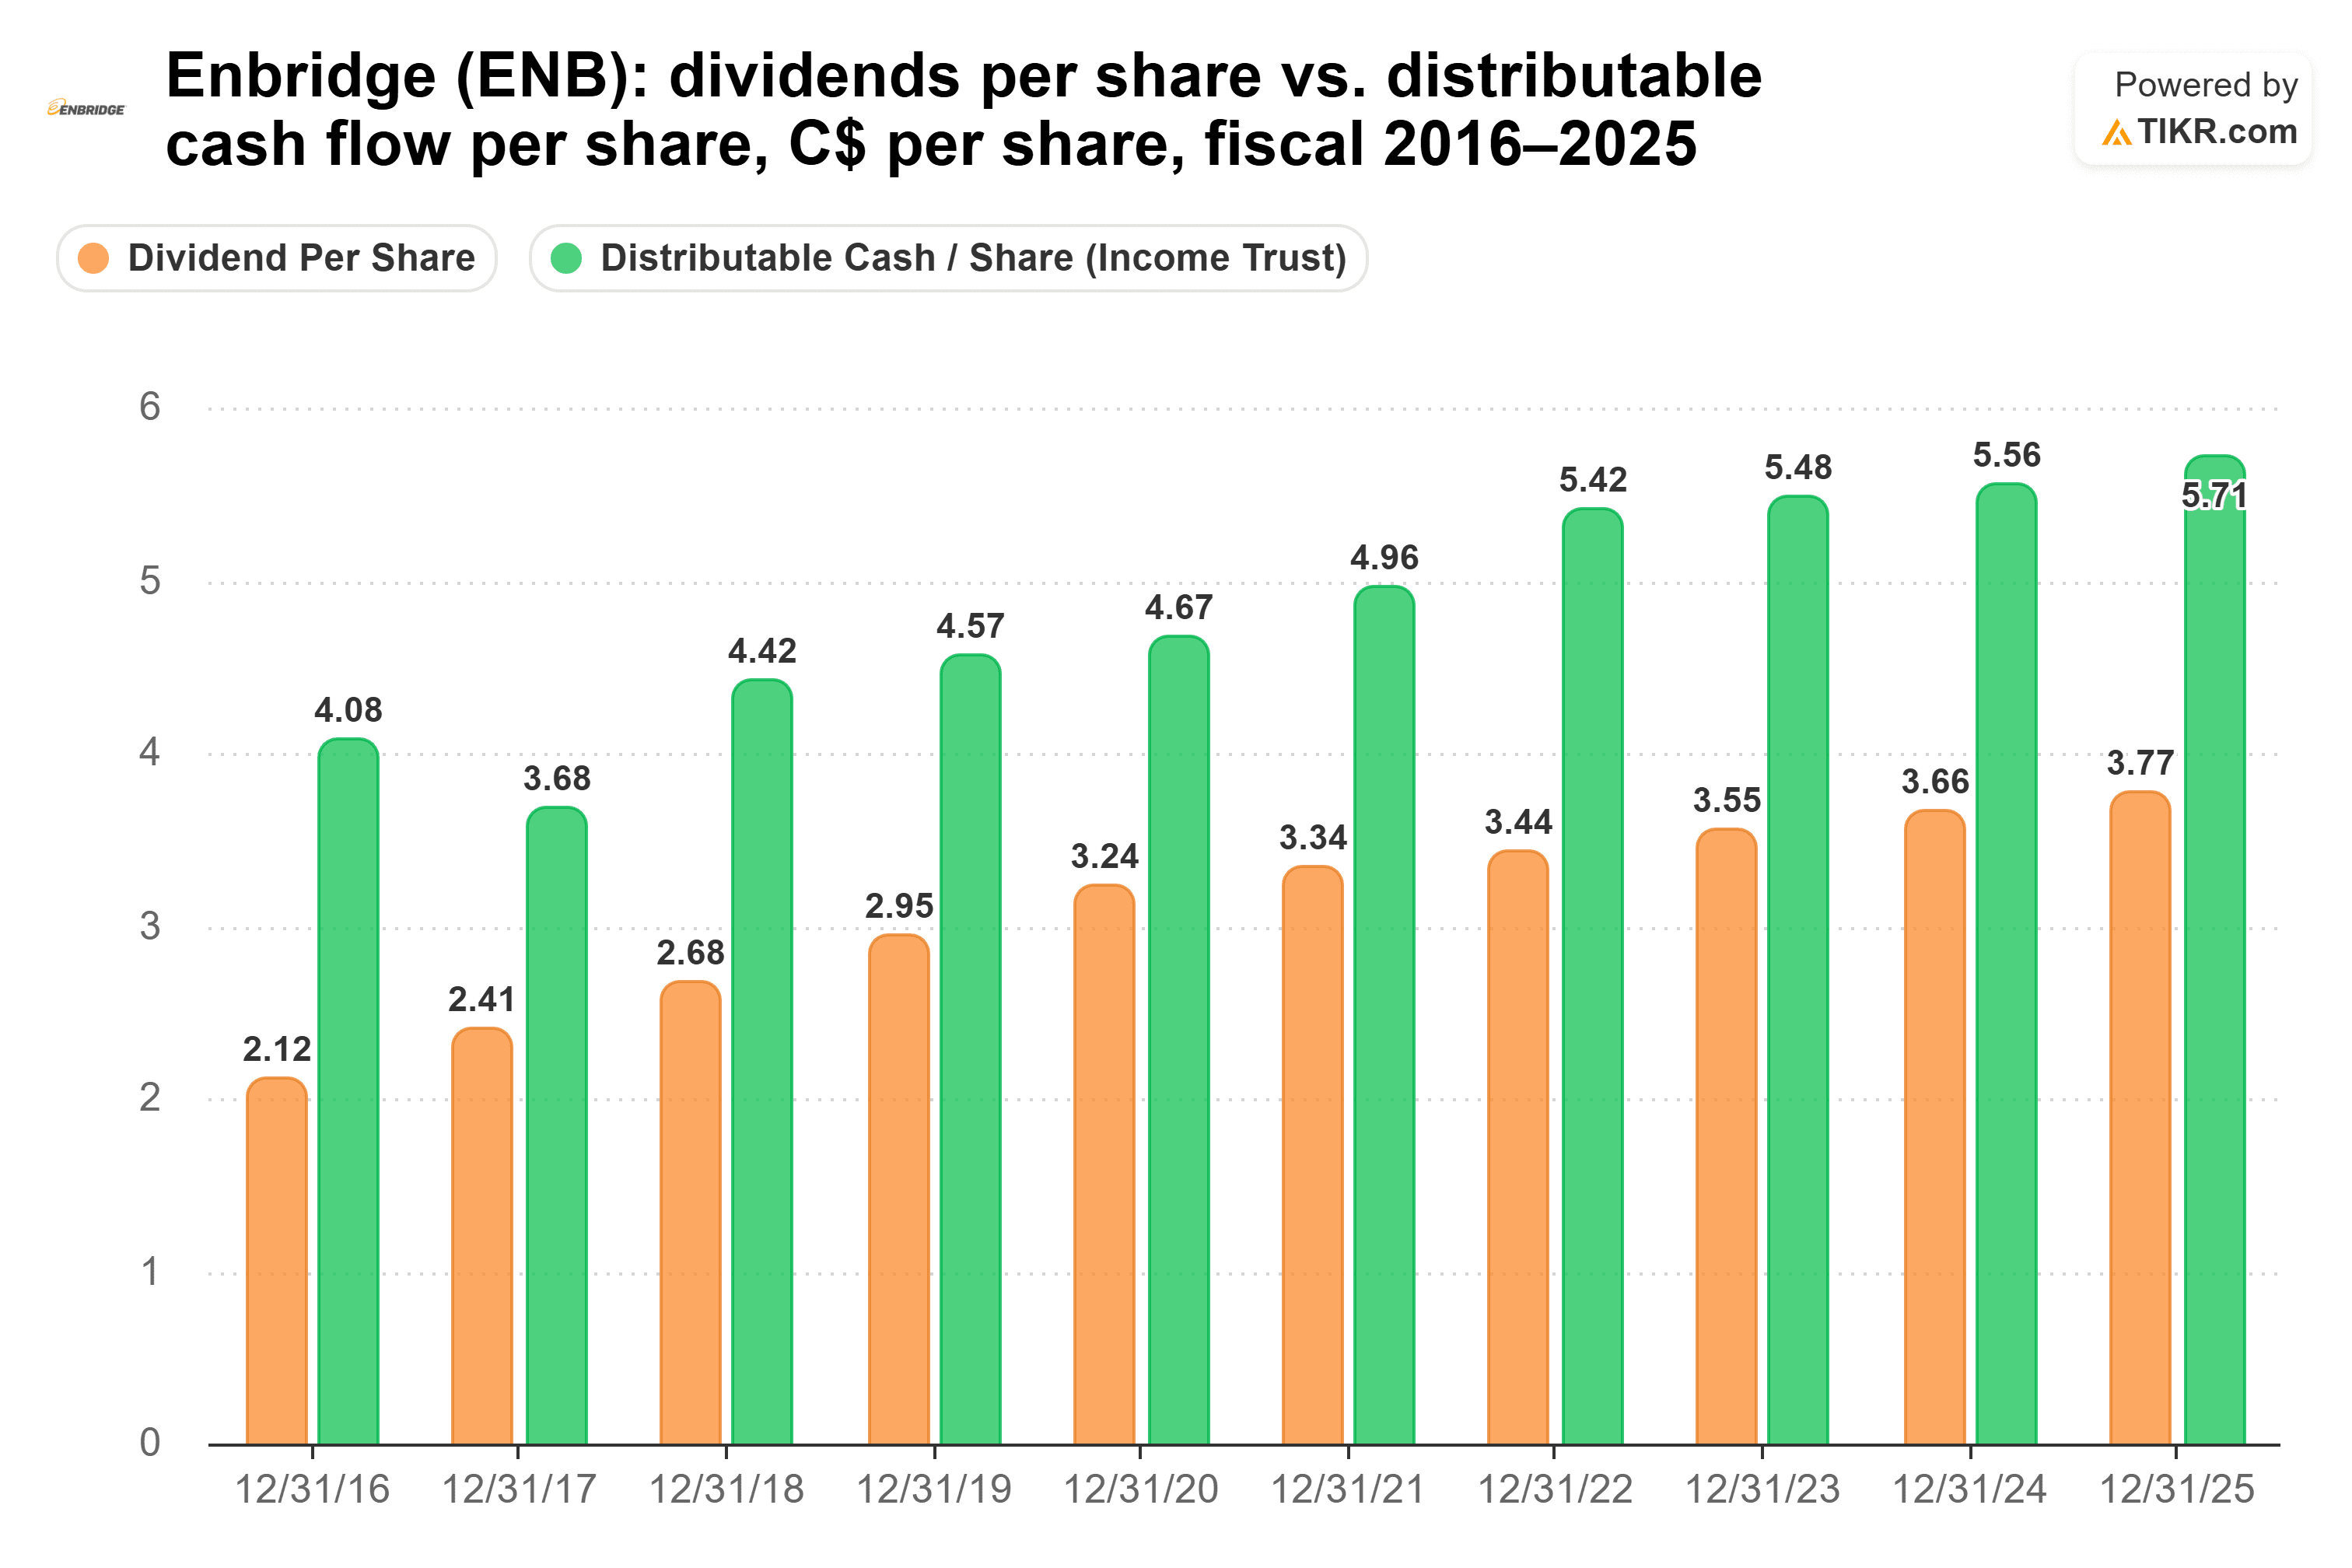
Die Deckung reichte von einem Tief von 1,4x im Geschäftsjahr 2020 bis zu einem Hoch von 1,9x im Geschäftsjahr 2016, während der ausschüttungsfähige Cashflow pro Aktie von C$ 4,08 auf C$ 5,71 stieg. Das Management hat die Prognose für 2026 von C$ 5,70 bis C$ 6,10 pro Aktie bekräftigt, mit einem Wachstum von etwa 5 % pro Jahr danach.
Die letzte Erhöhung am 3. Dezember 2025 betrug 3 %, auf C$ 0,97 je Quartal, in Einklang mit den 3,1 % pro Jahr von Geschäftsjahr 2020 bis Geschäftsjahr 2025 (C$ 3,24 auf C$ 3,77).
Der Haken ist die Verschuldung. Die Nettoverschuldung beträgt das 6,3-fache des EBITDA, und das EBIT deckt die Zinsen nur mit dem 2,3-fachen. Am 9. September vereinbarte Enbridge den Kauf des Rohölgeschäfts von Tallgrass Energy für 2,55 Mrd. US-$ und verkaufte neue Aktien im Wert von 2,6 Mrd. C$, um diesen Deal und einen früheren zu finanzieren. CEO Greg Ebel geht Ende des Jahres in den Ruhestand, und Michele Harradence, die die Gasversorger leitet, übernimmt im Januar.
Enbridge zahlt in kanadischen Dollar, sodass der Betrag in US-Dollar mit dem Wechselkurs schwankt, und Kanada behält Steuern auf Dividenden ein, die an US-Inhaber gezahlt werden.
Welche Dividende gewinnt also?
Wenn ich nur eine Dividendenaktie für die nächsten 10 Jahre halten kann, dann ist es Enbridge.
Bei der Fünfjahreswachstumsrate jeder Aktie zahlt eine Investition von 10.000 $ in Enbridge über das Jahrzehnt etwa 6.557 $ an Dividenden aus, 3.828 $ mehr als die 2.729 $, die Exxon zahlt. Im 10. Jahr würde Enbridge etwa 749 $ pro Jahr zahlen, eine Dividendenrendite von 7,5 % auf die ursprünglichen 10.000 $, gegenüber etwa 308 $ oder 3,1 % bei Exxon. (Die Zahlen von Enbridge sind in kanadischen Dollar angegeben.)
Enbridge muss seine Dividende nur im bisherigen Tempo weiter erhöhen, und das Management erwartet, dass sein Cashflow schneller wächst als die Dividende.
Exxon hat ebenfalls eine starke Argumentation. Seine Dividende beansprucht 40 % des Free Cashflow, seine Verschuldung ist minimal, und seine 20 Mrd. $ an Aktienrückkäufen für 2027 bringen den Aktionären noch mehr Geld. Aber Exxon müsste seine Dividende weitaus schneller erhöhen als mit seiner Rate von 2,8 %, um eine so große Lücke zu schließen, und seine eigene Politik hält die Erhöhungen gering.
Natürlich muss Enbridge diese Verschuldung noch abbauen. Die letzte Erhöhung erfolgte Anfang Dezember, und die diesjährige wird zeigen, ob der Tallgrass-Deal und die neuen Aktien etwas verändert haben.
Vergessen Sie Enbridge: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die Wahl der richtigen Dividendenaktie mit hoher Rendite kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Dividendenrendite von 6 %+ identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Enbridge ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!