Die wichtigsten Punkte
- Apple schloss am Montag erstmals über 350 US-Dollar, wodurch sein Börsenwert wieder über 5 Billionen US-Dollar stieg.
- Gene Munster sagt, Apples größter Konkurrent sei ein SpaceX-Telefon, das Elon Musk als "völlig falsch" bezeichnet hat, und SpaceX baut bereits mit Qualcomm ein landesweites 5G-Netz auf.
- Apple notiert mit dem 37-fachen der erwarteten Gewinne, nahe dem oberen Ende seiner 10-Jahres-Spanne, während Analysten erwarten, dass sein Umsatzwachstum bis zum Geschäftsjahr 2029 auf etwa 6 % verlangsamt.
- Ein SpaceX-Telefon scheint Jahre davon entfernt, dem iPhone zu schaden, daher ist Apples eigene Bewertung derzeit das größere Risiko für die Aktie.
Apple (AAPL) schloss am Montag bei einem Rekordwert von 350,69 US-Dollar, seinem ersten Schlusskurs über 350 US-Dollar, wodurch sein Börsenwert wieder über 5 Billionen US-Dollar stieg.
Gene Munster, Managing Partner bei Deepwater Asset Management, ist so bullisch für Apple wie kaum ein anderer. In der neuesten Folge des RiskReversal Pod sagte er: "Apple befindet sich in einer fantastischen Position" und sagte einen Hardware-Superzyklus im nächsten Jahrzehnt voraus.
Dann nannte er den Konkurrenten, den er im Auge behält, und offiziell existiert dieser nicht. Anfang Juli berichtete das Wall Street Journal, dass SpaceX (SPCX) Investoren einen Prototyp eines Handys gezeigt habe, der schlanker als ein iPhone sei und mit einem eigenen KI-gestützten Betriebssystem laufe. Elon Musks Antwort auf X: "Völlig falsch."
Munster glaubt der Dementi nicht:
"Ich denke, dass ihre größte Konkurrenz dieses SpaceX-Telefon ist, von dem [Elon] sagt, es sei völlig falsch. Ich denke, es ist völlig richtig."
Das ist eine ziemlich gewagte Aussage über das wertvollste Unternehmen der Welt.
TIKR verfolgt 45 Analysten für Apple. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Apple zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Apple an
SpaceX baut bereits das Netzwerk auf
Bisher wurde der Vorstoß von SpaceX in den Mobilfunk als schlechte Nachricht für die Netzbetreiber interpretiert. Jim Cramer ging sogar so weit zu sagen: "Sie sollten keine AT&T-Aktien besitzen."
Aber das Netzwerk selbst ist real. Im Anschlussgespräch zum vierten Quartal von Qualcomm (QCOM) am 4. November sagte CEO Cristiano Amon: "SpaceX hat Qualcomm ausgewählt, um das landesweite terrestrische 5G-Netzwerk von Starlink Mobile in den USA zu betreiben." Der Aufbau beginnt 2027 im Rahmen eines mehrjährigen Vertrags, und Amon erwartet, dass es sich um eine der größten 5G-Implementierungen im Land handeln wird.
Ein Netzwerk benötigt Telefone, und hier kommt Munters Warnung ins Spiel. Apple wurde bereits danach gefragt. Auf der Gewinnkonferenz von Apple im Juli beantwortete John Ternus, nun sein CEO, eine Frage zu KI-Geräten von OpenAI und SpaceX mit den Worten, Apple sei "wirklich auf unsere Pläne konzentriert".
Meine Einschätzung: Ein Netzbetreiber mit einem eigenen Telefon hätte allen Grund, dieses gegenüber einem iPhone zu bevorzugen. Und Netzbetreiber und andere Wiederverkäufer machten im Geschäftsjahr 2025 60 % des Umsatzes von Apple aus.
Anleger zahlen dafür, dass das iPhone weiterhin gewinnt
Das iPhone trug 50,4 % zu Apples Umsatz von 416,2 Milliarden US-Dollar im Geschäftsjahr 2025 bei. Munters Bullen-Argumentation stützt sich von hier an noch stärker darauf. Er erwartet, dass der Umsatz von Apple durchschnittlich etwa 10 % pro Jahr bis 2030 wachsen wird, viel schneller als in den letzten Jahren, wobei Hardware schneller wächst als Services. Infolgedessen sieht er, dass der Anteil der Services in den nächsten Jahren auf 20 % bis 25 % des Umsatzes zurückgeht.
Wall Street ist vorsichtiger. Analysten erwarten ein Umsatzwachstum von 10 % im Geschäftsjahr 2027 auf 527 Milliarden US-Dollar, das sich dann bis zum Geschäftsjahr 2029 auf etwa 6 % verlangsamt:
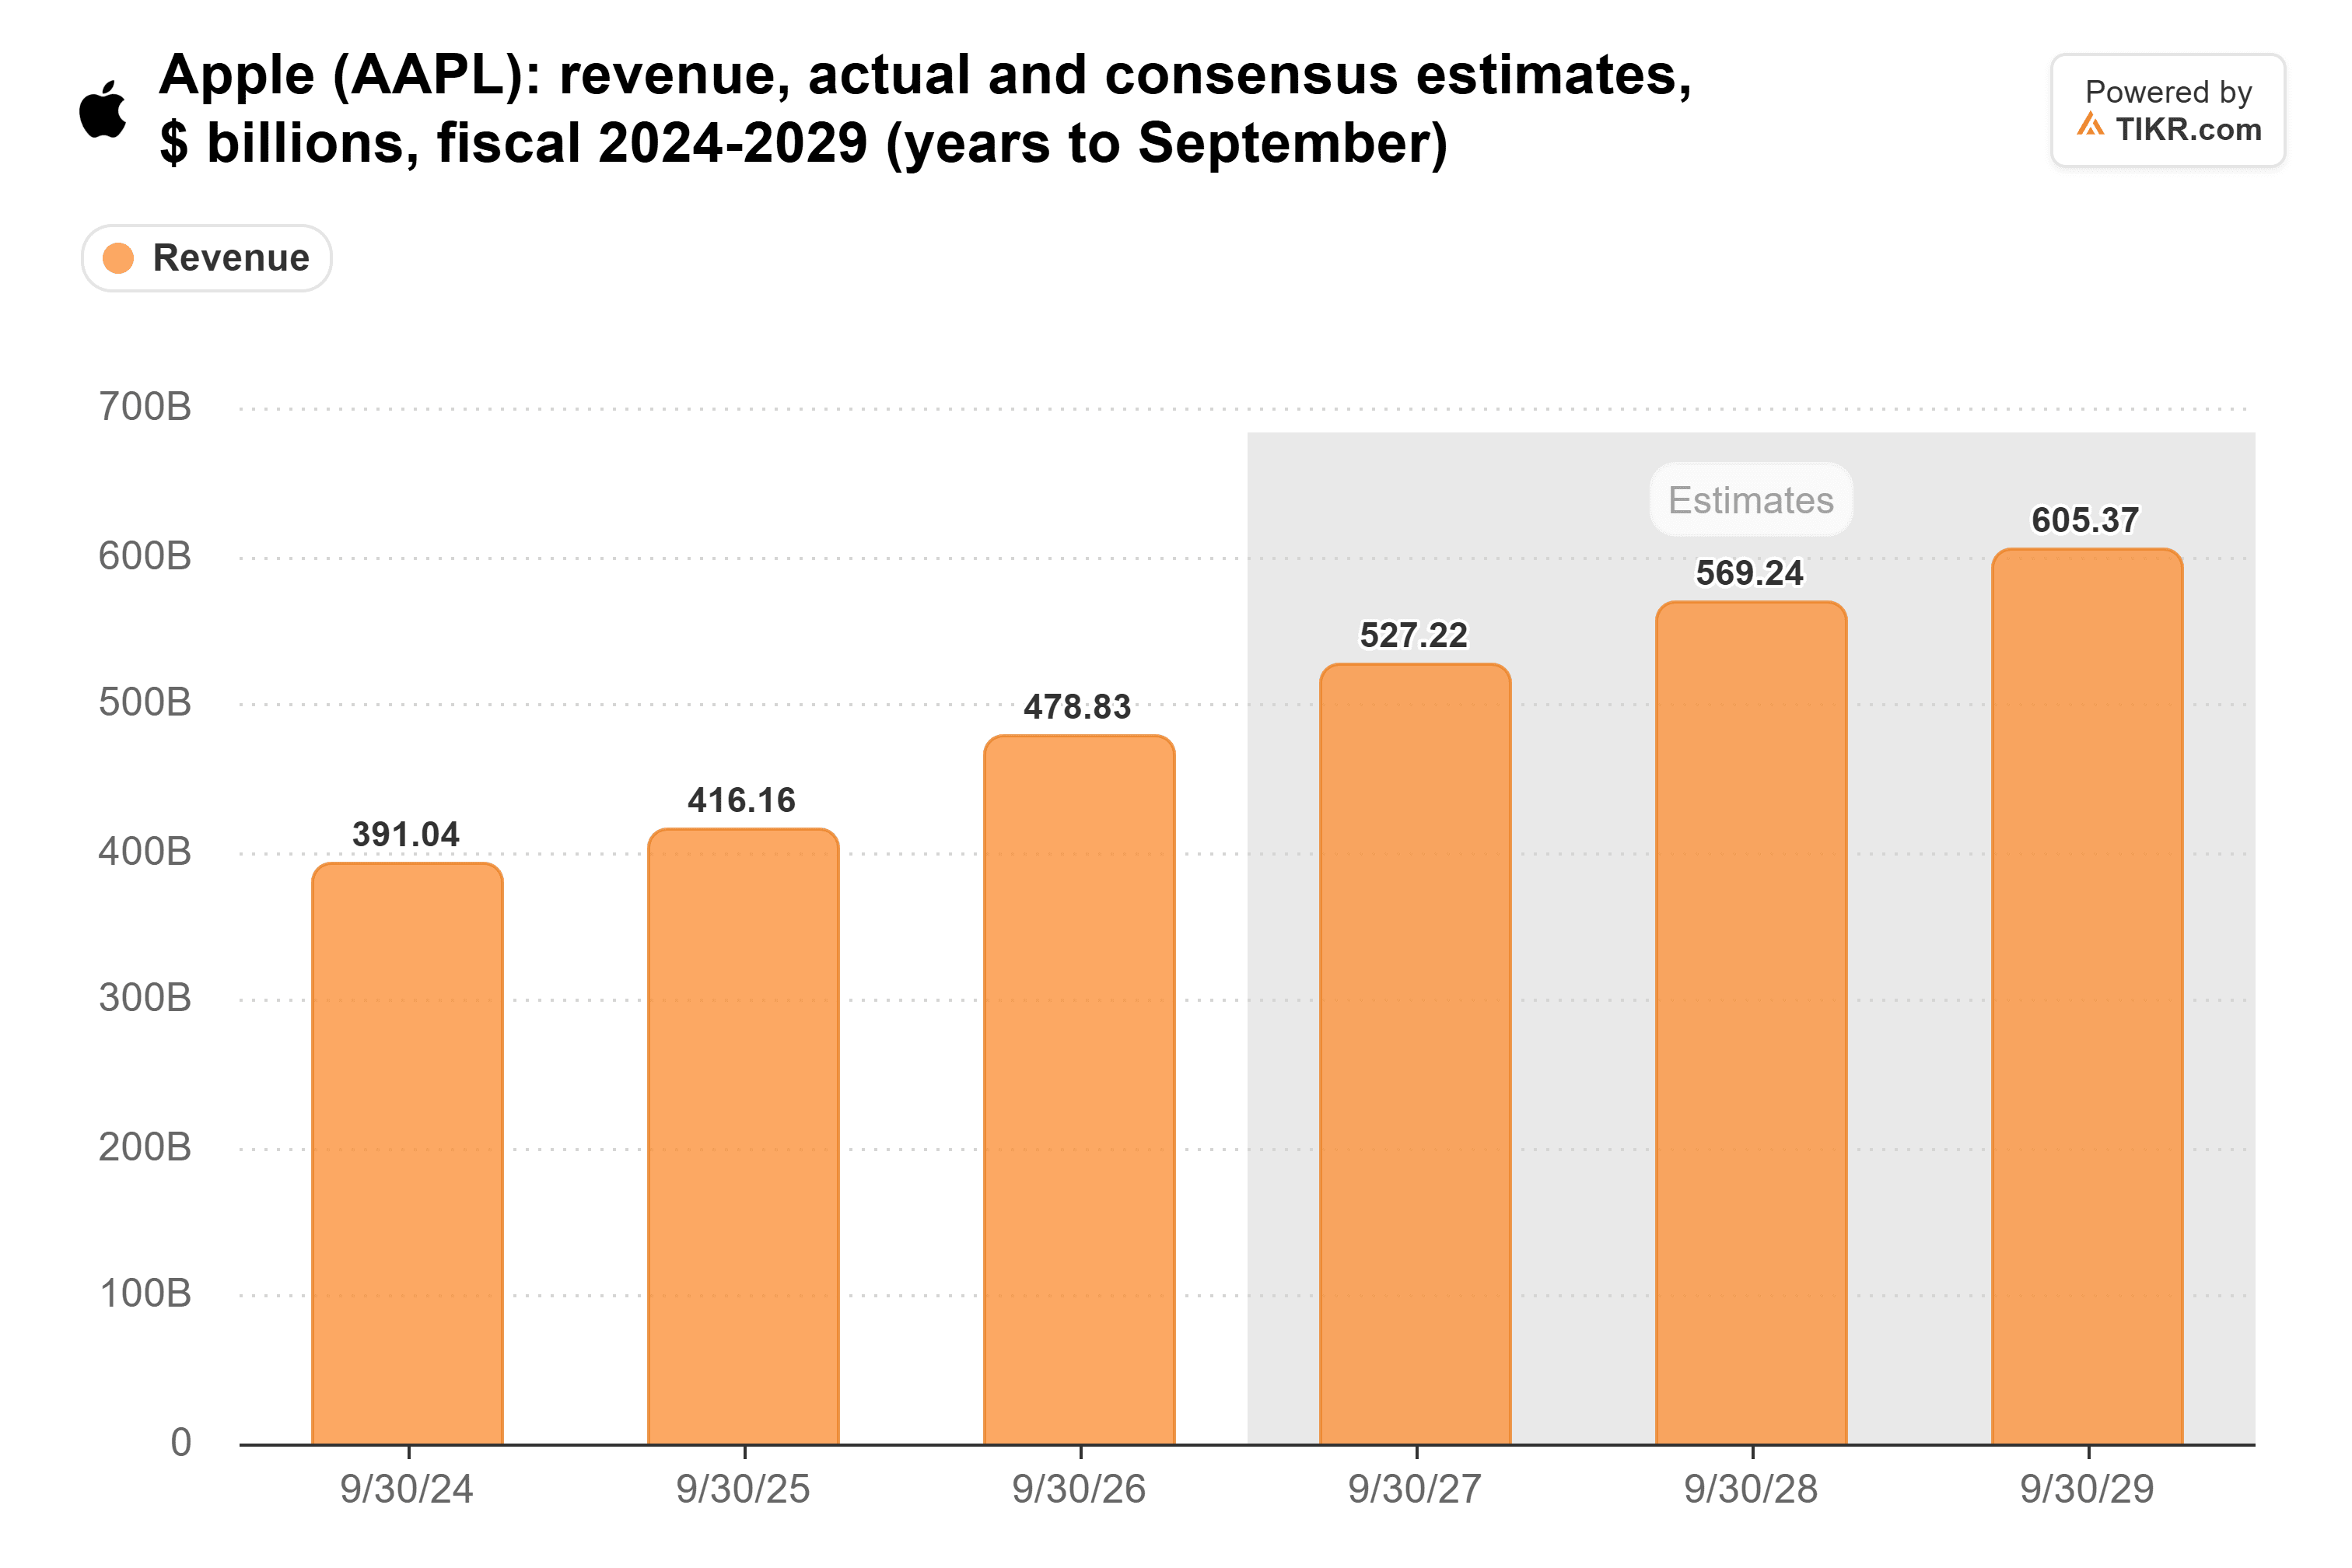
Das entspricht etwa 8 % pro Jahr vom Geschäftsjahr 2026 bis zum Geschäftsjahr 2029, unter Munters Tempo.
Anleger zahlen trotzdem für die schnellere Version. Apple notiert mit dem 37-fachen der erwarteten Gewinne, knapp unter dem Höchstwert von 38-fach, den es am 22. Oktober erreichte, und deutlich über seinem 10-Jahres-Durchschnitt von 24-fach:
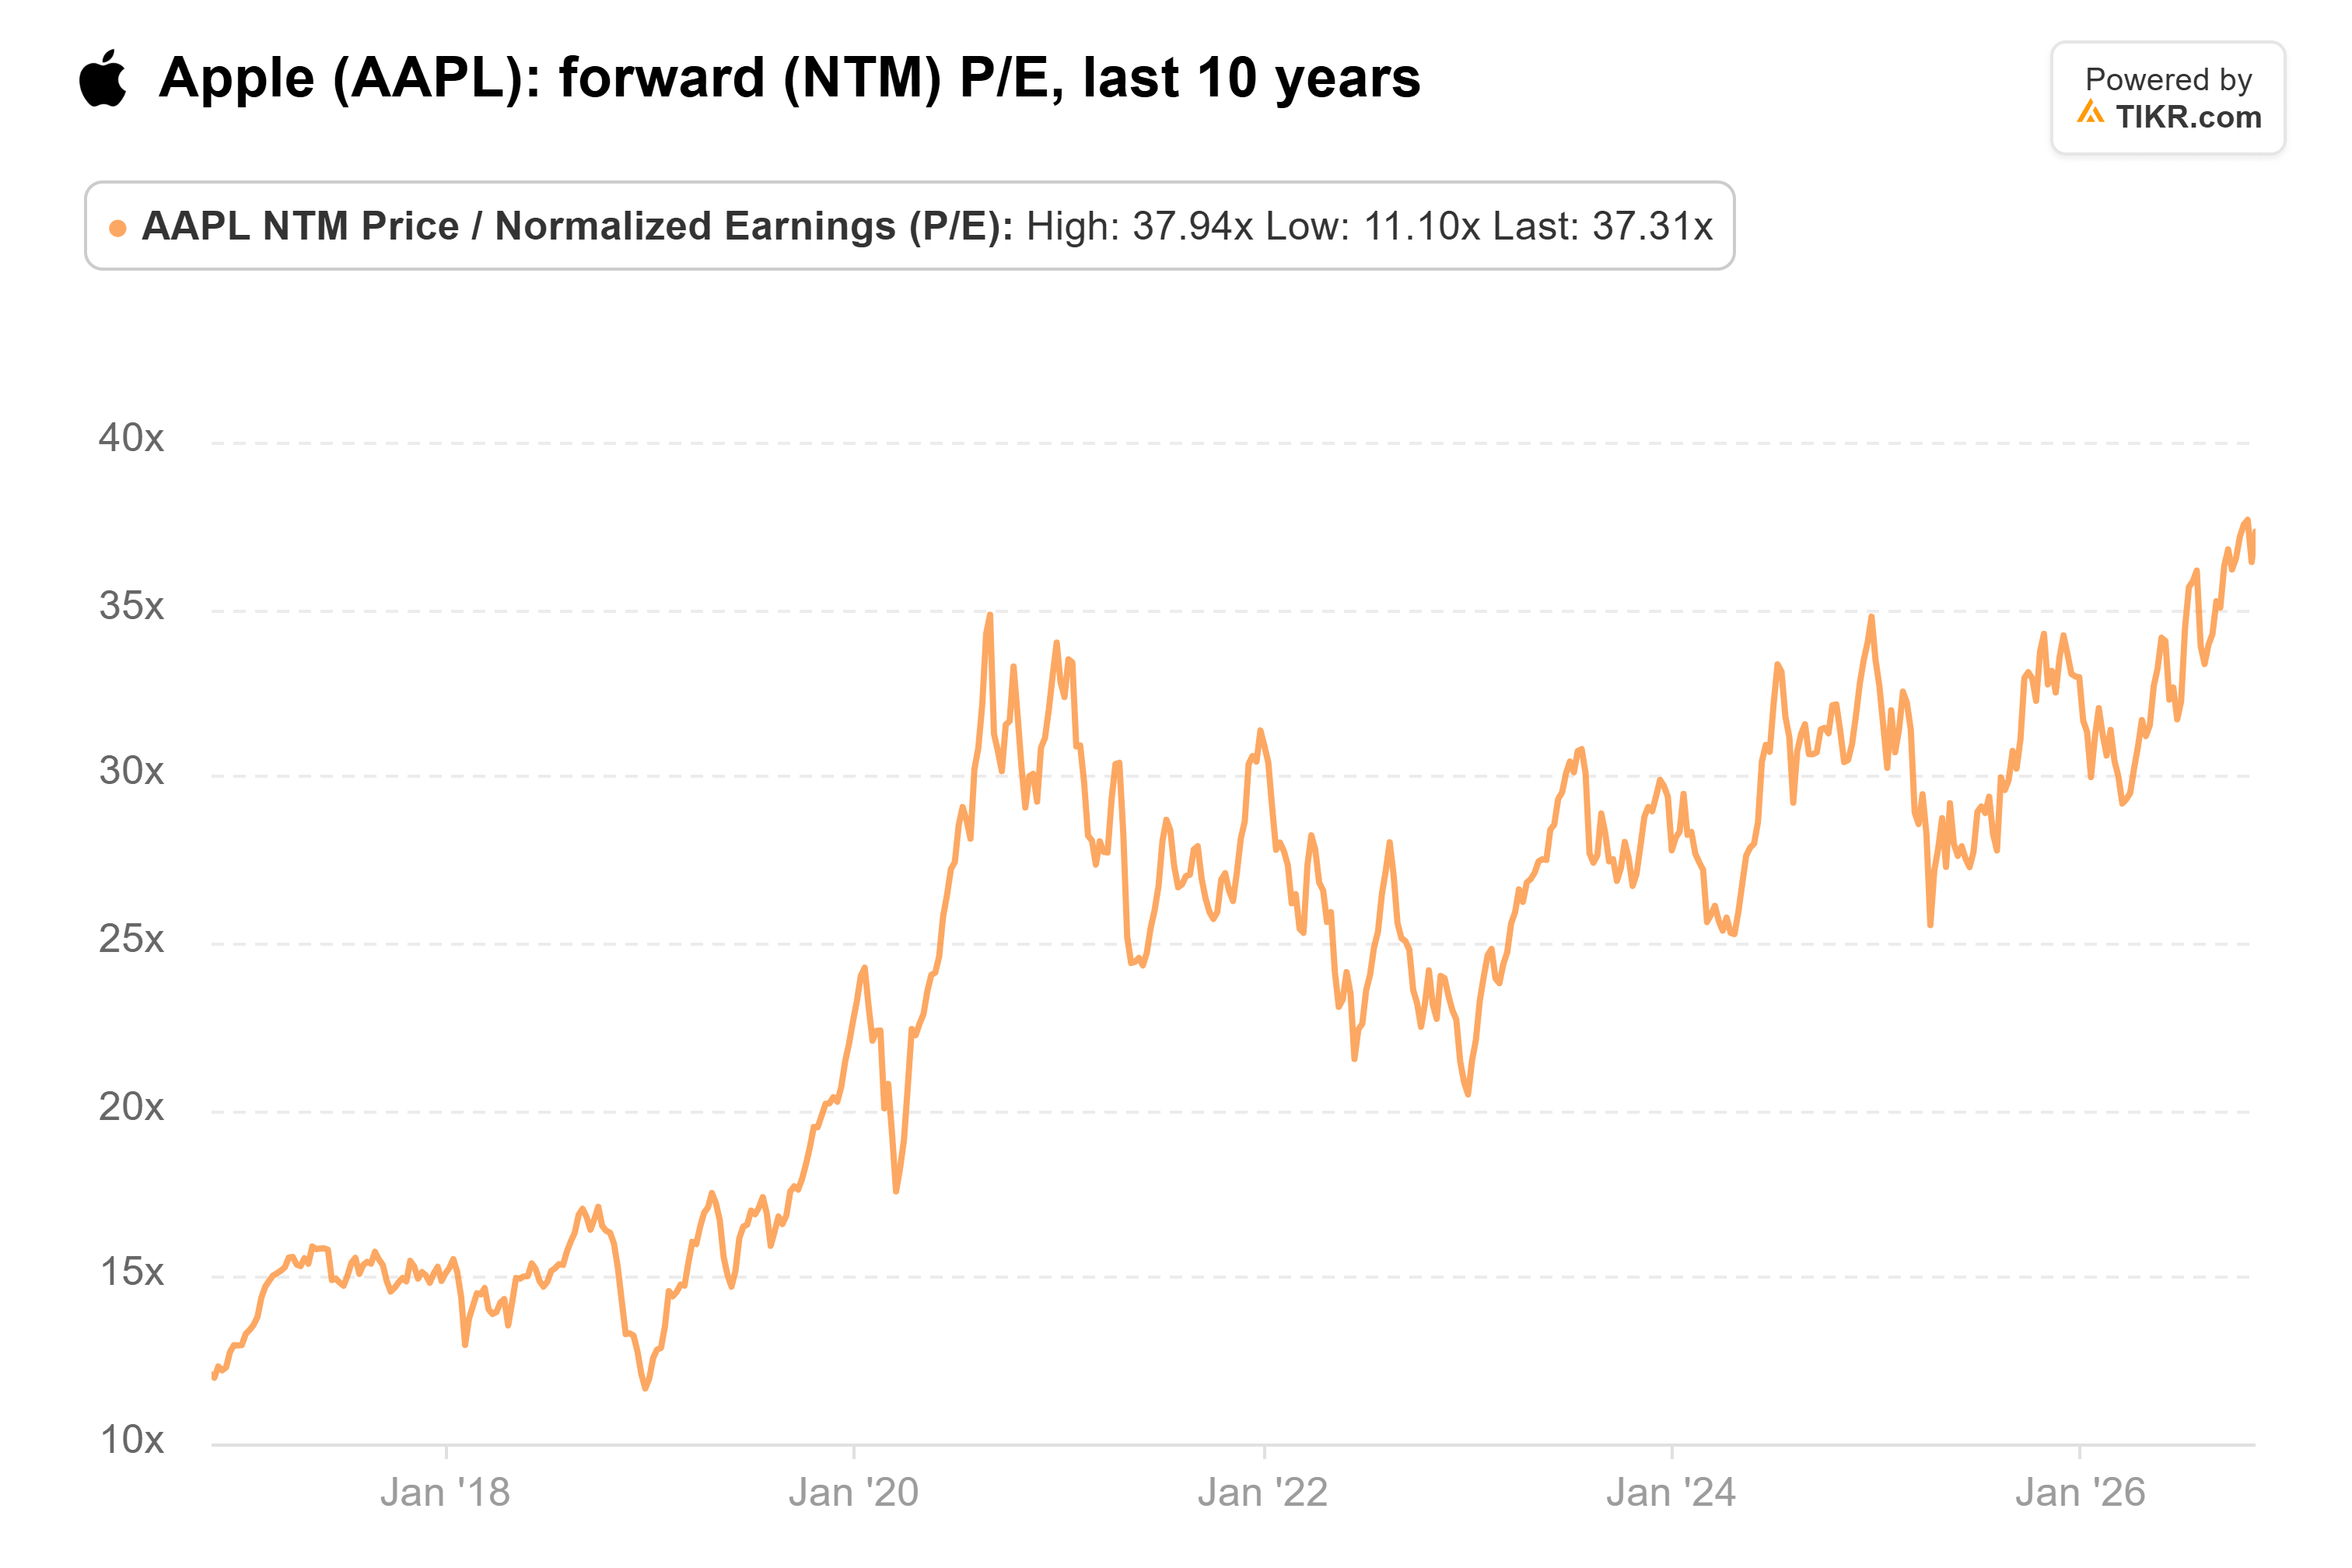
Zu diesem Preis bleibt nicht viel Spielraum für alles, was das iPhone verlangsamt, SpaceX eingeschlossen.
Services fährt auf dem iPhone mit
Munster machte auch das beste Argument dafür, warum ein Konkurrenztelefon Schwierigkeiten hätte. "Wir sind auf tiefgreifende Weise mit diesen Produkten verbunden", sagte er, und Apples Ökosystem sei "sehr schwer zu verlassen".
In diesem Ökosystem erzielt Apple auch seine fettesten Margen. Services machten im Geschäftsjahr 2025 26,2 % des Umsatzes, aber 42,2 % des Bruttogewinns aus, bei einer Bruttomarge von 75,4 % über mehr als 2,5 Milliarden aktive Geräte hinweg. Diese Mischung hilft zu erklären, warum die Bruttomarge von Apple von 43,3 % im Geschäftsjahr 2022 auf 48,8 % im Geschäftsjahr 2026 stieg:
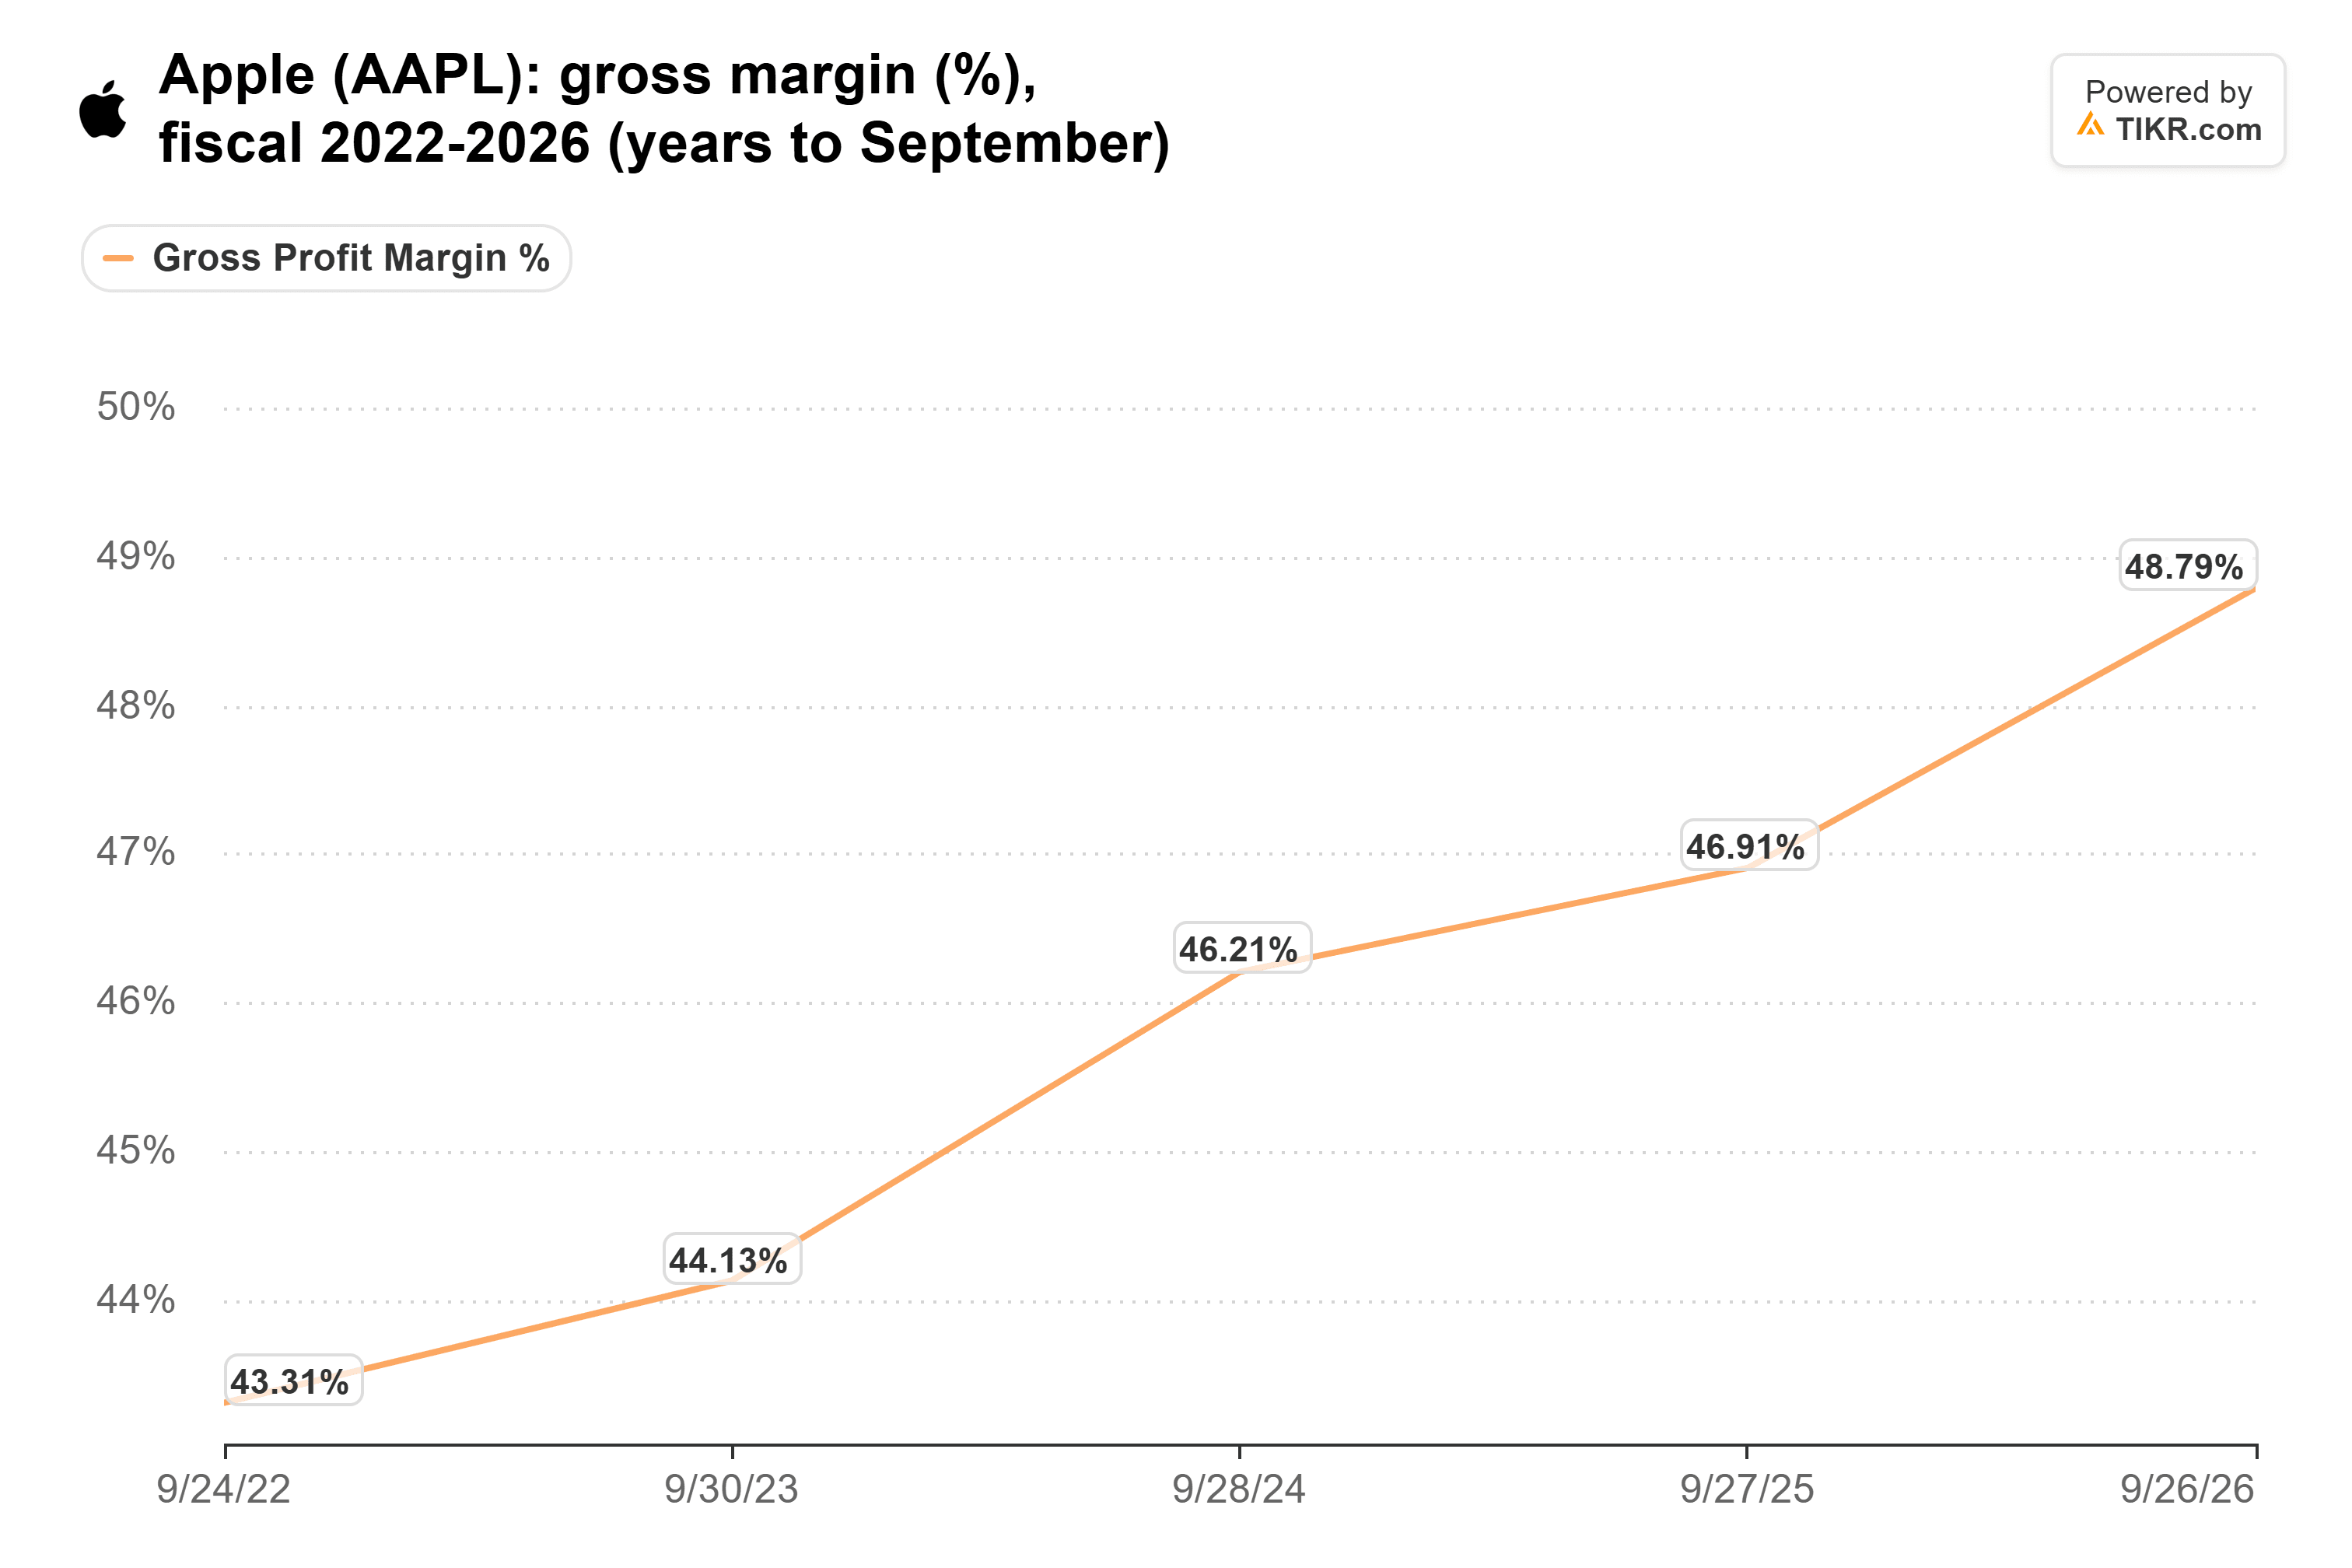
Diese Marge wird jedoch sinken: Apple gab für das Dezemberquartal 45 % bis 46 % als Prognose an, da die Speicherkosten steigen.
Ein SpaceX-Telefon würde Apple also mehr kosten als nur den Hardware-Verkauf. Ein Käufer, der das iPhone verlässt, nimmt seine Ausgaben im App Store, seinen iCloud-Speicher und seine Abonnements mit.
Eine ferne Bedrohung für eine teuer bewertete Aktie
Dennoch sehe ich nicht, dass ein SpaceX-Telefon dem iPhone in absehbarer Zeit schaden wird. Es gibt noch kein Produkt zu beurteilen, und das Netzwerk von Starlink Mobile wird erst 2027 aufgebaut. Das nähere Risiko für die Apple-Aktie ist ihr eigener Preis. Mit dem 37-fachen der erwarteten Gewinne ist sie näher an Munters 10 % Wachstum bewertet als an der langsameren Prognose der Street, sodass selbst ein schwaches iPhone-Quartal schaden könnte.
Die Ergebnisse von Apple für das Dezemberquartal, die Ende Januar vorliegen, sind der nächste Test. Und falls SpaceX jemals ein Telefon auf die Bühne bringt, mit einem eigenen Netzwerk dahinter, würde ich Munters Warnung sehr viel ernster nehmen.
Was ist die Apple-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Apple wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!