


劳氏公司股票要点
- 劳氏公司第一季度营收为231亿美元,同比增长10%,超出华尔街229亿美元的预期。
- 调整后稀释每股收益为3.03美元,高于去年同期的2.92美元,超出市场共识预期约2%。
- 调整后营业利润率为11.5%,较去年同期下降43个基点,主要受FBM和ADG收购带来的稀释效应影响。
- TIKR模型预计,到2031年1月,LOW股票价值约为324美元,这意味着从当前价格计算的总回报率约为47%。
如果劳氏公司股价低于公允价值,而收购带来的利润率压力是暂时的,其利润表将讲述这个故事。免费查看TIKR上完整的LOW财务数据 →
劳氏公司股票Q1业绩超预期:专业客户与线上销售驱动增长,尽管DIY业务面临不利因素
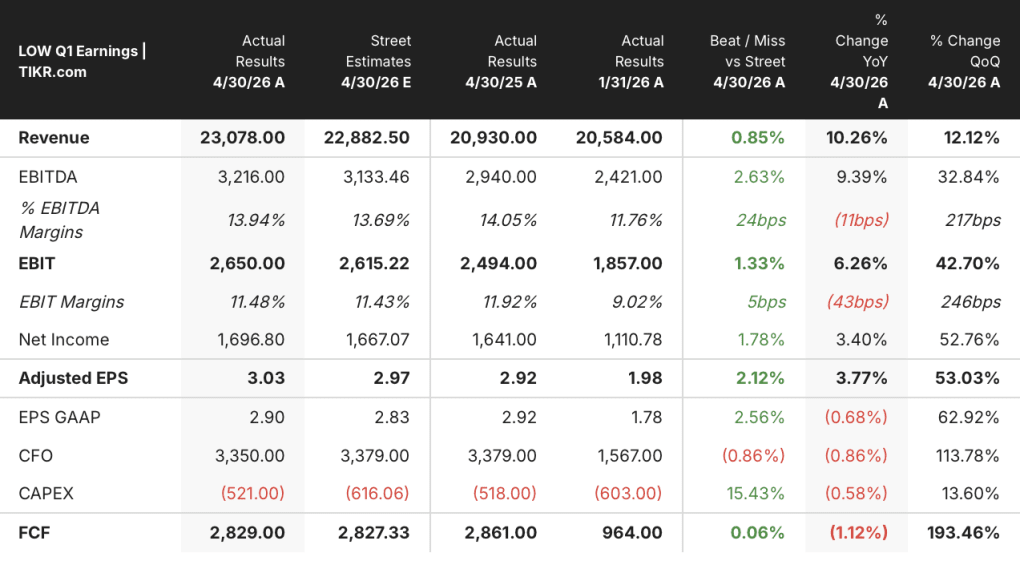
劳氏公司 (LOW) 在2026年5月的财报电话会议后公布第一季度营收为231亿美元,超出华尔街预期,这家家装零售商连续第四个季度实现可比销售额正增长。
该公司是美国第二大家装连锁店,向自己动手的消费者和专业承包商销售产品和服务。
本季度可比销售额增长0.6%,其中2月份受冬季风暴拖累,但在3月份加速增长。
第一季度线上销售额增长15.5%,得益于忠诚度计划改进、履约能力提升以及公司的人工智能购物助手Mylow。
Mylow现在每月处理超过100万次客户咨询,首席执行官Marvin Ellison指出,使用Mylow的线上客户转化率是未使用客户的三倍。
专业客户、家居服务和电器业务也为本季度的增长做出了贡献,部分抵消了大额DIY可选品类持续面临的压力。
Ellison在第一季度财报电话会议上直接指出了宏观环境的矛盾:"在DIY业务面临前所未有的经济压力环境下,我们已连续四个季度实现了可比销售额正增长。"
管理层重申了2026财年全年业绩指引:销售额在920亿至940亿美元之间,调整后稀释每股收益约为12.25至12.75美元。
针对新建住宅和商业建筑的两家建材分销企业Foundation Building Materials (FBM)和Artisan Design Group (ADG)的收购,整合进展顺利,并已做好准备以抓住住房开工复苏带来的需求。
第一季度财报电话会议记录显示,该公司在住房市场冻结期仍能有效执行,同时为复苏构建能力。免费探索分析师如何在TIKR上建模LOW的盈利轨迹 →
劳氏公司毛利率受收购稀释影响,第一季度利润表承压

劳氏公司第一季度毛利率收缩,因为FBM和ADG收购将结构性较低利润率的收入引入了利润表。
本季度毛利率为32.7%,低于去年同期可比期间的33.8%。
营收从209亿美元同比增长11%至231亿美元,掩盖了其下的稀释性利润率机制。
第一季度毛利润达到75.4亿美元,较上年同期增长8%。
销售、一般及行政费用 (SG&A) 本季度保持在44.2亿美元,总运营费用从去年同期的44.9亿美元增至49.9亿美元。
营业利润为25.5亿美元,同比增长约2%。
营业利润率从上一财年第一季度的11.9%压缩至11.1%,主要驱动因素是收购带来的稀释效应,而非基础成本恶化。
首席财务官Brandon Sink确认,公司的持续生产力提升 (PPI) 计划(由内部资金支持的运营效率提升项目)继续带来抵消性收益,并且收购带来的利润率稀释预计将在2026财年下半年"周年化"(即影响消退)。
劳氏公司毛利率落后法森纳12个百分点,但领先家得宝不到1个百分点

劳氏公司最近一个季度的毛利率为33%,与家得宝 (HD) 的33%几乎相同,但比法森纳的45%低约12个百分点。
劳氏与家得宝之间的差距在连续八个季度中基本保持平稳,在整个数据期间,两家零售商彼此差距都在1个百分点以内。
另一方面,法森纳 (FAST) 结构性领先12个百分点的毛利率优势反映了一种根本不同的商业模式,该模式建立在工业分销基础上,拥有更高利润率的紧固件和供应链服务,这使得这一差距成为商业模式的比较,而非对劳氏定价能力的竞争性指责。
对劳氏股票更有意义的信号是,其在2027财年第一季度的33%毛利率几乎与家得宝的33%完全匹配,这意味着利润表中可见的收购驱动压缩尚未在这两家家装零售商之间拉开结构性差距。
劳氏公司股票是否被低估?TIKR的324美元目标价暗示若利润率恢复,有47%上行空间
TIKR模型预计,到2031年1月,劳氏公司价值约为324美元,这意味着从当前220美元的价格计算的总回报率约为47%,或每年约9%。

该目标价的可信度取决于利润表中确立的毛利率轨迹能否逆转其收购驱动的压缩,因为FBM和ADG的影响将"周年化"(即消退)。
劳氏的经营杠杆故事已经可见,即使在营收同比增长超过20亿美元的情况下,PPI计划仍将SG&A控制在合理水平,而这种结构性成本纪律正是TIKR目标价假设将持续存在的利润表机制。
如果毛利率恢复到收购完成前劳氏所保持的33%至34%区间,那么支持目标价所需的营业利润扩张,已由现有的成本基础直接暗示。
华尔街的最佳投资思路不会长期隐藏。免费使用TIKR,在数千只股票的分析师评级上调、盈利超预期和营收惊喜发生的瞬间捕捉它们 →
你应该投资劳氏公司吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
调出劳氏公司股票,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,将劳氏公司与您关注的所有其他股票一起跟踪。无需信用卡。只需您做决定所需的数据。


