Yorkville Ives 的高级董事总经理 Dan Ives 昨天告诉雅虎财经,人工智能交易并非互联网泡沫式的泡沫:
他说:"我们只完成了" 4-5 万亿美元人工智能建设支出的 "15%",并补充说"这是 1997 年的时刻,而不是 2000 年的泡沫时刻。"
迄今为止,建设支出的收入端支持了他的观点。研究公司 Exponential View 估计,截至 8 月底,人工智能收入已达到 2290 亿美元的年化运行速率,较一年前增长了 3.5 倍。
Ives 发表此番言论之际,成长股的环境正变得有些艰难。美联储于 9 月 16 日自 2023 年以来首次加息,10 年期美国国债收益率上周触及 5.22%,为 2007 年以来的最高水平。几宗 IPO 已被推迟,而备受期待的 Anthropic 上市据称已推迟到 11 月。
持有人工智能龙头股的投资者需要两个答案:Ives 是对的吗?以及什么能证明他是错的?
与 1990 年代相似之处
目前,每位投资者都已了解与 1990 年代的类比。亚马逊(AMZN)、微软(MSFT)、Alphabet(GOOGL)和 Meta(META)在春季财报后,其 2026 年合计资本支出预计约为 7250 亿美元,较 2025 年增长 77%。Alphabet、亚马逊和 Meta 在 7 月份再次上调了展望,华尔街模型目前预计该集团 2027 年的支出将超过 1 万亿美元。
市场涨幅也集中在少数赢家手中。英伟达(NVDA)、博通(AVGO)、Meta、Alphabet 和微软推动了指数回报的很大一部分,就像 1999 年一小群互联网领导者所做的那样。
美联储也像当时一样,在繁荣时期收紧政策。政策制定者在 1999 年 6 月至 2000 年 5 月期间六次加息,从 4.75% 提高到 6.5%,纳斯达克指数在 2000 年 3 月见顶。
然而,如今的人工智能领导者是盈利能力高、拥有真实现金流的企业。而 1999 年的许多宠儿是尚未盈利的初创公司,其估值基于点击量和用户眼球。
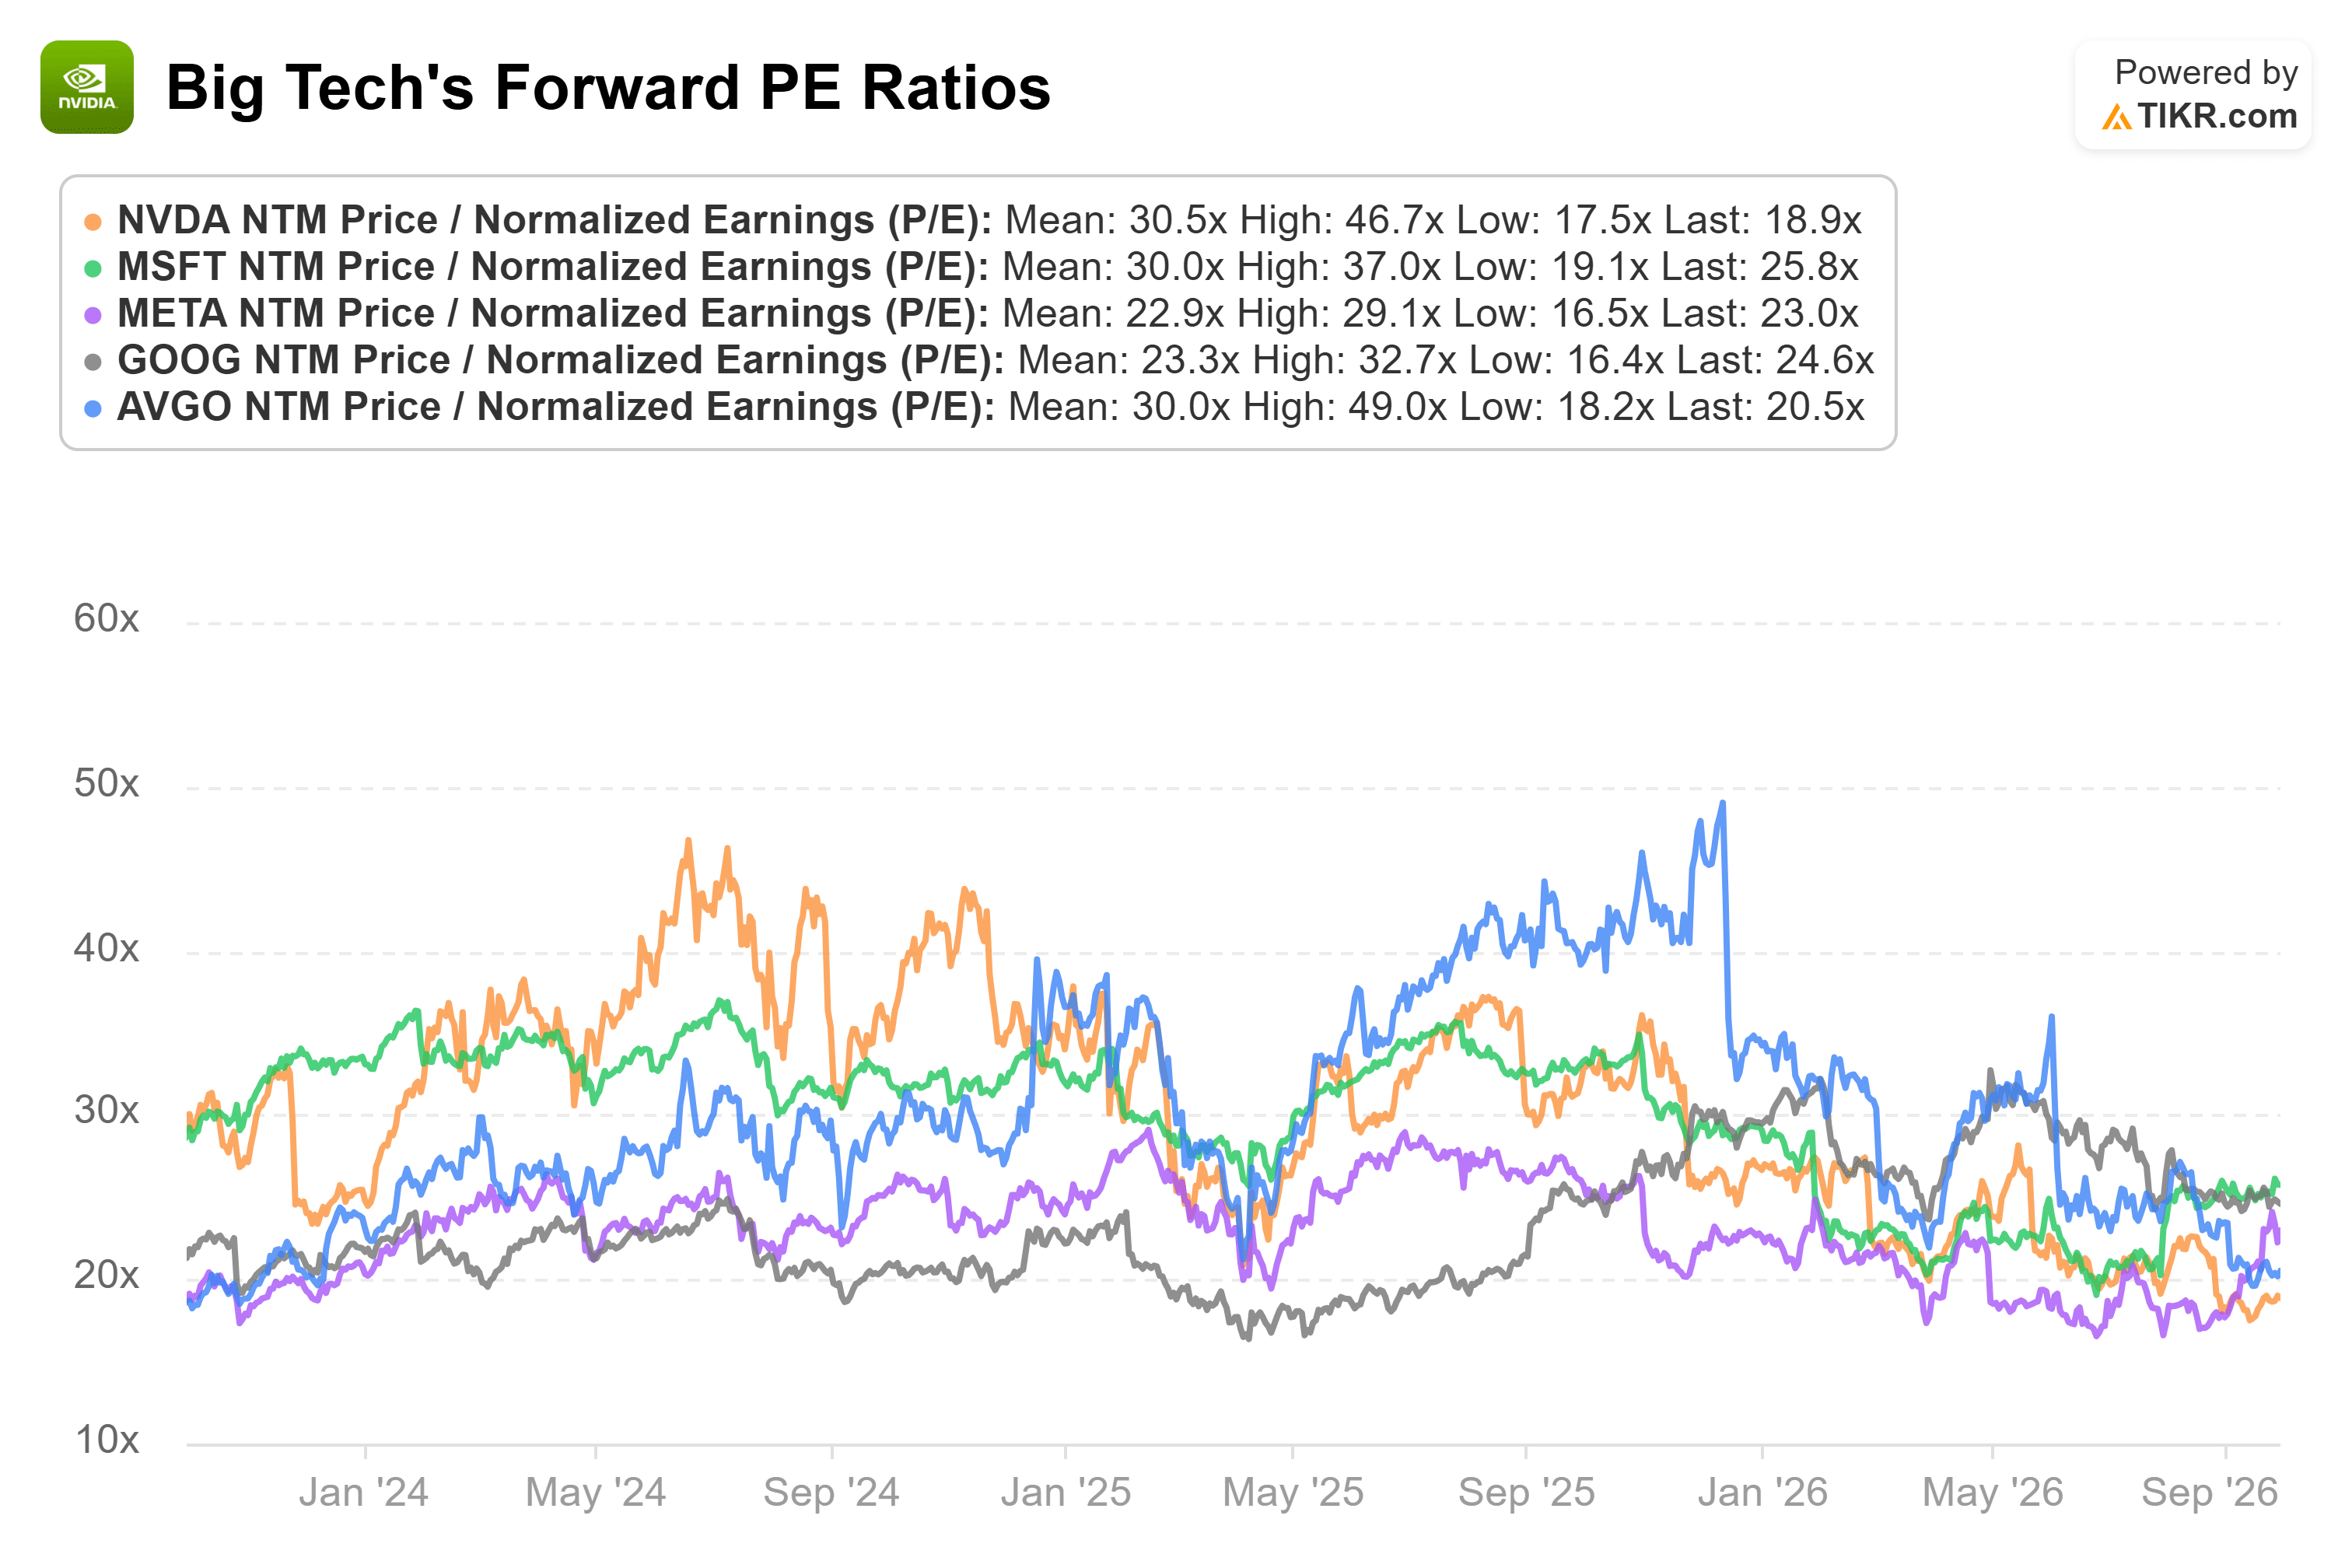
上图使用 TIKR 数据追踪了自 2023 年底以来英伟达、微软、Meta、Alphabet 和博通的未来十二个月市盈率。首先引人注目的是估值倍数压缩了多少,这意味着预期收益的增长速度快于股价。英伟达目前交易价格约为 19 倍,远低于其在此期间 30.5 倍的平均水平,博通约为 20.5 倍,而其平均值为 30 倍。微软低于其平均水平,而 Meta 和 Alphabet 的交易价格大致与其平均水平一致。
其次是,即使是峰值也远未达到互联网泡沫时期的水平。英伟达的最高读数是在 2024 年中期的 46.7 倍,博通在 2025 年底达到接近 49 倍的峰值。而在 2000 年 3 月见顶时,思科的市盈率远超过 100 倍。
英伟达自己的董事会正在根据这一估值采取行动。9 月 28 日,该公司将其股票回购计划增加了 1500 亿美元,这是有记录以来最大的回购授权增加,使其剩余授权达到 2350 亿美元。以约 19 倍远期市盈率回购股票,与 1990 年代末科技公司忙于通过 IPO、二次发行和股票融资交易发行股票形成鲜明对比。
投资者正在为增长支付溢价,但他们支付的是今天大多已存在的收益,并且有强劲的资产负债表和高运营利润率作为支撑。

Ives 在估值方面是正确的:人工智能领导者是基于真实利润定价的。但"1997 年的时刻"仍然伴随着急剧下跌(纳斯达克指数在 1998 年下跌了近 30%),而且泡沫警告很可能首先出现在盈利指引、信贷市场和 IPO 中,然后才会出现在估值倍数上。
人工智能交易正在变成泡沫的 3 个迹象
1. 支出持续上升,而回报放缓(10 月 28 日至 12 月 9 日)
微软、Alphabet 和 Meta 预计将于 10 月 28 日发布财报,随后是亚马逊、英伟达和博通。需要警惕的信号是,2027 年资本支出指引再次上调,而云增长却在放缓,但股价仍在上涨。
2. 随着利率攀升,建设支出更依赖债务(美联储会议:10 月 27-28 日和 12 月 8-9 日)
美联储今年还将召开两次会议,届时 10 年期收益率将高于 5%,而超大规模企业正以创纪录的速度借款(高盛预计 2027 年将达到 4200 亿美元)。请关注人工智能相关债券利差的扩大(目前约为 115 个基点,而整个投资级市场为 78 个基点),以及难以找到买家的债券交易。
3. IPO 市场变得狂热(Anthropic 预计于 11 月上市)
Anthropic 的 IPO 据称目标估值约为 2 万亿美元,是市场下一个重大的情绪考验,Ives 也称上市对科技股有利,因为它带来了更多透明度。大幅上调的定价区间、巨大的首日涨幅以及随之而来的模仿性人工智能公司上市潮,将让人想起 1999 年,当时 IPO 首日平均涨幅超过 70%。
总结
当今的人工智能领导者是基于真实利润定价的,其格局看起来仍然更接近于一个长期基础设施周期的早期阶段,而不是 2000 年初的狂热。但这并不意味着这项交易没有风险。集中度、利率上升和债务融资的支出都可能导致急剧的回撤。
在未来 10 周内,关注三件事:支出是否能在财报季持续带来回报;信贷市场是否继续以良好条件为基础设施建设提供资金;以及 Anthropic 的 IPO 定价是否具有纪律性。如果这三者都成立,那么与 1997 年的类比就站得住脚。如果其中两个或更多出现问题,投资者应该对他们持有哪些人工智能股票更加挑剔。
那么这些人工智能公司的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。
只需在 TIKR 的估值模型中输入几个假设,就能看到这些大型科技公司的潜在价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。
它是免费使用的。立即评估公司价值!
免责声明
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测来创建内容。我们的分析可能不包含近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!